


รายได้倍增, Rubin ขายหมดเกลี้ยง: หาก剥离 "พรีเมียมของ Huang Renxun" แล้ว Nvidia จะรองรับมูลค่าที่สูงได้ขนาดไหน?


- มุมมองหลัก: งบการเงินที่ทำสถิติสูงสุดของ Nvidia หักล้างเรื่องเล่าเชิงลบที่ว่าความต้องการพลังประมวลผล AI ได้ถึงจุดสูงสุดแล้ว แต่ความปั่นป่วนด้านธรรมาภิบาลและความไม่แน่นอนของการส่งต่ออำนาจที่เกิดจากการจากไปอย่างถาวรของผู้ก่อตั้ง Huang Renxun กลายเป็นตัวแปรใหม่ที่กดดันมูลค่า
- ปัจจัยสำคัญ:
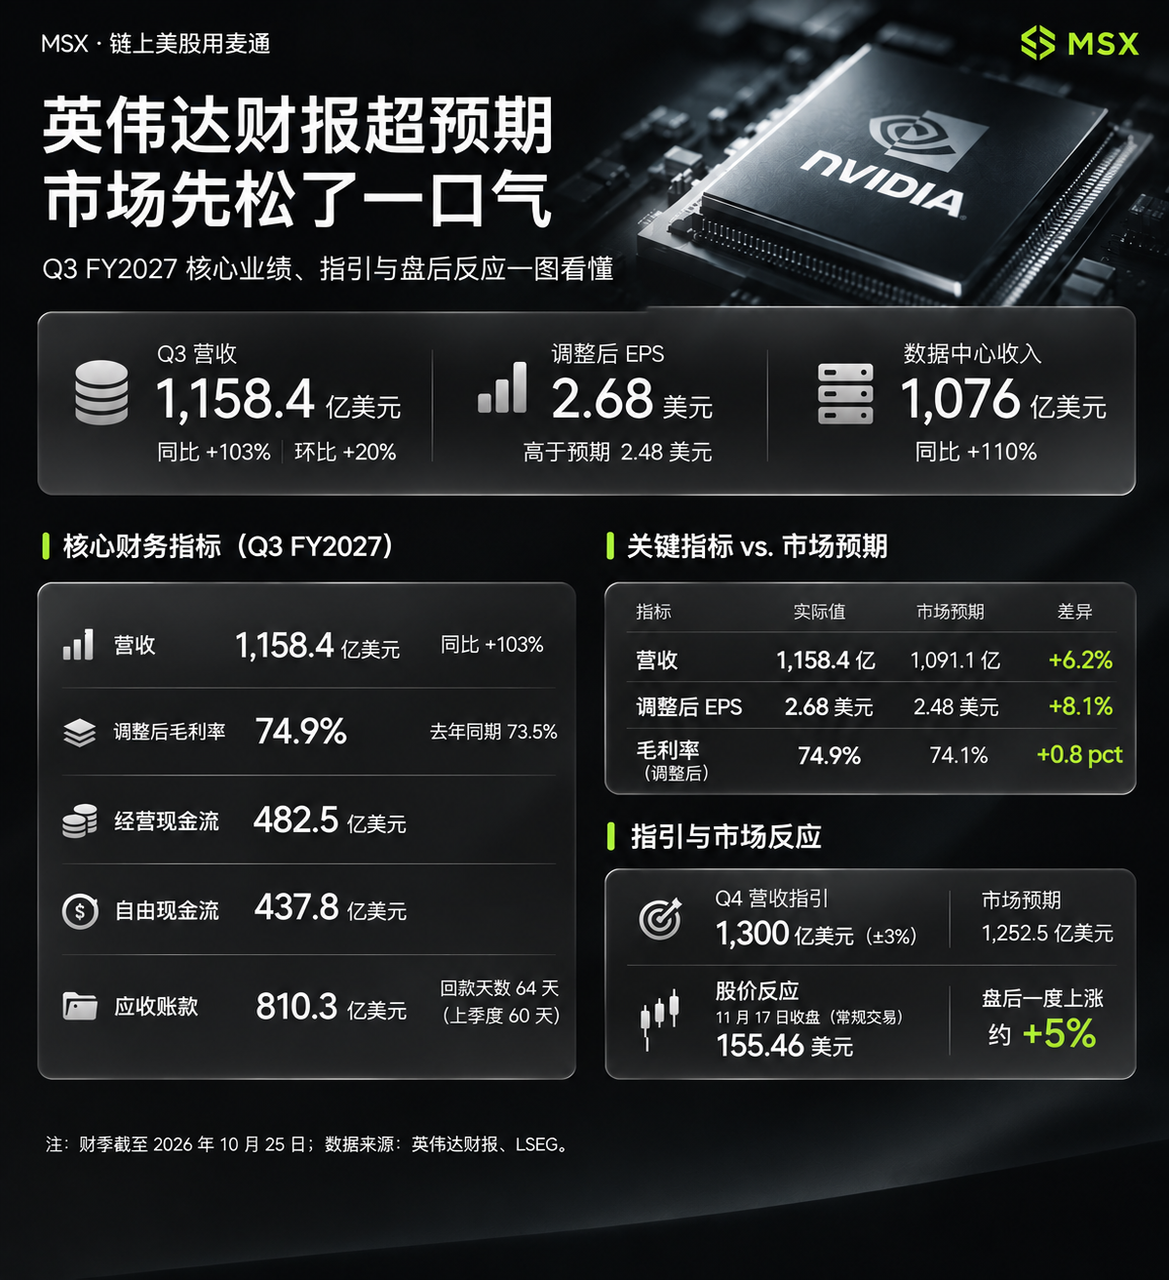
- รายได้ไตรมาส 3 ของปีงบประมาณ 2027 อยู่ที่ 115.84 พันล้านดอลลาร์สหรัฐ เติบโต 103% เมื่อเทียบปีต่อปี โดยธุรกิจดาต้าเซ็นเตอร์สร้างรายได้ 107.6 พันล้านดอลลาร์ คิดเป็นสัดส่วนเกิน 92%
- Vera Rubin ในการผลิตไตรมาสแรกสร้างรายได้เกือบ 20 พันล้านดอลลาร์ ทำสถิติใหม่ของการเพิ่มกำลังผลิตสถาปัตยกรรมใหม่ ส่วนแนวโน้มไตรมาส 4 อยู่ที่ 130 พันล้านดอลลาร์ โดยยังไม่รวมรายได้ดาต้าเซ็นเตอร์จากจีน
- ประธานคณะกรรมการ Harvey Jones ระบุชัดเจนว่าไม่มีเจตนาจะเชิญ Huang Renxun กลับมา และได้มอบหมายให้บริษัทหัวล่าคนหาผู้สืบทอดตำแหน่งทั่วโลกแล้ว ประตูแห่งการกลับมาจึงปิดสนิท
- ลูกหนี้การค้าเพิ่มขึ้นจาก 63.1 พันล้านดอลลาร์ในไตรมาสก่อนเป็น 81 พันล้านดอลลาร์ วงจรการเก็บเงินขยายจาก 60 วันเป็น 64 วัน ความเสี่ยงด้านกระแสเงินสดจากการที่ลูกค้า AI คลาวด์รายใหม่ "ซื้อการ์ดแบบเครดิต" ได้รับความสนใจ
- อัตรากำไรขั้นต้นหลังปรับปรุงในไตรมาส 4 คาดว่าจะลดลงมาอยู่ที่ 71%—72% ลดลงประมาณ 3 จุดเปอร์เซ็นต์จาก 74.9% ในไตรมาสนี้ ซึ่งฝ่ายบริหารระบุว่าเป็นจุดต่ำสุดในระยะนี้
- ตรรกะการเติบโตของห่วงโซ่อุตสาหกรรม AI แตกแขนงออกไป: การแข่งขันชิปหันไปสู่การวัดกันแบบองค์รวมด้านประสิทธิภาพและต้นทุน, Neocloud พึ่งพาการระดมทุนภายนอก, โครงสร้างพื้นฐานด้านการสื่อสารด้วยแสงและไฟฟ้าได้รับประโยชน์แต่จังหวะการเกิดขึ้นจริงแตกต่างกัน
หากดูแค่รายงานผลประกอบการที่ NVIDIA เพิ่งประกาศออกมา ก็เพียงพอที่จะทำให้วอลล์สตรีทที่เคร่งเครียดได้ผ่อนคลายลงชั่วคราว
รายได้ 1.158 แสนล้านดอลลาร์ เติบโต 103% เมื่อเทียบปีต่อปี กำไรก็สูงกว่าคาดการณ์ แนวโน้มไตรมาสถัดไปก็แข็งแกร่งไม่แพ้กัน ที่สำคัญกว่านั้น Vera Rubin เริ่มเข้าสู่การผลิตจำนวนมากอย่างรวดเร็วแล้ว ผู้บริหารยังปรับเพิ่มคาดการณ์การเติบโตสำหรับปีงบการเงินถัดไปอีกด้วย
หลังประกาศผลประกอบการ ราคาหุ้น NVDA ในช่วงหลังตลาดปรับขึ้นเกือบ 5% ในตอนแรก แต่ไม่นานความกระตือรือร้นของตลาดก็สงบลง โดยช่วงหลังตลาดที่ปรับขึ้นนั้นแคบลงอย่างเห็นได้ชัด
เหตุผลง่ายมาก ในช่วงหกสัปดาห์ที่ผ่านมา ราคาหุ้น NVIDIA ปรับตัวลงสะสมประมาณ 35% และในสี่วันทำการหลังจาก Jensen Huang ประกาศลาออกเมื่อวันที่ 12 พฤศจิกายน ราคาหุ้นก็ดิ่งลงถึง 10.5% ก่อนหน้าที่จะประกาศผลประกอบการเพียงไม่นาน Jensen Huang เพิ่งส่งสัญญาณต่อสาธารณะว่า "พร้อมที่จะกลับมารับตำแหน่ง CEO" ทำให้investors จำนวนไม่น้อยจุดความหวังขึ้นมา
อย่างไรก็ตาม ในการประชุมสายรายงานผลประกอบการที่จัดขึ้นหลังจากนั้น Harvey Jones ประธานคณะกรรมการคนใหม่ ได้ปิดประตูบานนั้นลงอย่างสิ้นเชิงในที่ประชุม
นั่นหมายความว่า ด้านหนึ่งคือความต้องการพลังประมวลผล AI ที่ยังคงแข็งแกร่งและผลประกอบการที่ทำสถิติ新高อย่างต่อเนื่อง อีกด้านหนึ่งคือผู้ก่อตั้งที่นำพา NVIDIA มาตลอดกว่าสามสิบปีกำลังอำลาอย่างเป็นทางการ
แล้ว NVIDIA ใน "ยุคหลัง Jensen Huang" ควรมีมูลค่าเท่าไรกันแน่?
1. ขนาดหลักแสนล้านเติบโตเป็นเท่าตัว ความต้องการ AI ไม่ได้แย่อย่างที่คิด
ก่อนอื่นมาดูข้อมูลทางการเงินที่เป็นแกนหลักก่อน
ในไตรมาสที่สามของปีงบการเงิน 2027 NVIDIA มีรายได้ 1.1584 แสนล้านดอลลาร์ เติบโต 103% เมื่อเทียบปีต่อปี และ 20% เมื่อเทียบไตรมาสต่อไตรมาส สูงกว่าที่วอลล์สตรีทคาดการณ์ไว้ที่ 1.0911 แสนล้านดอลลาร์ถึงประมาณ 6.7 พันล้านดอลลาร์
ในฐานะธุรกิจศูนย์ข้อมูลที่เป็นแกนหลักอย่างแท้จริง ธุรกิจนี้สร้างรายได้ 1.076 แสนล้านดอลลาร์ในไตรมาสเดียว เติบโต 110% เมื่อเทียบปีต่อปี คิดเป็นสัดส่วนเกิน 92% ของรายได้รวม เบื้องหลังนี้ไม่เพียงแต่เป็นการที่ผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษอย่าง Microsoft, Google, Amazon (contributing 6.01 หมื่นล้านดอลลาร์ เติบโต 23% เมื่อเทียบไตรมาสต่อไตรมาส) ยังคงเพิ่มการลงทุนอย่างต่อเนื่อง แต่การจัดซื้อพลังประมวลผลของ AI cloud, sovereign AI และลูกค้าองค์กร (contributing 4.75 หมื่นล้านดอลลาร์ เติบโต 18% เมื่อเทียบไตรมาสต่อไตรมาส) ก็เติบโตอย่างครอบคลุมเช่นกัน
ยักษ์ใหญ่ที่มีรายได้รายไตรมาสทะลุหลักแสนล้านดอลลาร์ ยังคงรักษาอัตราการเติบโตเป็นเท่าตัวได้ ซึ่งอย่างน้อยก็พิสูจน์ได้ว่าการแข่งขันสะสมอาวุธด้านพลังประมวลผล AI ทั่วโลกยังห่างไกลจากจุดที่ต้องเหยียบเบรก
ความสามารถในการทำกำไรและการตอบแทนผู้ถือหุ้นก็โดดเด่นเช่นกัน ในไตรมาสนี้กำไรสุทธิของบริษัทอยู่ที่ 6.53 หมื่นล้านดอลลาร์ (เติบโต 105% เมื่อเทียบปีต่อปี) กำไรต่อหุ้นปรับปรุงแล้ว 2.68 ดอลลาร์ เอาชนะคาดการณ์ตลาดที่ 2.48 ดอลลาร์ได้อย่างมาก อัตรากำไรขั้นต้นปรับปรุงแล้ว 74.9% เพิ่มขึ้นจาก 73.5% ในช่วงเดียวกันของปีก่อน
เพื่อป้องกันความผันผวนของราคาหุ้นในช่วงที่ผ่านมา NVIDIA ได้คืนเงินให้ผู้ถือหุ้นผ่านการซื้อหุ้นคืนและเงินปันผลเป็นมูลค่า 2.81 หมื่นล้านดอลลาร์ในไตรมาสที่สาม และยังมีวงเงินซื้อหุ้นคืนคงเหลือสูงถึง 2.273 แสนล้านดอลลาร์ กลายเป็น "หินถ่วง" สำคัญในการพยุงราคาหุ้น
สิ่งที่ทำให้ตลาดมั่นใจมากขึ้นไปอีกคือการเปิดตัวอันแข็งแกร่งของแพลตฟอร์ม新一代อย่าง Vera Rubin ผู้บริหารเปิดเผยว่า Rubin สร้างรายได้เกือบ 2 หมื่นล้านดอลลาร์ในไตรมาสแรกของการผลิตจำนวนมาก ทุบสถิติการขยายตัวของสถาปัตยกรรมใหม่ในประวัติศาสตร์ NVIDIA ได้ในทันที ขจัดความกังวลของตลาดก่อนหน้านี้เกี่ยวกับ "ความล่าช้าในการเปลี่ยนรุ่นผลิตภัณฑ์และลูกค้าที่รอดูท่าที" อย่างสิ้นเชิง
จากความชัดเจนของคำสั่งซื้อที่แข็งแกร่ง NVIDIA คาดการณ์รายได้ไตรมาสที่สี่จะอยู่ที่ 1.3 แสนล้านดอลลาร์ (บวกลบ 3%) สูงกว่าคาดการณ์ของวอลล์สตรีทที่ประมาณ 1.2525 แสนล้านดอลลาร์ และตัวเลขนี้ยังไม่รวมรายได้จากการประมวลผลศูนย์ข้อมูลในตลาดจีน (ในไตรมาสที่สามบริษัทส่งมอบผลิตภัณฑ์ Hopper มูลค่าประมาณ 2.4 พันล้านดอลลาร์ให้จีน) ขณะเดียวกันผู้บริหารยังปรับเพิ่มคาดการณ์การเติบโตของรายได้ทั้งปีงบการเงิน 2028 จาก 70% เป็น 75%
อย่างไรก็ตาม ภายใต้ผลประกอบการที่โดดเด่นนี้ ยังมีข้อกังวลแอบแฝงสองประการในงบดุลและแนวโน้มกำไรที่ทำให้วอลล์สตรีทต้องจับตามองเพิ่มขึ้น:
- ลูกหนี้การค้าเพิ่มขึ้นและระยะเวลาการเก็บหน้ายาวนานขึ้น: ในไตรมาสที่สามกระแสเงินสดจากการดำเนินงานของบริษัทอยู่ที่ 4.8253 หมื่นล้านดอลลาร์ กระแสเงินสดอิสระ 4.3777 หมื่นล้านดอลลาร์ ความสามารถในการสร้างกระแสเงินสดไม่ต้องสงสัย แต่ในขณะเดียวกัน ลูกหนี้การค้าก็พุ่งจาก 6.31 หมื่นล้านดอลลาร์ในไตรมาสก่อนเป็น 8.1 หมื่นล้านดอลลาร์ และระยะเวลาเก็บหนี้เฉลี่ยของลูกค้ายืดจาก 60 วันเป็น 64 วัน ปัจจุบันผู้ให้บริการ AI cloud รายใหม่จำนวนไม่น้อยพึ่งพาการระดมทุนภายนอกอย่างมากในการขยายตัว ลูกค้าที่ "ซื้อการ์ดแบบเชื่อ" เหล่านี้จะสามารถชำระหนี้ได้ตรงเวลาหรือไม่ในอนาคต กำลังกลายเป็นจุดเสี่ยงที่สถาบันการเงินจับตาอย่างใกล้ชิด
- อัตรากำไรขั้นต้นถูกกดดันในระยะสั้นและผลกระทบจากปฏิทิน: NVIDIA คาดว่าอัตรากำไรขั้นต้นปรับปรุงแล้วในไตรมาสที่สี่จะลดลงมาอยู่ที่ 71%—72% ลดลงประมาณ 3 เปอร์เซ็นต์จาก 74.9% ในไตรมาสนี้ ส่วนใหญ่ได้รับผลกระทบจากต้นทุนการเริ่มต้นผลิตผลิตภัณฑ์ใหม่ ค่าเบี้ยประกันในห่วงโซ่อุปทาน และข้อตกลงการกำหนดราคาก่อนหน้า (ผู้บริหารคาดว่าไตรมาสที่สี่จะเป็นจุดต่ำสุดชั่วคราว และปีงบการเงิน 2028 มีแนวโน้มฟื้นตัวกลับมาที่ 72%—73%) นอกจากนี้ เนื่องจากไตรมาสที่สี่มีมากกว่าไตรมาสปกติหนึ่งสัปดาห์ (14 สัปดาห์) นักลงทุนจึงต้องตัดผลกระทบจากปฏิทินนี้ออกเมื่อประเมินอัตราการเติบโตเมื่อเทียบไตรมาสต่อไตรมาส
2. ปิดประตูการกลับมาอย่างสิ้นเชิง "ยุคหลัง Jensen Huang" เผชิญการทดสอบครั้งใหญ่
สิ่งที่กระตุกเส้นประสาทยิ่งกว่าตัวเลขในรายงานผลประกอบการ คือความปั่นป่วนอย่างรุนแรงในโครงสร้างอำนาจของ NVIDIA
ย้อนกลับไปในสัปดาห์ที่ผ่านมา: วันที่ 12 พฤศจิกายน Jensen Huang ลาออกจากตำแหน่ง CEO, ประธาน และกรรมการ เนื่องจากพฤติกรรมส่วนตัวเกี่ยวข้องกับการละเมิดจรรยาบรรณของบริษัท วันที่ 17 พฤศจิกายน เขาแสดงความเห็นต่อสาธารณะเป็นครั้งแรกว่า หากคณะกรรมการเห็นว่าเป็นประโยชน์ต่อผู้ถือหุ้นและบริษัท เขา "พร้อมที่จะกลับมารับตำแหน่ง CEO"
แต่เพียงไม่กี่ชั่วโมงต่อมาในการประชุมสายรายงานผลประกอบการ Harvey Jones ซึ่งเพิ่งเข้ารับตำแหน่งประธานคณะกรรมการอิสระคนแรกในประวัติศาสตร์ของ NVIDIA ได้ยุติข้อสงสัยนี้ด้วยถ้อยแถลงที่ไม่มีช่องว่างให้ต่อรองเลยแม้แต่น้อย: "คณะกรรมการรับจดหมายลาออกของเขาอย่างเป็นเอกฉันท์ และไม่มีเจตนาที่จะว่าจ้าง Jensen Huang กลับมาเป็น CEO อีกครั้ง" ขณะเดียวกันคณะกรรมการได้มอบหมายให้บริษัทจัดหาบุคลากรชั้นนำระดับโลกค้นหาผู้สืบทอดตำแหน่งอย่างเป็นทางการทั่วโลก
เหตุผลที่ตลาดทุนอ่อนไหวต่อการไปหรืออยู่ของ Jensen Huang มากขนาดนี้ เพราะในช่วงสามสิบกว่าปีที่ผ่านมา เขาได้ก้าวข้ามการเป็นผู้บริหารมืออาชีพในความหมายปกติไปนานแล้ว
ตั้งแต่การเดิมพันล่วงหน้าต่อระบบนิเวศ CUDA การปรับเปลี่ยนสถาปัตยกรรมชิปอย่างกล้าหาญ ไปจนถึงการต่อรองโดยตรงกับผู้บริหารระดับสูงของยักษ์ใหญ่คลาวด์ computing และการบริหารจัดการห่วงโซ่อุปทานอย่างสุดขีด ทุกการก้าวกระโดดครั้งสำคัญของ NVIDIA ล้วนมีรอยประทับเจตจำนงส่วนตัวของเขาฝังลึกอยู่
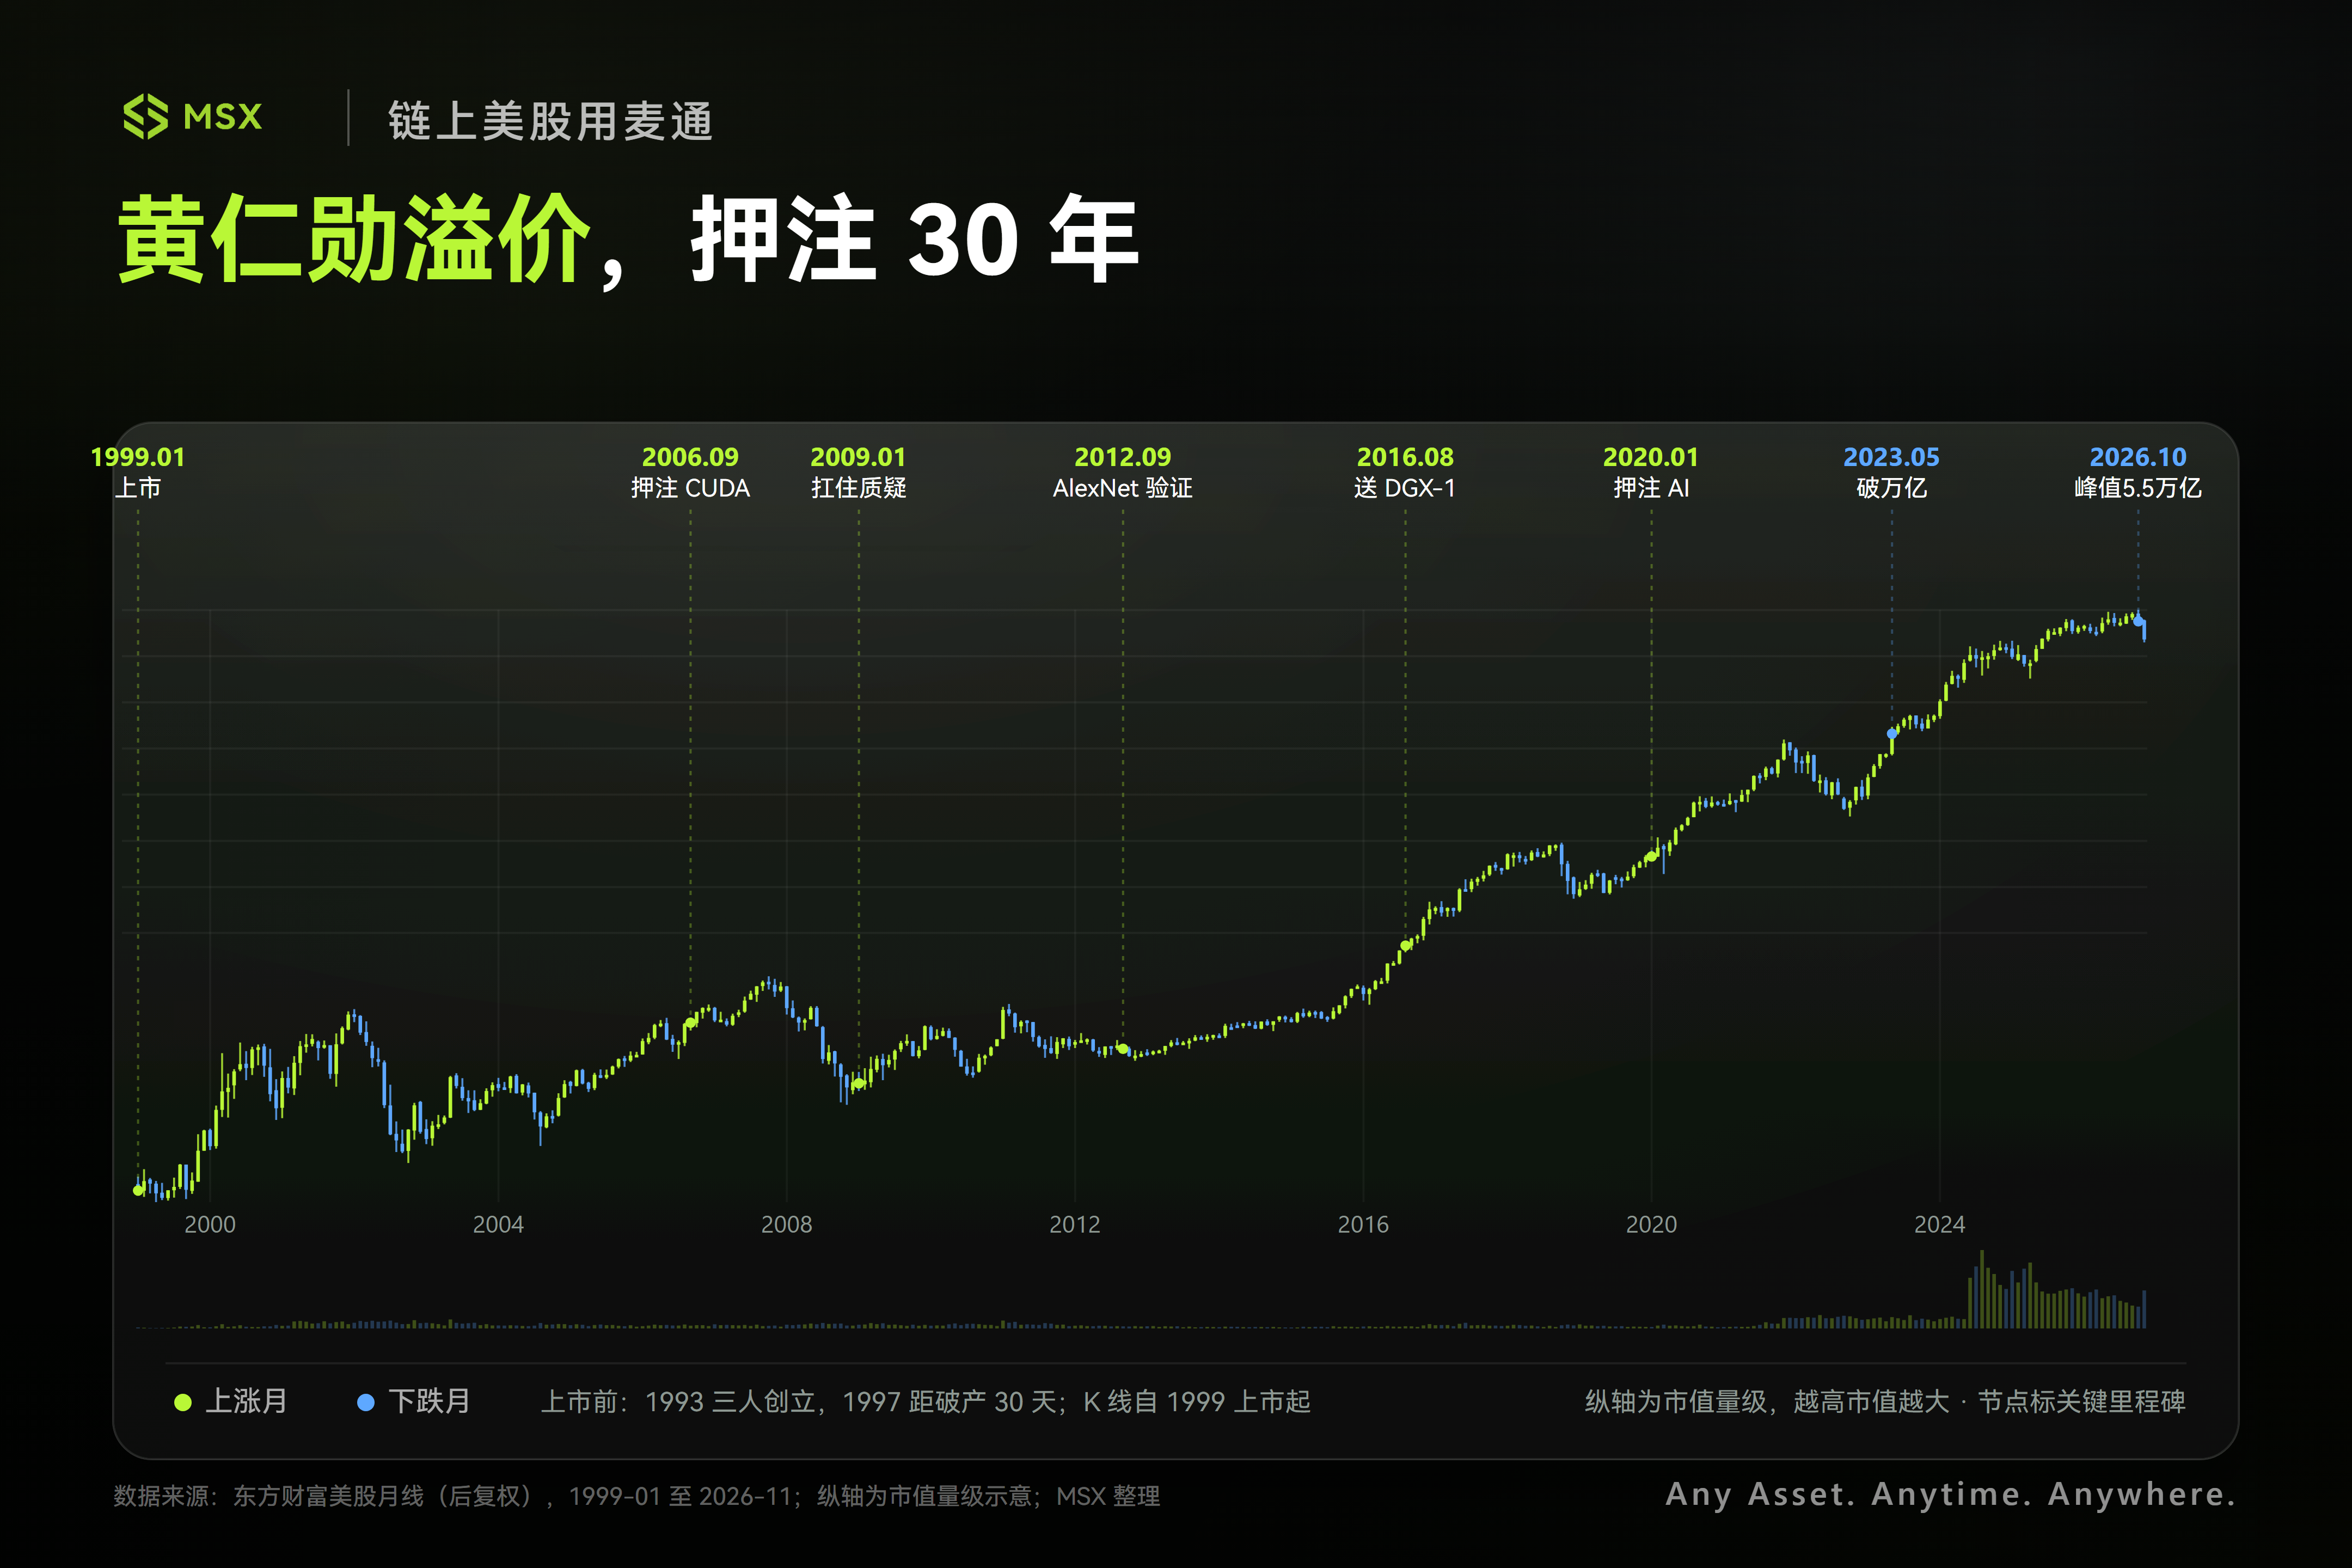
จริงอยู่ที่บริษัทยังคงมีทีมวิศวกรชั้นนำระดับโลกและแผนงานผลิตภัณฑ์ที่วางไว้ล่วงหน้าหลายปี คณะกรรมการกำกับดูแลความมั่นคงแห่งชาติและการควบคุมการส่งออกที่จัดตั้งขึ้นใหม่ก็กำลังพยายามเสริมสร้างกำแพงป้องกันด้านการปฏิบัติตามกฎระเบียบ (การสอบสวนและข้อกล่าวหาที่เกี่ยวข้องก่อนหน้านี้ยังไม่มีข้อสรุปใดๆ ว่ามีความผิดทางกฎหมาย) แต่หลังจากสูญเสียผู้ถือหางเสือเรือแห่งจิตวิญญาณแล้ว เรือยักษ์เทคโนโลยีระดับสี่ล้านล้านดอลลาร์ลำนี้จะยังคงรักษาความเร็วในการสร้างสรรค์นวัตกรรมและความสามารถในการดำเนินการเหมือนในอดีตได้หรือไม่ ยังต้องใช้เวลาพิสูจน์
ในบริบทนี้ Colette Kress CEO รักษาการที่ทำหน้าที่แทน Jensen Huang เป็นประธานการประชุมสายรายงานผลประกอบการครั้งนี้ ทุกการเคลื่อนไหวล้วนถูกจับตามองอย่างเข้มงวด ในฐานะ CFO veteran ที่ดูแลการเงินของ NVIDIA มากว่าสิบปี เธอเข้าใจไพ่ในมือของลูกค้าและเส้นทางห่วงโซ่อุปทานเป็นอย่างดี แต่ความสามารถในการรักษาขวัญของวอลล์สตรีทในช่วงสุญญากาศที่สูญเสียผู้นำทางจิตวิญญาณ ยังคงเป็นปริศนาที่ใหญ่ที่สุดที่วางอยู่บนโต๊ะ
3. NVIDIA ทรงตัวแล้ว ภาคส่วน AI จะสามารถโต้กลับได้เต็มรูปแบบหรือไม่?
หลังผลประกอบการประกาศออกมา อารมณ์ตลาดฟื้นตัวชัดเจน การถกเถียงระหว่างฝ่ายบวกและฝ่ายลบในชุมชนนักลงทุนต่างประเทศ Reddit ก็ร้อนแรงขึ้นในทันที
ฝ่ายมองโลกในแง่ดีเห็นว่า รายได้รายไตรมาสระดับแสนล้านดอลลาร์ บวกกับคาดการณ์การเติบโต 75% สำหรับปีงบการเงินถัดไป เพียงพอที่จะพิสูจน์ว่าความต้องการพลังประมวลผล AI ยังห่างไกลจากจุดสูงสุด บางคนก็กังวลว่าปัญหาของ Jensen Huang ยังไม่ได้รับการแก้ไข รายงานผลประกอบการที่สวยงามแค่ไหนก็未必ทำให้ราคาหุ้นกลับไปสู่จุดสูงสุดเดิมได้
ทั้งสองการประเมินล้วนมีเหตุผล แต่สิ่งที่สำคัญกว่าคือ ผลประกอบการที่แข็งแกร่งของ NVIDIA ไม่ได้หมายความว่าทั้งห่วงโซ่อุตสาหกรรม AI จะได้รับประโยชน์ไปพร้อมกัน เมื่ออุตสาหกรรมเข้าสู่ขั้นตอนการพัฒนาใหม่ ตรรกะการเติบโตและความเสี่ยงของแต่ละส่วนกำลังแสดงความแตกต่างอย่างชัดเจน
ประการแรกคือการแข่งขันด้านชิปแกนหลักและพลังประมวลผล
ผลประกอบการของ NVIDIA เป็นการยืนยันความต้องการเชิงบวกสำหรับเพื่อนร่วมอุตสาหกรรมอย่าง AMD และ Broadcom อย่างน้อยก็แสดงให้เห็นว่าการลงทุนด้านพลังประมวลผลของผู้ให้บริการคลาวด์รายใหญ่และบริษัท AI ยังคงดำเนินต่อไป แต่ในทางกลับกัน การแข่งขันจาก TPU ของ Google และชิป ASIC ที่ออกแบบเฉพาะประเภทต่างๆ ก็ไม่ได้หยุดลง ผู้ให้บริการคลาวด์ยังคงมีแรงจูงใจที่จะลดต้นทุนการประมวลผลและลดการพึ่งพาซัพพลายเออร์รายเดียวผ่านการพัฒนาชิปเอง
ดังนั้น แม้ตลาดพลังประมวลผล AI จะยังคงขยายตัว แต่จุดเน้นการแข่งขันในอนาคตจะค่อยๆ เปลี่ยนจากภาวะอุปสงค์เกินอุปทานเพียงอย่างเดียว ไปสู่การแข่งขันแบบองค์รวมด้านประสิทธิภาพ ต้นทุน และส่วนแบ่งตลาด
ประการที่สองคือ AI cloud และ Neocloud ใน downstream
สำหรับบริษัทอย่าง CoreWeave (CRWV) และ Nebius (NBIS) ผลประกอบการที่แข็งแกร่งของ NVIDIA ถือเป็นข่าวดีอย่างไม่ต้องสงสัย หมายความว่าความต้องการเช่า GPU ยังคงแข็งแกร่ง แต่โมเดลธุรกิจของบริษัทเหล่านี้พึ่งพาการลงทุนในสินทรัพย์ถาวรและการระดมทุนภายนอกอย่างมาก เมื่อ NVIDIA เริ่มประเมินการลงทุน คำมั่นสัญญา และการค้ำประกันอย่างระมัดระวังมากขึ้น ตลาดก็จะตรวจสอบความสามารถในการระดมทุนของพวกเขาอย่างเข้มงวดมากขึ้นเช่นกัน
ความสามารถในการได้รับเงินทุนต้นทุนต่ำอย่างต่อเนื่อง การสร้างศูนย์ข้อมูลเสร็จตามกำหนด การเพิ่มอัตราการใช้ประโยชน์ GPU และท้ายที่สุดการเปลี่ยนความต้องการพลังประมวลผลเป็นกระแสเงินสดอิสระที่มั่นคง จะเป็นตัวกำหนดว่าพวกเขาจะสามารถทำกำไรจากกระแส AI ได้จริงหรือไม่
สุดท้ายคือการสื่อสารด้วยแสงและโครงสร้างพื้นฐานศูนย์ข้อมูล
Lumentum (LITE), Coherent (COHR) และ Ciena (CIEN) ซึ่งอยู่ในส่วนการสื่อสารด้วยแสงและอุปกรณ์เครือข่าย จะได้รับประโยชน์จากการขยายขนาดคลัสเตอร์ AI และความต้องการการเชื่อมต่อความเร็วสูงที่เพิ่มขึ้น Vertiv (VRT) และ Eaton (ETN) จะได้รับประโยชน์จากโครงสร้างพื้นฐานด้านไฟฟ้า การจ่ายไฟ และการระบายความร้อนของศูนย์ข้อมูลตามลำดับ
ความต้องการระยะยาวของส่วนเหล่านี้ยังคงมีแรงสนับสนุน แต่ความเร็วในการส่งมอบคำสั่งซื้อ การขยายกำลังการผลิต อัตรากำไร และระดับการประเมินมูลค่าแตกต่างกัน ในอนาคตคงเป็นเรื่องยากที่จะขึ้นลงตาม NVIDIA ไปพร้อมกันแบบง่ายๆ อีกต่อไป





