การbasisคริปโตลดลงต่ำกว่าพันธบัตรสหรัฐฯ เงินทุนarbitrageกว่าหมื่นล้านกำลังไหลเข้าสู่หุ้นสหรัฐฯ perpetual ที่ผลตอบแทน11%ต่อปี


- ประเด็นหลัก:ช่องว่างการarbitrage basisคริปโตถูกบีบอัดอย่างมากจากการเข้ามาของสถาบันจนต่ำกว่าผลตอบแทนพันธบัตรสหรัฐฯ ทุนarbitrageกำลังหันไปสู่สัญญา perpetual RWA ที่มีหุ้นสหรัฐฯเป็นสินทรัพย์อ้างอิงในวงกว้าง การarbitrageแบบผสมข้ามตลาดกลายเป็นแนวโน้มใหม่
- ปัจจัยสำคัญ:
- อัตราค่าธรรมเนียมfunding perpetualบิตคอยน์และbasisฟิวเจอร์สลดลงอย่างรวดเร็วจาก20%-40%ในช่วงต้นปี2024เหลือ3%-5%ในปี2026 ซึ่งต่ำกว่าผลตอบแทนพันธบัตรสหรัฐฯในช่วงเวลาเดียวกันแล้ว
- สัดส่วนopen interestของสัญญาperpetualหุ้นRWAพุ่งขึ้นจากใกล้0%เป็น18% ขนาดเกิน1.1หมื่นล้านดอลลาร์
- Binance(39%)และHyperliquid(38%)ควบคุมสภาพคล่องperpetual RWAรวมกันเกิน77%
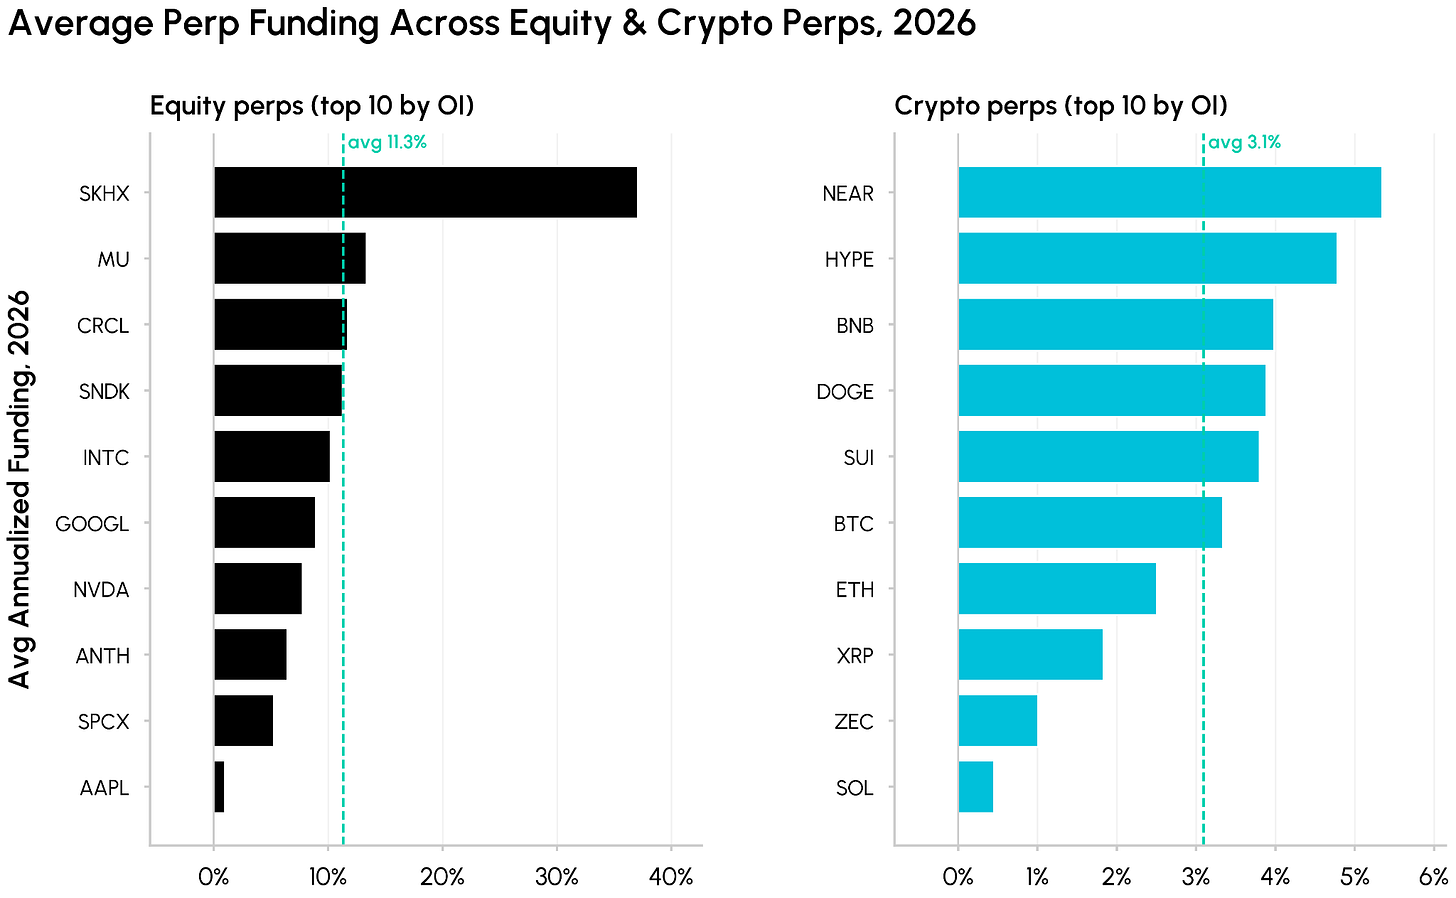
- สัญญาperpetualหุ้นสหรัฐฯ10อันดับแรกในปี2026มีอัตราfundingเฉลี่ยต่อปีประมาณ11% สร้างส่วนต่างส่วนเกินประมาณ800basis pointเมื่อเทียบกับสินทรัพย์คริปโตที่3%
- CFTCยืนยันว่าสัญญาperpetualหุ้นเดี่ยวสามารถซื้อขายได้บนตลาดซื้อขายที่ได้รับใบอนุญาต ซึ่งเปิดทางให้สถาบัน tradicionalเข้าสู่ตลาด
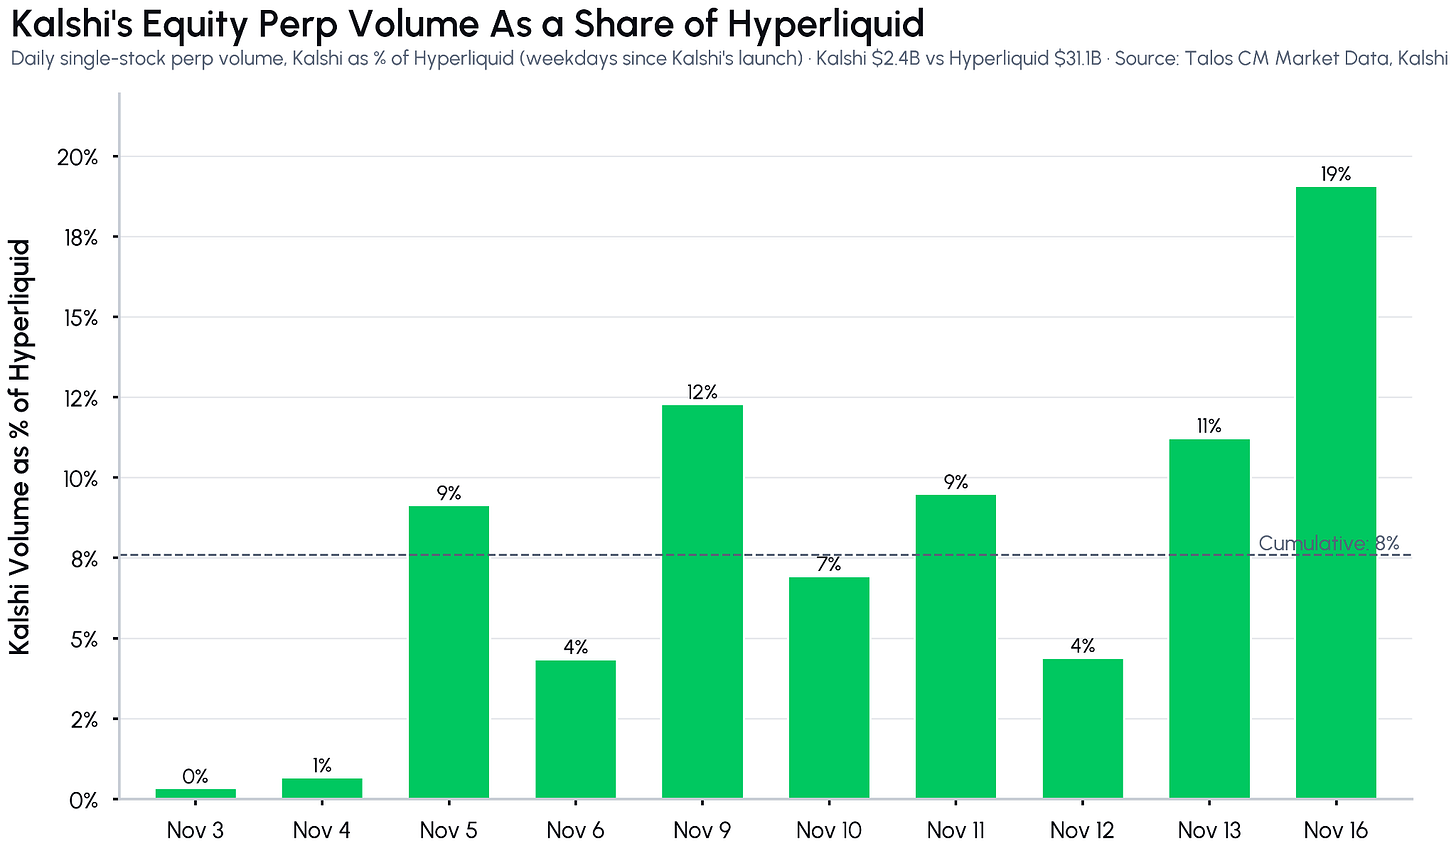
- รูปแบบarbitrageพัฒนาเป็นโครงสร้างผสมที่โบรกเกอร์ดั้งเดิมlongสปอตและแพลตฟอร์มออนเชนshortperpetual แต่เผชิญความเสี่ยงจากความแตกต่างของกฎแพลตฟอร์มและความผันผวนของbasisในช่วงนอกเวลาซื้อขาย
ผู้เขียนต้นฉบับ: Tanay Ved, CoinMetrics
แปลและเรียบเรียงต้นฉบับ: Deep Tide TechFlow
บทนำ: การarbitrageเชิงbasis (basis arbitrage) ที่เคยเป็น "เครื่องกดเงินสด" ของกองทุนป้องกันความเสี่ยงด้านคริปโต กำลังเผชิญการปรับโครงสร้างครั้งใหญ่ เมื่อ Bitcoin spot ETF เปิดตัวและสถาบันการเงินแห่เข้ามาเป็นจำนวนมาก อัตราดอกเบี้ยเงินทุนต่อปี (annualized funding rate) ของสัญญา perpetual คริปโตแบบดั้งเดิมได้ลดลงอย่างรวดเร็วจากยุคที่ให้ผลตอบแทนสูงถึง 40% เหลือเพียง 3% ถึง 5% ซึ่งต่ำกว่าผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ในช่วงเดียวกัน ทำให้เงินทุนarbitrage ถูกบังคับให้มองหาทางออกใหม่
ในทางตรงกันข้าม สัญญา perpetual สินทรัพย์ในโลกจริง (RWA) ที่มีหุ้นสหรัฐฯ เป็นสินทรัพย์อ้างอิงกำลังเติบโตแบบก้าวกระโดด ปัจจุบันมูลค่า open interest ทั่วทั้งเครือข่ายพุ่งทะลุ 1.1 หมื่นล้านดอลลาร์สหรัฐ คิดเป็น 18% ของมูลค่าสัญญาคงค้างรวมบนแพลตฟอร์มชั้นนำ โดย Binance และ Hyperliquid ผู้นำ order book แบบ decentralized แทบจะแบ่งตลาดสภาพคล่องทั้งหมดกันไป
สัญญา perpetual หุ้นสหรัฐฯ 10 อันดับแรกในปี 2026 ให้อัตราดอกเบี้ยเงินทุนต่อปีเฉลี่ยสูงถึง 11% ซึ่งแสดงให้เห็นถึงพรีเมียมที่เหนือกว่าสินทรัพย์คริปโตอย่างชัดเจน เมื่อ CFTC อนุมัติให้สัญญา perpetual หุ้นรายตัวซื้อขายได้บนตลาดแลกเปลี่ยนที่ได้รับใบอนุญาต การอพยพเงินทุนข้ามตลาดครั้งใหญ่ที่นำโดยโปรโตคอล native ของคริปโตนี้ กำลังกลายเป็นจุดเปลี่ยนสำคัญที่เชื่อมระหว่าง Wall Street และโลก on-chain
สรุปประเด็นสำคัญ
· ช่องว่างการarbitrageเชิงbasisของคริปโตในปี 2026 ถูกบีบอัดอย่างรุนแรง: อัตราดอกเบี้ยเงินทุนของสัญญา perpetual Bitcoin และ annualized basis ของฟิวเจอร์ส 30 วัน ลดลงอย่างรวดเร็วจากระดับสูง 20% ถึง 40% เมื่อต้นปี 2024 เหลือเพียง 3% ถึง 5% ซึ่งใกล้เคียงหรือต่ำกว่าผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ในช่วงเดียวกันแล้ว
· สัญญา perpetual หุ้น RWA เติบโตแบบก้าวกระโดด: ตั้งแต่เดือนตุลาคม 2025 เป็นต้นมา สัดส่วน open interest (OI) ของสัญญา perpetual หุ้นต่อมูลค่าสัญญาคงค้างรวมบนแพลตฟอร์มชั้นนำ พุ่งขึ้นจากเกือบ 0% เป็น 18% โดยมีมูลค่าเกิน 1.1 หมื่นล้านดอลลาร์สหรัฐ Binance (39%) และ Hyperliquid (38%) ครองตลาดอย่างเด็ดขาด
· สินทรัพย์ perpetual หุ้นสหรัฐฯ ได้รับพรีเมียมอัตราดอกเบี้ยเงินทุนอย่างมีนัยสำคัญ: สัญญา perpetual หุ้นสหรัฐฯ 10 อันดับแรกแบบถ่วงน้ำหนักตามมูลค่าสัญญาคงค้าง มีอัตราดอกเบี้ยเงินทุนต่อปีเฉลี่ยในปี 2026 ประมาณ 11% ขณะที่สัญญา perpetual สินทรัพย์คริปโต 10 อันดับแรกอยู่ที่เพียง 3% ส่วนต่างยังคงอยู่ในระดับสูงที่แข็งแรง
· การผ่อนคลายกฎระเบียบและการปฏิบัติตามข้อกำหนดจะเปิดตลาดใหม่มูลค่ามหาศาล: คณะกรรมการกำกับดูแลตลาดซื้อขายล่วงหน้าสินค้าโภคภัณฑ์สหรัฐฯ (CFTC) เพิ่งยืนยันว่าสัญญา perpetual หุ้นรายตัวสามารถซื้อขายได้บนตลาดแลกเปลี่ยนที่ได้รับใบอนุญาตภายใต้การกำกับดูแลของสหรัฐฯ ประกอบกับปริมาณการซื้อขายที่พุ่งสูงของตลาดคาดการณ์และแพลตฟอร์มอนุพันธ์ สัญญา perpetual หุ้นอาจดึงดูดกลุ่มลูกค้าสถาบันและรายย่อยได้กว้างขวางยิ่งขึ้น
บทนำ: การเปลี่ยนแปลงของbasisหลังBitcoin Spot ETF
การซื้อขายbasis (Basis Trade) หรือที่เรียกว่า "ซื้อ现货และถือเพื่อarbitrage (Cash and Carry)" กลายเป็นกลยุทธ์การซื้อขายกระแสหลักของกองทุนป้องกันความเสี่ยงบน Wall Street อย่างรวดเร็วหลังการเปิดตัว Bitcoin spot ETF ของสหรัฐฯ เมื่อต้นปี 2024
ตรรกะหลักของกลยุทธ์นี้ชัดเจนมาก: นักลงทุนซื้อ Bitcoin (หรือ Bitcoin spot ETF) ในตลาด现货 พร้อมกับขายสัญญาฟิวเจอร์สในปริมาณเท่ากันหรือชอร์ตสัญญา perpetual ในตลาดอนุพันธ์ เพื่อล็อกผลตอบแทนจากพรีเมียมฟิวเจอร์สเชิงบวกหรืออัตราดอกเบี้ยเงินทุนในช่วงตลาดขาขึ้น
ในช่วงที่อารมณ์ตลาดกระทิง高涨 ความต้องการถือสถานะ long ที่แข็งแกร่งดันราคาอนุพันธ์ให้สูงกว่าตลาด现货 ทำให้นักarbitrage สามารถ捕获ผลตอบแทนต่อปีแบบความเสี่ยงต่ำได้สูงถึง 20% หรือ bahkan 40%
อย่างไรก็ตาม กฎเหล็กนิรันดร์ที่สุดของตลาดการเงินคือผลกระทบจากการทำลายตนเองของเงินทุน เมื่อเงินทุนสถาบันจำนวนมหาศาลพร้อมต้นทุนเงินทุนต่ำเข้าสู่ตลาดเพื่อปิดช่องว่างส่วนต่าง ช่องว่างการarbitrageเชิงbasisของสินทรัพย์คริปโตแบบดั้งเดิมจึงถูกบีบอัดอย่างไม่เคยปรากฏมาก่อนในช่วงสองปีที่ผ่านมา
การบีบอัดbasisคริปโต: จาก40%ต่อปีสู่ระดับต่ำกว่าผลตอบแทนพันธบัตรสหรัฐฯ
เมื่อนักลงทุนสถาบันเข้าควบคุมการซื้อขาย spot ETF อย่างเต็มที่ ประสิทธิภาพการกำหนดราคาในตลาดเพิ่มขึ้นอย่างมาก และพรีเมียมจากอารมณ์ตลาดกระทิงที่เคยรุนแรงก็ค่อยๆ สงบลง
จากตัวชี้วัดข้อมูล สองมาตรวัดหลักที่ใช้วัดผลตอบแทนarbitrage ได้แก่ annualized basis ของฟิวเจอร์ส Bitcoin 30 วัน และอัตราดอกเบี้ยเงินทุนของสัญญา perpetual บนแพลตฟอร์ม centralized ต่างก็ลดลงสู่ช่วงค่าสุดขั้วทางประวัติศาสตร์ในปี 2026
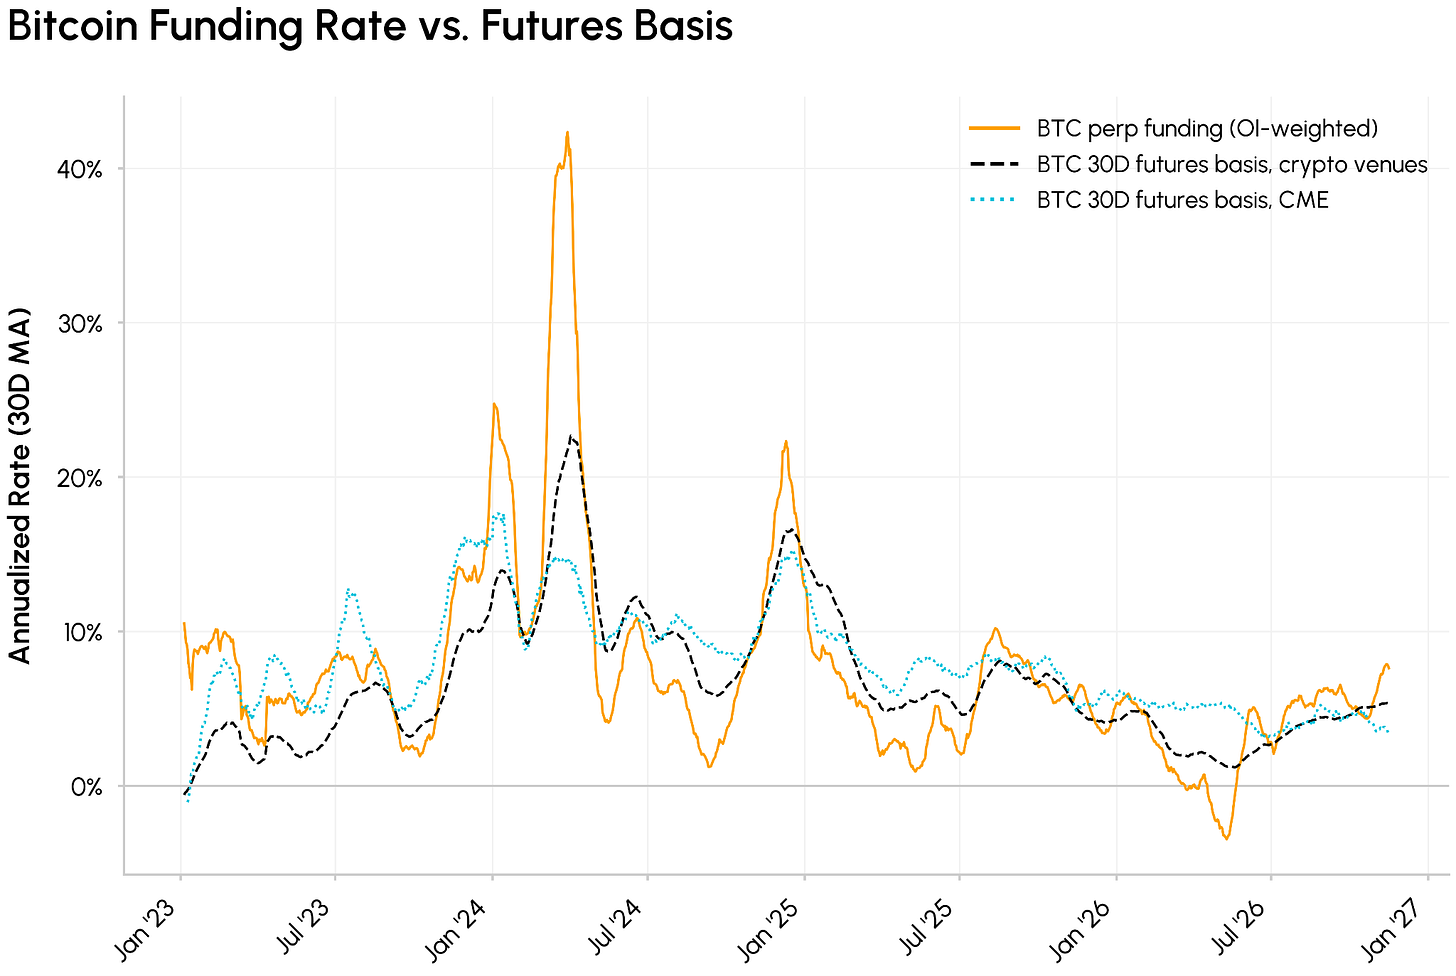
ภาพ: แนวโน้ม annualized basis ของฟิวเจอร์ส Bitcoin 30 วันและอัตราดอกเบี้ยเงินทุน perpetual
ดังแสดงในภาพ basis และอัตราดอกเบี้ยเงินทุนของ Bitcoin เคยสูงถึง 20% ถึง 40% ในไตรมาสแรกของปี 2024 จากนั้นลดลงอย่างต่อเนื่อง เมื่อเข้าสู่ปี 2026 ตัวชี้วัดนี้แกว่งตัวอยู่ในช่วง 3% ถึง 5% อย่างต่อเนื่อง
这意味着อะไร? ภายใต้ภูมิทัศน์มหภาคที่ธนาคารกลางสหรัฐฯ รักษาอัตราดอกเบี้ยนโยบายในระดับกลางค่อนข้างสูง ผลตอบแทนต่อปี 3% ถึง 5% ไม่สามารถเอาชนะผลตอบแทนเงินสดแบบไร้ความเสี่ยงอย่างพันธบัตรรัฐบาลสหรัฐฯ อายุ 3 เดือนได้เลย
เมื่อต้องเผชิญกับความเสี่ยงจาก smart contract ความเสี่ยงจากการผิดสัญญาของคู่สัญญาบนตลาดแลกเปลี่ยน และต้นทุน slippage จากการปิดสถานะ πουต้องแบกรับ กองทุนเชิงปริมาณจำนวนมากที่พึ่งพาการarbitrageเชิงbasis ในการดำรงอยู่ จำเป็นต้องถอนตัวจากสกุลเงิน native ของคริปโต และเริ่มมองหาสินทรัพย์เป้าหมายใหม่ในตลาดข้ามสินทรัพย์
การ崛起ของRWA perpetual: BinanceและHyperliquidแบ่งตลาดมูลค่าแสนล้านดอลลาร์
เมื่อเงินปันผลจากอัตราดอกเบี้ยของสินทรัพย์ native คริปโตจางหายไป เงินทุนarbitrage ที่เฉียบแหลมก็หันไปสู่พื้นที่รกร้างอีกแห่งที่เปิดขึ้นโดยแพลตฟอร์มซื้อขายอนุพันธ์คริปโตอย่างรวดเร็ว นั่นคือสัญญา perpetual RWA ที่มีหุ้นสหรัฐฯ และสินทรัพย์มหภาคเป็นสินทรัพย์อ้างอิง
สัญญาเหล่านี้ทำลายกำแพงที่ว่าหุ้นสหรัฐฯ แบบดั้งเดิมสามารถซื้อขายได้เฉพาะในช่วงเวลาทำการเฉพาะวันธรรมดา ต้องใช้หลักประกันสูงและผ่านการตรวจสอบการเปิดบัญชีอย่างเข้มงวด รองรับผู้ใช้ทั่วโลกในการเล่นเลเวอเรจด้วยหลักประกันเป็น stablecoin ได้ตลอด 24 ชั่วโมง 7 วัน
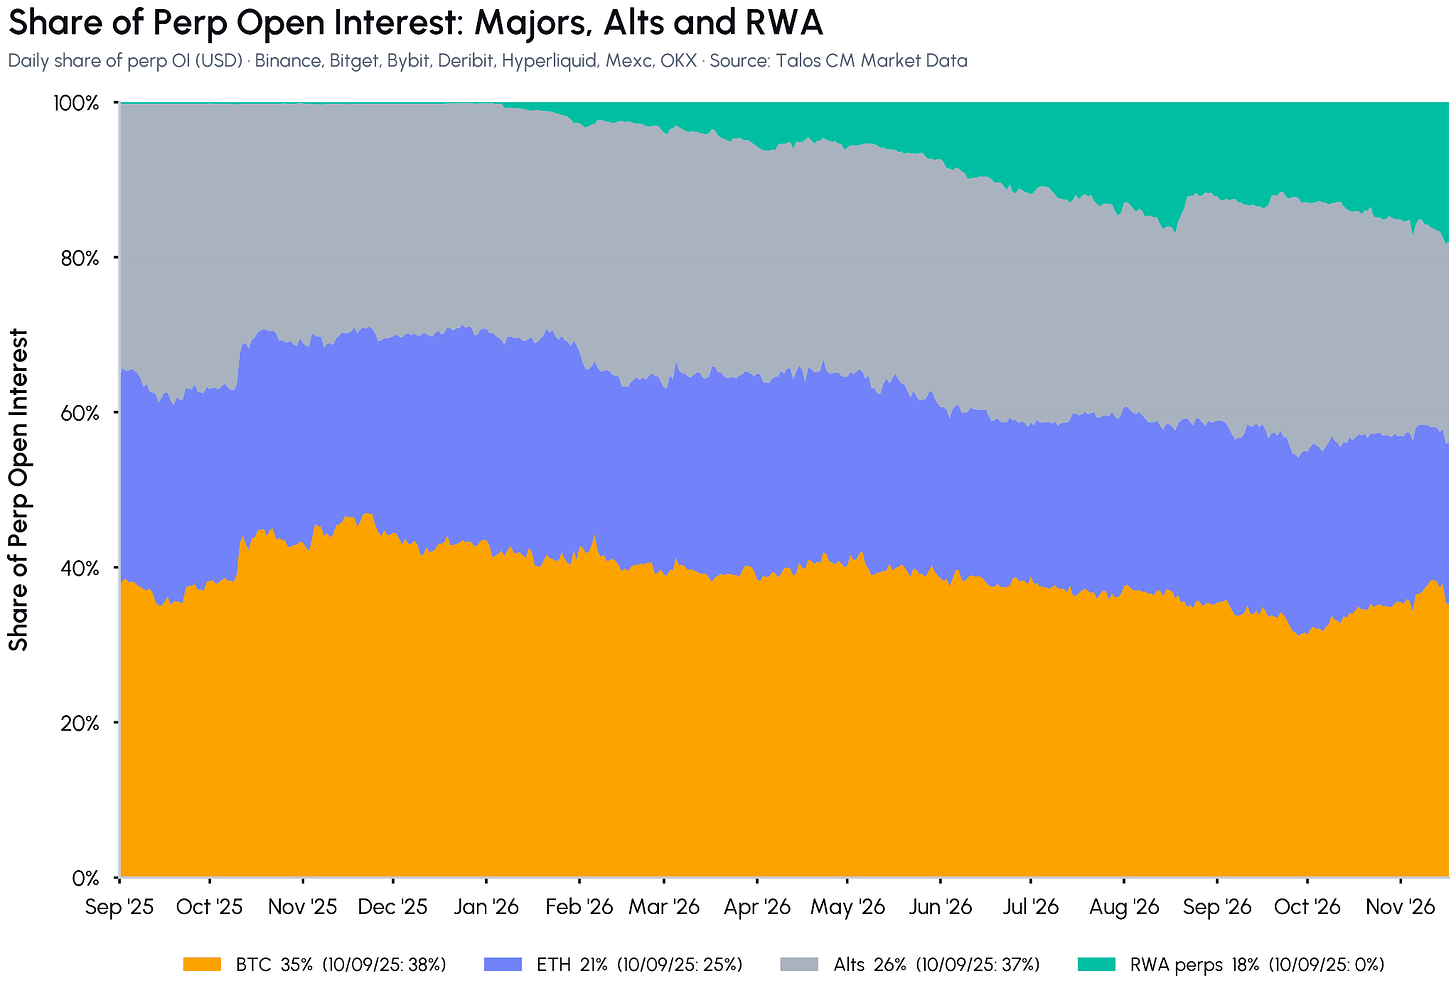
ภาพ: มูลค่า open interest และส่วนแบ่งตลาดของสัญญา perpetual RWA บนแพลตฟอร์มซื้อขายชั้นนำ
ข้อมูล on-chain ยืนยันแนวโน้มการเติบโตแบบก้าวกระโดดนี้ ตั้งแต่ต้นไตรมาสที่สี่ของปี 2025 มูลค่า open interest ของสัญญา perpetual RWA พุ่งขึ้นจาก менее 1% ของตลาดรวม ปัจจุบันทะลุหลัก 1.1 หมื่นล้านดอลลาร์สหรัฐ คิดเป็น 18% ของมูลค่า open interest อนุพันธ์หลักทั่วทั้งเครือข่าย
ในการปรับโครงสร้างภูมิทัศน์ตลาดครั้งนี้ ยักษ์ใหญ่ตลาดแลกเปลี่ยนแบบ centralized อย่าง Binance และ Hyperliquid ซึ่งเป็น public chain อนุพันธ์แบบ decentralized แสดงให้เห็นถึงอำนาจครอบงำอย่างเด็ดขาด
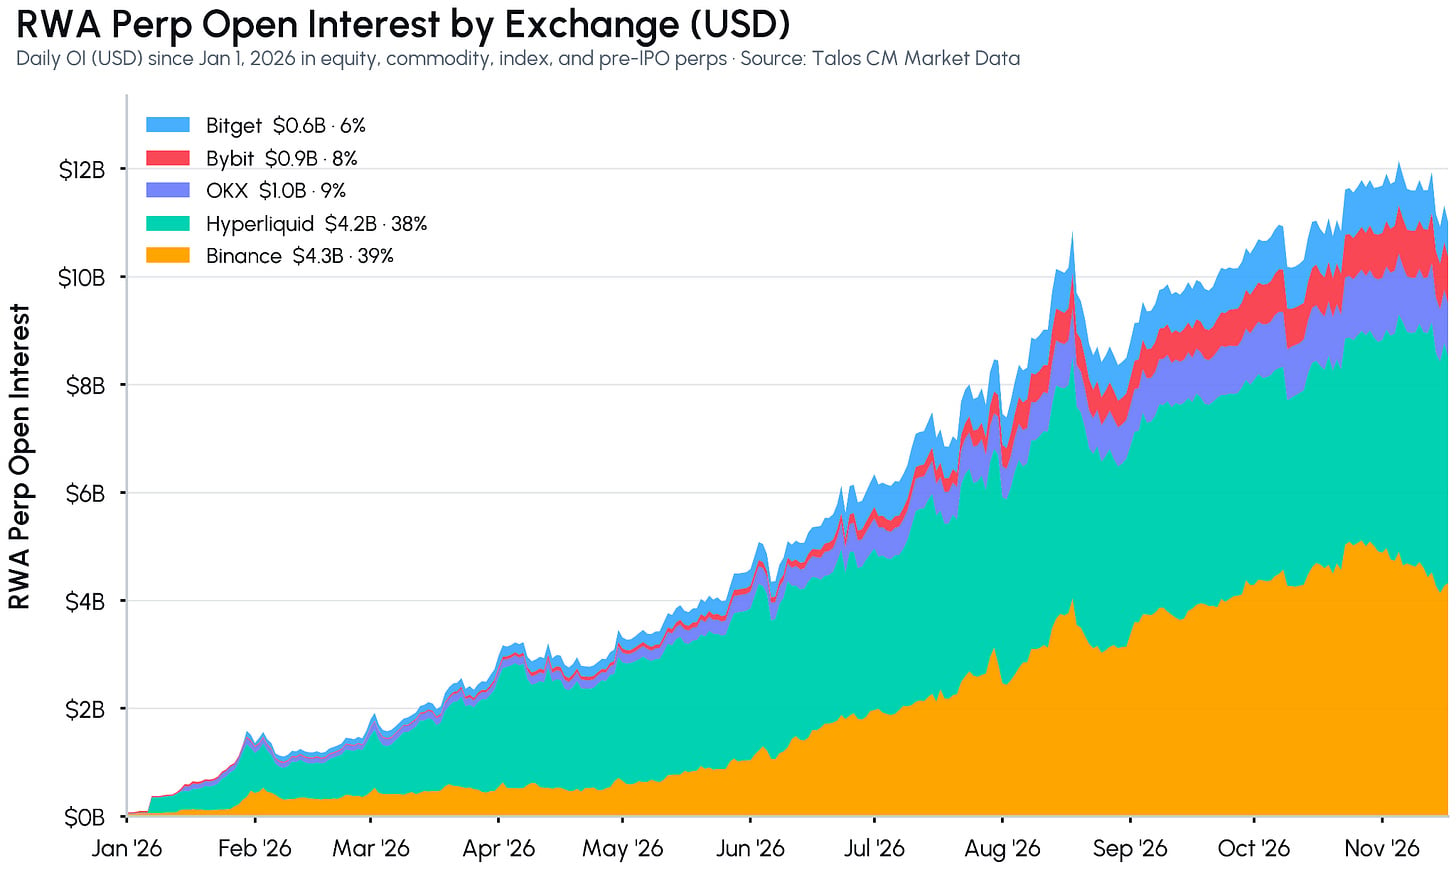
ภาพ: การกระจายมูลค่าสัญญาคงค้างสัญญา perpetual หุ้นสหรัฐฯ ของ Binance และ Hyperliquid
ข้อมูลแสดงให้เห็นว่า Binance ครองส่วนแบ่งตลาด perpetual RWA ประมาณ 39% ขณะที่ Hyperliquid ซึ่งสร้างบน L1 ประสิทธิภาพสูงแบบ on-chain ทั้งหมดตามมาเป็นอันดับสองด้วยสัดส่วน 38% สองแพลตฟอร์มรวมกันควบคุมสภาพคล่องกว่ากว่า 77% ทั่วทั้งเครือข่าย
ช่องว่างอัตราดอกเบี้ย: ทำไมสัญญา perpetual หุ้นสหรัฐฯ จึงมีพรีเมียมต่อปี 11%?
ทำไมเงินทุนarbitrage จึงไหลเข้าสู่สัญญา perpetual หุ้นสหรัฐฯ อย่างเด็ดเดี่ยวเช่นนี้? แรงขับเคลื่อนที่ตรงที่สุดมาจากช่องว่างอัตราดอกเบี้ยเงินทุนที่ огромный
เนื่องจากยักษ์ใหญ่เทคโนโลยีของสหรัฐฯ (เช่น NVIDIA, Tesla, Apple) มีฐานนักลงทุนรายย่อยจำนวนมหาศาลทั่วโลก ในเครื่องมือเลเวอเรจสูงอย่างสัญญา perpetual อารมณ์เก็งกำไรฝั่ง long มักคึกคักกว่าตลาด现货อย่างมาก
ภาพ: เปรียบเทียบอัตราดอกเบี้ยเงินทุนต่อปีของสกุลเงินคริปโตหลักและสัญญา perpetual หุ้นสหรัฐฯ
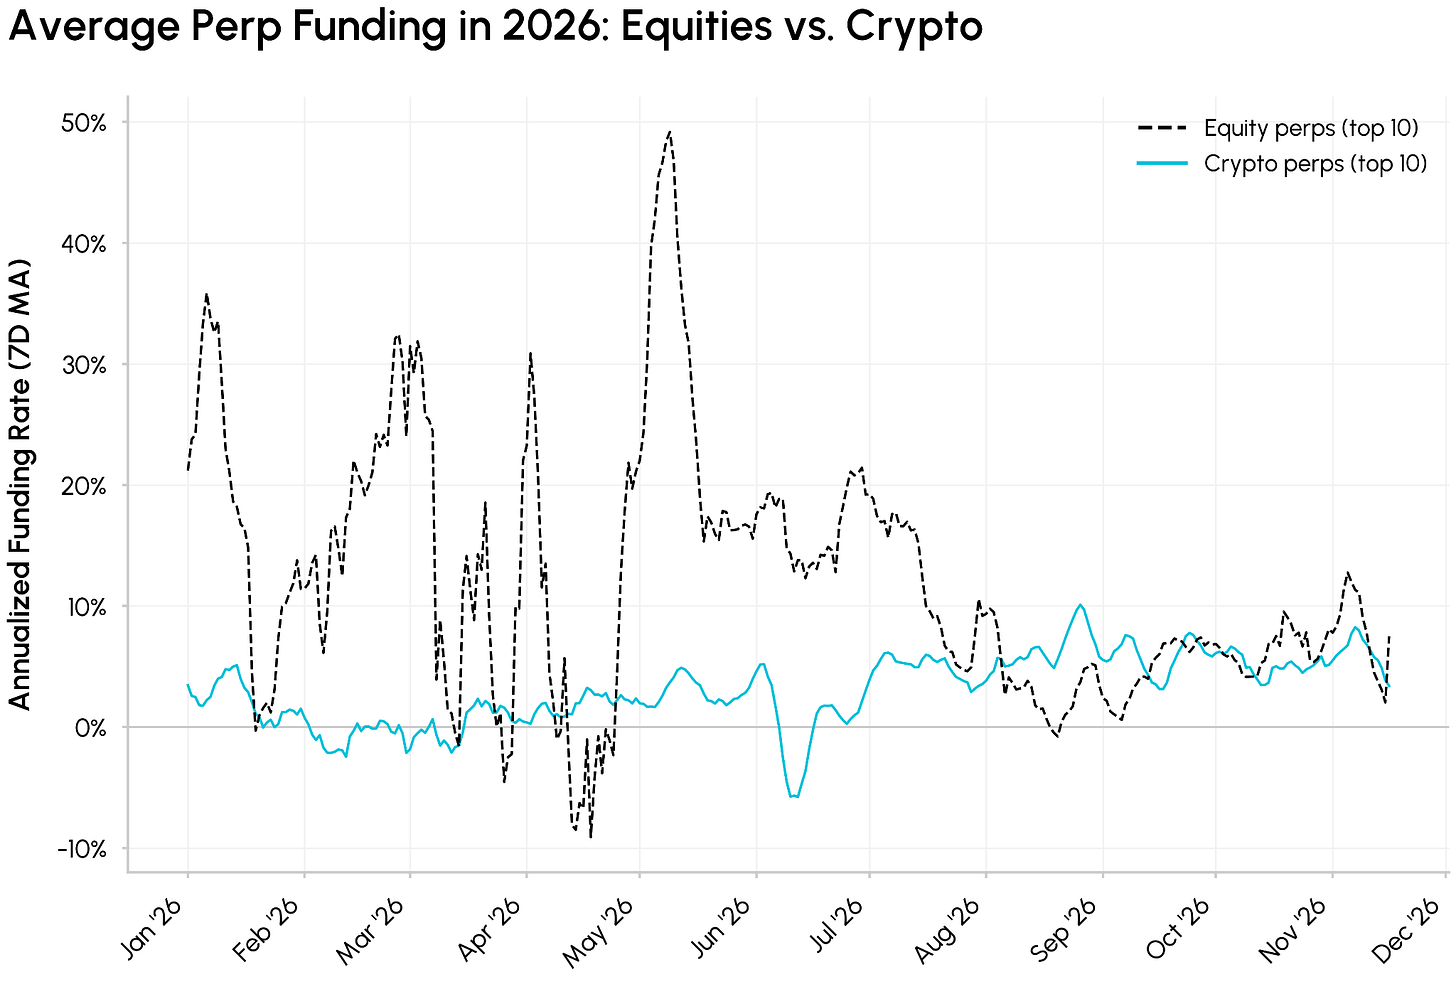
เพื่อรักษาราคาสัญญาให้ยึดโยงกับดัชนี现货 นักซื้อขายฝั่ง long ต้องจ่ายอัตราดอกเบี้ยเงินทุนสูงให้ฝั่ง short อย่างต่อเนื่อง สถิติแสดงให้เห็นว่าในปี 2026 สัญญา perpetual หุ้นสหรัฐฯ 10 อันดับแรกตามมูลค่า open interest มีอัตราดอกเบี้ยเงินทุนต่อปีเฉลี่ยประมาณ 11% และในช่วงพีค sogar ทะลุ 25%
ในทางกลับกัน สัญญา perpetual สินทรัพย์ native คริปโต 10 อันดับแรกในช่วงเดียวกันมีอัตราดอกเบี้ยเงินทุนต่อปีเพียงประมาณ 3% ส่วนต่างส่วนเกินสูงถึง 800 basis points มอบส่วน cushion กำไรที่น่าสนใจอย่างยิ่งให้กับสถาบันarbitrage
ภาพ: การวิเคราะห์ percentile อัตราดอกเบี้ยเงินทุนย้อนหลังของสัญญา perpetual หุ้น 10 อันดับแรก
รูปแบบการดำเนินงานของนักarbitrage ยังพัฒนาเป็นกลยุทธ์การซื้อขายแบบผสมรูปแบบใหม่: เปิด long หุ้นสหรัฐฯ 现货หรือ ETF ตะกร้าหุ้นในบัญชีโบรกเกอร์แบบดั้งเดิม พร้อมกับชอร์ตสัญญา perpetual หุ้นสหรัฐฯ ที่สอดคล้องกันบน Binance หรือ Hyperliquid เพื่อรับผลตอบแทนอัตราดอกเบี้ยเงินทุนต่อปี 11% แบบ passive ตลอด 24 ชั่วโมง
การแตกตัวของโครงสร้างตลาด: การแข่งขันสองด้านระหว่างแพลตฟอร์มซื้อขายและการเลือกสินทรัพย์
อย่างไรก็ตาม การซื้อขายbasisหุ้นไม่ใช่ "อาหารกลางวันฟรี" ที่ไม่มีอุปสรรคเลย เมื่อกองทุนที่มีความหลากหลายมากขึ้นเข้าร่วม ผลตอบแทนarbitrage เริ่มขึ้นอยู่กับกลไกการจับคู่คำสั่งของแพลตฟอร์มซื้อขายและการเลือกสินทรัพย์เฉพาะอย่างมาก
แพลตฟอร์มต่างๆ มีความแตกต่างอย่างมีนัยสำคัญในสูตรคำนวณอัตราดอกเบี้ยเงินทุน แหล่งที่มาของราคาดัชนี现货 ความถี่ในการชำระอัตราดอกเบี้ยเงินทุน (ทุก 8 ชั่วโมงเทียบกับทุก 1 ชั่วโมง) และกฎการชำระบัญชีหลักประกัน
ภาพ: การวิเคราะห์การกระจายตัวของอัตราดอกเบี้ยเงินทุนรายสินทรัพย์บนแพลตฟอร์มซื้อขายต่างๆ
ตัวอย่างเช่น DEX ระดับรองบางแห่งที่มีความลึกของผู้ทำตลาดไม่เพียงพอ คำสั่งซื้อแบบเลเวอเรจของรายใหญ่เพียงรายเดียว