


การสำรวจของ Bank of America: ผู้จัดการกองทุนลดถือหุ้นเทคโนโลยีมากที่สุดในรอบสองทศวรรษ แต่ถือเงินสดน้อยเกินไป “ความตื่นตระหนกยังไม่พอ”


- มุมมองหลัก: การสำรวจของ Bank of America ประจำเดือนพฤศจิกายนแสดงให้เห็นว่าผู้จัดการกองทุนทั่วโลกถอนตัวจากหุ้นเทคโนโลยีด้วยความเร็วสูงสุดนับตั้งแต่ปี 2006 โดยสัดส่วนการถือครองหุ้นเทคโนโลยีเกินน้ำหนักลดลงอย่างรวดเร็วจากสุทธิ 37% เหลือสุทธิ 12% "ฟองสบู่ AI" กลายเป็นความเสี่ยงหางอ้วนอันดับหนึ่ง แต่การถือครองเงินสดอยู่ในระดับต่ำและความตื่นตระหนกยังไม่เพียงพอ ยังไม่ปรากฏสัญญาณซื้อ
- ปัจจัยสำคัญ:
- สัดส่วนการถือครองหุ้นเทคโนโลยีเกินน้ำหนักลดลงรายเดือนมากที่สุดในรอบเกือบ 20 ปี เกินกว่าการลดตำแหน่งในช่วงวิกฤตการเงินปี 2008 และรอบการขึ้นดอกเบี้ยปี 2022
- "ฟองสบู่ AI" (34%) และ "เหตุการณ์ด้านเครดิตของผู้ให้บริการ AI ไฮเปอร์สเกล" (31%) รวมกันเป็น 65% กลายเป็นภัยคุกคามสูงสุดในสายตาของผู้จัดการกองทุน
- ผู้ตอบแบบสำรวจสุทธิ 38% ซึ่งเป็นสถิติสูงสุดเห็นว่าองค์กรใช้จ่ายด้าน AI มากเกินไป และ 52% คาดว่าจะมีผู้ให้บริการไฮเปอร์สเกลลดการใช้จ่ายด้านทุนในอีกหกเดือนข้างหน้า
- การถือครองเงินสดลดลงเหลือ 3.6% ต่ำกว่าเกณฑ์สัญญาณขายย้อนกลับที่ 4.0% ในอดีตผลตอบแทนมัธยฐานสี่สัปดาห์หลังจากสัญญาณลักษณะนี้อยู่ที่ -1%
- Nasdaq 100 ร่วงกว่า�า 4% ในเดือนนี้ ขณะที่ดัชนีเซมิคอนดักเตอร์ลดลงสะสม 27% นับตั้งแต่ต้นเดือนตุลาคม
- ความเชื่อมั่นต่อตลาดหุ้นยุโรปเพิ่มขึ้น โดยสุทธิ 67% คาดว่าจะปรับขึ้นในหนึ่งถึงสามเดือนข้างหน้า ส่วนฝรั่งเศสมีสัดส่วนความชอบสุทธิ -60% ซึ่งเป็นระดับต่ำสุดเป็นประวัติการณ์
ผู้เขียนต้นฉบับ: Yang Chen, Long Yue
แหล่งที่มาต้นฉบับ: Wallstreetcn
การสำรวจรายเดือนล่าสุดของ Bank of America แสดงให้เห็นว่า ผู้จัดการกองทุนทั่วโลกกำลังถอนตัวออกจากหุ้นเทคโนโลยีด้วยความเร็วสูงสุดนับตั้งแต่ปี 2006
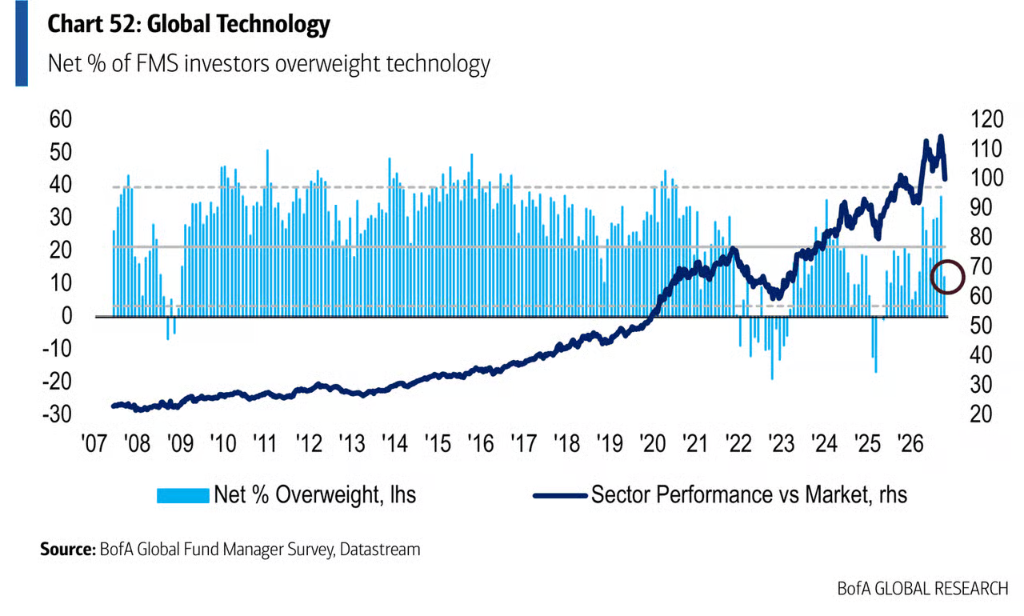
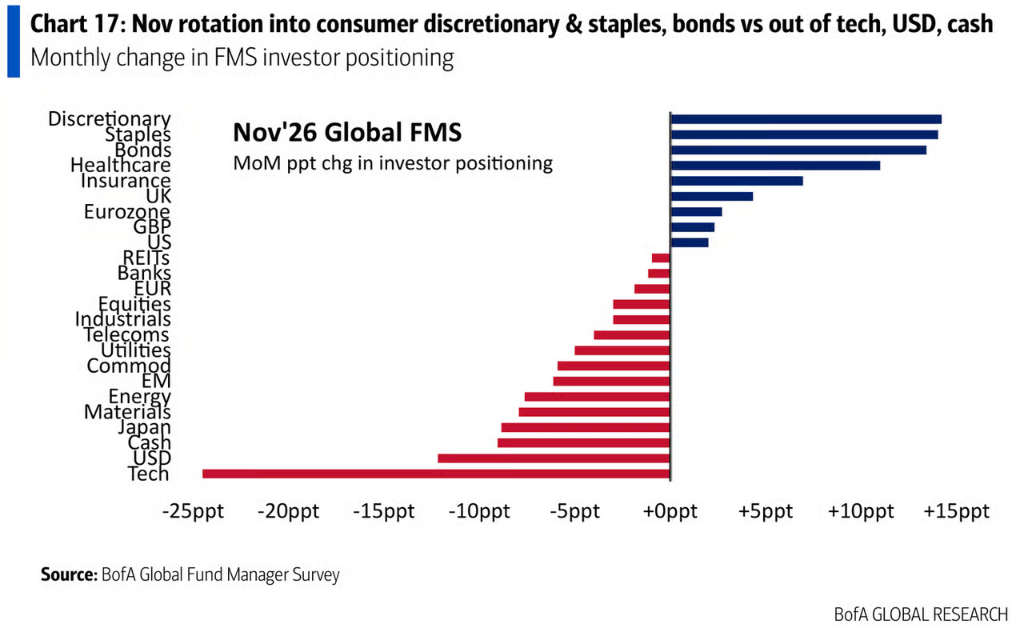
การสำรวจแสดงให้เห็นว่า สัดส่วนการถือครองหุ้นเทคโนโลยีเกินน้ำหนัก (overweight) ลดลงจากสุทธิ 37% ในเดือนตุลาคม เหลือสุทธิ 12% ซึ่งเป็นการลดลงรายเดือนที่มากที่สุดในรอบเกือบ 20 ปี
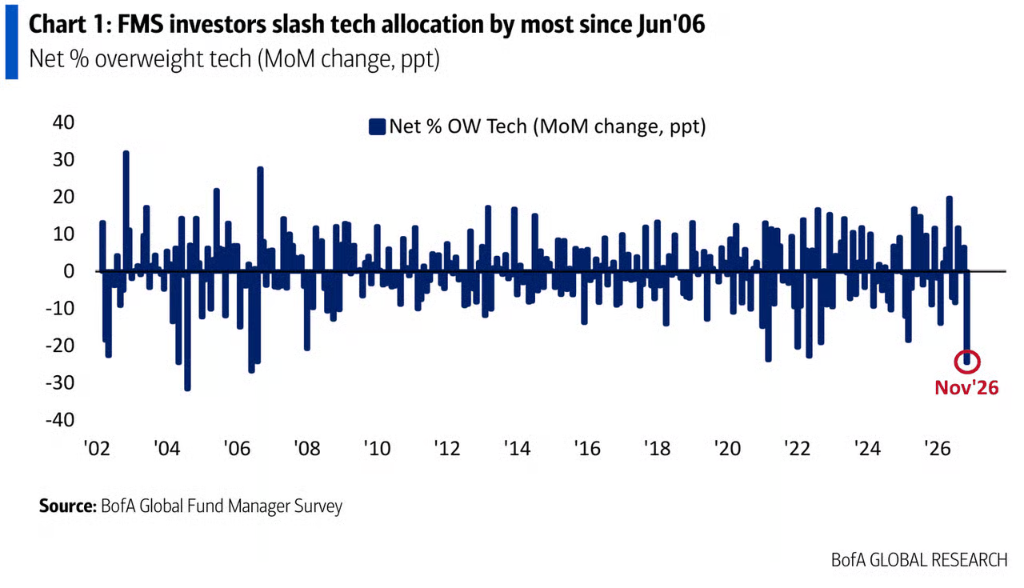
นักกลยุทธ์ของ BofA Michael Hartnett กล่าวในรายงานอย่างตรงไปตรงมาว่า "ความเฟื่องฟูและความคึกคะนองของ AI ได้สิ้นสุดลงแล้ว" และแนะนำให้นักลงทุนคงสถานะการถือครองแบบป้องกันตัว (defensive) ต่อไปในอีกหลายเดือนข้างหน้า
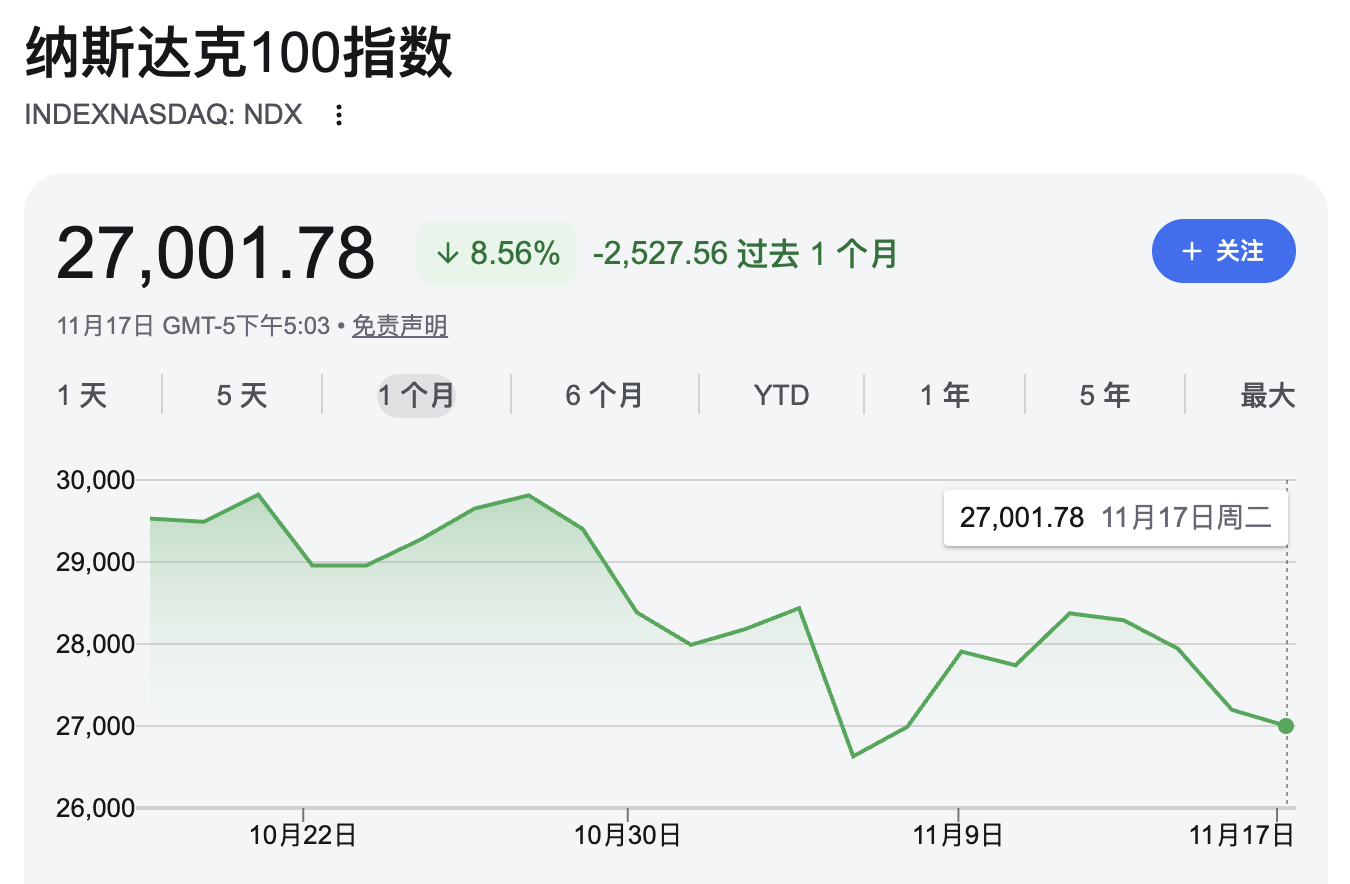
ผลตอบแทนตลาดได้ยืนยันการเปลี่ยนแปลงทางอารมณ์นี้ ดัชนี Nasdaq 100 ได้ปรับตัวลดลงเกิน 4% ในเดือนนี้ คาดว่าจะเป็นผลประกอบการเดือนพฤศจิกายนที่แย่ที่สุดนับตั้งแต่ปี 2008 ขณะที่ดัชนีหุ้นที่เกี่ยวข้องกับเซมิคอนดักเตอร์ได้ปรับตัวลดลงสะสม 27% นับตั้งแต่ต้นเดือนตุลาคม
การสำรวจนี้จัดทำขึ้นระหว่างวันที่ 6 ถึง 12 พฤศจิกายน ครอบคลุมผู้เข้าร่วม 169 รายในส่วนทั่วโลก ด้วยสินทรัพย์ภายใต้การจัดการรวม 461 พันล้านดอลลาร์สหรัฐ ส่วนประเด็นระดับภูมิภาคยุโรปมีผู้ตอบแบบสอบถาม 94 ราย ด้วยสินทรัพย์ภายใต้การจัดการรวม 241 พันล้านดอลลาร์สหรัฐ
หุ้นเทคโนโลยีถูกลดสถานะครั้งใหญ่ แต่ยังไม่ควรซื้อตอนราคาตก
ความกระตือรือร้นของผู้จัดการกองทุนที่มีต่อหุ้นเทคโนโลยีกำลังจางหายอย่างรวดเร็ว การสำรวจแสดงให้เห็นว่า สัดส่วนการถือครองหุ้นเทคโนโลยีเกินน้ำหนักลดลงจากสุทธิ 37% ในเดือนตุลาคม เหลือสุทธิ 12% ซึ่งเป็นการลดลงที่มากที่สุดนับตั้งแต่เดือนมิถุนายน 2006 เกินกว่าครั้งใด ๆ ในช่วงวิกฤตการเงินปี 2008 วัฏจักรการขึ้นดอกเบี้ยปี 2022 และช่วง "วันภาษีตอบโต้ 2 เมษายน" ของปีนี้
ปัจจุบันสถานะการถือครองหุ้นเทคโนโลยีต่ำกว่าค่าเฉลี่ยระยะยาวประมาณครึ่งหนึ่งของส่วนเบี่ยงเบนมาตรฐาน
นอกจากนี้ แผนก prime brokerage ของ Goldman Sachs ได้บันทึกการลดเลเวอเรจรายสัปดาห์ที่มากที่สุดของกองทุนเฮดจ์ฟันด์นับตั้งแต่เดือนมีนาคม 2020 เมื่อสองสัปดาห์ก่อน เมื่อสัปดาห์ที่แล้วกองทุนกลุ่มเดียวกันได้ขายหุ้นในช่วงที่ชิปฟื้นตัวแรงที่สุดนับตั้งแต่เดือนเมษายน ทำให้อัตราส่วน long-short ของหุ้นเทคโนโลยีของ Goldman Sachs ลดลงสู่ระดับต่ำสุดเป็นประวัติการณ์ เอกสาร 13F แสดงให้เห็นว่า Druckenmiller และคนอื่น ๆ ได้เริ่มลดการถือครองชิปตั้งแต่ไตรมาสที่สามแล้ว กองทุนเฮดจ์ฟันด์ออกไปก่อน เงินทุนระยะยาวตามมา
Hartnett แนะนำว่า เมื่อดูจากรูปแบบทางประวัติศาสตร์ จังหวะเข้าตลาดที่ดีที่สุดจะเกิดขึ้นหลังจากที่ผู้จัดการกองทุนลดสถานะหุ้นเทคโนโลยีลงไปอีกจนอยู่ในระดับ underweight การสำรวจในปัจจุบันยังไม่แสดงให้เห็นถึงความรู้สึก "ตื่นตระหนก" ของนักลงทุนมากพอ จึงยังไม่ควรเร่งเข้าตลาด
65% จัดให้ AI เป็นความเสี่ยงอันดับหนึ่ง
เบื้องหลังการหลบหนีออกจากหุ้นเทคโนโลยีอย่างพร้อมเพรียงของผู้จัดการกองทุน คือความเชื่อมั่นที่สั่นคลอนต่อเรื่องเล่า AI เอง
ในการโหวตความเสี่ยงหาง (tail risk) ที่ใหญ่ที่สุด "ฟองสบู่ AI" อยู่ในอันดับหนึ่งด้วย 34% ตามมาด้วย "เหตุการณ์ด้านเครดิตของผู้ให้บริการ AI ไฮเปอร์สเกล" ด้วย 31% รวมสองรายการเป็น 65% หมายความว่าสองในสามของผู้จัดการเงินในตลาดมองว่า AI เป็นภัยคุกคามที่ใหญ่ที่สุดต่อตลาดหุ้นและตลาดเครดิตในปัจจุบัน เมื่อเทียบกับเดือนตุลาคม ความเสี่ยงอันดับหนึ่งคือการปรับขึ้นของอัตราผลตอบแทนพันธบัตรอย่างไม่เป็นระเบียบ
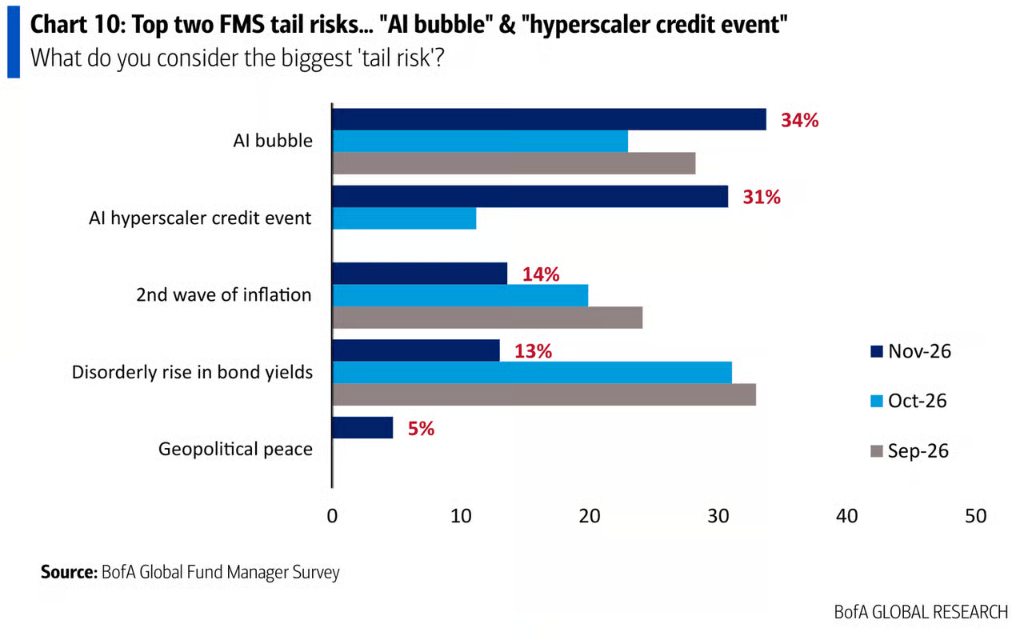
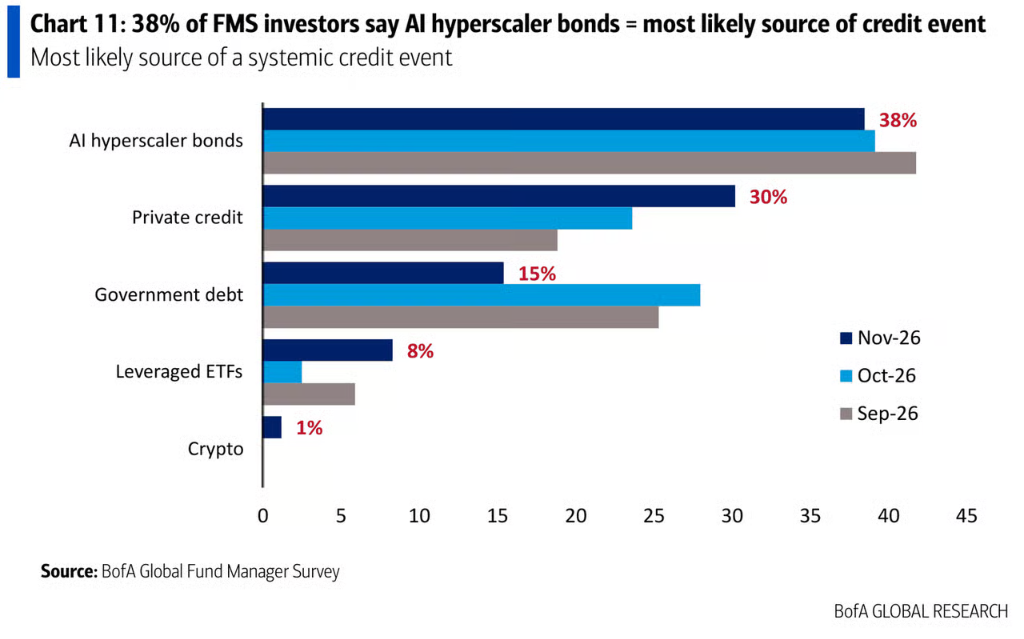
ในบรรดาแหล่งที่มามีแนวโน้มที่สุดที่จะก่อให้เกิดเหตุการณ์ด้านเครดิตเชิงระบบ 38% ของผู้ตอบแบบสอบถามชี้ไปที่พันธบัตรของผู้ให้บริการ AI ไฮเปอร์สเกล และ 30% ชี้ไปที่สินเชื่อภาคเอกชน
ในขณะเดียวกัน ความอดทนของนักลงทุนต่อการใช้จ่ายด้าน AI ขององค์กรก็หมดลงแล้ว สัดส่วนสุทธิ 38% ของผู้ตอบแบบสอบถามซึ่งเป็นสถิติสูงสุดมองว่าองค์กรลงทุนมากเกินไป สัดส่วนนี้เกินศูนย์เป็นครั้งแรกเมื่อปลายปีที่แล้ว และเพิ่มขึ้นอย่างต่อเนื่องนับตั้งแต่那时 ในคำถามที่ว่า "กระแสเงินสดขององค์กรควรใช้อย่างไร" 42% เห็นด้วยกับการปรับปรุงงบดุล 33% เห็นด้วยกับการตอบแทนผู้ถือหุ้น และเพียง 16% สนับสนุนการเพิ่มรายจ่ายลงทุน (capex) ซึ่งเป็นค่าที่ต่ำที่สุดนับตั้งแต่เดือนพฤษภาคม 2020 ซึ่งในขณะนั้นไม่มีใครรู้ว่าเศรษฐกิจจะยังคงอยู่หรือไม่ ในเดือนมกราคมของปีนี้ ตัวเลขนี้ยังอยู่ที่ 34%
52% ของผู้ตอบแบบสอบถามคาดว่าในอีกหกเดือนข้างหน้าจะมีผู้ให้บริการ AI ไฮเปอร์สเกลประกาศลดรายจ่ายลงทุน ในเดือนตุลาคมสัดส่วนนี้อยู่ที่ 30% ขณะที่ในเดือนกันยายนยังมี 79% ที่คิดว่าจะไม่มีการลดใด ๆ ในปีนี้
Hartnett อธิบายสัญญาณนี้ว่าเป็นเสียงที่ดังที่สุดของผู้จัดการกองทุนที่ส่งถึงองค์กรว่า "หยุดใช้จ่ายได้แล้ว" ในประวัติศาสตร์เสียงเรียกร้องนี้ไม่เคยดังกึกก้องเช่นนี้มาก่อน
เงินสดต่ำ ตื่นตระหนกไม่พอ Hartnett ปฏิเสธที่จะให้สัญญาณซื้อ
แม้ว่าอารมณ์จะเปลี่ยนไปอย่างชัดเจน แต่การเคลื่อนไหวจริงของเงินทุนกลับเล่าเรื่องอีกอย่างหนึ่ง
สัดส่วนการถือครองเงินสดลดลงจาก 3.9% เหลือ 3.6% ซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนสิงหาคม และอยู่ต่ำกว่าค่าเฉลี่ยระยะยาว 1.9 ส่วนเบี่ยงเบนมาตรฐาน ตาม "กฎเงินสด" ของ BofA เมื่อสัดส่วนเงินสดอยู่ในหรือต่ำกว่า 4.0% จะถือเป็นสัญญาณขายแบบสวนทาง (contrarian sell signal) สำหรับตลาดหุ้นทั่วโลก ตามรายงานของ Bloomberg นับตั้งแต่ปี 2011 ผลตอบแทนมัธยฐานภายในสี่สัปดาห์หลังจากสัญญาณดังกล่าวเกิดขึ้นอยู่ที่ -1% และเคยแย่ที่สุดถึง -29%
แม้หุ้นเทคโนโลยีจะเผชิญแรงกดดัน แต่ความกังวลของผู้จัดการกองทุนต่อแนวโน้มเศรษฐกิจมหภาคกลับอยู่ในระดับที่ไม่รุนแรงนัก มีเพียงประมาณ 3% ของผู้ตอบแบบสอบถามที่คาดว่าจะเกิดภาวะถดถอยในอีกหนึ่งปีข้างหน้า ตลาดหุ้นทั่วโลกยังคงเป็นสินทรัพย์ประเภทที่ดีที่สุดในปี 2027 ตามความเห็นพ้อง ดัชนีความเชื่อมั่นโดยรวมของ BofA ลดลงเล็กน้อยจาก 6.4 เหลือ 6.3 ซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนมิถุนายน
Bull & Bear Indicator ของ Hartnett ปัจจุบันอยู่ที่ 7.4 ต่ำกว่าจุดสูงสุดที่ 9.5 ที่แตะในเดือนกันยายนมาก แต่ยังห่างไกลจากระดับต่ำกว่า 2.0 ที่จะกระตุ้นสัญญาณซื้อแบบสวนทาง
Hartnett เขียนว่า:
ในการสำรวจเดือนพฤศจิกายน นักลงทุนมีมุมมองเชิงบวกในระดับมหภาค (เพียง 3% ที่คาดการณ์ภาวะถดถอย) และมีสถานะการถือครองเชิงบวกในระดับตลาด (เงินสดอยู่ในระดับต่ำมากที่ 3.6% และมองว่าตลาดหุ้นทั่วโลกจะเป็นสินทรัพย์ที่ผลตอบแทนดีที่สุดในปี 2027) แต่ความเฟื่องฟูและความคึกคะนองของ AI ได้สิ้นสุดลงแล้ว... เราคงจุดยืนการป้องกันตัวเชิงกลยุทธ์ไว้ การสำรวจเดือนพฤศจิกายนยังไม่แสดงให้เห็นถึงความตื่นตระหนกของนักลงทุนมากพอ จึงยังไม่ควรเข้าตลาด
หลายสถาบันยังมองบวกต่อตลาดในอนาคต
สถาบันอื่น ๆ ยังคงมีจุดยืนเชิงบวกต่อภาพรวมตลาดหุ้น Morgan Stanley ระบุในสัปดาห์นี้ว่า กระแสการใช้จ่ายด้าน AI จะทำให้ปี 2027 เป็น "ปีแห่งการเปิดรับความเสี่ยง" Goldman Sachs คาดว่าดัชนี S&P 500 จะปรับขึ้น 17% ในอีก 12 เดือนข้างหน้า ด้วยเป้าหมายที่ 8,700 จุด
ในด้านการจัดสรรสินทรัพย์ ประมาณ 36% ของผู้จัดการกองทุนคาดว่าหุ้นต่างประเทศจะเป็นสินทรัพย์ประเภทที่ผลตอบแทนดีที่สุดในปี 2027 ตามมาด้วยหุ้นสหรัฐฯ (24%) และทองคำ (17%)
ความเชื่อมั่นต่อตลาดหุ้นยุโรปเพิ่มขึ้น คาดการณ์กำไรดีขึ้น
เมื่อเทียบกับความเย็นลงของหุ้นเทคโนโลยีทั่วโลก อารมณ์การลงทุนในตลาดหุ้นยุโรปกลับดีขึ้นอย่างชัดเจน
สุทธิ 67% ของผู้จัดการกองทุนคาดว่าตลาดหุ้นยุโรปจะปรับขึ้นในหนึ่งถึงสามเดือนข้างหน้า สูงกว่าสุทธิ 44% ของเดือนที่แล้ว ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนกุมภาพันธ์ ผู้ตอบแบบสอบถามคาดว่าตลาดหุ้นยุโรปจะปรับขึ้นเฉลี่ย 5.92% ในอีก 12 เดือนข้างหน้า สูงกว่าที่คาดไว้ก่อนหน้าที่ 4.53% และคาดการณ์การเติบโตของกำไรต่อหุ้น (EPS) เฉลี่ยก็ปรับขึ้นจาก 6.09% เป็น 6.58% เช่นกัน
จากตรรกะของปัจจัยขับเคลื่อนกำไร การควบคุมต้นทุนกลายเป็นปัจจัยขับเคลื่อนอันดับหนึ่งของกำไรของบริษัทยุโรปในสายตาของ 43% ของผู้จัดการกองทุน ซึ่งเป็นการขึ้นสู่อันดับหนึ่งเป็นครั้งแรกนับตั้งแต่เดือนพฤษภาคม 37% ของผู้ตอบแบบสอบถามมองว่าการเติบโตของปริมาณขายหรือรายได้เป็นปัจจัยขับเคลื่อนหลัก และ 13% ชี้ไปที่การขยายอัตรากำไร
ในระดับมหภาค สุทธิ 40% ของผู้ตอบแบบสอบถามคาดว่าเศรษฐกิจยุโรปจะดีขึ้นในอีก 12 เดือนข้างหน้า สูงกว่าที่เคยเป็น 22% อย่างชัดเจน
ในระดับภาคอุตสาหกรรม กลุ่มสินค้าอุตสาหกรรมและบริการกลายเป็นกลุ่มที่มีสัดส่วนการถือครองเกินน้ำหนักสูงที่สุดเป็นครั้งแรกนับตั้งแต่กันยายน 2025 กลุ่มก่อสร้างและHealthcareก็เปลี่ยนจาก underweight เป็น overweight ขณะที่กลุ่มทรัพยากรพื้นฐานและพลังงานกลับสู่ระดับ neutral
กลุ่มยานยนต์ยังคงเป็นกลุ่มที่ได้รับความนิยมน้อยที่สุด ด้วยสัดส่วน underweight สุทธิสูงถึง 47% ในบรรดากลุ่มที่มองว่ามีแนวโน้มดีที่สุดในอีก 12 เดือนข้างหน้า ประมาณ 23% ของผู้ตอบแบบสอบถามเลือก Healthcare เป็นอันดับแรก ตามมาด้วยกลุ่มสินค้าอุปโภคบริโภคฟุ่มเฟือยและกลุ่มการเงินที่それぞれ 17%
ในบรรดาตลาดของแต่ละประเทศ สวิตเซอร์แลนด์กลายเป็นตลาดที่ได้รับความชื่นชอบมากที่สุดด้วยสัดส่วนความชอบสุทธิ 30% เยอรมนีอยู่อันดับสองด้วย 27% ส่วนฝรั่งเศสอยู่อันดับสุดท้ายด้วยสัดส่วนความชอบสุทธิ -60% ซึ่งเป็นระดับต่ำสุดเป็นประวัติการณ์





