


AI โครงสร้างพื้นฐานร้อนแรงกำลังเย็นลง? SemiAnalysis ปรับลดคาดการณ์กำลังประมวลผลในห้าปีข้างหน้าอย่างมีนัยสำคัญ NVIDIA รับผลกระทบหนักที่สุด


- ประเด็นหลัก: SemiAnalysis ปรับลดคาดการณ์การใช้จ่ายด้านทุน (capex) และความต้องการฮาร์ดแวร์ของ AI accelerator อย่างมีนัยสำคัญ โดยคาดการณ์ capex ปี 2030 ถูกลดลง 6.08 แสนล้านดอลลาร์ คาดการณ์การเติบโตของการลงทุนโครงสร้างพื้นฐาน AI กำลังถูกปรับเทียบใหม่เนื่องจากรายได้ที่ชะลอตัวและการระดมทุนที่ตึงตัวขึ้น
- ปัจจัยสำคัญ:
- คาดการณ์ capex ของ AI accelerator ทั่วโลกในช่วงปี 2028 ถึง 2030 ถูกปรับลดลง 28%, 41% และ 40% ตามลำดับ โดยปี 2030 ลดลงจาก 1.531 ล้านล้านดอลลาร์เหลือ 9.23 แสนล้านดอลลาร์
- คาดการณ์สะสมพื้นที่ส่งออกซิลิคอนเวเฟอร์邏ิกของ accelerator ในช่วงปี 2026 ถึง 2030 ถูกปรับลดลง 17% โดย NVIDIA คิดเป็น 66% ของการลดลง
- คาดการณ์ปริมาณการส่งออก HBM ทั่วโลกปี 2028 ลดลงจาก 9.0EB เหลือ 6.4EB ปรับลดลง 30% คาดการณ์ความต้องการกำลังไฟของ AI accelerator ปี 2030 ถูกปรับลดลง 34% เหลือ 80.7GW
- คาดการณ์การส่งออกของ NVIDIA ในช่วงปี 2027 ถึง 2030 ถูกปรับลดลง 22%, 39%, 56% และ 66% ตามลำดับ ราคาเฉลี่ยของ Feynman ลดลงจากประมาณ 1.1 แสนดอลลาร์เหลือประมาณ 7.8 หมื่นดอลลาร์
- รายได้สะสมของธุรกิจ ASIC ของ Broadcom ถูกปรับลดลงเพียง 11% ซึ่งส่วนใหญ่มาจากการปรับราคาอันเนื่องมาจากต้นทุน HBM ที่ลดลง ไม่ใช่จากการลดลงของการส่งออก
- อัตราการเติบโตของ ARR ของห้องปฏิบัติการ AI ชั้นนำในไตรมาสที่สามชะลอตัวลง นักลงทุนทั้งในตราสารหนี้และตราสารทุนมีความเต็มใจลงทุนในโครงสร้างพื้นฐาน AI ลดลง การเลือกตั้งกลางเทอมของสหรัฐฯ ทำให้ศูนย์ข้อมูลขนาด 5.8GW ต้องเลื่อนออกไป
ผู้เขียนต้นฉบับ: 卜淑情
แหล่งที่มาต้นฉบับ: 华尔街见闻
กระแสการลงทุนในโครงสร้างพื้นฐาน AI กำลังส่งสัญญาณชะลอตัวครั้งใหม่
สถาบันวิจัยเซมิคอนดักเตอร์ SemiAnalysis ในการอัปเดตโมเดลล่าสุดที่เผยแพร่เมื่อวันที่ 13 พฤศจิกายน ได้ปรับลดการคาดการณ์การจัดส่งตัวเร่งความเร็ว AI (AI accelerator) การใช้จ่ายลงทุน (capex) ความต้องการ HBM และความต้องการไฟฟ้าสำหรับหลายปีข้างหน้าลงอย่างมีนัยสำคัญ โดยเฉพาะอย่างยิ่งช่วงปี 2028 ถึง 2030 มีการปรับลดที่ชัดเจนเป็นพิเศษ: การคาดการณ์ capex ของตัวเร่งความเร็ว AI ทั่วโลกปี 2028 ถูกปรับลดลง 28% ปี 2029 และ 2030 ถูกปรับลดลง 41% และ 40% ตามลำดับ
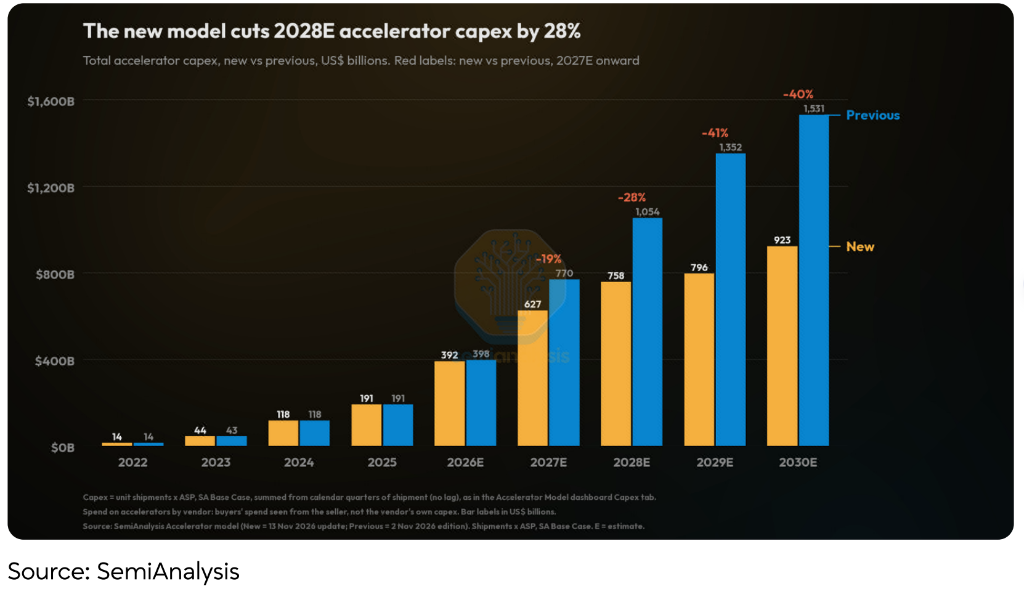
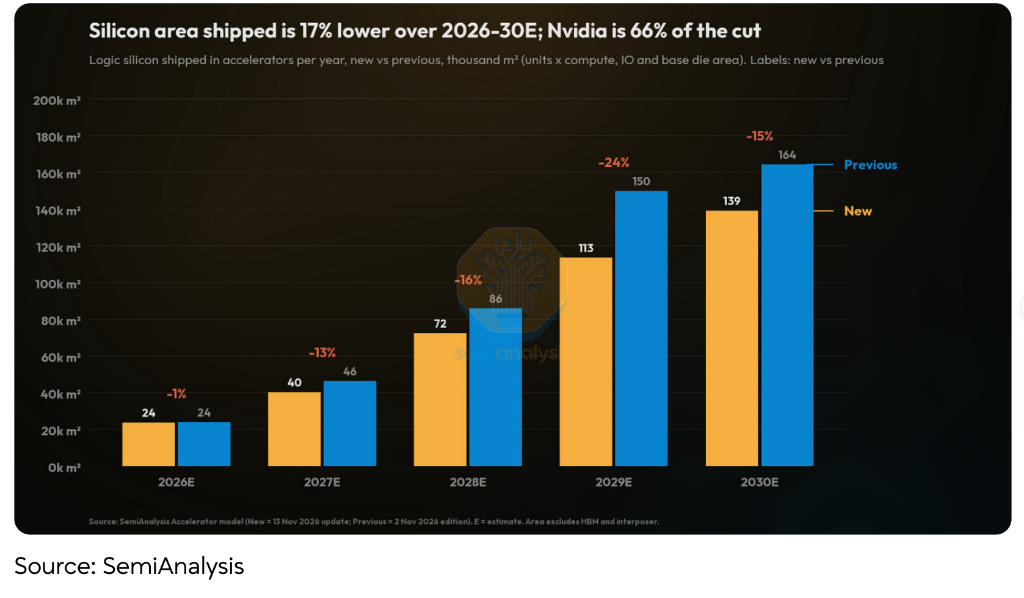
ตามโมเดลล่าสุด capex ของตัวเร่งความเร็ว AI ทั่วโลกในปี 2030 จะลดลงจาก 1.531 ล้านล้านดอลลาร์สหรัฐที่คาดการณ์ไว้ก่อนหน้านี้ เหลือ 9.23 แสนล้านดอลลาร์สหรัฐ ลดลง 6.08 แสนล้านดอลลาร์สหรัฐ ในขณะเดียวกัน การคาดการณ์สะสมพื้นที่จัดส่งเวเฟอร์ซิลิคอนลอจิกสำหรับตัวเร่งความเร็ว AI ช่วงปี 2026 ถึง 2030 ถูกปรับลดลง 17% โดย Nvidia คิดเป็น 66% ของปริมาณการปรับลด
ในการปรับคาดการณ์ครั้งนี้ Nvidia ได้รับผลกระทบมากที่สุด SemiAnalysis ไม่เพียงแต่ปรับลดการคาดการณ์การจัดส่งของ Nvidia ในอีกหลายปีข้างหน้าลงอย่างมีนัยสำคัญ แต่ยังปรับลดสมมติฐานราคาเฉลี่ยของผลิตภัณฑ์รุ่นใหม่ลงอีกด้วย โดยเห็นว่าจากการที่การแข่งขันในตลาดฮาร์ดแวร์ AI ทวีความรุนแรงขึ้น Nvidia จำเป็นต้องยอมรับอัตรากำไรที่ต่ำลงเพื่อรักษาความสามารถในการแข่งขัน
การคาดการณ์ capex AI ดิ่งลงอย่างรวดเร็ว คาดการณ์ปี 2030 ถูกปรับลด 6.08 แสนล้านดอลลาร์สหรัฐ
สัญญาณที่ชัดเจนที่สุดของการปรับครั้งนี้ของ SemiAnalysis คือการประเมินขนาด capex ของตัวเร่งความเร็ว AI ทั่วโลกใหม่
ตามโมเดลล่าสุด การคาดการณ์ capex ของตัวเร่งความเร็ว AI ทั่วโลกปี 2026 แทบไม่เปลี่ยนแปลง ยังคงอยู่ที่ประมาณ 3.92 แสนล้านดอลลาร์สหรัฐ แต่ตั้งแต่ปี 2027 เป็นต้นไป การคาดการณ์การเติบโตสูงแบบเดิมถูกปรับลดลงอย่างชัดเจน
การคาดการณ์ capex ปี 2027 ลดลงจาก 7.7 แสนล้านดอลลาร์สหรัฐก่อนหน้านี้ เหลือ 6.27 แสนล้านดอลลาร์สหรัฐ ปรับลด 19%; ปี 2028 ลดลงจาก 1.054 ล้านล้านดอลลาร์สหรัฐ เหลือ 7.58 แสนล้านดอลลาร์สหรัฐ ปรับลด 28%; ปี 2029 ลดลงจาก 1.352 ล้านล้านดอลลาร์สหรัฐ เหลือ 7.96 แสนล้านดอลลาร์สหรัฐ ปรับลด 41%; ปี 2030 ลดลงจาก 1.531 ล้านล้านดอลลาร์สหรัฐ เหลือ 9.23 แสนล้านดอลลาร์สหรัฐ ปรับลด 40%
ซึ่งหมายความว่าเส้นทางการขยายตัวด้วยความเร็วสูงอย่างต่อเนื่องของ capex ตัวเร่งความเร็ว AI ที่ SemiAnalysis เคยคาดการณ์ไว้ กำลังถูกแก้ไขอย่างชัดเจน โดยเฉพาะในปี 2029 และ 2030 ขนาดการลงทุนรายปีที่เดิมเกิน 1 ล้านล้านดอลลาร์สหรัฐ ตอนนี้ถูกปรับลดลงมาอยู่ในช่วง 8 แสนล้านถึง 9 แสนล้านดอลลาร์สหรัฐ
นี่ไม่ได้หมายความว่าการลงทุนในโครงสร้างพื้นฐาน AI จะหยุดเติบโต ตามการคาดการณ์ใหม่ capex ของตัวเร่งความเร็ว AI ทั่วโลกยังคงจะเติบโตจาก 3.92 แสนล้านดอลลาร์สหรัฐในปี 2026 เป็น 9.23 แสนล้านดอลลาร์สหรัฐในปี 2030 เพียงแต่ขนาดการเติบโตต่ำกว่าที่คาดการณ์ไว้ก่อนหน้านี้อย่างชัดเจน
เบื้องหลังการปรับลด capex คือการเปลี่ยนแปลงสองประการทั้งจากการเติบโตของรายได้ในอุตสาหกรรม AI และสภาพแวดล้อมทางการระดมทุน
SemiAnalysis ชี้ให้เห็นว่าการเติบโตของรายได้ประจำต่อปี (ARR) ที่เพิ่มขึ้นใหม่ในไตรมาสที่สามของห้องปฏิบัติการ AI ชั้นนำชะลอตัวลง ทำให้ต้องทบทวนขนาดรายได้ Token ที่ระบบนิเวศทั้งหมดสามารถสร้างได้ใหม่ เพื่อให้รายได้ธุรกิจ AI สามารถครอบคลุมต้นทุนการประมวลผลได้อย่างยั่งยืนมากขึ้น สถาบันจึงปรับลดการคาดการณ์การขยายตัวของอุปทานกำลังประมวลผลในอนาคตลงตามไปด้วย
ในขณะเดียวกัน ความเต็มใจในการลงทุนของนักลงทุนหนี้และนักลงทุนหุ้นใน capex โครงสร้างพื้นฐาน AI กำลังลดลง โดยเฉพาะโครงการที่ขาดการสนับสนุนการจัดซื้อที่ผูกพันจากผู้ให้บริการคลาวด์รายใหญ่ (Hyperscaler) ซึ่งจะส่งผลโดยตรงต่อการพัฒนาที่ดิน ไฟฟ้า และโครงสร้างอาคารหลัก (Shell) ของศูนย์ข้อมูล ทำให้อุปทานไฟฟ้าที่จะใช้สำหรับการติดตั้งระบบประมวลผล AI ในอนาคตลดลง
ผลการเลือกตั้งกลางเทอมของสหรัฐฯ ยิ่งเพิ่มแรงกดดันนี้มากขึ้น SemiAnalysis คาดว่าในอุปทานศูนย์ข้อมูลของสหรัฐฯ ที่เดิมมีกำหนดเปิดดำเนินการในช่วงครึ่งหลังของปี 2027 ถึงครึ่งแรกของปี 2028 จะมี 5.8GW ที่ถูกเลื่อนออกไป และปัจจัยด้านกฎระเบียบจะบีบอัดกำลังการผลิตศูนย์ข้อมูลในปี 2028 เพิ่มเติม
อย่างไรก็ตาม สถาบัน emphasizes เป็นพิเศษว่าความล่าช้าในการก่อสร้างศูนย์ข้อมูลที่เกิดจากการเลือกตั้งกลางเทอมเป็นเพียงปัจจัยเสริมของการปรับลดคาดการณ์ การชะลอตัวของรายได้ AI และสภาพแวดล้อมทางการระดมทุนที่ตึงตัวขึ้นต่างหากที่เป็นปัจจัยขับเคลื่อนที่สำคัญกว่า
พื้นที่จัดส่งเวเฟอร์ซิลิคอนถูกปรับลดสะสม 17% ความต้องการ HBM ก็ถูกแก้ไขอย่างมีนัยสำคัญ
นอกเหนือจากการปรับลดคาดการณ์ capex การประเมินความต้องการฮาร์ดแวร์จริงของ SemiAnalysis ก็มีแนวโน้มระมัดระวังมากขึ้นเช่นกัน
ตามโมเดลล่าสุด การคาดการณ์สะสมพื้นที่จัดส่งเวเฟอร์ซิลิคอนลอจิกสำหรับตัวเร่งความเร็ว AI ทั่วโลกช่วงปี 2026 ถึง 2030 ถูกปรับลดลง 17% โดยการคาดการณ์ปี 2027, 2028, 2029 และ 2030 ถูกปรับลดลง 13%, 16%, 24% และ 15% ตามลำดับ
ที่น่าสังเกตคือ Nvidia คิดเป็น 66% ของปริมาณการปรับลดพื้นที่จัดส่งเวเฟอร์ซิลิคอน ซึ่งหมายความว่าการปรับคาดการณ์ความต้องการฮาร์ดแวร์ AI ในรอบนี้ไม่ได้ทำให้ซัพพลายเออร์ทุกรายแบกรับแรงกดดันเท่ากัน Nvidia เป็นผู้ได้รับผลกระทบหลัก
การคาดการณ์ความต้องการ HBM ก็ถูกปรับลดลงอย่างชัดเจนเช่นกัน การคาดการณ์ปริมาณการจัดส่ง HBM ทั่วโลกปี 2028 ลดลงจาก 9.0EB ก่อนหน้านี้ เหลือ 6.4EB ปรับลด 30%; ปี 2029 ลดลงจาก 10.3EB เหลือ 7.9EB ปรับลด 23%; ปี 2030 ลดลงจาก 10.9EB เหลือ 9.6EB ปรับลด 12%
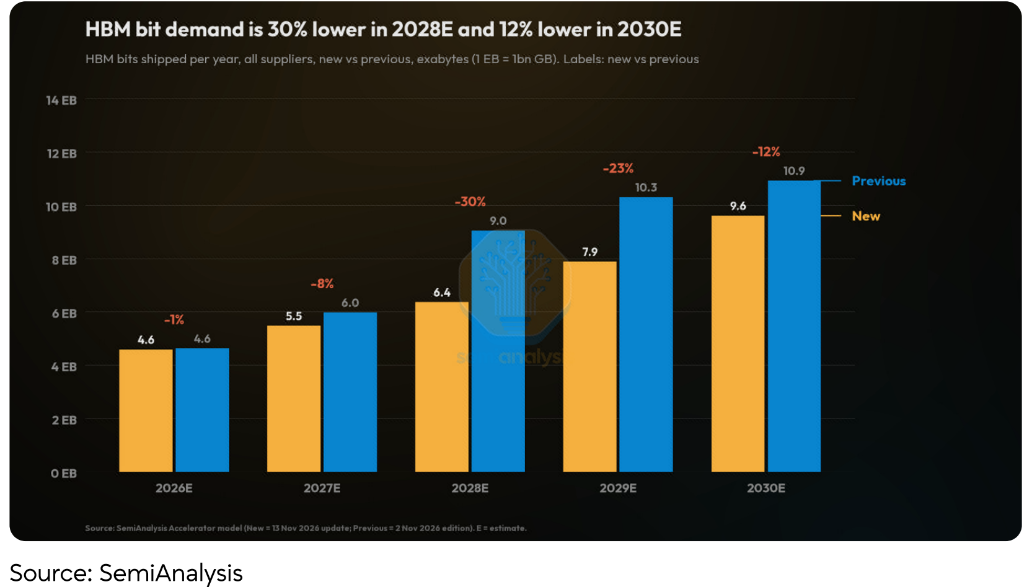
SemiAnalysis เห็นว่าสมดุลอุปสงค์อุปทานของ HBM กำลังดีขึ้น จึงปรับลดสมมติฐานราคา HBM ในอนาคตลง และส่งผ่านการเปลี่ยนแปลงราคาไปยังต้นทุนวัสดุ (BOM) ของชิป AI ประเภทต่างๆ
ก่อนหน้านี้ การเติบโตส่วนสำคัญของการใช้จ่ายโครงสร้างพื้นฐาน AI ในปี 2027 มาจากการเพิ่มขึ้นของราคา โดยเฉพาะราคาหน่วยความจำ การปรับลดคาดการณ์ราคาครั้งนี้ ในมุมมองของสถาบัน ยังหมายความว่าห่วงโซ่อุปทานกำลังกลับสู่สภาวะปกติมากขึ้น
นอกจากนี้ ความต้องการกำลังไฟของตัวเร่งความเร็ว AI ก็ถูกปรับลดลงอย่างมีนัยสำคัญ ตามการคาดการณ์ล่าสุด ความต้องการกำลังไฟของตัวเร่งความเร็ว AI ปี 2030 จะลดลงจาก 122.8GW ก่อนหน้านี้ เหลือ 80.7GW ปรับลด 34%; การคาดการณ์ปี 2029 ลดลงจาก 108.7GW เหลือ 72.5GW ปรับลด 33%
การเปลี่ยนแปลงนี้มาจากทั้งปริมาณการจัดส่งชิปที่ลดลง และการปรับสมมติฐานกำลังไฟต่อชิปในอนาคต SemiAnalysis ชี้ให้เห็นว่าไฟฟ้ายังคงเป็นปัจจัยจำกัด และกำลังไฟสูงสุดของชิปในแผนงานผลิตภัณฑ์ตัวเร่งความเร็วในอนาคตอาจมีแนวโน้มลดลงด้วย
Nvidia แบกรับแรงกดดันมากที่สุด คาดการณ์การจัดส่งชิปในอนาคตถูกปรับลดอย่างมีนัยสำคัญ
ในบรรดาซัพพลายเออร์ชิป AI รายใหญ่ Nvidia กลายเป็นบริษัทที่ได้รับผลกระทบมากที่สุดจากการปรับคาดการณ์ครั้งนี้
SemiAnalysis ตามเกณฑ์รายได้จากการประมวลผล (Compute Revenue) ได้ปรับลดการคาดการณ์การจัดส่งของ Nvidia ช่วงปี 2027 ถึง 2030 ลง 22%, 39%, 56% และ 66% ตามลำดับ; ตามเกณฑ์กำลังไฟรวมซึ่งรวมถึงระบบทั้งหมด การปรับลดอยู่ที่ 14%, 35%, 50% และ 59% ตามลำดับ
ด้านราคา SemiAnalysis ไม่เพียงแต่พิจารณาผลกระทบจากการลดลงของต้นทุน HBM แต่ยังเห็นว่า Nvidia จำเป็นต้องลดส่วนเพิ่มราคาในผลิตภัณฑ์ Feynman และรุ่นต่อๆ ไป เพื่อรับมือกับการแข่งขันที่ทวีความรุนแรงขึ้น
ในรายละเอียด ราคาเฉลี่ยของ Feynman ถูกปรับลดจากประมาณ 1.1 แสนดอลลาร์สหรัฐ เหลือประมาณ 7.8 หมื่นดอลลาร์สหรัฐ, Feynman Ultra จากประมาณ 1.75 แสนดอลลาร์สหรัฐ เหลือประมาณ 9.8 หมื่นดอลลาร์สหรัฐ, และ Feynman Next จากประมาณ 1.91 แสนดอลลาร์สหรัฐ เหลือประมาณ 1.18 แสนดอลลาร์สหรัฐ
การปรับลดทั้งปริมาณการจัดส่งและราคาขายจะสร้างแรงกดดันมากขึ้นต่อการคาดการณ์รายได้ในอนาคตของ Nvidia การปรับครั้งนี้ไม่เพียงเกี่ยวข้องกับ GPU แต่ยังรวมถึง Groq LPU และผลิตภัณฑ์ CPU แยกอีกด้วย
SemiAnalysis อธิบายว่า Nvidia ได้รับผลกระทบมากกว่า เป็นเพราะชิปของบริษัทมีความน่าสนใจลดลงเมื่อเทียบกับแพลตฟอร์มอื่นในพอร์ตการจัดซื้อกำลังประมวลผลของห้องปฏิบัติการ AI ขนาดใหญ่บางแห่ง
ยกตัวอย่าง Anthropic แพลตฟอร์มการประมวลผลหลักสี่แห่งที่ใช้ ได้แก่ TPU, Trainium, AMD GPU และ Nvidia GPU SemiAnalysis เห็นว่าเมื่อพิจารณาจากอัตราส่วนราคาต่อประสิทธิภาพ Nvidia GPU อยู่ในตำแหน่งชายขอบในบรรดาแพลตฟอร์มทั้งสี่ประเภทนี้ และ Anthropic มีแนวโน้มเลือกแพลตฟอร์มอื่นมากกว่า
ในส่วนของ OpenAI แม้ว่า GPU ยังคงมีบทบาทสำคัญในโครงสร้างพื้นฐาน แต่ AMD GPU ก็กลายเป็นตัวเลือกที่น่าสนใจอย่างมาก นอกจากนี้ OpenAI ยังจะให้ความสำคัญกับการติดตั้งโครงการ ASIC ที่พัฒนาขึ้นเอง เช่น Jalapeno และ Serrano รุ่นถัดไปเป็นลำดับแรก
ผู้ให้บริการคลาวด์รูปแบบใหม่ (Neocloud) ถือเป็นความเสี่ยงอีกประการหนึ่งของ Nvidia SemiAnalysis ชี้ให้เห็นว่า Nvidia มีการเปิดรับลูกค้า Neocloud สูงที่สุด โดยเฉพาะลูกค้าหางยาวที่มีขนาดเล็กกว่า องค์กรเหล่านี้กำลังเผชิญกับความเสี่ยงด้านการดำเนินโครงการและการระดมทุนที่สูงขึ้น
ที่น่าสังเกตคือ SemiAnalysis เน้นย้ำว่าการปรับโมเดลครั้งนี้ไม่ได้รวมผลกระทบที่อาจเกิดขึ้นจากการที่ Jensen Huang ลาออกจากตำแหน่ง CEO ของ Nvidia แม้ว่า Jensen Huang จะยังคงดำรงตำแหน่ง CEO สถาบันก็จะยังคงปรับลดคาดการณ์ในลักษณะเดียวกัน อย่างไรก็ตาม สถาบันเห็นว่าการเปลี่ยนแปลงผู้นำอาจเพิ่มความเสี่ยงขาลงจากการสูญเสียส่วนแบ่งตลาดของ Nvidia มากขึ้น
Broadcom ค่อนข้างมั่นคง AMD และ MediaTek เผชิญการปรับลดในระดับที่แตกต่างกัน
ในทางตรงกันข้ามกับ Nvidia อย่างชัดเจน Broadcom แสดงความยืดหยุ่นที่แข็งแกร่งกว่าในการปรับคาดการณ์ครั้งนี้
SemiAnalysis ปรับลดการคาดการณ์รายได้สะสมของธุรกิจ ASIC ของ Broadcom ช่วงปี 2026 ถึง 2030 ลง 11% สาเหตุหลักมาจากการปรับราคาเฉลี่ยที่เกิดจากการลดลงของต้นทุน HBM ไม่ใช่จากการ削减ปริมาณการจัดส่งในวงกว้าง
สถาบันเห็นว่าโครงการ ASIC หลักของ Broadcom รวมถึง Google TPU และโครงการที่เกี่ยวข้องกับ OpenAI และ Anthropic มีข้อได้เปรียบด้านอัตราส่วนราคาต่อประสิทธิภาพและประสิทธิภาพพลังงาน ในขณะที่ Broadcom ยังสามารถร่วมมือกับเจ้าหนี้เพื่อให้การสนับสนุนทางการเงินสำหรับที่ดิน ไฟฟ้า โครงสร้างอาคารหลัก และการติดตั้งระบบของศูนย์ข้อมูลได้
AMD ก็แสดงความยืดหยุ





