


การใช้งานกำลังเกิดขึ้นจริง ความมั่งคั่งกำลังระเหย: สามงบการเงินเจาะลึกรากเหง้าของความเจ็บปวดในอุตสาหกรรมคริปโต


- ประเด็นหลัก: แม้อุตสาหกรรมคริปโตจะมีการใช้งานจริงในด้าน stablecoin และการแปลงสินทรัพย์เป็นโทเคน แต่รากเหง้าของความเจ็บปวดในตลาดอยู่ที่งบดุล: มูลค่าตลาดของ ETH และ SOL ได้หายไปประมาณ 350 พันล้านดอลลาร์สหรัฐนับตั้งแต่เดือนตุลาคมปีที่แล้ว ซึ่งมากกว่าขนาดกระแสเงินสดของอุตสาหกรรมอย่างมาก การที่ราคาตกต่ำเป็นสาเหตุโดยตรงของความรู้สึกซบเซา
- ปัจจัยสำคัญ:
- Stablecoin และการแปลงสินทรัพย์เป็นโทเคนได้รับการยอมรับจากกระแสหลัก: รัฐมนตรีคลังสหรัฐฯ Bessent คาดการณ์ว่า stablecoin จะแตะ 2 ล้านล้านดอลลาร์ในระยะสั้น CEO ของ BlackRock กล่าวว่าสินทรัพย์ทั้งหมดจะถูกแปลงเป็นโทเคน Hyperliquid ร่วมมือกับ ICE ผลักดันสัญญา perpetual บนเชน
- รายได้ของอุตสาหกรรมเติบโตจำกัด: รายได้เพิ่มขึ้นประมาณ 8 พันล้านดอลลาร์นับตั้งแต่ปี 2021 แต่หากไม่นับ Tether กลับลดลงประมาณ 3 พันล้านดอลลาร์
- การระดมทุน VC ลดลง: เมื่อเทียบกับช่วงปี 2021-2022 เงินสดที่ไหลเข้าสู่อุตสาหกรรมลดลงประมาณ 15 พันล้านดอลลาร์ ส่งผลโดยตรงต่อค่าใช้จ่ายในการดำเนินงาน เช่น เงินเดือนและค่าเช่า
- ช่องโหว่ในงบดุลขนาดมหึมา: ปีนี้มีกระแสเงินสดไหลเข้าประมาณ 266 พันล้านดอลลาร์ แต่มูลค่าตลาดของ ETH และ SOL รวมกันหายไปประมาณ 350 พันล้านดอลลาร์ การจะเติมเต็มด้วยรายได้ต้องให้รายได้ของอุตสาหกรรมเติบโต 35 เท่า
- การประเมินมูลค่ากลับสู่ระดับที่สมเหตุสมผล: มูลค่าตลาดของ Cardano ลดจาก 8 หมื่นล้านดอลลาร์เหลือ 5 หมื่นล้านดอลลาร์ การประเมินมูลค่าของบริษัทบนเชนเริ่มสมเหตุสมผล
- สองเส้นทางการฟื้นฟู: หนึ่งคือการพัฒนาโทเคนที่สร้างรายได้ โทเคนระดับ HYPE เพียงไม่กี่ตัวก็สามารถปรับปรุงงบดุลได้อย่างมีนัยสำคัญ สองคือการเพิ่มมูลค่าตลาดรวมของสินทรัพย์สะสมมูลค่า เช่น BTC, ETH, SOL ขึ้น 350 พันล้านดอลลาร์ BTC เพียงเพิ่มขึ้นประมาณ 30% ก็เพียงพอ แต่เมื่อพิจารณาว่าผู้ถือ ETF จะไม่ลงทุนเพิ่ม อาจต้องเพิ่มขึ้นเกิน 60% ในความเป็นจริง
ผู้เขียนต้นฉบับ: Felipe Montealegre
แปลต้นฉบับ: AididiaoJP, Foresight News
อุตสาหกรรมคริปโตกำลังเกิดขึ้นจริง แต่กลับไม่มีใครดีใจได้
เมื่อไม่กี่ปีก่อน stablecoin และกองทุน tokenized ยังเป็นเพียงแนวคิดที่ไกลตัว ตลาดคาดการณ์ (prediction market) โปรโตคอลการกู้ยืม และ automated market maker (AMM) ในตอนนั้นยังเป็นแค่แนวคิดใน whitepaper ตอนนี้ รัฐมนตรีคลังสหรัฐฯ Bessent กล่าวว่า stablecoin จะพุ่งขึ้นแตะ 2 ล้านล้านดอลลาร์ในระยะสั้น; CEO ของ BlackRock Larry Fink กล่าวว่าสินทรัพย์ทั้งหมดจะถูก tokenized; Hyperliquid ก็ร่วมมือกับ ICE บริษัทแม่ของNYSE นำ perpetual contract บนเชนเข้าสู่ตลาดทุนสหรัฐฯ
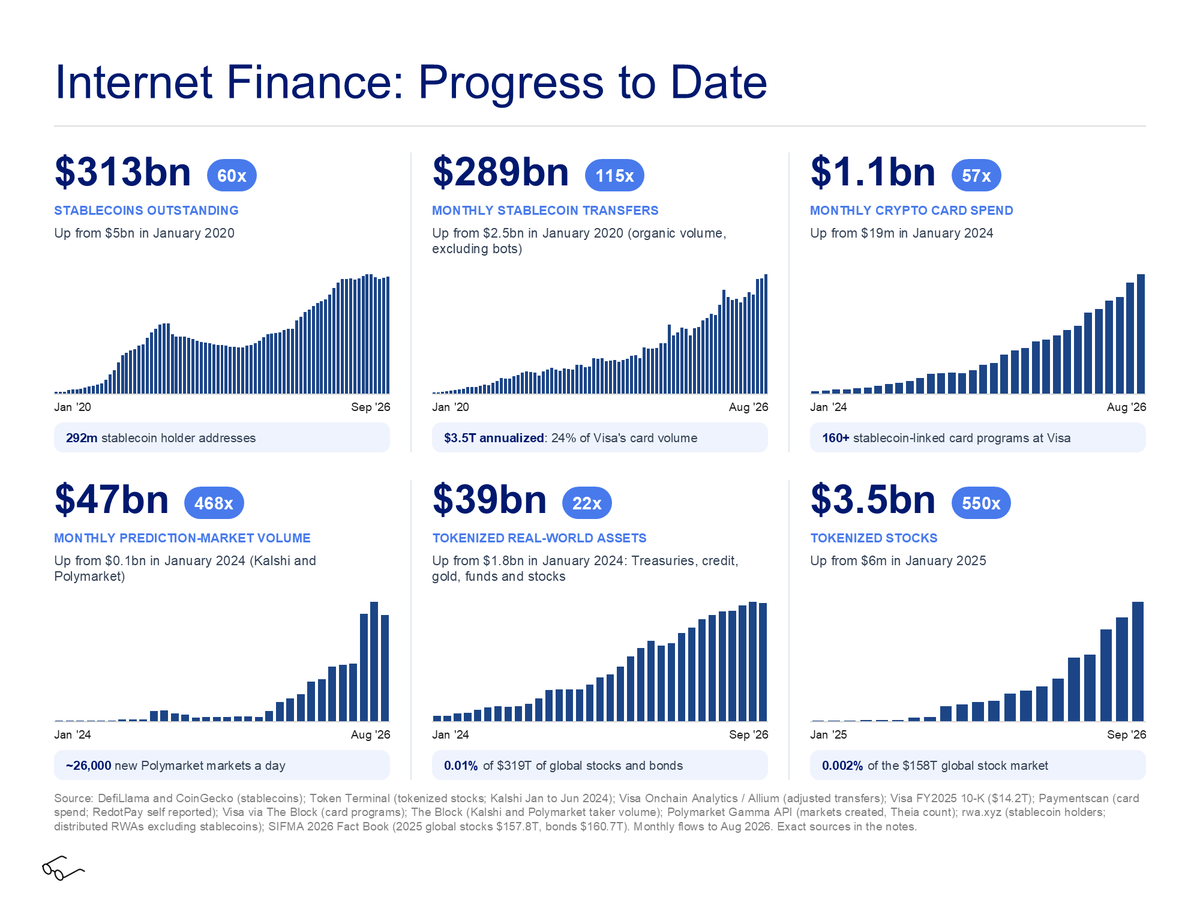
หากคุณเคยคิดว่าคริปโตจะเปลี่ยนตลาดการเงินโลก คุณคิดถูก แล้วทำไมยังเจ็บปวดขนาดนี้?
1. คริปโตกำลังเกิดขึ้นจริง
ตอนที่ผมเพิ่งเข้าสู่วงการ ผมเคยได้ยินคำแนะนำหนึ่ง: อย่าไปอยู่บริษัทที่แม้แต่กองทุนรุ่นล่าสุดก็ยังไม่ได้ carry ไม่ใช่เพราะจ่ายเงินเดือนไม่ไหว แต่เพราะวัฒนธรรมบริษัทจะทำให้รู้สึกแย่ คนเราจะมีความสุขได้ก็ต่อเมื่อทำงานหนักแล้วยังหาเงินได้
หลักการนี้ใช้ได้กับอุตสาหกรรมเช่นกัน หากต้องการเห็นสถานะของอุตสาหกรรมคริปโตอย่างชัดเจน สามารถลดทอนให้เหลือรายงานการเงินสามฉบับ: งบกำไรขาดทุน งบกระแสเงินสด และงบดุล
2. งบกำไรขาดทุน: รายได้ยังไม่มากพอ
ดูแค่รายได้ก่อน ต้นทุนส่วนใหญ่ของอุตสาหกรรมนี้ท้ายที่สุดไหลไปสู่ผู้ประกอบวิชาชีพ: วิศวกร, business development, validator, auditor และอื่นๆ
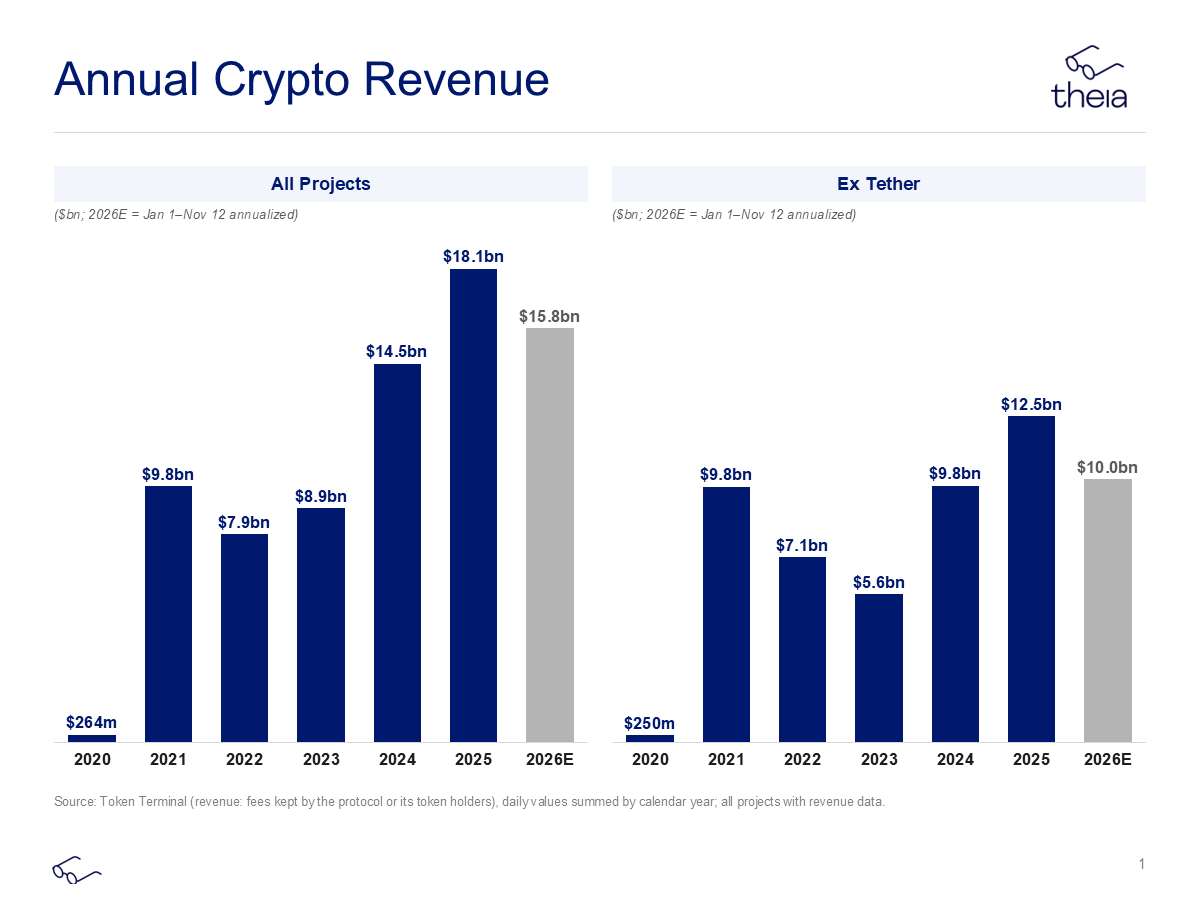
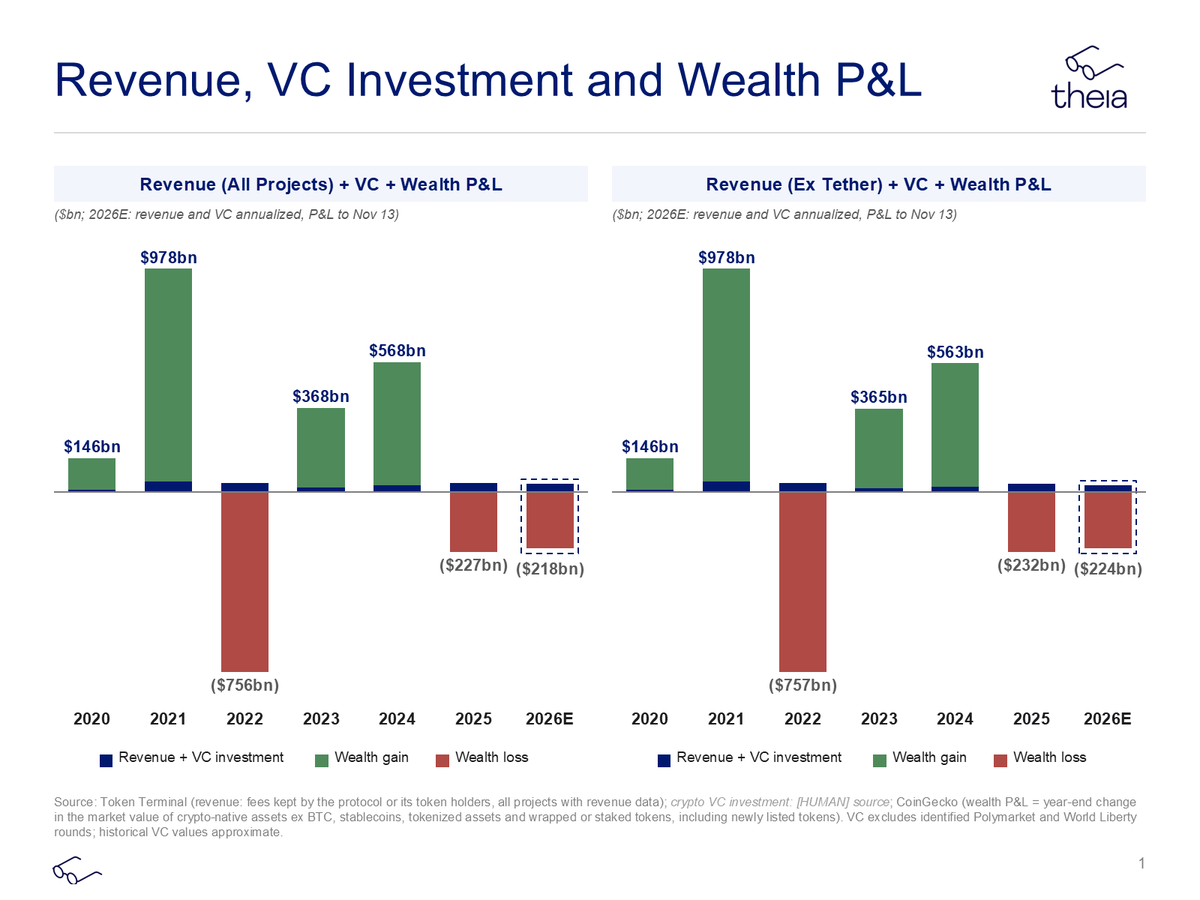
รายได้ยังพอไปได้: เพิ่มขึ้นประมาณ 8 พันล้านดอลลาร์ตั้งแต่ปี 2021; แต่หากตัด Tether ออก กลับลดลงประมาณ 3 พันล้านดอลลาร์
3. งบกระแสเงินสด: เงินจาก VC กำลังลดลง
งบกระแสเงินสดดูสามส่วน: กระแสเงินสดจากการดำเนินงาน, กระแสเงินสดจากการลงทุน, กระแสเงินสดจากการจัดหาเงิน
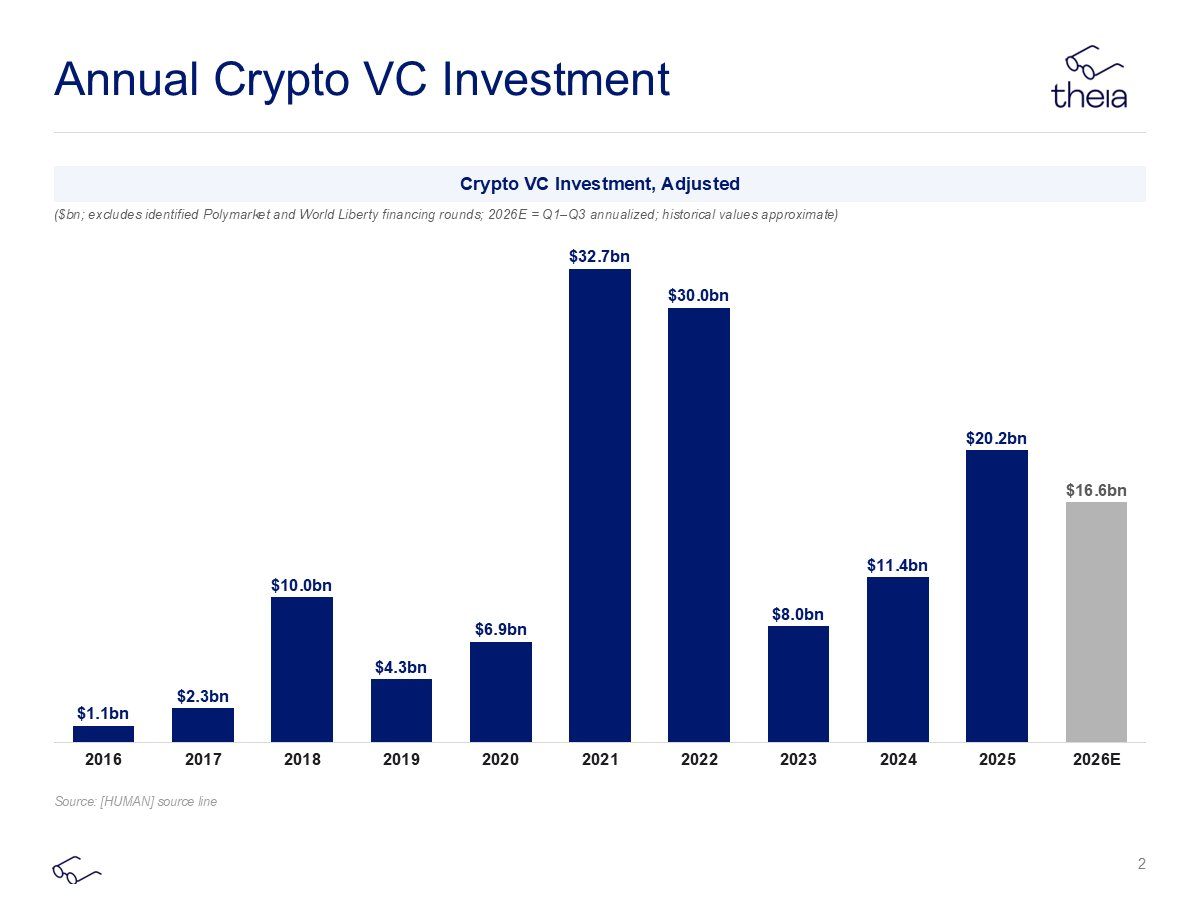
กระแสเงินสดจากการดำเนินงานสามารถใช้รายได้ข้างต้นแทนได้อย่างคร่าวๆ อุตสาหกรรมคริปโตมี capital expenditure น้อยมาก กระแสเงินสดจากการลงทุนจึงไม่ส่งผลมาก สิ่งที่สำคัญจริงๆ คือกระแสเงินสดจากการจัดหาเงิน: ในอดีต เงินเดือนและค่าเช่าสำนักงานของคนส่วนใหญ่ในอุตสาหกรรมนี้ล้วนมาจากเงินที่ VC ลงทุน
การนำรายได้และเงินลงทุน VC มารวมกัน จึงเป็นเงินที่ไหลเข้าสู่อุตสาหกรรมเพื่อจ่ายเงินเดือน ค่าเช่าสำนักงาน ค่าตรวจสอบบัญชี ค่าที่ปรึกษา ค่ารับสมัครงาน และค่า validator ส่วนที่เหลือจึงเป็นกำไรของนักลงทุน; และนักลงทุนยังต้องแบ่งเงินให้ LP เพื่อระดมทุนต่อได้
ปัญหาคือ เมื่อเทียบกับปี 2021 และ 2022 เงินสดที่ไหลเข้าสู่อุตสาหกรรมนี้ลดลงประมาณ 15 พันล้านดอลลาร์ การตัด Tether ออกเพราะกระแสเงินสดของมันกระจุกตัวสูงมาก เงินจำนวนนี้สามารถจ่ายเงินเดือนได้มาก แต่ยังไม่เพียงพอที่จะอธิบายการพังทลายในระดับนี้ของตลาดคริปโต
4. งบดุลคือรากของปัญหา
รากของปัญหาอยู่ที่งบดุล
ปีนี้มีเงินสดประมาณ 266 พันล้านดอลลาร์ไหลเข้าสู่อุตสาหกรรมนี้; แต่ตั้งแต่เดือนตุลาคมปีที่แล้ว มูลค่าตลาดของ Ethereum และ Solana เพียงสองตัวก็หายไปรวมกันประมาณ 3.5 แสนล้านดอลลาร์ โปรดทราบว่านี่คือมูลค่าทางบัญชีที่หดตัว ไม่ใช่เงินสดที่ไหลออก
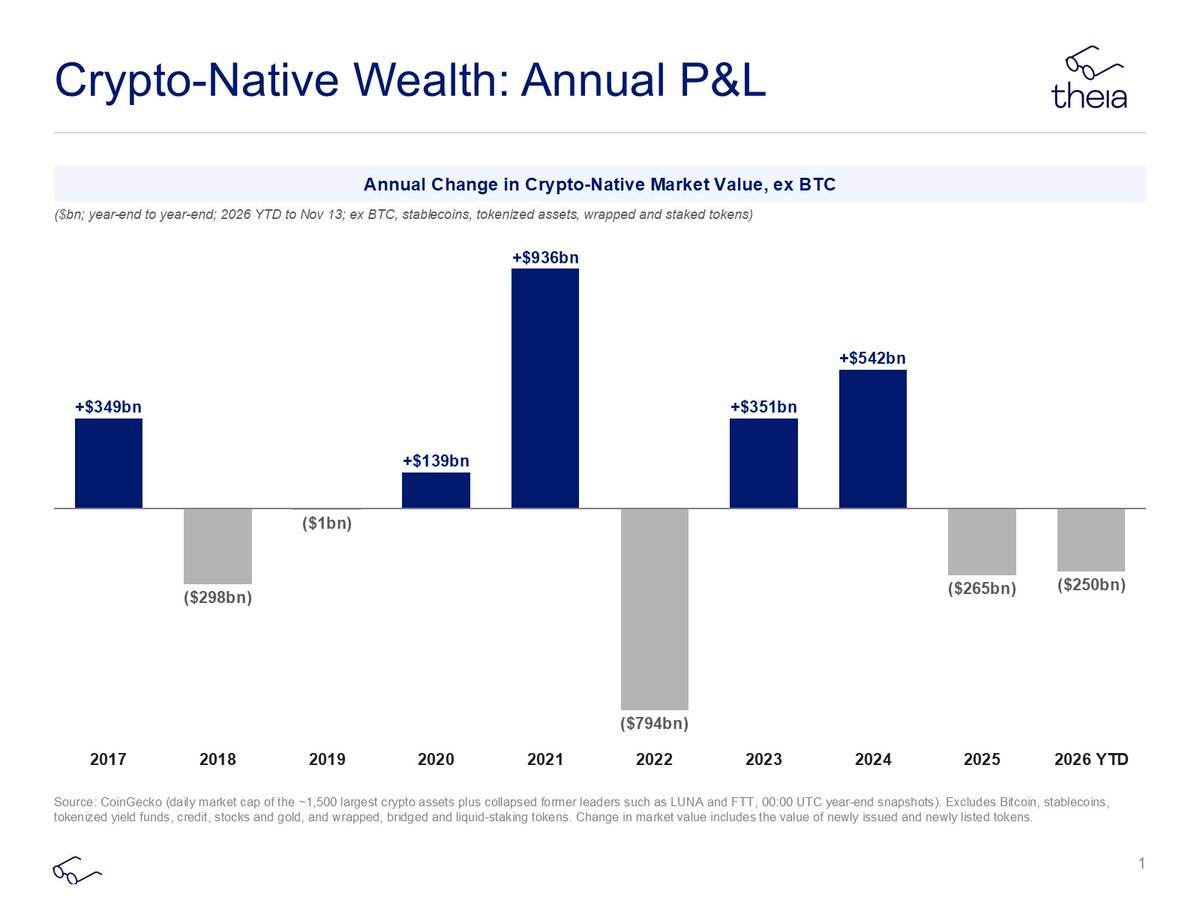
อุตสาหกรรมคริปโตนั้นพิเศษมาก: มูลค่าสินทรัพย์สูงเกินเหตุเมื่อเทียบกับกระแสเงินสด ไม่ว่า tokenized stock จะเติบโตแค่ไหน stablecoin จะขยายตัวแค่ไหน ก็ไม่อาจอุดรูโหว่งบดุล 3.5 แสนล้านดอลลาร์ได้ หากจะใช้รายได้อุดขาดทุนของ ETH และ SOL อุตสาหกรรมต้องมีรายได้เติบโต 35 เท่า เทียบเท่ารายได้ระดับ Hyperliquid จำนวน 350 แห่ง
เมื่อนำตัวเลขทั้งหมดมาดูรวมกัน งบดุลของอุตสาหกรรมคือปัจจัยขับเคลื่อนเดียวที่สำคัญจริงๆ
ผมคิดว่า การเข้าใจว่ารายงานการเงินสามฉบับของอุตสาหกรรมหนึ่งเปลี่ยนแปลงอย่างไรตามเวลา โดยเฉพาะการมองให้ชัดว่าเงินไหลอย่างไร—ใครลงเงินเข้าสู่อุตสาหกรรม ใครดึงเงินออก และเงินถูกใช้ไปที่ไหน—ก็จะเข้าใจสถานะของอุตสาหกรรมนั้นได้ Silicon Valley, private equity ของสหรัฐฯ และ AI ก็สามารถมองแบบนี้ได้ บทความนี้ได้ลดทอนรายงานการเงินของอุตสาหกรรมคริปโตให้เรียบง่ายที่สุด แต่ก็เพียงพอที่จะอธิบายตลาดปัจจุบัน: ทุกคนเศร้า ก็เพราะราคาตกลง
5. สองทางออกสำหรับปี 2027 และ 2028
มีเหตุผลหลายประการที่ให้มองในแง่ดี
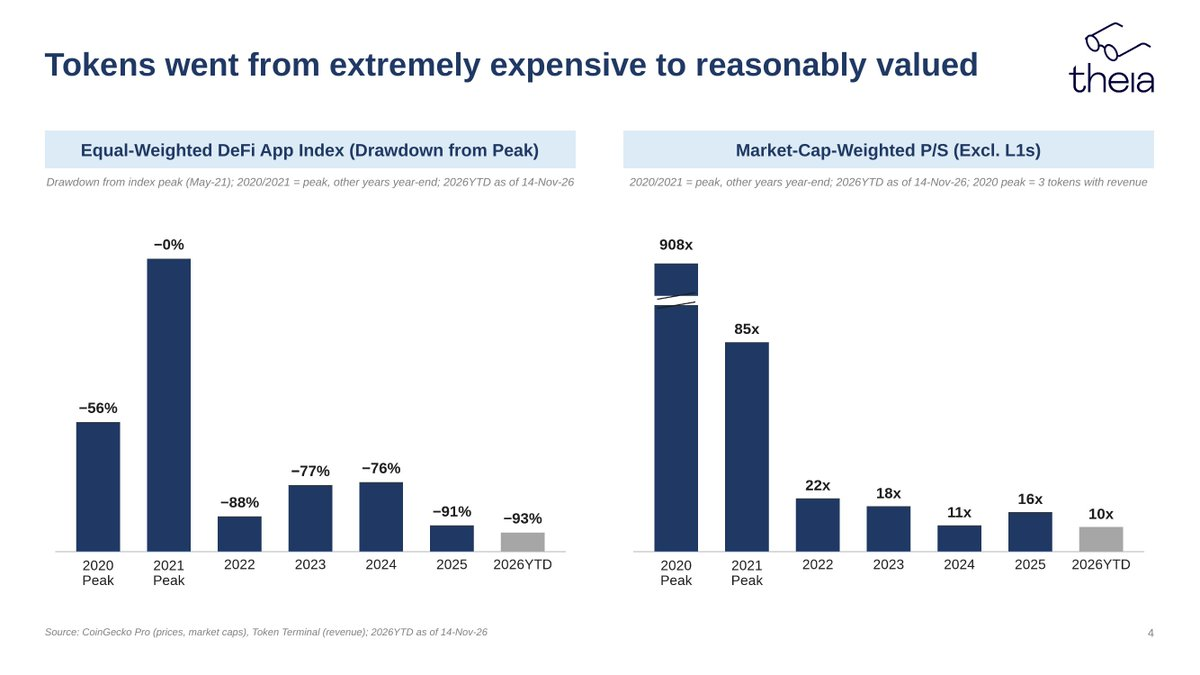
ประการแรก ช่วงเวลาที่เลวร้ายที่สุดอาจผ่านไปแล้ว การประเมินมูลค่าของบริษัทบนเชนกลับสู่ระดับที่สมเหตุสมผลแล้ว มูลค่าตลาดของเหรียญอย่าง Cardano ลดจาก 8 หมื่นล้านดอลลาร์เหลือ 5 พันล้านดอลลาร์
ทางออกหนึ่งคือโทเคนที่สร้างรายได้ จริงอยู่ ที่จะใช้รายได้อุดขาดทุน 3.5 แสนล้านดอลลาร์ของ ETH และ SOL ต้องสร้าง Hyperliquid ถึง 350 แห่ง; แต่หากจะดึงงบดุลของอุตสาหกรรมกลับไปสู่ช่วงที่ดีที่สุดของปี 2024 เพียงมีโทเคนระดับ HYPE ไม่กี่ตัวก็เพียงพอ
อีกทางหนึ่ง คือการที่มูลค่าตลาดรวมของสินทรัพย์ที่มีคุณสมบัติเก็บมูลค่าอย่าง BTC, ETH, SOL, ZEC เพิ่มขึ้น 3.5 แสนล้านดอลลาร์ คำนวณคร่าวๆ แค่ BTC ขึ้น 30% ก็พอ; แต่เมื่อตัดผู้ถือ ETF และผู้ถือ Bitcoin ที่จะไม่นำกำไรกลับมาลงทุนในอุตสาหกรรมออกแล้ว ในความเป็นจริงอาจต้องขึ้นเกิน 60% หรือ ETH และ SOL กลับไปสู่จุดสูงสุดเป็นประวัติการณ์ นี่ไม่ใช่ความเห็นใหม่ แต่คณิตศาสตร์ก็คือคณิตศาสตร์





