


- Core View: A strong dollar is tightening global liquidity and suppressing risk assets. BofA strategist Hartnett postpones the timing for rotating into risk assets to next spring, waiting for signals of a dollar peak and a pullback in oil prices and U.S. Treasury yields.
- Key Elements:
- The dollar index closed at 103.42, a new year-to-date high, combined with gold falling below $4,000, seen as a signal of global liquidity contraction.
- Gold is down 10.4% year-to-date, Bitcoin down 18.9%, government bonds down 3.6%, and emerging market bonds saw a single-week outflow of $1.5 billion.
- All three entry conditions (WTI below $70, 10-year U.S. Treasury yield falling below 4.5%, and a weakening dollar) have not been met.
- Fed officials signaled a 50 basis point rate hike in December, and Goldman Sachs has incorporated a March rate hike into its baseline forecast.
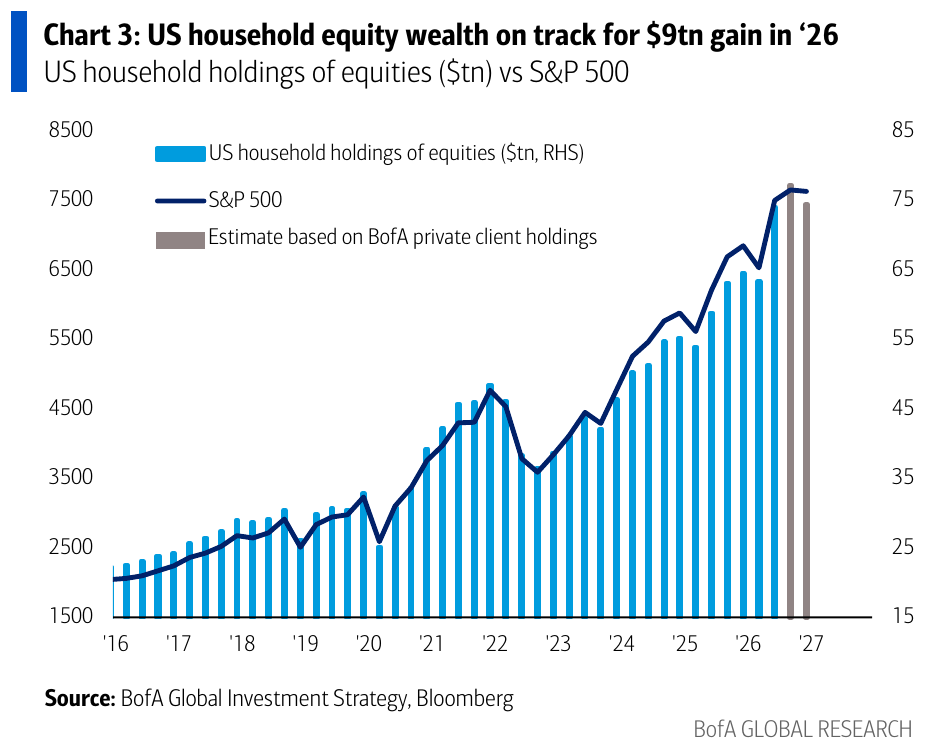
- U.S. household stock wealth has increased by $19 trillion since January 2025 to $74 trillion, supporting consumption and the economy.
- The market consensus for S&P 500 earnings growth is 18%, while Goldman Sachs forecasts only 11%, corresponding to an index level of about 7,100 points, close to the 7,000-point bear market trigger range.
ผู้เขียนต้นฉบับ:เปา อี้หลง, เยี่ย เจิน
แหล่งที่มาต้นฉบับ:Wallstreetcn
ดอลลาร์ที่พุ่งสูงขึ้นอย่างต่อเนื่องกำลังรัดสภาพคล่องทั่วโลก และกลายเป็น "ลูกบอลทำลายล้าง" ของตลาดการเงิน กดดันสินทรัพย์เสี่ยงและสินค้าโภคภัณฑ์ทั่วโลก สินทรัพย์เสี่ยงยังคงเป็นเรื่องยากที่จะเข้าซื้อ
นี่คือมุมมองของ Michael Hartnett หัวหน้านักกลยุทธ์การลงทุนของ Bank of America ในรายงาน 《Flow Show》ฉบับล่าสุดของเขา เขาเชื่อว่าตลาดปัจจุบันเผชิญกับสามความขัดแย้งหลัก——วัฏจักรการ收紧ของเฟดยังห่างไกลจากจุดสิ้นสุด รัฐบาลพยุงตลาดสร้างกำแพงกันฝ่ายขาย และผลกระทบความมั่งคั่งของผู้บริโภคที่มีทรัพย์สินสูงพยุงเศรษฐกิจ ซึ่งหมายความว่าสินทรัพย์เสี่ยงในปัจจุบันไม่คุ้มค่าที่จะไล่ตามราคาที่สูงขึ้น และก็ยากที่จะชอร์ตอย่างปลอดภัย
Hartnett เลื่อน "เส้นชัย" ที่เขาเคยคาดว่าจะเห็นตลาดขาขึ้นในช่วงปลายปีออกไปอีกครั้ง เดิมทีคาดว่าหลังการเลือกตั้งกลางเทอม ก่อนวันขอบคุณพระเจ้า ตลาดอาจเริ่มการปรับตัวขึ้นช่วงปลายปี แต่ข้อมูลการจ้างงานที่สูงเกินคาดอย่างมาก อัตราเงินเฟ้อที่ร้อนแรงติดต่อกันสามเดือน และเจ้าหน้าที่เฟดที่ส่งสัญญาณขึ้นดอกเบี้ย 50 จุดฐาน ได้ทำให้จังหวะทั้งหมดปั่นป่วนอย่างสิ้นเชิง มีเพียงการรอให้ราคาน้ำมัน อัตราผลตอบแทนพันธบัตรสหรัฐฯ และดอลลาร์ทั้งสามตัวชี้วัดปรับตัวลงพร้อมกันเท่านั้น จึงจะมีสัญญาณเพิ่มสถานะ——และการรอครั้งนี้อาจต้องรอถึงฤดูใบไม้ผลิปีหน้า
วันศุกร์ที่แล้ว ดัชนีดอลลาร์ปิดที่ 103.42 ทำสถิติสูงสุดใหม่ของปี Hartnett ระบุว่าเป็น "ลูกบอลทำลายล้าง" ของสภาพคล่องทั่วโลก——ดอลลาร์ที่แข็งค่าอย่างต่อเนื่องประกอบกับทองคำที่ร่วงต่ำกว่า 4,000 ดอลลาร์ ในกรอบการวิเคราะห์ของเขาหมายความว่าสภาพคล่องทั่วโลกกำลังหดตัว
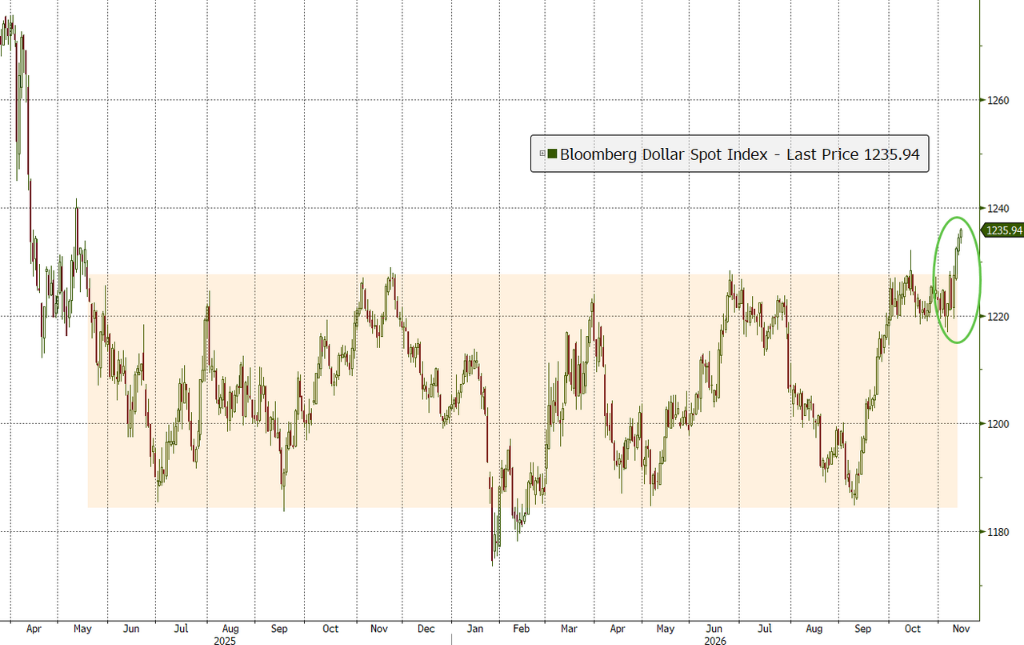
ภายใต้ภูมิหลังนี้ เขาเลื่อนจุดสิ้นสุดของวัฏจักรการขึ้นดอกเบี้ยทั่วโลกไปเป็นการประชุมนโยบายของเฟดในเดือนเมษายนปีหน้า และคงจุดยืนเชิงลบต่อสินทรัพย์เสี่ยงไปจนถึงหลังดอลลาร์แตะจุดสูงสุดในฤดูใบไม้ผลิปีหน้า
ในด้านผลกระทบต่อตลาด ดอลลาร์ที่แข็งค่าในรอบนี้ได้สร้างผลกระทบอย่างชัดเจนต่อสินทรัพย์หลายประเภท:ทองคำร่วงลง 10.4% ภายในปี บิตคอยน์ร่วงลง 18.9% พันธบัตรรัฐบาลร่วงลง 3.6% ภายในปี พันธบัตรตลาดเกิดใหม่มีเงินไหลออก 1.5 พันล้านดอลลาร์ในสัปดาห์เดียว
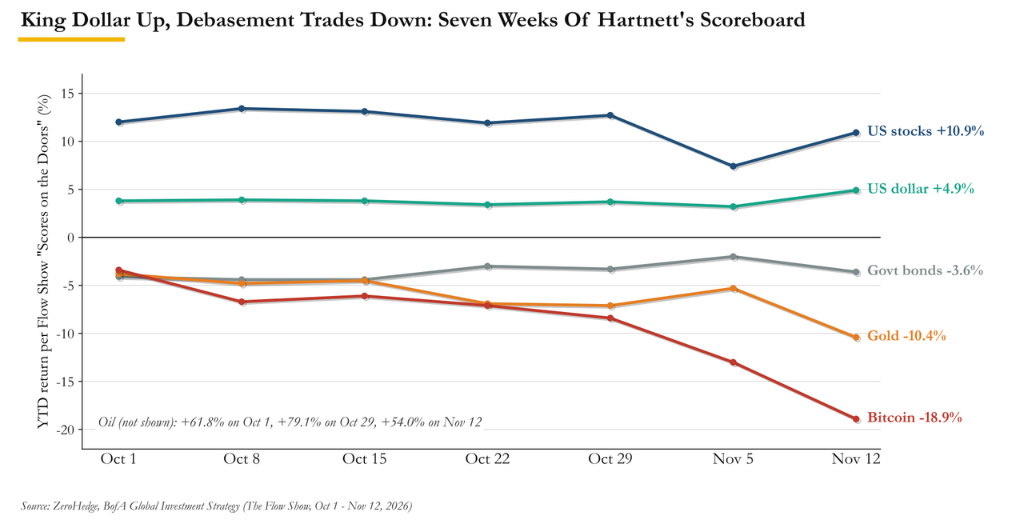
ดอลลาร์กลายเป็น "ลูกบอลทำลายล้าง" สภาพคล่องทั่วโลกหดตัวเต็มรูปแบบ
ความแข็งแกร่งของดอลลาร์เป็นตัวแปรตลาดที่สำคัญที่สุดในสัปดาห์นี้
หลังจากดัชนีดอลลาร์ปรับขึ้นติดต่อกันสี่วันซื้อขาย วันศุกร์ปิดที่ 103.42 ทำสถิติสูงสุดใหม่ของปี เงินเยนแตะระดับ 160 แล้วกระตุ้นให้ทางการโตเกียวแทรกแซงด้วยวาจา ทองคำร่วงลง 4.7% ในสัปดาห์เดียวมาอยู่ที่ประมาณ 3,874 ดอลลาร์ เป็นครั้งแรกในรอบหลายเดือนที่ปิดต่ำกว่า 4,000 ดอลลาร์ ขณะที่บิตคอยน์ร่วงลงต่ำกว่า 70,000 ดอลลาร์
ตรรกะของ Hartnett เรียบง่ายและตรงไปตรงมา:ดอลลาร์ที่พุ่งสูงบวกกับทองคำที่ร่วงต่ำกว่า 4,000 ดอลลาร์ เทียบเท่ากับสัญญาณการถอนตัวของสภาพคล่องทั่วโลก
เขาได้ใช้สิ่งนี้เป็นเกณฑ์ตัดสินตั้งแต่ต้นเมื่อวันที่ 3 ตุลาคมที่แนะนำให้ลูกค้าเริ่มเพิ่มการถือพันธบัตร โดยระบุชัดเจนว่าให้คงจุดยืนหลีกเลี่ยงความเสี่ยงก่อนที่ดอลลาร์จะแตะจุดสูงสุด หกสัปดาห์ต่อมา ดอลลาร์ไม่ลดลงแต่กลับเพิ่มขึ้น ตอนนี้เขาเลื่อนการคาดการณ์จุดสูงสุดของดอลลาร์ไปเป็นเดือนกุมภาพันธ์ถึงมีนาคมปีหน้า
การตัดสินนี้สอดคล้องอย่างสูงกับการคาดการณ์ของทีมปริวรรตเงินตรา Goldman Sachs ตามรายงานของ Bloomberg นักกลยุทธ์ของ Goldman Sachs อย่าง Kamakshya Trivedi และ Michael Cahill ในแนวโน้มปี 2027 คาดว่าเงินยูโรจะร่วงลงมาอยู่ที่ 1.08 ภายในสามเดือน จากนั้นจะฟื้นตัวขึ้นมาอยู่ที่ 1.15 ภายในสิ้นปี 2027 ดอลลาร์ถ่วงน้ำหนักการค้าปัจจุบันสูงกว่าค่าเฉลี่ยประมาณ 13%
ทั้งสองสถาบันต่างเห็นว่าแนวโน้มทำลายล้างของดอลลาร์จะมาถึงก่อนการผ่อนคลาย
เงื่อนไขเข้าซื้อสามประการล้มเหลวทั้งหมด จุดเปลี่ยนเลื่อนไปเป็นฤดูใบไม้ผลิปีหน้า
Hartnett กำหนดเงื่อนไขเบื้องต้นสามประการสำหรับการเปลี่ยนไปสู่ความอยากรับความเสี่ยง:ราคาน้ำมัน (WTI) ร่วงต่ำกว่า 70 ดอลลาร์ อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีลดลงต่ำกว่า 4.5% และดอลลาร์เริ่มปรับตัวลง ณ การปิดตลาดวันศุกร์ ไม่มีเงื่อนไขใดบรรลุเลยแม้แต่ข้อเดียว
ในด้านราคาน้ำมัน WTI ต้องร่วงลงอีกประมาณ 21% จึงจะแตะเกณฑ์ 70 ดอลลาร์ และเกณฑ์ดังกล่าวเองก็ได้ปรับลดลงจาก 80 ดอลลาร์เมื่อสัปดาห์ก่อนแล้ว น้ำมันเบรนต์ในสัปดาห์นี้เคยร่วงต่ำกว่า 90 ดอลลาร์ แต่จากนั้นก็ดีดตัวกลับจากถ้อยแถลงเกี่ยวกับภูมิรัฐศาสตร์ WTI ปิดตลาดสุดสัปดาห์ที่ประมาณ 89 ดอลลาร์
ในด้านอัตราผลตอบแทนพันธบัตรสหรัฐฯ อัตราผลตอบแทนพันธบัตรอายุ 10 ปีปิดที่ 5.15% เมื่อวันศุกร์ที่แล้ว ปรับขึ้นประมาณ 28 จุดฐานในสัปดาห์เดียว ห่างจากจุดสูงสุดในรอบหลายปีเพียงก้าวเดียว การประมูลพันธบัตรอายุ 3 ปี 10 ปี และ 30 ปีล้วนมีส่วนต่างผลตอบแทนท้ายการประมูล การจะทำให้อัตราผลตอบแทนลดลง 65 จุดฐานภายใต้ภูมิหลังที่เฟดกำลังถกเถียงว่าธันวาคมจะขึ้นดอกเบี้ย 25 หรือ 50 จุดฐานนั้นเป็นเรื่องยากมาก
ในด้านดอลลาร์ แนวโน้มปัจจุบันตรงกันข้ามกับเงื่อนไขการเข้าซื้อโดยสิ้นเชิง ทำสถิติสูงสุดใหม่ของปี และการคาดการณ์จุดสูงสุดถูกเลื่อนไปเป็นเดือนกุมภาพันธ์ถึงมีนาคมปีหน้า
ในขณะเดียวกัน สถานการณ์เงินเฟ้อก็ยังคงกดดันต่อ กรรมการเฟด Waller ส่งสัญญาณขึ้นดอกเบี้ย 50 จุดฐานในเดือนธันวาคม Goldman Sachs ได้รวมการขึ้นดอกเบี้ยในเดือนมีนาคมปีหน้าไว้ในการคาดการณ์พื้นฐานแล้ว การสำรวจ NFIB เดือนตุลาคมแสดงให้เห็นสัดส่วนธุรกิจขนาดเล็กที่วางแผนขึ้นราคาพุ่งขึ้นสูงสุดนับตั้งแต่เดือนกรกฎาคม 2022 ข้อมูลในอดีตแสดงให้เห็นว่าสิ่งนี้สัมพันธ์อย่างสูงกับอัตราเงินเฟ้ออย่างน้อย 3% ถึง 4%
Hartnett ยังชี้เป็นพิเศษว่าเป้าหมายเงินเฟ้อ 2% ของเฟดถูกบรรลุครั้งล่าสุดเมื่อเดือนกุมภาพันธ์ 2021 ซึ่งห่างออกไป 67 เดือนแล้ว
ทำไมตลาดหุ้นจึงยังแข็งแกร่ง:ผลกระทบความมั่งคั่งและการพยุงของนโยบาย
แม้สภาพแวดล้อมมหภาคจะเต็มไปด้วยความท้าทาย ดัชนี S&P 500 ยังคงรักษาแนวโน้มขาขึ้น
Hartnett อธิบายเหตุผลที่ตลาดปฏิเสธที่จะปรับลงผ่านสองมิติ มิติแรกคือ "ทำไมไม่เก็บออม" ตามข้อมูลของ Bank of America ตั้งแต่เดือนมกราคม 2025 ความมั่งคั่งในหุ้นของครัวเรือนสหรัฐฯ เพิ่มขึ้น 19 ล้านล้านดอลลาร์ รวมเป็น 74 ล้านล้านดอลลาร์ เนื่องจาก消費คิดเป็น 70% ของ GDP สหรัฐฯ แนวโน้มการใช้จ่ายสูงของชนชั้นมั่งคั่งที่ถือสินทรัพย์หุ้นจำนวนมาก ทำให้เศรษฐกิจยากที่จะเข้าสู่ภาวะถดถอย深度
มิติที่สองคือ "ทำไมไม่ชอร์ต"
ความผันผวนในตลาดเอเชียเมื่อเร็วๆ นี้กระตุ้นให้รัฐบาลหลายประเทศใช้มาตรการแทรกแซงอย่างเป็นรูปธรรม ตามรายงาน หน่วยงานกำกับดูแลที่เกี่ยวข้องได้ออกมาตรการจำกัดการชอร์ต ระงับกฎมาร์จิ้น และจัดตั้งกองทุน stabilizing ขนาด 1.5 หมื่นล้านดอลลาร์ กองทุนหุ้นในตลาดจีนยังทำสถิติเงินไหลเข้าติดต่อกันห้าสัปดาห์รวม 8.8 หมื่นล้านดอลลาร์ ท่าทีของผู้กำหนดนโยบายที่มองว่าตลาดหุ้นเป็น "ใหญ่เกินกว่าจะล้ม" ได้พยุงการซื้อหุ้นเทคโนโลยีของนักลงทุนรายย่อย
ความคาดหวัง "ความเจริญรุ่งเรือง" คือแนวป้องกันสุดท้าย
Hartnett ชี้ว่าในเดือนพฤษภาคมปีนี้ ความเห็นพ้องของตลาดเดิมพันกันว่าด้วย "ไม่ลงจอด ไม่ขึ้นดอกเบี้ย ไม่ลดการใช้จ่าย AI ไม่กวาดชัยของพรรคเดโมแครต" ทั้งสี่ข้อล้วนล้มเหลวเกือบทั้งหมด ความเชื่อฝั่งขาขึ้นข้อสุดท้ายที่เหลืออยู่ในตลาดปัจจุบันคือความคาดหวังต่อ "ความเจริญรุ่งเรือง"——นั่นคือ GDP nominal เติบโต 5% ถึง 6% ในปี 2027 และกำไรของ S&P 500 เติบโตเกิน 15% ถึง 18%
เขาเห็นว่าความคาดหวังนี้มีความเสี่ยงที่จะถูกปรับลดลง Peter Oppenheimer หัวหน้านักกลยุทธ์หุ้นของ Goldman Sachs ในแนวโน้มปี 2027 คาดการณ์ว่ากำไรของ S&P 500 ปีหน้าจะเติบโต 11% ซึ่งต่ำกว่าความเห็นพ้องของตลาดที่ 18% อย่างมาก เมื่อประเมินด้วยอัตราส่วนราคาต่อกำไรปัจจุบันที่ประมาณ 19.5 เท่า ช่องว่างนี้สอดคล้องกับระดับดัชนีที่ประมาณ 7,100 จุด ซึ่ง恰好อยู่ในช่วง 7,000 จุดที่ Hartnett กำหนดเป็นสัญญาณตลาดหมี
Goldman Sachs เองยังคงเป้าหมายที่ 8,700 จุด แต่สิ่งนี้ต้องการการบรรลุตามกำไรและการขยายตัวของมูลค่าที่เพิ่มขึ้น ซึ่งอัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีที่ 5.15% ในปัจจุบันเป็นข้อจำกัดอย่างชัดเจน
Hartnett มองการสำรวจผู้จัดการกองทุนทั่วโลกของ Bank of America เดือนพฤศจิกายนที่จะเผยแพร่ในวันที่ 17 พฤศจิกายน เป็นหน้าต่างสังเกตที่สำคัญ:
- หากความคาดหวัง "ความเจริญรุ่งเรือง" ลดลงอย่างมากและสัดส่วนเงินสดเพิ่มขึ้นเกิน 4.2% อารมณ์ตลาดจะไม่เป็นอุปสรรคต่อการซื้ออีกต่อไป;
- หากความคาดหวัง "ความเจริญรุ่งเรือง" ยังคงอยู่ในระดับสูงและสัดส่วนเงินสดลดลงต่ำกว่า 3.7% ตลาดยังไม่เกิดความตื่นตระหนกเพียงพอ ยังไม่มีเงื่อนไขเข้าซื้อ
Hartnett กำหนดกรอบสถานการณ์สองทิศทางที่ชัดเจนสำหรับ S&P 500 ปัจจุบัน S&P 500 ปิดที่ 7,562 จุด ซึ่งอยู่ในโซนกลางระหว่างจุดกระตุ้นสองจุดพอดี
หากดัชนี突破 8,000 จุด แรงขับเคลื่อนมาจากกระแสเงินซื้อเมื่อราคาตกที่ต่อเนื่อง สัญญาณ "หุ้นดีกว่าพันธบัตร" ที่ส่งผ่านจากการกลับสู่จุดสูงสุดทางประวัติศาสตร์ของ S&P 500 แบบถ่วงน้ำหนักเท่า และการที่หุ้นกู้ junk พันธบัตร S&P 500 หุ้นโบรกเกอร์และ TSMC ต่างรักษาเส้นค่าเฉลี่ย 200 วันซึ่งเป็นแนวรับทางเทคนิค
เขายังมองการประชุมสุดยอด APEC ที่เซินเจิ้นในวันที่ 18 พฤศจิกายน เป็นตัวเร่งปฏิกิริยาที่เป็นไปได้ โดยเห็นว่าการพบปะของผู้นำจีน สหรัฐฯ และรัสเซียอาจยืนยันว่าราคาน้ำมันแตะจุดสูงสุดแล้ว
หากดัชนี跌破 7,000 จุด ความเสี่ยงหลักมาจากการขาดแคลนสภาพคล่องที่เกิดจากการพุ่งขึ้นอย่างรวดเร็วของดอลลาร์ และความผิดพลาดเชิงนโยบายของธนาคารกลางที่ขึ้นดอกเบี้ยต่อเนื่องในยามเศรษฐกิจชะลอตัว สินทรัพย์ที่เปราะบางที่สุดได้แก่พันธบัตรผลตอบแทนสูง หุ้นสหรัฐฯ และตลาดเกิดใหม่ กลุ่มพลังงานและสุขภาพ และหุ้น消費ขนาดใหญ่พิเศษ
หากการตัดสินหลีกเลี่ยงความเสี่ยงของเขาถูกพิสูจน์ว่าผิด สินทรัพย์ที่มีแนวโน้มปรับขึ้น





