


월스트리트, 젠슨 황 사임 해석: 공통된 시각은 '대체 불가', 진짜 위기는 AI 생태계 자금줄에 있다


- 핵심 관점: 젠슨 황의 깜짝 CEO 사임으로 엔비디아 시가총액이 하루 만에 약 4200억 달러 증발했으며, 월스트리트의 공통된 시각은 "이익은 그대로, 밸류에이션은 하향 조정"이다. 우려의 초점은 단기 주문에서 조직 승계와 AI 생태계 자금 조달 체계의 지속 가능성으로 옮겨갔다.
- 핵심 요소:
- 엔비디아 주가는 프리마켓에서 약 10% 하락한 156달러로 52주 최저치를 밑돌았고, 지난 한 달간 시가총액이 누적 약 3분의 1 감소했다.
- 14개 투자은행 보고서 중 3개만 등급을 하향했고 6개가 목표주가를 낮췄으며, 대부분은 매수의견을 유지했다. 13개사의 평균 목표주가는 약 260달러로 프리마켓 대비 약 50% 상승 여력이 있다.
- 강세론의 핵심 근거는 주문이 2028년까지 매진되었다는 점이며, RBC는 수요가 공급을 약 50% 초과한다고 추정한다. Vera Rubin 등 제품 로드맵은 2028년 이후까지 계획되어 있다.
- 조직 리스크가 두드러진다. 약 60명의 임원이 젠슨 황에게 직접 보고하며 내부에 명확한 후계자가 없어, 애널리스트들은 이 구조가 "지속 불가능하고 복제 불가능"하다고 평가한다.
- UBS는 엔비디아가 분기마다 500억~600억 달러의 잉여현금흐름을 창출하며 그 대부분이 AI 생태계로 환류된다고 추정한다. 경영진 교체가 '일시 중단기'를 초래해 500억 달러 이상의 자금이 손쉽게 빠져나갈 수 있다.
- 사임에도 규제 압력은 해소되지 않았다. 법무부 조사와 의회 소환장은 여전히 진행 중이다. 골드만삭스는 비미국 지역 매출 노출도가 약 11%라고 지적했고, UBS는 약 10%의 매출이 규제 강화 리스크에 직면해 있다고 추정한다.
- 경쟁사가 수혜를 볼 것으로 여겨진다. AMD와 브로드컴이 여러 기관에서 직접 수혜자로 지목되었다. 월스트리트의 공통된 바닥선은 약 150달러로 프리마켓 가격 대비 4%의 완충 여력밖에 없다.
ผู้เขียนต้นฉบับ:หลงเยว่
แหล่งที่มาต้นฉบับ:华尔街见闻
NVIDIA ได้ประกาศว่า Huang Renxun ผู้ร่วมก่อตั้งบริษัทและ CEO เพียงคนเดียวที่บริหารบริษัทมา 33 ปี ได้ลาออกจากตำแหน่งในทันที พร้อมทั้งถอนตัวจากตำแหน่งในคณะกรรมการบริษัท โดย Colette Kress ประธานเจ้าหน้าที่ฝ่ายการเงิน (CFO) จะดำรงตำแหน่ง CEO ชั่วคราวควบอีกตำแหน่งหนึ่ง ขณะที่ Harvey Jones ผู้เชี่ยวชาญจาก Synopsys จะเข้ารับตำแหน่งประธานคณะกรรมการบริษัทคนแรก ส่วนการสรรหาผู้ดำรงตำแหน่ง CEO ถาวรจะพิจารณาทั้งผู้สมัครจากภายในและภายนอกบริษัท
ข่าวดังกล่าวปรากฏขึ้นเมื่อเวลา 8:48 น. ตามเวลาตะวันออกของสหรัฐฯ วันที่ 12 ก่อนตลาดเปิด ราคาหุ้น NVIDIA ร่วงลงประมาณ 10% สู่ระดับประมาณ 156 ดอลลาร์สหรัฐฯ ทะลุจุดต่ำสุดในรอบ 52 สัปดาห์ที่ 164.27 ดอลลาร์สหรัฐฯ มูลค่าตลาดหายไปประมาณ 420 พันล้านดอลลาร์สหรัฐฯ ในวันเดียว และในช่วงหนึ่งเดือนที่ผ่านมา มูลค่าตลาดของบริษัทได้หดตัวสะสมประมาณหนึ่งในสาม
ในคืนเดียวกันนั้น รายงานวิจัยจากวาณิชธนกิจ 14 แห่งบนวอลล์สตรีทได้ทะลักเข้าสู่กล่องจดหมายของนักวิเคราะห์และผู้จัดการกองทุน
มี 3 แห่งที่ปรับลดอันดับความน่าเชื่อถือของ NVIDIA ได้แก่ Bernstein, KeyBanc และ William Blair มี 6 แห่งที่ปรับลดราคาเป้าหมาย ได้แก่ Bernstein, JPMorgan, RBC, Cantor, Goldman Sachs และ Citi แต่ส่วนใหญ่ยังคงรักษาอันดับ "ซื้อ" ไว้ — ตรรกะหลักคือ "คำสั่งซื้อถูกจองเต็มไปจนถึงปี 2028 ปัจจัยพื้นฐานในระยะสั้นไม่มีปัญหา" ราคาเป้าหมายเฉลี่ยจาก 13 วาณิชธนกิจอยู่ที่ประมาณ 260 ดอลลาร์สหรัฐฯ ซึ่งมี upside ประมาณ 50% เมื่อเทียบกับราคาก่อนตลาดเปิด
สำหรับคำถามที่ว่าใครจะสืบทอดตำแหน่งต่อจาก Huang Renxun Jay Goldberg จาก Seaport เขียนไว้ในรายงานวิจัยว่า — "พูดง่ายๆ ก็คือ ไม่มีใครสวมเสื้อแจ็กเก็ตหนังของ Huang Renxun ได้ (No One Can Fill Jensen's Leather Jacket)" ผู้ใต้บังคับบัญชาโดยตรง 60 คน แทบไม่มีผู้สืบทอดเลย Stacy Rasgon นักวิเคราะห์จาก Bernstein ยังอดอุทานไม่ได้ว่า "เขาเอาเวลาที่ไหนมาทำ?"
ความกังวลที่แท้จริงคือระบบการระดมทุนของระบบนิเวศ AI ที่ Huang Renxun สร้างขึ้นด้วยมือของตัวเอง จะกลายเป็นคำถามที่ไม่อาจตอบได้ทันทีเมื่อเขาจากไป
Goldman Sachs: การลาออกมีความหมาย แต่ควบคุมได้ — เหมือน Apple หลังยุค Jobs
Goldman Sachs เลือกที่จะรอจนกว่าข่าวประชาสัมพันธ์จะออกอย่างเป็นทางการแล้วจึงเริ่มเขียน นักวิเคราะห์ James Schneider ให้คำนิยามว่า:การลาออกของ Huang Renxun เป็น "เหตุการณ์เชิงลบที่มีความหมายแต่ควบคุมได้"
เขายังคงรักษาอันดับ "ซื้อ" ไว้ แต่ปรับลดราคาเป้าหมายจาก 300 ดอลลาร์สหรัฐฯ ลงเหลือ 220 ดอลลาร์สหรัฐฯ ตรรกะการประเมินมูลค่าของเขาชัดเจน:การคาดการณ์ EPS ไม่เปลี่ยนแปลง ยังคงอยู่ที่ 10.00 ดอลลาร์สหรัฐฯ แต่ตัวคูณการประเมินมูลค่าถูกบีบอัดจาก 30 เท่าลงเหลือ 22 เท่า เหตุผลคือความสามารถในการมองเห็นที่ลดลงและความเสี่ยงในการดำเนินงานที่เพิ่มขึ้นในช่วงเปลี่ยนผ่านของผู้บริหาร
สรุปฉันทามติของฝ่ายขายด้วยประโยคเดียว:E (กำไร) ไม่เปลี่ยน P/E (ตัวคูณการประเมินมูลค่า) ถูกปรับลดลงอย่างมีนัยสำคัญ
Schneider เปรียบเทียบเหตุการณ์นี้กับการที่ Apple สูญเสีย Jobs ช่วงประมาณ 18 เดือนก่อนและหลังปี 2011 Forward P/E ของ Apple ลดลงจากประมาณ 17 เท่าสู่ 12 เท่า และแตะจุดต่ำสุดที่ 9 เท่าในช่วงหนึ่งของปี 2013 จนกระทั่งตลาดยืนยันได้ว่าเครื่องจักร iPhone ไม่ได้หยุดหมุนเพราะ Jobs จากไป การประเมินมูลค่าจึงค่อยๆ ฟื้นตัวกลับมาที่ประมาณ 15 เท่า
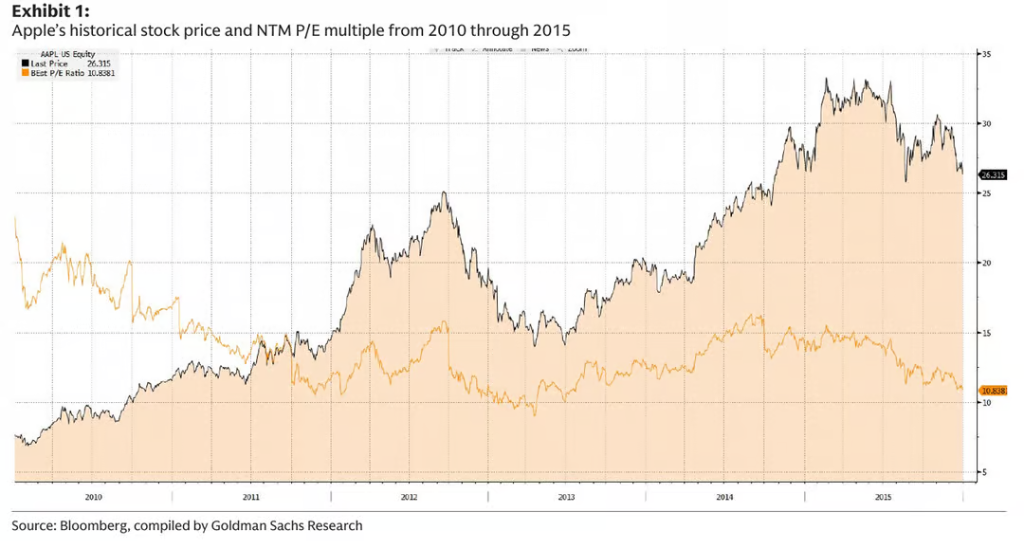
Schneider เชื่อว่าตลาด NVIDIA จะต้องผ่านกระบวนการ "ค้นหาตัวคูณที่สมเหตุสมผล" เช่นเดียวกัน จนกว่าความชัดเจนในเรื่องผู้นำและโมเมนตัมทางธุรกิจจะกลับคืนมา
แต่ Schneider เองก็ยอมรับว่าการเปรียบเทียบนี้ไม่สมบูรณ์แบบ — Apple มีผู้สืบทอดที่ถูกเลือกไว้ล่วงหน้า ไม่มีการสอบสวนจากกระทรวงยุติธรรม และไม่มีการข่มขู่ด้วยหมายเรียกจากรัฐสภา
Bernstein 多头ระยะยาวพลิกท่าที: "เขาเอาเวลาที่ไหนมาทำ?"
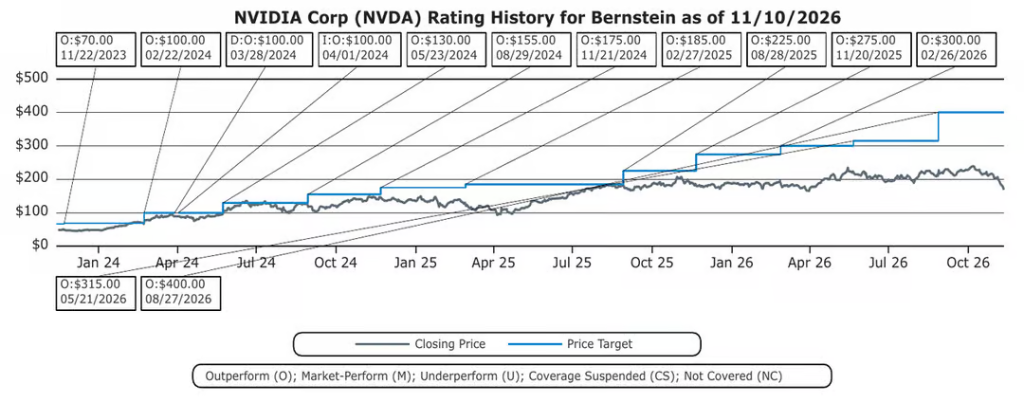
Stacy Rasgon จาก Bernstein เป็นหนึ่งในนักวิเคราะห์สายซื้อ NVIDIA ที่ได้รับความเคารพมากที่สุดบนวอลล์สตรีทมาหลายปี ครั้งนี้เขาปรับลดอันดับความน่าเชื่อถือลงสู่ระดับ "ตามตลาด" และตัดราคาเป้าหมายจาก 400 ดอลลาร์สหรัฐฯ ลงเหลือ 200 ดอลลาร์สหรัฐฯ โดยตรง หัวข้อรายงานวิจัยมีเพียงประโยคเดียว:"เขาเอาเวลาที่ไหนมาทำ?"
เขาเขียนว่า:
ข้อกล่าวหาใหม่ทำให้เรารู้สึกว่าคณะกรรมการไม่สามารถให้เขา stay ในตำแหน่งนี้ต่อไปได้อีกแล้ว (เราเคยเห็น CEO คนอื่นถูกไล่ออกเพราะเรื่องที่เบากว่านี้มาก......) หากคณะกรรมการไม่ดำเนินการตอนนี้ ความเสี่ยงในภายหลังจะมีแต่เพิ่มขึ้น เพราะดูเหมือนว่าจะมีข้อกล่าวหาเพิ่มเติมปรากฏขึ้นอีก
เขายังใช้อุปมาอุปไมยหนึ่ง ซึ่งน่าจะเป็นประโยคที่ผู้ถือหุ้น NVIDIA จดจำได้มากที่สุดในสัปดาห์นี้:
หากคุณพบมดสองตัวในครัว การประมาณการที่ดีที่สุดของจำนวนมดทั้งหมดในครัวไม่ใช่สองตัวอย่างแน่นอน......
ความหมายโดยนัย:ข้อกล่าวหาเพิ่มเติม การสอบสวนเพิ่มเติม และสิ่งที่ผู้นำคนใหม่จะค้นพบเมื่อเข้ารับตำแหน่ง — ความไม่แน่นอนยังไม่แตะจุดต่ำสุดเลยด้วยซ้ำ
"ขายหมดจนถึงปี 2028" — ข้อโต้แย้งหลักของฝ่ายซื้อ
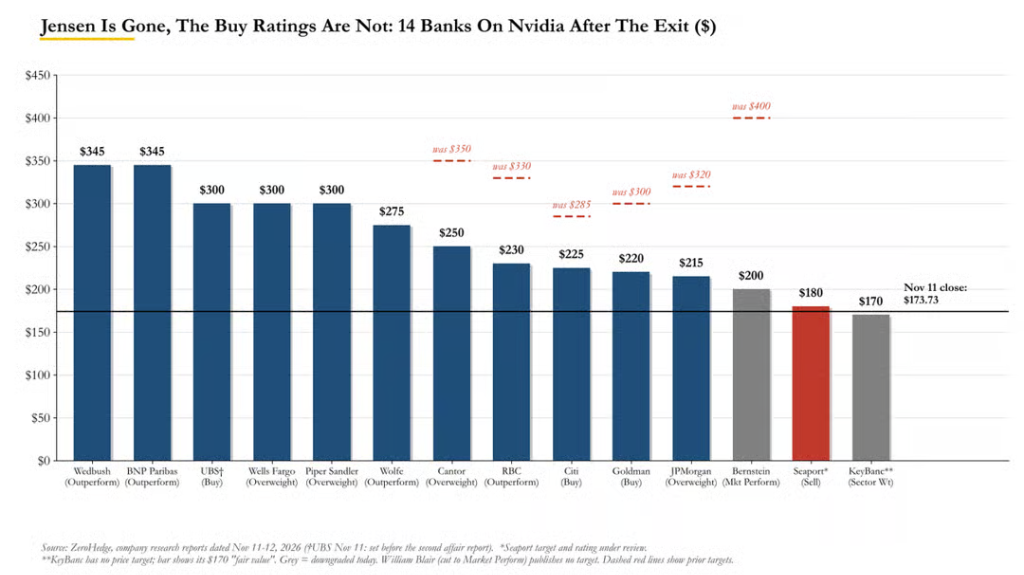
Bernstein, KeyBanc และ William Blair สามสถาบันเลือกที่จะปรับลดอันดับ NVIDIA; Bernstein, JPMorgan, Royal Bank of Canada (RBC), Cantor, Goldman Sachs และ Citi หกแห่งปรับลดราคาเป้าหมาย โดยลดลงตั้งแต่ 60 ดอลลาร์สหรัฐฯ ถึง 200 ดอลลาร์สหรัฐฯ
แต่ราคาเป้าหมายเฉลี่ยของ NVIDIA จาก 13 วาณิชธนกิจยังอยู่ที่ประมาณ 260 ดอลลาร์สหรัฐฯ (ค่ามัธยฐาน 250 ดอลลาร์สหรัฐฯ) ราคาเป้าหมายของ Wedbush และ BNP Paribas อยู่ที่ 345 ดอลลาร์สหรัฐฯ ซึ่งมากกว่าสองเท่าของราคาก่อนตลาดเปิด
สถาบันส่วนใหญ่ยังคงยึดมั่นอันดับ "ซื้อ" อันดับ "ขาย" เพียงหนึ่งเดียวมาจาก Jay Goldberg ของ Seaport โดยมีราคาเป้าหมาย 180 ดอลลาร์สหรัฐฯ — น่าironic ที่ราคานี้ยังคงสูงกว่าราคาตลาดในปัจจุบัน
แล้วทำไมเกือบทุกคนยังคงมองบวก?
ตรรกะของฝ่ายซื้อสรุปได้เป็นจุดเดียว:Huang Renxun จากไปแล้ว แต่สมุดคำสั่งซื้อยังอยู่
David O'Connor จาก Piper Sandler (เพิ่มน้ำหนัก ราคาเป้าหมาย 300 ดอลลาร์สหรัฐฯ) พูดได้ตรงที่สุด:
การตัดสินใจด้านแพลตฟอร์มและสถาปัตยกรรมสำหรับผลิตภัณฑ์สองรุ่นถัดไปเสร็จสิ้นแล้ว คำสั่งซื้อของบริษัทสำหรับปี 2027 ขายหมดแล้ว และปี 2028 ก็เกือบจะเช่นเดียวกัน สิ่งที่กำลังเจรจากับลูกค้าตอนนี้คือเรื่องปี 2029 เป็นต้นไป
Chris Caso จาก Wolfe (สร้างผลตอบแทนเหนือตลาด ราคาเป้าหมาย 275 ดอลลาร์สหรัฐฯ) ตรงไปตรงมายิ่งกว่า:
หาก CEO ถูกขอให้ลาออก เรามองว่าอย่างน้อยจนถึงปี 2028 ปัจจัยพื้นฐานและกำไรจะไม่ได้รับผลกระทบเลย — เพราะ NVIDIA ขายหมดแล้วในช่วงเวลานี้ การเปลี่ยนผ่านของ CEO จะไม่มีผลกระทบต่อคำสั่งซื้อหรือแม้แต่โรดแมปผลิตภัณฑ์ ซึ่งได้รับการวางแผนอย่างชัดเจนไปจนถึงหลังปี 2028
RBC ประเมินว่าปัจจุบันอุปสงค์เกินอุปทานประมาณ 50% JPMorgan ชี้ให้เห็นว่าเส้นทางการเพิ่มกำลังการผลิตของ Vera Rubin, Rubin Ultra และ Feynman มีความชัดเจนแล้ว
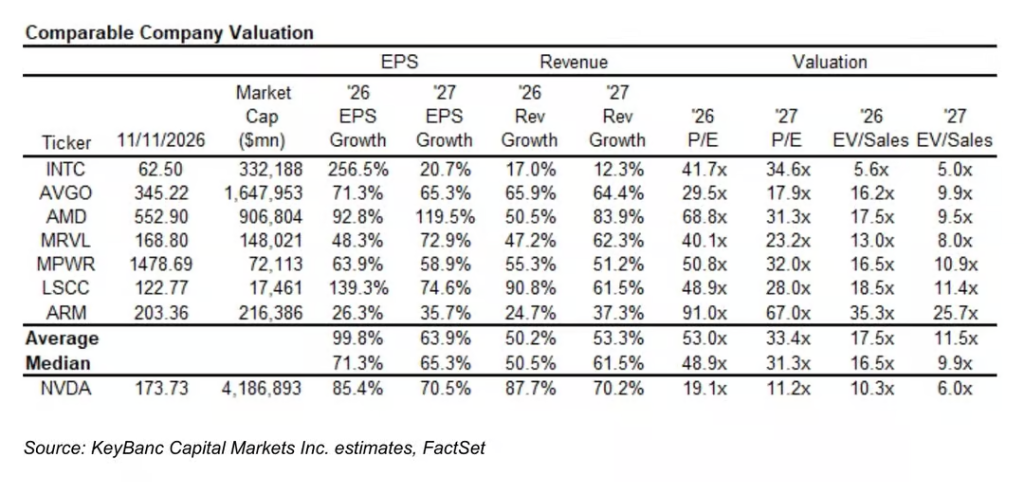
กล่าวอีกนัยหนึ่ง E ไม่มีปัญหา สิ่งเดียวที่เคลื่อนไหวคือ P/E และตอนนี้เหลือตัวคูณให้บีบอัดไม่มากแล้ว:ณ เวลาปิดตลาดวันพุธ Forward P/E ปี 2027 ของ NVIDIA อยู่ที่ประมาณ 10 เท่า Piper เรียกสิ่งนี้ว่าจุดต่ำสุดในรอบ 20 ปี William Blair เรียกว่าต่ำสุดในประวัติศาสตร์ (เพียง 7 เท่าของกำไรฉันทามติปี 2028)
"ไม่มีใครสวมเสื้อแจ็กเก็ตหนังของ Huang Renxun ได้": ผู้ใต้บังคับบัญชาโดยตรง 60 คน ผู้สืบทอดศูนย์คน
หากสองปีข้างหน้าปลอดภัย สิ่งที่วอลล์สตรีทกังวลจริงๆ คืออะไร?
ความกังวลหลักประการหนึ่งคือโครงสร้างองค์กร Goldberg จาก Seaport ให้คำนิยามเรื่องนี้ด้วยประโยคเดียว:
พูดง่ายๆ ก็คือ ไม่มีใครสวมเสื้อแจ็กเก็ตหนังของ Huang Renxun ได้ no one can fill Jensen's leather jacket
เขายอมรับว่ามีผู้บริหารหลายคนที่สามารถบริหาร NVIDIA ได้ แต่ไม่มีใครมีน้ำหนักเท่าเทียมกันในอุตสาหกรรมทั้งหมด ปัญหาทั้งเป็นเรื่องส่วนบุคคลและเชิงโครงสร้าง:
โครงสร้างแบบเกาะโดดเดี่ยวนี้ จะทำให้ผู้สมัครจากภายในคนใดก็ตามต่างฝังลึกอยู่ในสาขาความเชี่ยวชาญของตัวเอง แต่ไม่รู้เรื่องราวเกี่ยวกับธุรกิจส่วนใหญ่อื่นๆ สิ่งนี้จะไม่ใช่อุปสรรคถาวร แต่ต้องใช้เวลาหลายไตรมาสในการจัดโครงสร้างบริษัทใหม่รอบผู้นำคนใหม่ นอกเหนือจากนี้ บริษัทจะเป็นบริษัทที่แตกต่างออกไป — มีความสามารถ แต่เต็มไปด้วยพลังชีวิตน้อยกว่าตอนนี้มาก
Wells Fargo ให้ตัวเลขหนึ่ง:ผู้บริหารประมาณ 60 คนรายงานตรงต่อ Huang Renxun นักวิเคราะห์ Quatrochi พูดตรงๆ ว่าโครงสร้างนี้ "ไม่ยั่งยืนและไม่สามารถจำลองได้" ซึ่งอาจส่งผลกระทบต่อความเร็วในการประสานงานและเวลาที่ผลิตภัณฑ์ออกสู่ตลาด
สำหรับรายชื่อผู้สืบทอด ชื่อที่ถูกกล่าวถึงมากที่สุดจากภายในคือ Ian Buck — ผู้ทำงานที่ NVIDIA มา 22 ปี ดูแลธุรกิจ hyperscale และ高性能 computing ได้รับการยอมรับอย่างกว้างขวางว่าเป็นผู้สร้าง CUDA Piper กล่าวว่าเขา "ได้รับคำชมจากนักลงทุน" William Blair เพิ่ม Jonathan Ross (ผู้ก่อตั้ง Groq สถาปนิก TPU เพิ่งเข้าร่วม NVIDIA เมื่อเดือนธันวาคมปีที่แล้ว) สำหรับผู้สมัครจากภายนอก ตามรายงานของสื่อ Cook จาก Apple, Su Zifeng จาก AMD, Rene Haas จาก Arm และ Sanjay Mehrotra จาก Micron Technology ล้วนถูกกล่าวถึง
JPMorgan แบ่งปัญหานี้ออกเป็นสองมิติ คือ ระยะสั้นและระยะยาว:
เรามองว่าคำถามที่สำคัญที่สุดสำหรับราคาหุ้นในระยะใกล้คือ:คณะกรรมการ NVIDIA จะสามารถจัดตั้งทีมบริหารชั่วคราวที่สามารถรักษาความสามารถในการดำเนินงานที่แข็งแกร่งของบริษัทและเดินหน้าโรดแมปที่มีอยู่ต่อไปได้หรือไม่ อย่างไรก็ตาม เมื่อพ้นจาก 2-3 ปีข้างหน้า โฟกัสหลักจะเปลี่ยนไปที่:ทีมบริหารมีความสามารถในการมองการณ์ไกลหรือไม่ สามารถระบุจุดเปลี่ยนถัดไปในด้าน accelerated computing และสร้างระบบที่สมบูรณ์ซึ่งไม่ใช่แค่ชิป แต่รวมถึงระบบนิเวศและแพลตฟอร์มด้วยหรือไม่
กล่าวอีกนัยหนึ่ง ทีมชั่วคราวอาจยังสามารถส่งมอบสายผลิตภัณฑ์ Rubin ได้ แต่ความสามารถในการคาดการณ์ "CUDA ตัวต่อไป" ล่วงหน้าสิบปีก่อนใครทั้งหมด นั่นคือเหตุผลที่แท้จริงที่ทำให้บริษัทนี้กลายเป็นบริษัทมูลค่าตลาด 5 ล้านล้านดอลลาร์สหรัฐฯ
Wedbush ทบทวนตัวอย่างในอดีต:Marvell (หลังครอบครัวผู้ก่อตั้งออกไป ในที่สุดก็เจริญรุ่งเรืองภายใต้ CEO จากภายนอก), Apple (Cook ทำได้ดีเยี่ยมภายใต้แผนสืบทอดที่มีอยู่), HP และ





