


หุ้นเทคโนโลยีแกว่งตัวซ้ำแล้วซ้ำเล่า หุ้นปันผลสูงทำได้แค่เน้นความปลอดภัยงั้นหรือ? ทำความเข้าใจแนวคิดการเลือกหุ้นสองแบบผ่านอัตราเงินปันผลและกระแสเงินสดอิสระ


ตั้งแต่ต้นปีนี้ หุ้นกลุ่มเทคโนโลยีของสหรัฐฯ มีความผันผวนครั้งใหญ่หลายครั้ง และความกังวลของตลาดต่อการประเมินมูลค่า AI และการใช้จ่ายด้านทุนยังคงดำเนินอยู่ นอกจากการสลับไปมาระหว่าง "ไล่ตามเทคโนโลยี" และ "ยึดถือเงินปันผล" แล้ว นักลงทุนยังสามารถมองจากอีกมุมหนึ่งได้ นั่นคือ ดูว่าองค์กรสามารถสร้างกระแสเงินสดได้อย่างต่อเนื่องและตอบแทนผู้ถือหุ้นได้หรือไม่
บทความนี้จะแนะนำความหมาย วิธีใช้ และข้อจำกัดของตัวชี้วัดการเลือกหุ้นสองประเภท ได้แก่ อัตราผลตอบแทนเงินปันผลและกระแสเงินสดอิสระ และยกตัวอย่าง CSOP FTSE East-West Equity Select ETF (03441.HK) เพื่อวิเคราะห์แนวทางการจัดสรรแบบ "บาร์เบล" ที่ผสมผสาน "หุ้นฮ่องกงที่ให้เงินปันผลสูง + กระแสเงินสดอิสระของหุ้นสหรัฐฯ" ตามข้อมูลจากผู้ออกผลิตภัณฑ์ ณ วันที่ 30 กันยายน 2026 ดัชนีที่ผลิตภัณฑ์นี้ติดตามมีผลตอบแทนรวมตั้งแต่ต้นปีอยู่ที่ประมาณ 30.8% และการลดลงสูงสุดในช่วงหนึ่งปีที่ผ่านมาอยู่ที่ประมาณ 8%
1. การหลีกเลี่ยงการปรับตัวลงนั้นยากกว่าที่คิด
ในเดือนกรกฎาคมของปีนี้ ดัชนี Nasdaq 100 เคยลดลงประมาณ 11% ภายในหนึ่งเดือน ซึ่งเข้าสู่การปรับตัวลงทางเทคนิค สำหรับนักลงทุนที่ถือหุ้นเทคโนโลยีแบบกระจุกตัว การปรับตัวลงในลักษณะนี้จะสะท้อนโดยตรงในบัญชีของตน
สาเหตุอยู่ที่โครงสร้างของพอร์ตโฟลิโอ หากการถือครองกระจุกตัวอยู่ในตลาดเดียวหรือสไตล์เดียว การขึ้นลงของพอร์ตโฟลิโอจะขึ้นอยู่กับการเคลื่อนไหวของสินทรัพย์ประเภทนั้นเป็นหลัก เมื่อหุ้นเทคโนโลยีปรับขึ้น พอร์ตโฟลิโอจะดูโดดเด่น แต่เมื่อปรับลงก็จะได้รับแรงกดดันไปพร้อมกัน
การสลับระหว่างสไตล์ที่แตกต่างกันดูเหมือนจะหลีกเลี่ยงการปรับตัวลงได้ แต่ในทางปฏิบัติกลับทำได้ยากไม่น้อย นักลงทุนต้องตัดสินใจทั้งจังหวะออกและจังหวะกลับเข้าซื้อ หากตัดสินใจผิดอาจพลาดการฟื้นตัว และการซื้อขายบ่อยยังเพิ่มต้นทุนอีกด้วย
แทนที่จะคาดเดาว่าสไตล์ใดจะหมุนเวียนเมื่อใด การทำความเข้าใจก่อนว่าผลตอบแทนของสินทรัพย์แต่ละประเภทมาจากไหนอาจมีคุณค่าอ้างอิงมากกว่า ต่อไปนี้จะเริ่มจากตัวชี้วัดสองตัวที่วัดความสามารถในการสร้างเงินสดขององค์กร
2. อัตราผลตอบแทนเงินปันผล: ดูว่าองค์กรจ่ายเงินไปเท่าไร
อัตราผลตอบแทนเงินปันผลคืออะไร?
อัตราผลตอบแทนเงินปันผลคืออัตราส่วนระหว่างเงินปันผลเป็นเงินสดต่อหุ้นที่องค์กรจ่ายกับราคาหุ้นปัจจุบัน ใช้เพื่อวัดว่าหากซื้อที่ราคาปัจจุบัน นักลงทุนอาจได้รับผลตอบแทนเป็นเงินสด多少ต่อปี
ตัวอย่างเช่น หุ้นตัวหนึ่งมีราคา 50 ดอลลาร์ฮ่องกง และจ่ายเงินปันผลต่อหุ้น 2.5 ดอลลาร์ฮ่องกงในปีที่ผ่านมา อัตราผลตอบแทนเงินปันผลก็คือ 5%
ทำไมตลาดฮ่องกงจึงนิยมใช้อัตราผลตอบแทนเงินปันผลในการเลือกหุ้น?
ในตลาดฮ่องกง ธุรกิจขององค์กรในอุตสาหกรรมสาธารณูปโภค ธนาคาร โครงสร้างพื้นฐาน และการขนส่งมีความ成熟ค่อนข้างมาก ความต้องการลงทุนซ้ำเพื่อการขยายตัวมีจำกัด จึงมักจ่ายกำไรสัดส่วน较大的เป็นเงินปันผลสดแก่ผู้ถือหุ้น ดังนั้นอัตราผลตอบแทนเงินปันผลจึงเป็นตัวชี้วัดที่ใช้กันทั่วไปในการวัดความสามารถขององค์กรประเภทนี้ในการตอบแทนผู้ถือหุ้น
การคัดกรองตามอัตราผลตอบแทนเงินปันผลยังมีลักษณะเชิงกลไกอีกประการหนึ่ง เมื่อราคาหุ้นลดลง อัตราผลตอบแทนเงินปันผลจะสูงขึ้น และหุ้นประเภทนี้มีแนวโน้มถูกนำเข้าพอร์ตโฟลิโอมากขึ้น เมื่อราคาหุ้นปรับขึ้น อัตราผลตอบแทนเงินปันผลจะลดลง และอาจถูกนำออกจากพอร์ต ซึ่งในระดับหนึ่งก่อให้เกิดผลของ "ซื้อต่ำ ขายสูง"
กับดักทั่วไปของหุ้นเงินปันผลสูง
อัตราผลตอบแทนเงินปันผลสูงไม่ได้หมายความว่ามูลค่าการลงทุนสูงเสมอไป นักลงทุนควรระวัง:
- "เงินปันผลสูง" ที่เกิดจากราคาหุ้นตกหนัก: หากอัตราผลตอบแทนเงินปันผลสูงขึ้น mainly เพราะราคาหุ้นลดลงอย่างมาก เบื้องหลังอาจเป็นการดำเนินธุรกิจที่แย่ลง และเงินปันผลในอนาคตอาจไม่สามารถรักษาไว้ได้
- เงินปันผลยั่งยืนหรือไม่: สามารถดูอัตราการจ่ายเงินปันผล (สัดส่วนเงินปันผลต่อกำไร) และประวัติการจ่ายเงินปันผล องค์กรที่จ่ายเงินปันผลสูงกว่ากำไรหรือกระแสเงินสดมาเป็นเวลานานอาจไม่สามารถจ่ายเงินปันผลได้อย่างต่อเนื่อง
- วัฏจักรอุตสาหกรรม: อุตสาหกรรมวัฏจักรบางประเภทจ่ายเงินปันผลมากในช่วงที่อุตสาหกรรมรุ่งเรืองสูงสุด และอาจลดลงอย่างชัดเจนเมื่ออุตสาหกรรมอ่อนตัวลง
3. กระแสเงินสดอิสระ: ดูว่าองค์กรมีเงินสดที่ใช้ได้อย่างอิสระเท่าไร
กระแสเงินสดอิสระคืออะไร?
กระแสเงินสดอิสระคือเงินสดที่องค์กรสามารถใช้ได้อย่างอิสระหลังจากชำระค่าใช้จ่ายในการดำเนินงานและเงินลงทุนที่จำเป็น (ส่วนใหญ่คือการใช้จ่ายด้านทุน) แล้ว
ตัวอย่างเช่น บริษัทหนึ่งมีกระแสเงินสดจากกิจกรรมดำเนินงาน 10 พันล้านดอลลาร์สหรัฐต่อปี และใช้จ่ายด้านทุนสำหรับการสร้างโรงงาน ซื้ออุปกรณ์ 3 พันล้านดอลลาร์สหรัฐ กระแสเงินสดอิสระก็คือ 7 พันล้านดอลลาร์สหรัฐ เงินจำนวนนี้สามารถใช้จ่ายเงินปันผล ซื้อหุ้นคืน ชำระหนี้ หรือลงทุนซ้ำได้
เมื่อเทียบกับกำไรทางบัญชี กระแสเงินสดอิสระสะท้อนเงินสดที่องค์กรได้รับจริงและสามารถนำไปใช้ได้จริง และได้รับผลกระทบจากวิธีปฏิบัติทางบัญชีน้อยกว่า จึงมักถูกใช้เพื่อวัดคุณภาพของกำไร
อัตราผลตอบแทนกระแสเงินสดอิสระคืออะไร?
อัตราผลตอบแทนกระแสเงินสดอิสระคืออัตราส่วนระหว่างกระแสเงินสดอิสระขององค์กรกับมูลค่าตลาด ซึ่งสามารถเข้าใจได้ว่า ณ ราคาหุ้นปัจจุบัน องค์กรสามารถสร้างเงินสดที่ใช้ได้อย่างอิสระ多少ต่อปี แนวคิดคล้ายกับอัตราผลตอบแทนเงินปันผล แต่เป็นการวัดว่า "องค์กรสามารถนำเงินออกมาได้多少" ไม่ใช่เพียง "จ่ายเงินปันผลจริง多少"
ทำไมตลาดสหรัฐฯ จึงนิยมใช้กระแสเงินสดอิสระในการเลือกหุ้น?
วิธีการตอบแทนผู้ถือหุ้นขององค์กรสหรัฐฯ มีความหลากหลายมากกว่า นอกจากการจ่ายเงินปันผล บริษัทจำนวนมากมักตอบแทนผู้ถือหุ้นผ่านการซื้อหุ้นคืนมากกว่า หากดูเฉพาะอัตราผลตอบแทนเงินปันผล อาจพลาดบริษัทที่จ่ายเงินปันผลไม่สูงแต่ซื้อหุ้นคืนอย่างต่อเนื่องในขนาด كبير กระแสเงินสดอิสระสามารถสะท้อนความสามารถขององค์กรในการตอบแทนผู้ถือหุ้นได้อย่างครอบคลุมกว่า
เชื่อมโยงกับภาวะตลาดปัจจุบัน: การใช้จ่ายด้านทุนส่งผลต่อกระแสเงินสดอิสระอย่างไร
หัวข้อหนึ่งที่ตลาดให้ความสนใจในปีนี้คือการใช้จ่ายด้านทุนขององค์กรที่เกี่ยวข้องกับ AI ที่เพิ่มขึ้นอย่างต่อเนื่อง จากวิธีคำนวณกระแสเงินสดอิสระจะเห็นได้ว่า ยิ่งการใช้จ่ายด้านทุนสูง กระแสเงินสดอิสระในช่วงเดียวกันก็จะยิ่งต่ำ
นี่ไม่ได้หมายความว่าองค์กรที่ลงทุนสูงไม่ดี การใช้จ่ายด้านทุนอาจนำมาซึ่งการเติบโตในอนาคต แต่สำหรับวิธีการเลือกหุ้นที่ใช้กระแสเงินสดอิสระเป็นเกณฑ์ องค์กรที่มีการใช้จ่ายด้านทุนเพิ่มขึ้นอย่างมากอาจมีอันดับลดลง การเข้าใจจุดนี้ช่วยให้เข้าใจความแตกต่างของผลการดำเนินงานของกลยุทธ์ประเภทนี้ในภาวะตลาดที่แตกต่างกัน
ข้อจำกัดของกระแสเงินสดอิสระ
- ปีเดียวอาจคลาดเคลื่อน: การลงทุนหรือการเรียกเก็บเงินครั้งใหญ่ในปีใดปีหนึ่งขององค์กรอาจทำให้กระแสเงินสดอิสระของปีนั้นสูงหรือต่ำผิดปกติได้
- ไม่เหมาะกับองค์กรในระยะเติบโต: องค์กรที่อยู่ในช่วงขยายตัวอย่างรวดเร็วอาจมีกระแสเงินสดอิสระต่ำหรือ дажеติดลบ แต่ไม่ได้หมายความว่าการดำเนินธุรกิจไม่ดี
- ไม่เท่ากับผลตอบแทนผู้ถือหุ้น: กระแสเงินสดอิสระสูง องค์กรอาจนำเงินไปใช้ในการซื้อกิจการหรือเก็บเป็นเงินสดไว้ และอาจไม่ได้ตอบแทนผู้ถือหุ้นทั้งหมด
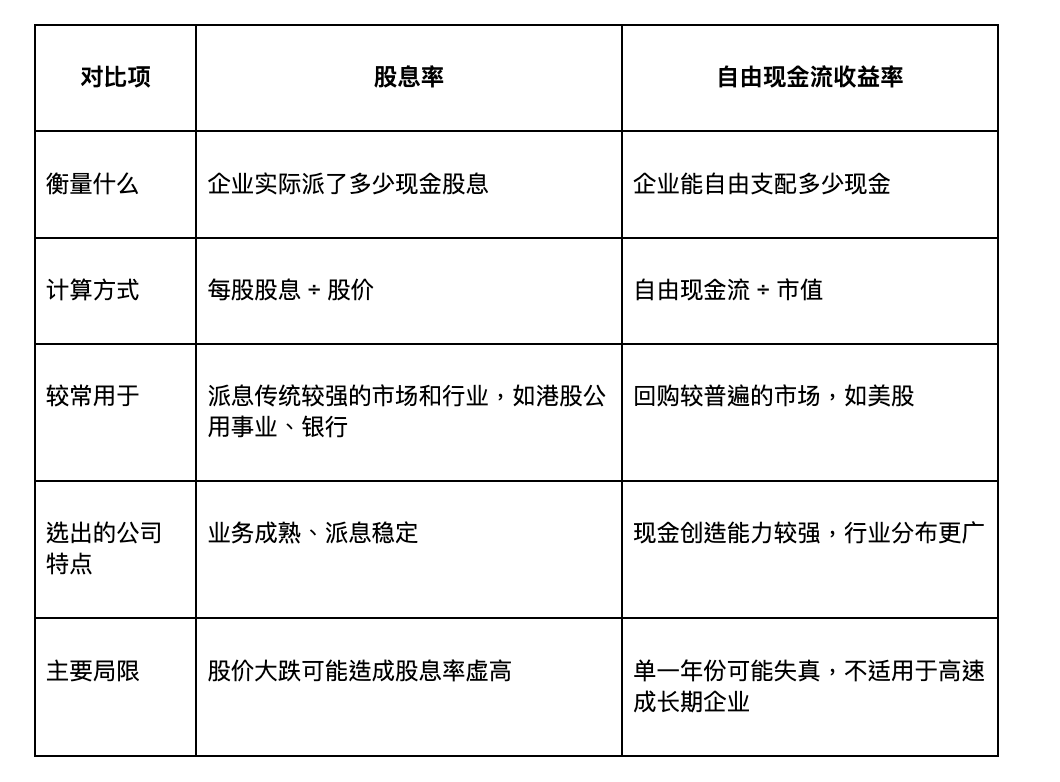
4. การเปรียบเทียบอัตราผลตอบแทนเงินปันผลกับกระแสเงินสดอิสระ
ตัวชี้วัดทั้งสองให้ความสนใจกับคำถามเดียวกัน นั่นคือ องค์กรสามารถสร้างเงินสดได้อย่างต่อเนื่องและตอบแทนผู้ถือหุ้นได้หรือไม่ ความแตกต่างอยู่ที่มุมมองในการสังเกต
5. การนำสินทรัพย์สองประเภทมาไว้ด้วยกัน: แนวคิดการจัดสรรแบบ "บาร์เบล"
การจัดสรรแบบบาร์เบลคืออะไร?
การจัดสรรแบบบาร์เบลหมายถึงการนำสินทรัพย์สองประเภทที่มีสไตล์แตกต่างกันมากมาไว้ในพอร์ตโฟลิโอเดียวกัน เช่นเดียวกับสองปลายของบาร์เบล ปลายหนึ่งเน้นการป้องกัน เช่น สินทรัพย์ที่ให้เงินปันผลสูงและมั่นคง อีกปลายหนึ่งเน้นการรุก เช่น องค์กรที่มีความสามารถในการเติบโต
สินทรัพย์สองประเภทได้รับปัจจัยขับเคลื่อนที่แตกต่างกัน และทิศทางราคาไม่同步กันทั้งหมด เมื่อสินทรัพย์ประเภทหนึ่งปรับตัวลง อีกประเภทหนึ่งอาจมีผลการดำเนินงานที่ค่อนข้างทรงตัว และความผันผวนโดยรวมของพอร์ตโฟลิโออาจต่ำกว่าการถือสินทรัพย์สไตล์เดียว
การจัดสรรลักษณะนี้ก็มีการแลกเปลี่ยนเช่นกัน เมื่อสินทรัพย์ประเภทหนึ่งปรับขึ้นอย่างมาก พอร์ตโฟลิโอมีเพียงเงินส่วนหนึ่งที่เข้าร่วม ผลการดำเนินงานอาจตามหลังการถือสินทรัพย์ประเภทนั้นแบบกระจุกตัว
จะทำได้อย่างไร?
นักลงทุนสามารถศึกษาได้สองวิธี:
- สร้างพอร์ตเอง: ซื้อหุ้นเงินปันผลสูงหรือ ETF ที่เกี่ยวข้อง และหุ้นบริษัทขนาดใหญ่ของสหรัฐฯ หรือ ETF ที่เกี่ยวข้องแยกกัน กำหนดสัดส่วนเองและปรับสมดุลเป็นประจำ มีความยืดหยุ่นสูง แต่ต้องคัดกรอง ติดตาม และปรับด้วยตนเอง
- ใช้ ETF ที่จัดสรรตามกฎ: ETF บางประเภทได้นำสินทรัพย์สองประเภทมาไว้ในพอร์ตโฟลิโอเดียวกันตามกฎที่กำหนดไว้แล้ว และปรับองค์ประกอบหุ้นเป็นประจำ นักลงทุนไม่ต้องจัดการสัดส่วนเอง แต่ต้องยอมรับกฎที่กำหนดไว้ของผลิตภัณฑ์
ตัวอย่าง: การผสมผสานหุ้นฮ่องกงเงินปันผลสูงกับกระแสเงินสดอิสระของหุ้นสหรัฐฯ ตามกฎ
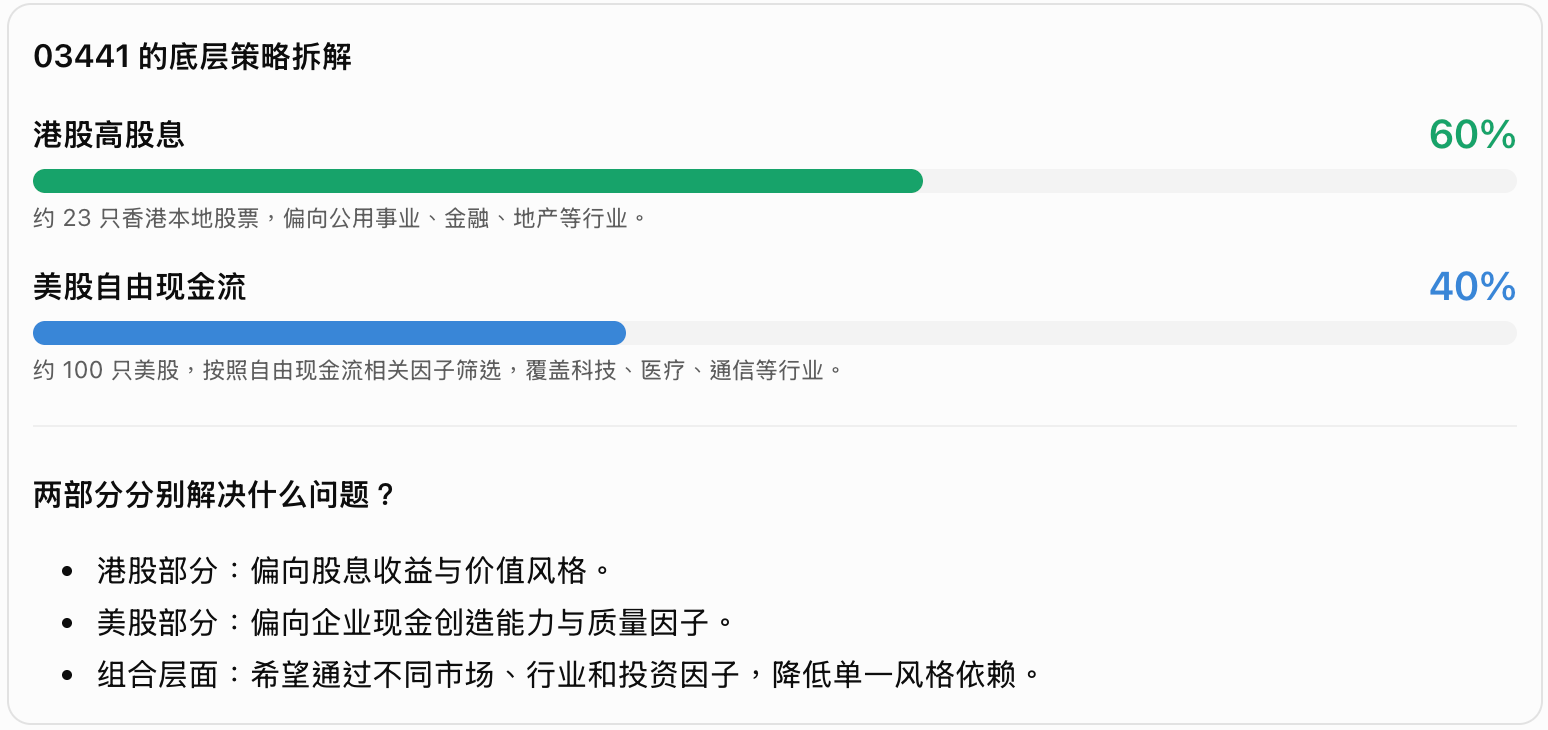
ยกตัวอย่าง CSOP FTSE East-West Equity Select ETF (03441.HK) ดัชนีที่ผลิตภัณฑ์นี้ติดตามจัดสรรประมาณ 60% ในหุ้นฮ่องกงท้องถิ่นที่ให้เงินปันผลสูง โดยคัดกรองตามอัตราผลตอบแทนเงินปันผล ส่วนใหญ่อยู่ในอุตสาหกรรมสาธารณูปโภค การเงิน อุตสาหกรรม และอสังหาริมทรัพย์ ประมาณ 40% จัดสรรในบริษัทขนาดใหญ่ของสหรัฐฯ โดยคัดบริษัทที่มีกระแสเงินสดอิสระติดลบ คุณภาพต่ำ หรือมีความผันผวนสูงออกจากองค์ประกอบของดัชนี Russell 1000 แล้วเลือก 100 บริษัทที่มีผลการดำเนินงานกระแสเงินสดอิสระดีที่สุด น้ำหนักของทั้งสองตลาดถูกกำหนดโดยกฎของดัชนี ไม่ได้ปรับเปลี่ยนเชิงรุกตามการคาดการณ์ตลาด
ด้านผลตอบแทน ตามข้อมูลจากผู้ออกผลิตภัณฑ์ ณ วันที่ 30 กันยายน 2026 ดัชนีดังกล่าวมีอัตราผลตอบแทนตั้งแต่ต้นปีอยู่ที่ประมาณ 30.8% และอัตราผลตอบแทนในช่วงหนึ่งปีที่ผ่านมาอยู่ที่ประมาณ 36.7% ในระดับผลิตภัณฑ์ 03441 นับตั้งแต่เข้าร่วม ETF Connect ในเดือนพฤศจิกายน 2025 มีการปรับขึ้นสะสมเกิน 30% และมีอัตราผลตอบแทนอันดับหนึ่งในบรรดา ETF ทั้งหมดที่เชื่อมต่อผ่าน Southbound
ตามข้อมูลจากผู้ออกผลิตภัณฑ์ ณ วันที่ 30 กันยายน 2026 ดัชนีดังกล่าวมีการลดลงสูงสุดในช่วงหนึ่งปีที่ผ่านมาอยู่ที่ประมาณ 8% ซึ่งต่ำกว่าดัชนี Nasdaq 100 ดัชนี Hang Seng และดัชนี S&P 500 ในช่วงเดียวกัน แสดงให้เห็นว่าการลดลงในอดีตค่อนข้างต่ำ อย่างไรก็ตาม ควรทราบว่านี่คือผลการดำเนินงานในอดีตของดัชนี ไม่ได้代表ผลการดำเนินงานในอนาคตของผลิตภัณฑ์ และผลตอบแทนจริงของกองทุนยังได้รับผลกระทบจากค่าใช้จ่าย ความคลาดเคลื่อนในการติดตามดัชนี และปัจจัยอื่นๆ
6. ก่อนการลงทุน ควรพิจารณาประเด็นต่อไปนี้
- ฉันเข้าใจเกณฑ์การคัดกรองของสินทรัพย์ที่เลือกหรือไม่? การคัดกรองตามอัตราผลตอบแทนเงินปันผลหรือกระแสเงินสดอิสระ บริษัทที่ถูกเลือกและผลการดำเนินงานในภาวะตลาดที่แตกต่างกันอาจแตกต่างกันมาก
- การถือครองที่มีอยู่ของฉันซ้ำซ้อนแล้วหรือไม่? หากถือหุ้นเงินปันผลสูงหรือหุ้นขนาดใหญ่ของสหรัฐฯ อยู่แล้ว การเพิ่มสินทรัพย์ประเภทเดียวกันอาจเพิ่มความกระจุกตัว
- ฉันยอมรับผลการดำเนินงานที่ตามหลังในภาวะตลาดขาขึ้นได้หรือไม่? การจัดสรรแบบกระจายความเสี่ยงช่วยลดความผันผวน แต่ก็อาจลดการมีส่วนร่วมในภาวะตลาดที่แข็งแกร่งด้วย
- เงื่อนไขการซื้อขายจริงของผลิตภัณฑ์เป็นอย่างไร? เปรียบเทียบค่าธรรมเนียมการจัดการ ส่วนต่างราคาซื้อขาย ปริมาณการซื้อขาย ผลการติดตามดัชนี และการจ่ายเงินปันผล เพื่อหลีกเลี่ยงการตัดสินใจจากผลตอบแทนช่วงที่ผ่านมาเพียงอย่างเดียว
สรุป
สินทรัพย์ที่ให้เงินปันผลสูงมักถูกมองว่าเป็นเครื่องมือป้องกันความเสี่ยง ในขณะที่หุ้นเทคโนโลยีมักถูกมองว่าเป็นแหล่งการเติบโต แต่จากมุมมองของ "องค์กรสามารถสร้างเงินสดได้อย่างต่อเนื่องหรือไม่" ทั้งสองสามารถ





