


โกลด์แมน แซคส์: ตลาดหุ้นสหรัฐฯ ขาขึ้นในปี 2027 ยังมี "ความพยายามครั้งสุดท้าย" แต่อะไรที่ตามมาจะคล้ายกับช่วงก่อนที่ฟองสบู่ปี 2000 จะแตก


- มุมมองหลัก:โกลด์แมน แซคส์เตือนว่าแนวโน้มหลักของตลาดหุ้นสหรัฐฯ ขาขึ้นแม้ยังไม่ขาดตอน แต่ได้เข้าสู่ช่วงนับถอยหลังแล้ว S&P 500 อาจเสร็จสิ้นการปรับขึ้นรอบสุดท้าย และในปี 2027 จะเผชิญกับแรงกระแทกด้านอุปทานหุ้นสุทธิครั้งใหญ่ที่สุดนับตั้งแต่ปี 2000 โดยตัวแปรทั้งสามที่ขับเคลื่อนตลาด ได้แก่ กำไร เงินทุน และเรื่องเล่า AI ต่างเสื่อมถอยลงพร้อมกัน
- ปัจจัยสำคัญ:
- กำไรของ S&P 500 ในไตรมาสสองเติบโต 33% และคาดว่าไตรมาสสามจะอยู่ที่ 35% ซึ่งเร็วที่สุดในช่วงฟื้นตัวที่ไม่ใช่ภาวะถดถอยในรอบ 30 ปี แต่การชะลอตัวของอัตราการเติบโตกลายเป็นเหตุการณ์ที่มีความเป็นไปได้สูง
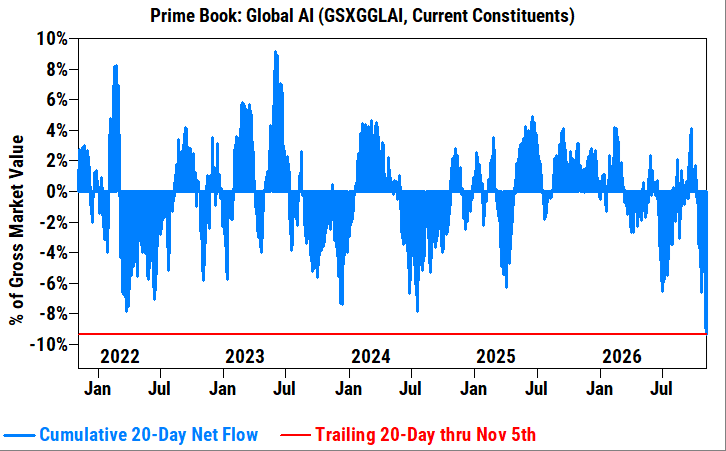
- เฮดจ์ฟันด์ขายหุ้น AI ทั่วโลกใน 20 วันทำการที่ผ่านมาด้วยความเร็วสูงสุดในรอบกว่าห้าปี เบี่ยงเบนจากค่าเฉลี่ยเกิน 3 ส่วนเบี่ยงเบนมาตรฐาน การชะลอตัวของการซื้อคืนหุ้นของบริษัท การหดตัวของแรงซื้อจากต่างประเทศ และการขายเชิงกลของ CTA ก่อให้เกิด "การหยุดซื้อของผู้ซื้อ"
- อุปทานหุ้นสุทธิที่เพิ่มขึ้นในตลาดสหรัฐฯ ปี 2027 คาดว่าจะสูงที่สุดนับตั้งแต่ปี 2000 โดยการ IPO ขนาดใหญ่ของ SpaceX, Anthropic และอื่นๆ ประกอบกับการเปลี่ยนทิศทางกระแสเงินสดไปสู่รายจ่ายฝ่ายทุน สร้างแรงกดดันทั้งด้านอุปสงค์และอุปทาน
- ฉันทามติของตลาดชี้ว่าอัตราการเติบโตของรายจ่ายฝ่ายทุนของบริษัทเทคโนโลยีขนาดใหญ่จะลดลงจาก 96% ในปีนี้เหลือ 44% ในปีหน้า ขณะที่กระแสเงินสดอิสระสุทธิของผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษในไตรมาสสามติดลบสุทธิถึง 3.1 หมื่นล้านดอลลาร์
- อัตราส่วนราคาต่อกำไรล่วงหน้าของ Nasdaq 100 ลดลงเหลือ 18.4 เท่า ต่ำที่สุดนับตั้งแต่ปี 2020 และต่ำกว่าระดับก่อนการเปิดตัว ChatGPT ประมาณ 4 เท่าของมูลค่า
- ตลาดสินเชื่อได้กำหนดราคาปัญหาการระดมทุนเพื่อการก่อสร้างล่วงหน้าแล้ว นักลงทุนอาวุโสสองรายเตือนว่าตลาดหุ้น "ประมาทเกินไป" เมื่อเทียบกับตลาดสินเชื่อ
ผู้เขียนต้นฉบับ:许超
แหล่งที่มาต้นฉบับ:华尔街见闻
จุดเปลี่ยนของตลาดกำลังใกล้เข้ามา Tony Pasquariello หัวหน้าฝ่ายธุรกิจเฮดจ์ฟันด์ทั่วโลกของ Goldman Sachs ออกคำเตือน:แม้แนวโน้มหลักของตลาดหุ้นสหรัฐฯ จะยังไม่ขาดตอน,แต่ก็ได้เข้าสู่ช่วงนับถอยหลังแล้ว เขาคาดการณ์ว่าดัชนี S&P 500 จะปรับขึ้นรอบสุดท้าย,จากนั้นในปี 2027 จะเผชิญกับแรงกดดันด้านอุปทานหุ้นสุทธิครั้งใหญ่ที่สุดนับตั้งแต่การแตกของฟองสบู่ดอทคอมในปี 2000
Pasquariello ระบุในรายงานรายสัปดาห์ล่าสุดว่า,ตัวแปรหลักสามประการที่ขับเคลื่อนผลตอบแทนอันแข็งแกร่งของตลาดหุ้นสหรัฐฯ ในช่วงสี่ปีที่ผ่านมา——การเติบโตของกำไร เม็ดเงินไหลเวียน และเรื่องเล่า AI——ได้เสื่อมถอยลงในทิศทางเดียวกันแล้ว เขาระบุชัดเจนว่า "คาดว่า S&P จะปรับขึ้นครั้งสุดท้ายก่อนถึงจุดเปลี่ยน,แต่ปี 2027 จะเป็นปีที่ผลตอบแทนยากจนลงอย่างแน่นอน" และเตือนว่าระดับฐานของความผันผวนของดัชนีจะมีแนวโน้มสูงขึ้น
ที่น่าสนใจคือ,ในสัปดาห์เดียวกันนั้น,Rich Privorotsky นักกลยุทธ์อีกท่านหนึ่งของ Goldman Sachs ก็ได้อ้างอิงถึงการเปรียบเทียบกับจุดสูงสุดของฟองสบู่ดอทคอมในรอบนี้ในรายงานของเขาที่มีชื่อว่า "1998 หรือ 2000?"——ซึ่งหมายความว่าภายในสัปดาห์เดียวกัน,Goldman Sachs ได้สะท้อนถึงการทรุดตัวของหุ้นเทคโนโลยีในปี 2000 ถึงสองครั้งโดยปริยาย ในขณะเดียวกัน,สัปดาห์นี้ดัชนี Nasdaq 100 เคยลดลงถึง 6.36% ในวันเดียว,ซึ่งเป็นการลดลงรายวันที่มากที่สุดนับตั้งแต่การระบาดของโควิด-19,และผลตอบแทนของเฮดจ์ฟันด์ตั้งแต่ต้นปีได้สูญหายไปเกือบทั้งหมดแล้ว
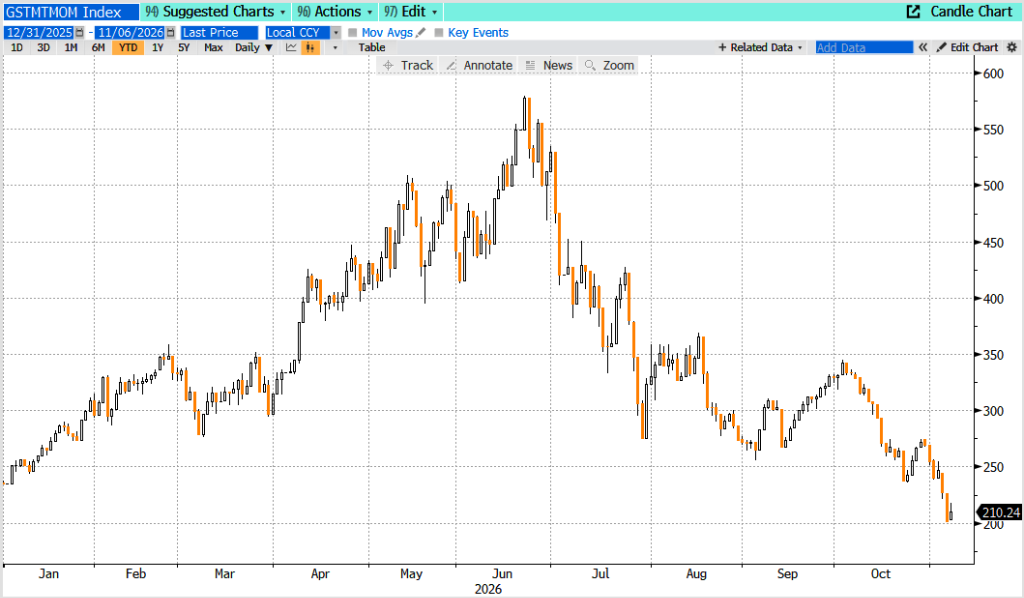
การเติบโตของกำไรแตะจุดสูงสุด,แรงส่งขาขึ้นไม่อาจคงอยู่
ในด้านกำไร,การเติบโตของกำไรของดัชนี S&P 500 ในไตรมาสที่สองอยู่ที่ 33%,และคาดว่าไตรมาสที่สามจะแตะ 35% เขาชี้ว่า "นี่คือการเติบโตของกำไรที่เร็วที่สุดในรอบ 30 ปี นอกเหนือจากช่วงฟื้นตัวหลังภาวะเศรษฐกิจถดถอย"
อย่างไรก็ตาม การชะลอตัวของอัตราการเติบโตกลายเป็นเหตุการณ์ที่มีโอกาสสูง Pasquariello ยอมรับว่า ตลาดมีความอ่อนไหวสูงต่ออัตราการเปลี่ยนแปลง "ความตึงเครียดระหว่างอนุพันธ์อันดับสองกับอนุพันธ์อันดับหนึ่งคือความขัดแย้งหลักที่ผมชั่งน้ำหนักซ้ำแล้วซ้ำเล่า,และความขัดแย้งนี้กำลังซับซ้อนมากขึ้นเรื่อยๆ" แม้ Goldman Sachs คาดการณ์ว่า EPS ของ S&P ในปีหน้าจะยังเติบโตได้ราว 18%,และข้อมูลในอดีตแสดงให้เห็นว่าอัตราการชนะของฝ่ายมองบวกยังคงมีอยู่,แต่เขาระบุชัดเจนว่า:"ยิ่งยากขึ้นเรื่อยๆ ที่จะจินตนาการว่ากำไรจะสามารถมอบความนูนขาขึ้นแบบที่เราเคยได้รับในปีที่ผ่านๆ มาได้อีกครั้ง"
เขายังเตือนเป็นพิเศษว่า การคาดการณ์กำไรของ Goldman Sachs "มีความอ่อนไหวอย่างยิ่งต่อการลงทุนด้าน AI" และการพัฒนาของเหตุการณ์ในสัปดาห์นี้ได้เพิ่มความเสี่ยงขาลงของการคาดการณ์ดังกล่าวอย่างมีนัยสำคัญ
สภาพคล่องย่ำแย่ลง,อุปทานสุทธิปี 2027 สูงสุดนับตั้งแต่ปี 2000
สัญญาณจากด้านเม็ดเงินไหลเวียนรุนแรงยิ่งกว่า Pasquariello เขียนว่าในช่วงสามเดือนที่ผ่านมา ตลาดได้ดูดซับแรงกดดันจากการขายในวงกว้างและลึกอย่างต่อเนื่อง และการขายในสัปดาห์นี้ได้เข้าสู่สภาวะ "ระเบิดเต็มรูปแบบ" แล้ว ตามข้อมูลจากธุรกิจ Prime Brokerage ของ Goldman Sachs,เมื่อวัดจาก 20 วันทำการล่าสุด,ความเร็วในการขายหุ้น AI ทั่วโลกของเฮดจ์ฟันด์สูงที่สุดในรอบกว่าห้าปี,เบี่ยงเบนจากค่าเฉลี่ยเกิน 3 ส่วนเบี่ยงเบนมาตรฐาน
ฝ่ายซื้อก็หดมือกันเป็นหมู่คณะเช่นกัน การอ่อนกำลังลงของแรงซื้อคืนหุ้นของบริษัท การหดตัวของคำสั่งซื้อจากนักลงทุนต่างชาติ และการขายตามกลไกของกลยุทธ์เชิงปริมาณอย่าง CTA ล้วนรวมกันก่อให้เกิด "การหยุดซื้อของฝ่ายซื้อ"
ที่น่ากังวลยิ่งกว่าคือแรงกดดันด้านอุปทานในปี 2027:Pasquariello ระบุชัดเจนว่าอุปทานสุทธิที่เพิ่มขึ้นของตลาดหุ้นสหรัฐฯ ในปี 2027 คาดว่าจะแตะระดับสูงสุดนับตั้งแต่ปี 2000 การรวมตัวกันของกลุ่ม IPO ขนาดใหญ่อย่าง SpaceX และ Anthropic กับการเปลี่ยนแปลงกระแสเงินสดของบริษัท (ที่ต้องให้ความสำคัญกับการลงทุนก่อนการซื้อคืนหุ้น) จะสร้างแรงกดดันทั้งฝั่งอุปสงค์และอุปทานพร้อมกัน แม้เขาจะมีมุมมองค่อนข้างบวกต่อสภาพคล่องในช่วงแปดสัปดาห์สุดท้ายของปี และชี้ว่าขนาดการซื้อคืนหุ้นได้ฟื้นตัวขึ้นมาอยู่ที่ประมาณ 5 พันล้านดอลลาร์ต่อวัน แต่แรงสนับสนุนระยะสั้นนี้ไม่อาจปกปิดแรงกดดันเชิงโครงสร้างในปี 2027 ได้
เรื่องเล่า AI เกิดรอยร้าว,ความเสี่ยงหางซ้ายขยายตัว
Pasquariello จัดให้เรื่องเล่า AI เป็น "ตัวแปรที่ชัดเจนได้ยากที่สุด" เมื่อตลาดเข้าสู่สัปดาห์นี้ ได้มีความคาดหวังทั่วไปแล้วว่าการเติบโตของการลงทุนของบริษัทเทคโนโลยียักษ์ใหญ่ได้แตะจุดสูงสุด——ฉันทามติของตลาดระบุว่าอัตราการเติบโตดังกล่าวจะลดลงจาก 96% ในปีนี้เหลือ 44% ในปีหน้า;ในขณะเดียวกัน ผู้ให้บริการคลาวด์ขนาดยักษ์มีการใช้จ่ายเงินสดอิสระสุทธิในไตรมาสที่สามถึง 3.1 หมื่นล้านดอลลาร์ และความกังวลของตลาดต่อ "กระแสเงินสดอิสระติดลบ" อย่างต่อเนื่องก็สะสมเพิ่มขึ้น
เขาสรุปผลกระทบของเหตุการณ์ในสัปดาห์นี้ต่ออนาคตของ AI เป็นสี่ประการ:ประการแรก การลงทุนด้าน AI ก่อนหน้านี้เป็น "เชื้อเพลิงจรวด" ของตลาด,แต่ตอนนี้ตลาดถูกบังคับให้พิจารณาอย่างจริงจังว่าความเข้มข้นของการก่อสร้างจะคงอยู่ได้หรือไม่;ประการที่สอง แนวโน้มการลงทุนด้าน AI ได้ขยายการกระจายความเป็นไปได้ของผลลัพธ์ "ได้นำความเสี่ยงหางซ้ายมากขึ้นสู่ตลาดที่เดิมแทบจะไล่ล่าเพียงหางขวา";ประการที่สาม หากจังหวะการก่อสร้างชะลอลงบ้าง วัฏจักรอาจยาวนานขึ้น และยังคงมองบวกอย่างระมัดระวังได้ในระยะกลาง;ประการที่สี่ ความนูนขาขึ้นของสินทรัพย์ที่เกี่ยวข้องกับ "พลั่วและจอบ" ของโครงสร้างพื้นฐาน AI ยากที่จะไม่ถูกบีบอัด
สำหรับ Rich Privorotsky ที่มีจุดยืนมองบวก เขาโน้มเอียงที่จะเปรียบเทียบการปรับตัวรอบนี้กับปี 1998 มากกว่าปี 2000 โดยมองว่านี่เป็นเหตุการณ์ด้านสภาพคล่องมากกว่าการสิ้นสุดของวัฏจักร "การเลื่อนการก่อสร้างศูนย์ข้อมูลไม่เท่ากับการทำลายความต้องการพลังประมวลผล" แต่เขาก็ยอมรับว่า "ความคล้ายคลึงที่น่ากังวลกับปี 2000 คือขนาดของการใช้จ่ายและความไม่แน่นอนของผลตอบแทน"——ซึ่งสอดคล้องกับคำเตือนเรื่องอุปทานปี 2000 ของ Pasquariello
การฟื้นตัวของมูลค่าให้เบาะรองรับ,แต่ตลาดเครดิตส่งสัญญาณเตือนก่อนแล้ว
Pasquariello ไม่ได้หลีกเลี่ยงข้อโต้แย้งหลักของฝ่ายมองบวก:หลังจากรอบการกดมูลค่านี้ "ตลาดปัจจุบันอยู่ในระดับมูลค่าที่สมเหตุสมผล" เขาชี้ว่า อัตราส่วนราคาต่อกำไรล่วงหน้าของ Nasdaq 100 และดัชนี Philadelphia Semiconductor ต่างต่ำกว่าระดับก่อนการเปิดตัว ChatGPT ในเดือนพฤศจิกายน 2022 โดยถูกกว่าประมาณ 4 เท่าของมูลค่า และอัตราส่วนราคาต่อกำไรล่วงหน้าของ Nasdaq 100 ลดลงเหลือ 18.4 เท่า ซึ่งต่ำที่สุดนับตั้งแต่ปี 2020
อย่างไรก็ตาม ในตอนท้ายของรายงานเขาได้เปิดเผยความกังวลที่ลึกซึ้งยิ่งกว่า:เมื่อเร็วๆ นี้ นักลงทุนสองรายที่เขาให้ความนับถืออย่างสูงได้บอกเขาว่า "ตลาดหุ้นเมื่อเทียบกับตลาดเครดิตแล้วนั้นประมาทเกินไป" เมื่อรวมกับการที่การขึ้นดอกเบี้ยในเดือนธันวาคมกลับเข้าสู่การหารืออีกครั้ง ความกดดันของหุ้นกู้ผลตอบแทนสูงที่เกี่ยวข้องกับ AI และแรงกดดันอุปทานสุทธิที่ใหญ่ที่สุดในปี 2027 ทั้งสามประการซ้อนทับกัน ตลาดเครดิตกำลังกำหนดราคาปัญหาการจัดหาเงินทุนเพื่อการก่อสร้างก่อน——และตลาดหุ้นได้สะท้อนเรื่องนี้อย่างเพียงพอแล้วหรือไม่ ยังคงเป็นคำถามหลักที่ยังไม่มีคำตอบ
ข้อสรุปสุดท้ายของ Pasquariello ชัดเจนและรอบคอบ:แนวโน้มหลักของตลาดขาขึ้นยังคงอยู่,ช่วงปลายปีอาจมีการปรับขึ้นระลอกสุดท้าย,แต่ "จุดเปลี่ยน" ได้ถูกเขียนลงในมุมมองแนวโน้มเป็นลายลักษณ์อักษรแล้ว,และปี 2027 จะเป็นสภาพแวดล้อมการซื้อขายที่ "ต้องการความยืดหยุ่นมากขึ้น"





