


การรักษาอัตรากำไรจากการจัดเก็บไว้ที่ 80% แต่ยังคงถูกเทขาย: ตลาดไม่เชื่อในซูเปอร์ไซเคิลของการจัดเก็บอีกต่อไปแล้วหรือ?


- มุมมองหลัก: ยักษ์ใหญ่ด้านการจัดเก็บมีกำไรทำสถิติใหม่ แต่ราคาหุ้นปรับตัวลงอย่างมีนัยสำคัญ ตรรกะการกำหนดราคาของตลาดได้เปลี่ยนจาก "ระดับกำไร" ไปสู่ "ความชันของกำไร" โดยข้อถกเถียงหลักอยู่ที่ว่ากำไรสูงจะยั่งยืนได้หรือไม่ และความต้องการใหม่จะเกิดขึ้นได้ตามกำหนดหรือไม่
- ปัจจัยสำคัญ:
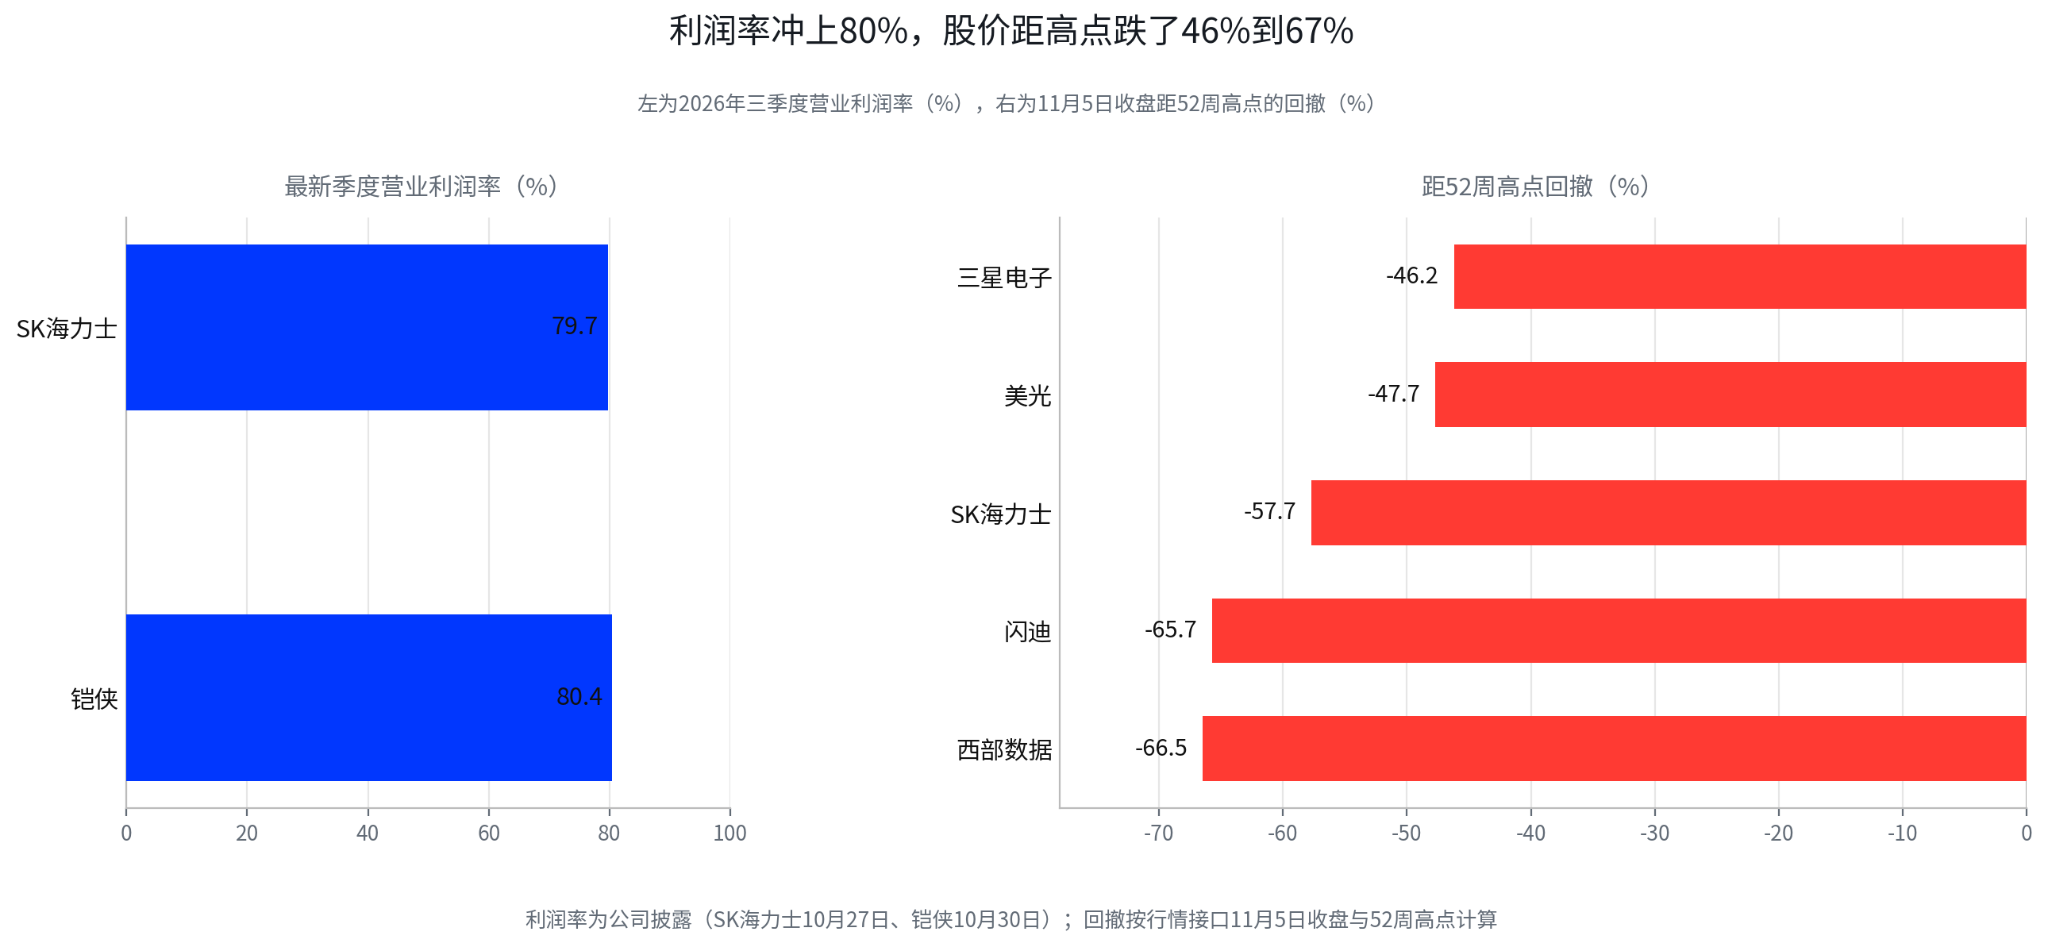
- SK Hynix มีอัตรากำไรจากการดำเนินงานไตรมาสสามใกล้ 80% ขณะที่ Samsung มีกำไรจากการดำเนินงานรายไตรมาสเกิน 107 ล้านล้านวอน แต่ราคาหุ้นร่วงลง 9.46% และ 7.57% ตามลำดับในวันเดียว โดย SK Hynix ปรับตัวลง 57.7% จากจุดสูงสุดในเดือนมิถุนายน
- ราคาสัญญา DRAM เพิ่มขึ้นเมื่อเทียบรายไตรมาสจาก 90%-98% ในไตรมาสแรก ลดลงเหลือ 13%-18% ในไตรมาสสาม แนวโน้มการขึ้นราคายังคงอยู่แต่ความเร็วในการขึ้นราคาชะลอตัวลงอย่างชัดเจน แหล่งสนับสนุนเปลี่ยนไปสู่การจัดสรรกำลังการผลิตและการขาดแคลนเชิงโครงสร้าง
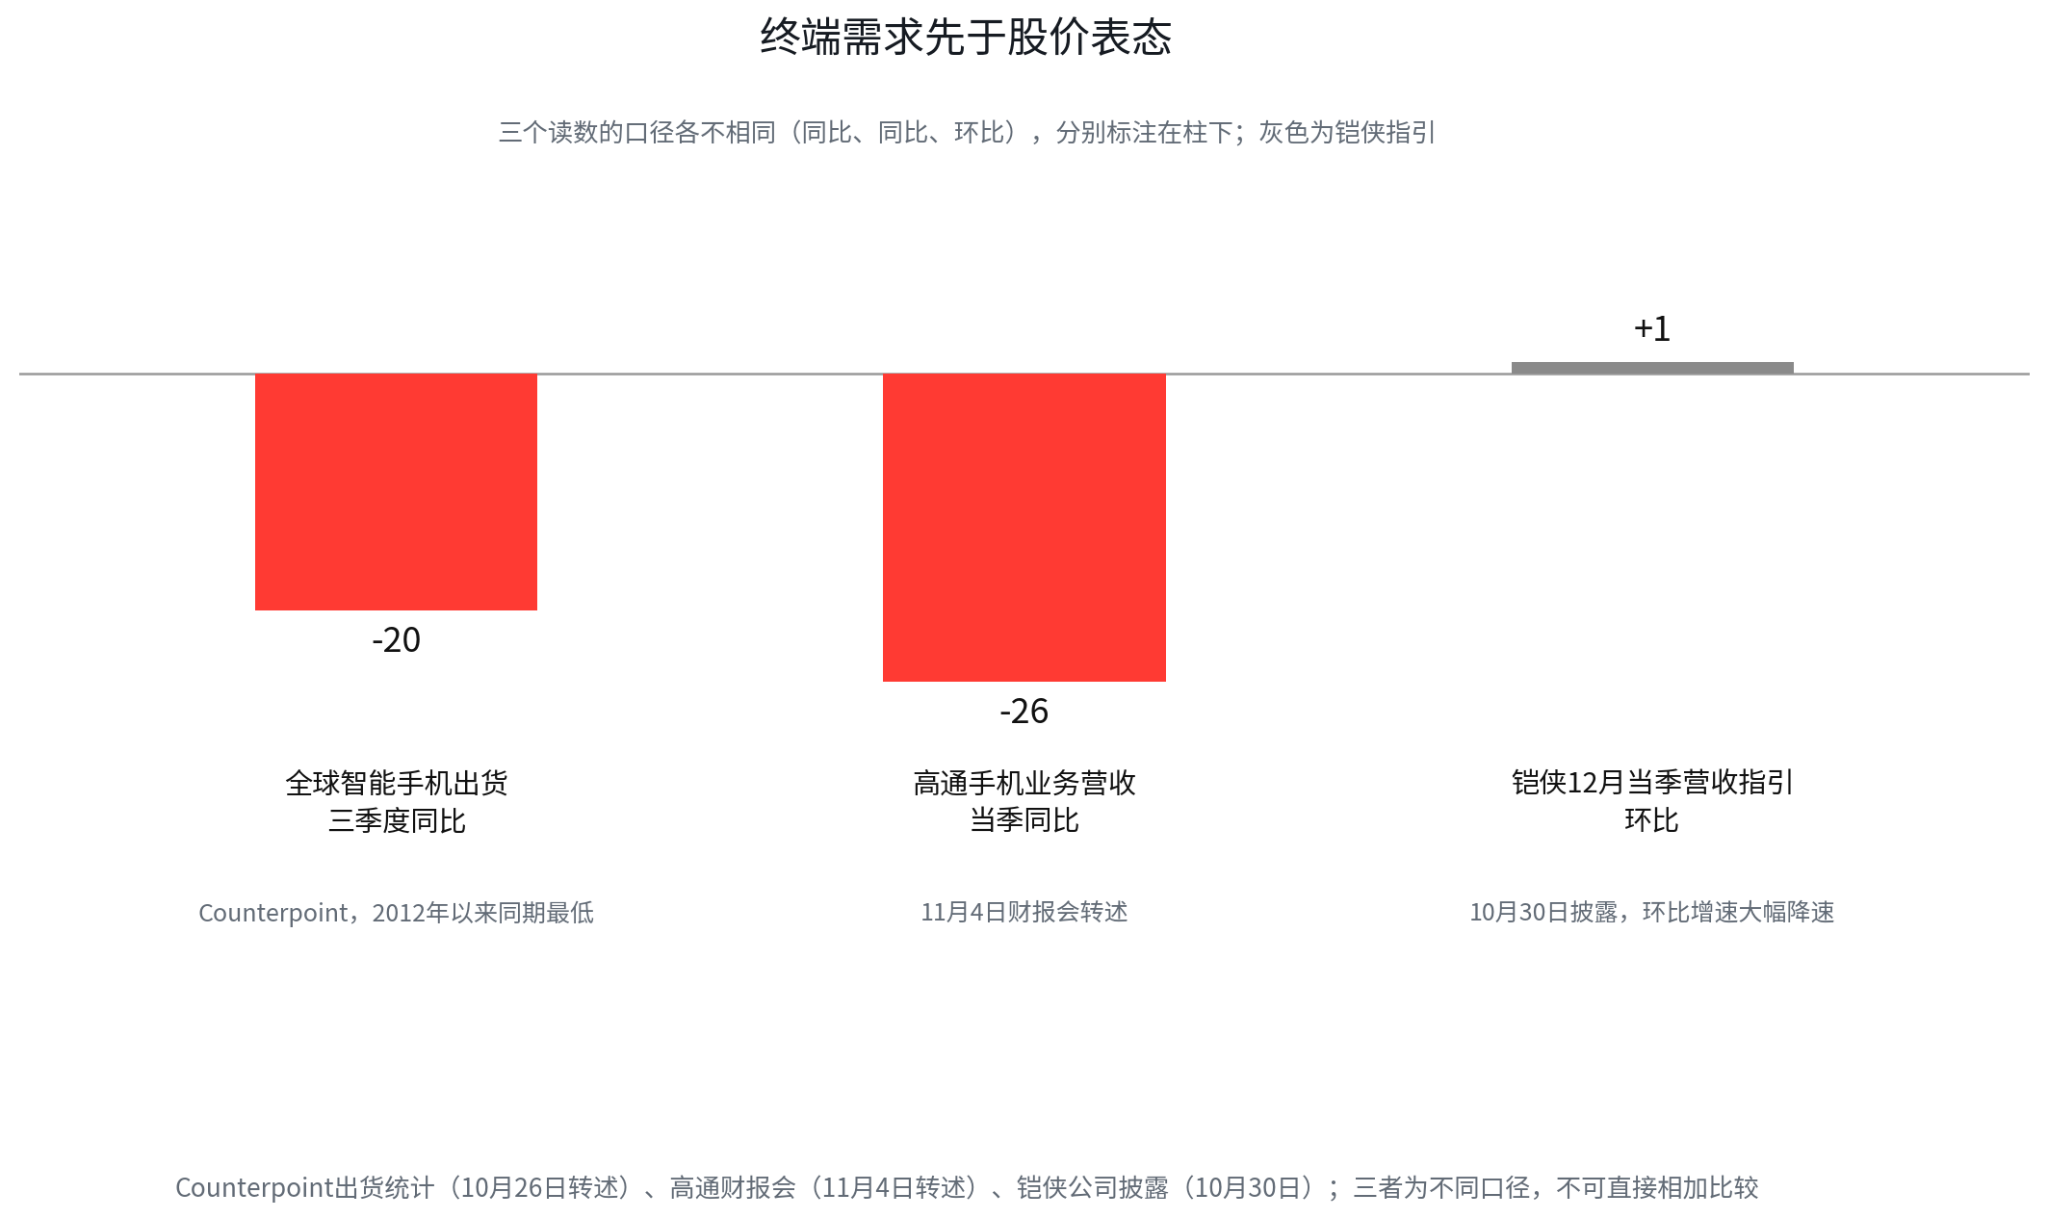
- Kioxia มีอัตรากำไรจากการดำเนินงานเกิน 80% แต่คาดการณ์รายได้สำหรับไตรมาสเดือนธันวาคมเติบโตเพียงประมาณ 1% เมื่อเทียบรายไตรมาส ผู้บริหารกล่าวถึงความต้องการที่อ่อนแอของสมาร์ทโฟนและพีซี โดยผู้ใช้ปลายทางมีความสามารถจำกัดในการรองรับต้นทุนหน่วยความจำที่สูง
- หลังการเลือกตั้งกลางเทอม มีการลงคะแนนเสียงในระดับท้องถิ่นเกี่ยวกับศูนย์ข้อมูล 47 รายการ โดย 46 รายการ傾向ที่จะจำกัดการก่อสร้าง ความเสี่ยงด้านนโยบายส่งผลหลักต่อโครงการใหม่ที่ยังไม่เกิดขึ้นจริง ส่วนสัญญาระยะยาวที่ลงนามแล้วไม่ได้รับผลกระทบโดยตรง
- หุ้นกลุ่มการจัดเก็บหลักมีอัตราส่วนราคาต่อกำไรคาดการณ์ปี 2027 อยู่ที่ประมาณ 3.5 เท่า แต่ตลาดคาดการณ์อัตราการเติบโตแบบทบต้นของ EPS ระหว่างปี 2026 ถึง 2028 สูงถึง 98% การที่ PE ต่ำนั้นขึ้นอยู่กับสมมติฐานเรื่องความยั่งยืนของกำไร
- SK Hynix มีกำลังการผลิตเกิน 50% สำหรับปี 2027 ถึง 2028 ที่ได้ลงนามในสัญญาจัดหาระยะยาวแล้ว คาดว่าการขาดแคลนหน่วยความจำจะต่อเนื่องไปจนถึงปี 2030 ขณะที่ Micron คาดว่าการจัดหาจะค่อยๆ ดีขึ้นในปี 2028
- การพิจารณาว่าวัฏจักรถึงจุดสูงสุดแล้วหรือไม่ ต้องจับตาสัญญาณสำคัญสามประการ: ราคาสัญญาจะพลิกเป็นขาลงหรือไม่, รายจ่ายลงทุนของศูนย์ข้อมูล AI จะถูกจำกัดด้วยนโยบายด้านไฟฟ้าหรือไม่, และอัตราการครอบคลุมของสัญญาระยะยาวกับอัตรากำไรจริงจะรักษาไว้ได้พร้อมกันหรือไม่
เมื่อวันที่ 5 พฤศจิกายน กลุ่มหุ้นหน่วยความจำได้เผชิญกับความขัดแย้งที่ยากจะมองข้าม SK Hynix มีกำไรจากการดำเนินงานไตรมาสที่สามที่ 83.33 ล้านล้านวอน อัตรากำไรจากการดำเนินงานใกล้เคียง 80% Samsung Electronics มีกำไรจากการดำเนินงานรายไตรมาสทะลุ 107 ล้านล้านวอน โดยธุรกิจเซมิคอนดักเตอร์เป็นผู้สนับสนุนหลัก ทั้งสองบริษัทมีกำไรที่ทำสถิติใหม่ แต่ราคาหุ้นกลับสวนทางกับผลประกอบการ โดย SK Hynix ร่วงลง 9.46% ในวันเดียว Samsung Electronics ลดลง 7.57% และหุ้นกลุ่มหน่วยความจำในตลาดสหรัฐฯ ก็เผชิญแรงขายเทกระจาย
ราคาปิดของ SK Hynix อยู่ที่ 1.264 ล้านวอน ลดลง 57.7% จากจุดสูงสุดที่ 2.987 ล้านวอนเมื่อวันที่ 25 มิถุนายน ตลาดมองเห็นกำไร แต่สิ่งที่สงสัยคืออีกเรื่องหนึ่ง กำไรที่เห็นอยู่ตรงหน้านี้เป็นจุดเริ่มต้นของการเติบโตระยะยาวรอบใหม่ หรือเป็นเพียงช่วงเวลารุ่งโรจน์ที่ถูกทิ้งไว้ที่จุดสูงสุดของวัฏจักร
ปัญหาที่หุ้นกลุ่มหน่วยความจำเผชิญอยู่ได้เปลี่ยนไปอีกชั้นหนึ่งแล้ว กำไรสูงพอหรือไม่เป็นเพียงครึ่งแรก กำไรจะเติบโตได้เร็วแค่ไหนต่างหากคือครึ่งหลัง สิ่งที่ตลาดซื้อขายอยู่ไม่ใช่ระดับกำไรอีกต่อไป ความชันของกำไรต่างหากคือแกนหลัก

ข้อโต้แย้งหลักของการเคลื่อนไหวรอบนี้ได้เปลี่ยนจากคำถามว่าอนาคตจะมีความต้องการหรือไม่ ไปสู่คำถามว่าคำสั่งซื้อที่ล็อกไว้แล้วสามารถรักษาระดับราคาปัจจุบันได้หรือไม่ และความต้องการใหม่ที่ยังไม่ได้ล็อกจะเติบโตได้อีกเท่าไร
1. ราคายังคงขึ้น แต่ตลาดเริ่มกังวลว่าขึ้นต่อไม่ไหวแล้ว
ความยืดหยุ่นของกำไรในอุตสาหกรรมหน่วยความจำมาจากราคา ราคายังคงขึ้น แต่อัตราการขึ้นได้ชะลอตัวลงแล้ว
DRAM และ NAND เป็นผลิตภัณฑ์ที่มีวัฏจักรแบบฉบับ เมื่ออุปสงค์และอุปทานเสียสมดุล การขึ้นราคาจะส่งผ่านไปยังงบกำไรขาดทุนอย่างรวดเร็ว เมื่ออัตราการขึ้นราคาเริ่มแคบลง แม้ราคาเสนอขายยังคงเพิ่มขึ้น ราคาหุ้นก็อาจซื้อขายการเติบโตของกำไรที่ถึงจุดสูงสุดล่วงหน้าได้
ข้อมูลของ TrendForce ได้แสดงเส้นทางการเปลี่ยนแปลงนี้แล้ว ราคาสัญญา DRAM ทั่วไปเพิ่มขึ้นเมื่อเทียบรายไตรมาสถึง 90% ถึง 98% ในไตรมาสแรก ลดลงเหลือ 58% ถึง 63% ในไตรมาสที่สอง และแคบลงอีกเหลือ 13% ถึง 18% ในไตรมาสที่สาม (อ้างอิงจากการรายงาน) จากที่เกือบเท่าตัวในไตรมาสเดียว เหลือการเติบโตเพียงสิบกว่าจุดเปอร์เซ็นต์ ความเร็วในการขึ้นราคาชะลอลงอย่างชัดเจนแล้ว
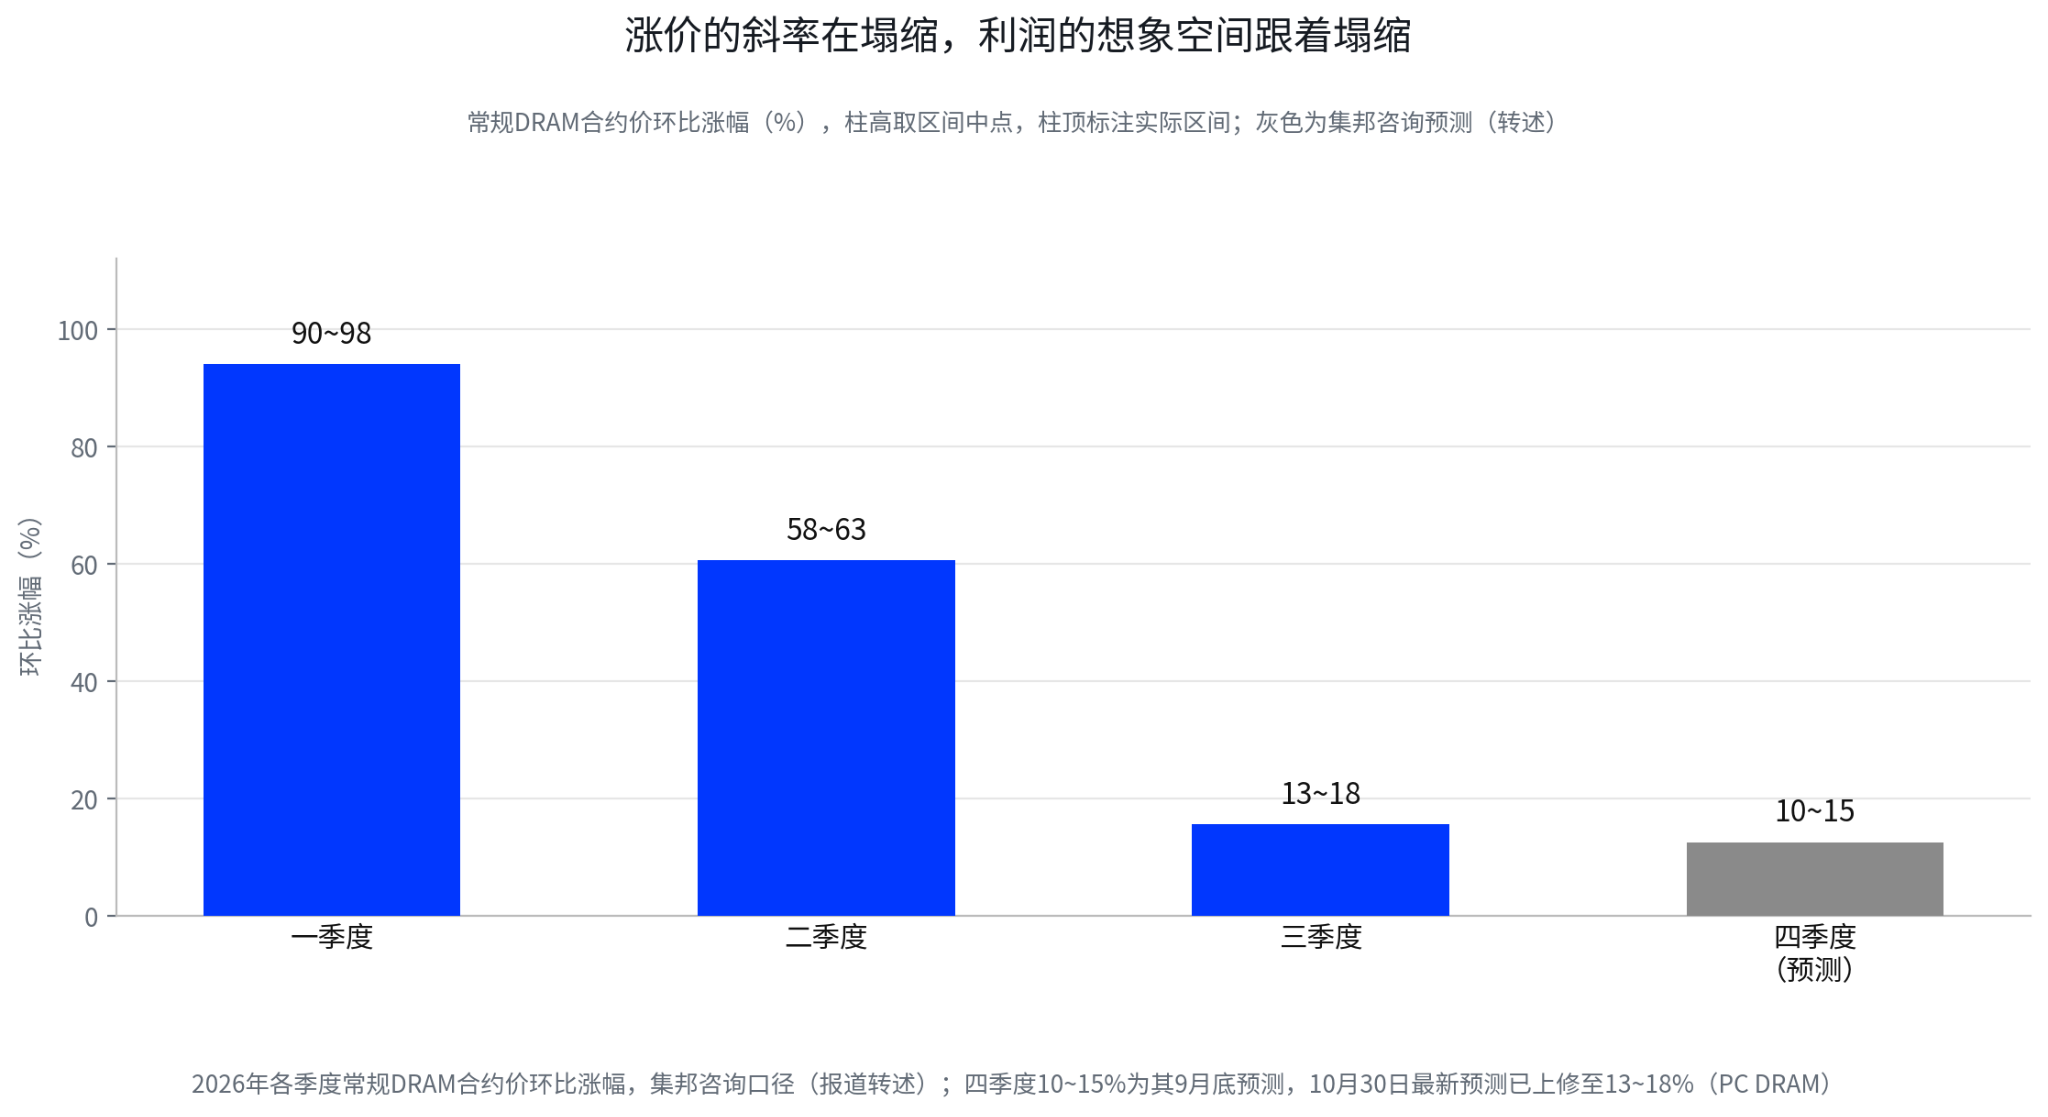
แน่นอนว่าไม่อาจสรุปได้ว่าวัฏจักรได้กลับทิศแล้วเพียงจากตัวเลขชุดนี้ เมื่อวันที่ 30 ตุลาคม TrendForce ได้ปรับเพิ่มคาดการณ์การขึ้นราคา PC DRAM ในไตรมาสที่สี่เป็น 13% ถึง 18% สูงกว่าคาดการณ์เดิมที่ 10% ถึง 15% เบื้องหลังคือซัพพลายเออร์ยังคงหันกำลังการผลิตไปทางหน่วยความจำสำหรับเซิร์ฟเวอร์มากขึ้น ทำให้อุปทาน PC DRAM ทั่วไปอาจตึงตัวมากขึ้น การประเมินของอุตสาหกรรมที่ออกมาในตลาดคือ Samsung, SK Hynix และผู้ผลิตอื่นๆ อาจลดอุปทาน PC DRAM ลงเกิน 40% ในปีหน้า แนวโน้มการขึ้นราคายังคงอยู่ แต่ฐานที่รองรับได้เปลี่ยนแหล่งไปแล้ว อาศัยการจัดสรรกำลังการผลิตและการขาดแคลนเชิงโครงสร้าง ยุคที่ความต้องการปลายทางทุกหมวดขยายตัวพร้อมกันได้ผ่านพ้นไปแล้ว
งบการเงินของ Kioxia ทำให้ตลาดเห็นอีกด้านของฝั่งอุปสงค์ บริษัทมีรายได้ไตรมาสกรกฎาคมถึงกันยายนประมาณ 2.48 ล้านล้านเยน กำไรจากการดำเนินงานประมาณ 1.99 ล้านล้านเยน อัตรากำไรจากการดำเนินงานเกิน 80% ผลประกอบการแข็งแกร่งมาก (บริษัทเปิดเผยเมื่อวันที่ 30 ตุลาคม) แต่คำแนะนำรายได้สำหรับไตรมาสธันวาคมกลับมีเพียงการเติบโตประมาณ 1% เมื่อเทียบรายไตรมาส ขณะที่ผู้บริหารกล่าวถึงความต้องการสมาร์ทโฟนและ PC ที่อ่อนแอ และลูกค้าปลายทางมีความสามารถจำกัดในการรับต้นทุนหน่วยความจำที่สูงขึ้น ในวันประกาศผล ราคาหุ้น Kioxia ปิดลดลง
นี่คือจุดที่ตลาดกังวลจริงๆ ผู้ผลิตต้นน้ำสามารถผลักดันราคาสูงขึ้นต่อไปได้ด้วยการลดการผลิตและปรับโครงสร้างผลิตภัณฑ์ แต่ลูกค้าปลายน้ำอาจไม่สามารถรับได้ไม่จำกัด ยิ่งราคาหน่วยความจำสูงขึ้น ผู้ผลิตปลายทางอย่างสมาร์ทโฟนและ PC ก็ยิ่งแบกรับแรงกดดันด้านต้นทุนมากขึ้น หากสุดท้ายส่งต่อให้ผู้บริโภคผ่านการขึ้นราคา ความต้องการอาจถูกกดเพิ่มขึ้นอีก หากผู้ผลิตเลือกแบกรับต้นทุนเอง อัตรากำไรก็จะถูกบีบให้แคบลง
อุตสาหกรรมหน่วยความจำกำลังเข้าสู่ระยะที่ซับซ้อนมากขึ้น ฝั่งเซิร์ฟเวอร์ยังคงขาดแคลน ฝั่งผู้บริโภคเริ่มแบกรับราคาสูง กำไรของซัพพลายเออร์ยังคงขยายตัว แต่ปฏิกิริยาของความต้องการปลายทางต่อราคากลับสำคัญกว่าที่เคยเป็นมา
2. การเลือกตั้งกลางเทอมเพิ่มตัวแปรใหม่ให้ความต้องการเซิร์ฟเวอร์ AI
แรงกดดันของอิเล็กทรอนิกส์สำหรับผู้บริโภคได้สะท้อนอยู่ในข้อมูลและถ้อยแถลงของบริษัทแล้ว และขาที่แข็งแกร่งที่สุดอย่างเซิร์ฟเวอร์ AI ก็เพิ่มตัวแปรเชิงนโยบายเข้ามาด้วย
ข้อมูลของ Counterpoint ระบุว่าการจัดส่งสมาร์ทโฟนทั่วโลกในไตรมาสที่สามลดลง 20% เมื่อเทียบปีต่อปี ต่ำที่สุดในช่วงเดียวกันนับตั้งแต่ปี 2012 (อ้างอิงจากการรายงานเมื่อวันที่ 26 ตุลาคม) Qualcomm กล่าวในที่ประชุมผลประกอบการเมื่อวันที่ 4 พฤศจิกายนว่า การกำหนดราคาหน่วยความจำกำลังบีบขนาดอุตสาหกรรมสมาร์ทโฟน และรายได้ธุรกิจสมาร์ทโฟนของบริษัทในไตรมาสนี้ลดลง 26% เมื่อเทียบปีต่อปี (อ้างอิงจากที่ประชุมผลประกอบการ)
ถ้อยแถลงของ Apple มี代表性มากกว่า John Ternus ซึ่งเพิ่งรับตำแหน่ง CEO กล่าวในที่ประชุมผลประกอบการเมื่อวันที่ 2 พฤศจิกายนว่า "What we're seeing with memory pricing right now is unprecedented." (สิ่งที่เราเห็นเกี่ยวกับการกำหนดราคาหน่วยความจำในขณะนี้เป็นสิ่งที่ไม่เคยเกิดขึ้นมาก่อน) บริษัทให้คำแนะนำอัตรากำไรขั้นต้นสำหรับไตรมาสธันวาคมที่ 45% ถึง 46% และชี้ว่าต้นทุนหน่วยความจำที่สูงขึ้นเป็นสาเหตุสำคัญที่กดดันอัตรากำไรขั้นต้น (อ้างอิงจากที่ประชุมผลประกอบการ) เมื่อ Apple ยังต้องรับมือกับต้นทุนที่สูงขึ้นผ่านการขึ้นราคาสินค้า ผู้ผลิตสมาร์ทโฟนและ PC ขนาดกลางและเล็กจะยิ่งเผชิญแรงกดดันมากกว่า
ความยืดหยุ่นของความต้องการฝั่งผู้บริโภคกำลังลดลง ศูนย์กลางการเติบโตของอุตสาหกรรมหน่วยความจำจึงยิ่งพึ่งพาเซิร์ฟเวอร์ AI มากขึ้น ซึ่งเดิมทีเป็นฐานที่แข็งแกร่งที่สุดของซูเปอร์ไซเคิลรอบนี้ แต่หลังการเลือกตั้งกลางเทอมในเดือนพฤศจิกายน เส้นความต้องการนี้ได้เกิดตัวแปรเชิงนโยบายใหม่ขึ้น
พรรคเดโมแครตชนะทั้งสภาผู้แทนราษฎรและวุฒิสภา หมายความว่าวาระการออกกฎหมายของรัฐบาลทรัมป์ในสองปีหลังจะถูกจำกัดมากขึ้น และการสอบสวนและกำกับดูแลของรัฐสภาอาจเข้มข้นขึ้น สิ่งที่อุตสาหกรรมหน่วยความจำควรให้ความสนใจมากกว่าคือกระแสต่อต้านทางการเมืองในระดับท้องถิ่นที่เกิดขึ้นรอบการก่อสร้างศูนย์ข้อมูลในช่วงการเลือกตั้ง สถิติของ Ballotpedia ณ วันที่ 4 พฤศจิกายนแสดงว่า จากการลงคะแนนเสียงท้องถิ่นที่เกี่ยวข้องกับศูนย์ข้อมูล 47 รายการที่ได้ข้อสรุปแล้ว มี 46 รายการที่ผลออกมาเอียงไปทางการจำกัดการก่อสร้างศูนย์ข้อมูล วิธีการจำกัดไม่ได้เหมือนกันทั้งหมด รวมถึงการห้ามสร้างใหม่ การกำหนดช่วงหยุดชะงักการก่อสร้าง การเพิ่มขั้นตอนการลงประชามติ และการกำหนดเงื่อนไขที่เข้มงวดขึ้นสำหรับโครงการที่ได้รับสิทธิประโยชน์ทางภาษี นอกจากนี้ยังมีหน่วยงานอื่นที่สถิติระบุว่าในวันเดียวกันนั้นจากการลงคะแนนที่เกี่ยวข้อง 44 รายการ มี 38 รายการที่ผ่านการจำกัด ขอบเขตและเวลาของสถิติแต่ละแห่งแตกต่างกัน
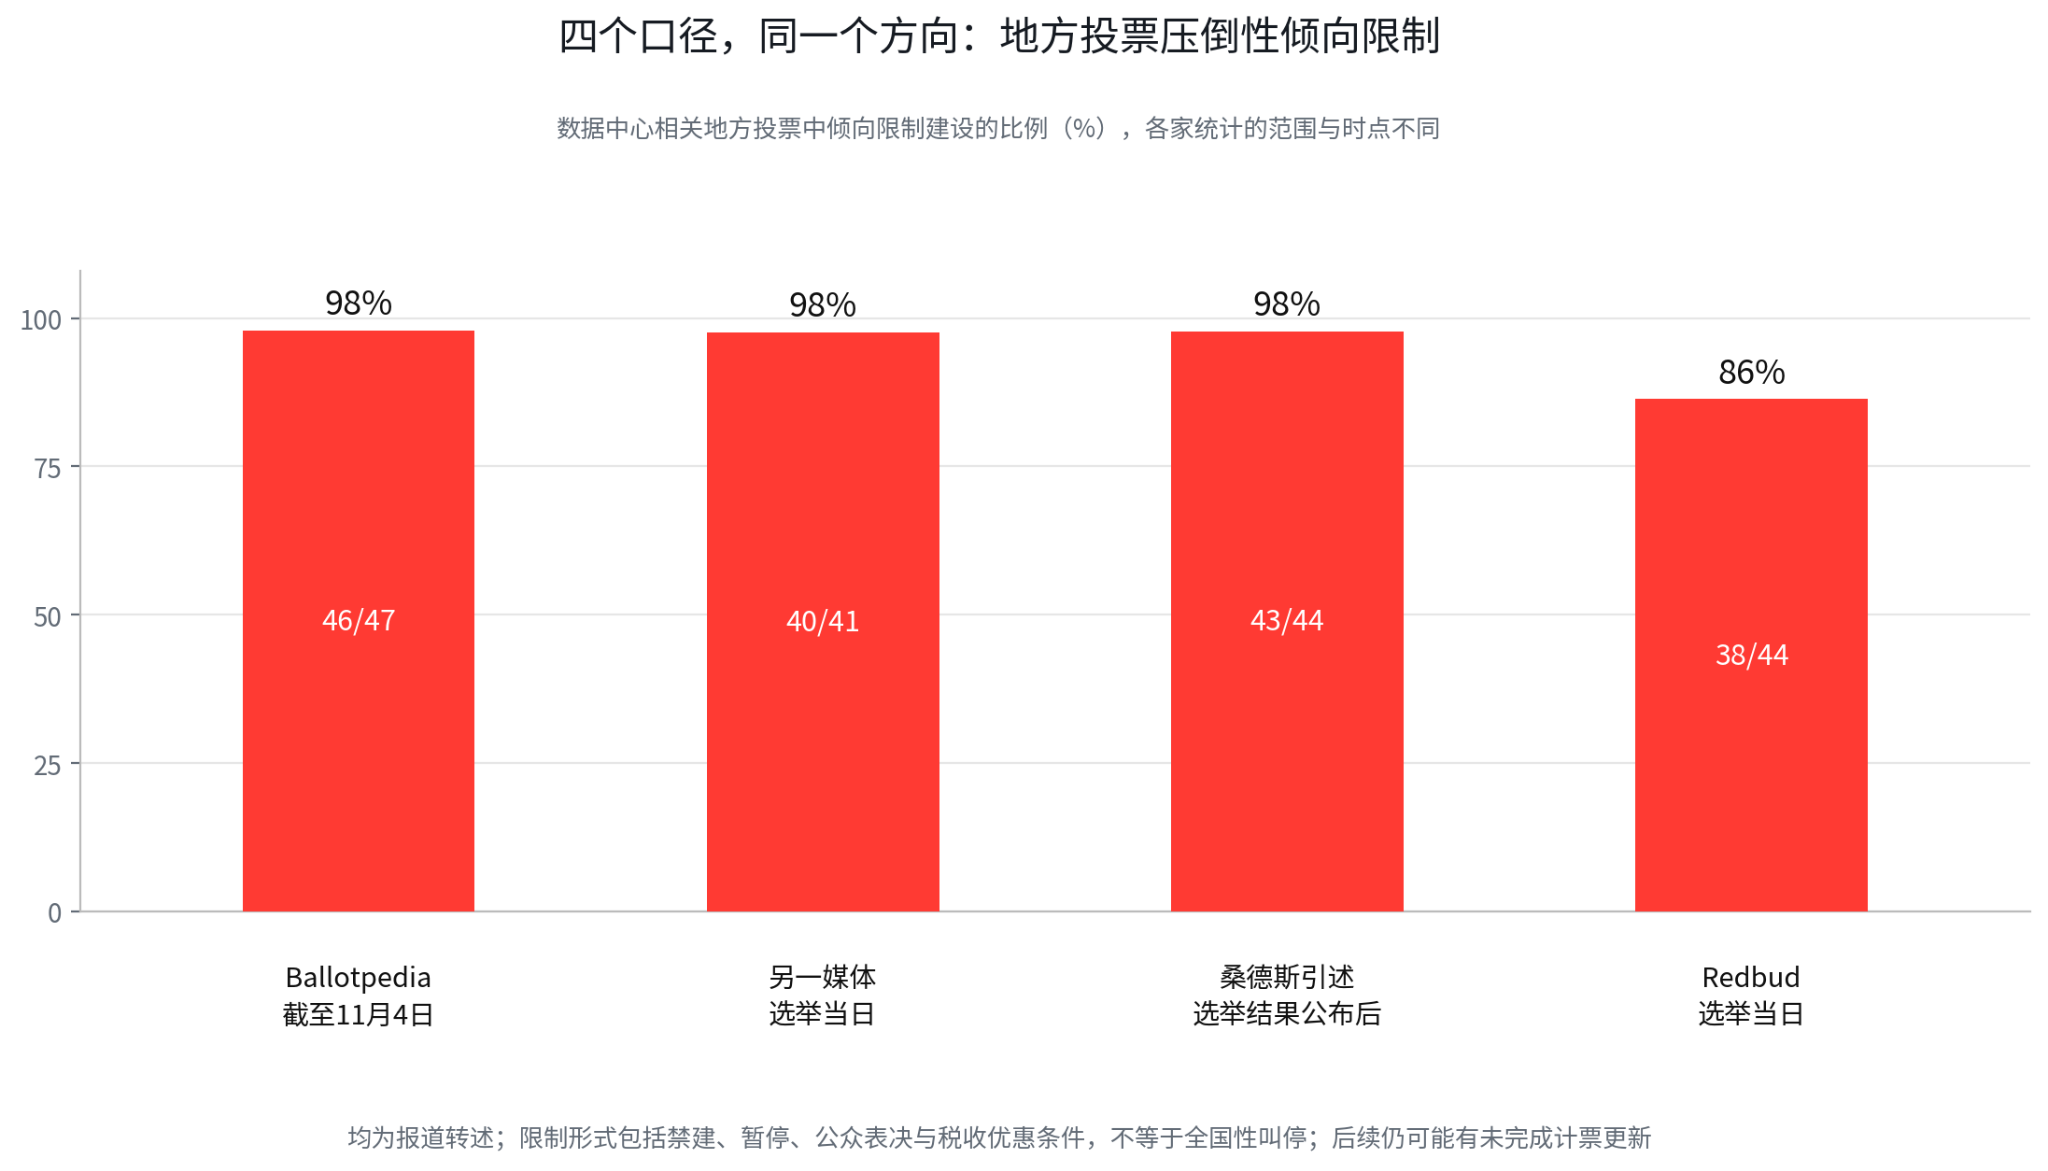
Sanders ยังได้เรียกร้องอีกครั้งหลังประกาศผลการเลือกตั้งให้หยุดการก่อสร้างศูนย์ข้อมูลทั่วประเทศ โดยอ้างตัวเลขว่าจาก 44 ชุมชน มี 43 แห่งสนับสนุนการจำกัดในระดับท้องถิ่น นี่เป็นเพียงข้อเสนอทางการเมือง ยังไม่ได้เข้าสู่กระบวนการพิจารณาของรัฐสภา การที่เดโมแครตควบคุมรัฐสภาก็ไม่ได้หมายความว่าสามารถสั่งหยุดโครงการศูนย์ข้อมูลทั่วสหรัฐฯ ได้โดยตรง ทรัมป์ยังคงมีอำนาจยับยั้งประธานาธิบดี และการวางผังท้องถิ่นและการอนุมัติโครงการกระจายอยู่ในมือของรัฐ เทศบาล และหน่วยงานกำกับดูแลที่เกี่ยวข้อง
สำหรับอุตสาหกรรมหน่วยความจำ คำถามที่ต้องให้ความสนใจจริงๆ ได้เปลี่ยนเป้าไปแล้ว นอกเหนือจากคำสั่งซื้อที่เซ็นแล้ว ต้นทุนและเวลาของการดำเนินโครงการใหม่เปลี่ยนแปลงไปหรือไม่ หากรัฐบาลท้องถิ่นยกระดับเกณฑ์การอนุมัติ เรียกร้องให้นักพัฒนารับภาระต้นทุนไฟฟ้า น้ำ และสิ่งอำนวยความสะดวกชุมชนมากขึ้น หรือเข้มงวดสิทธิประโยชน์ทางภาษี ระยะเวลาการระดมทุนและการก่อสร้างโครงการอาจยาวนานขึ้น เมื่อโครงการศูนย์ข้อมูลล่าช้าออกไป การจัดซื้อเซิร์ฟเวอร์ การติดตั้งอุปกรณ์เครือข่าย และคำสั่งซื้อ DRAM และ SSD ที่เกี่ยวข้องก็อาจล่าช้าตามไปด้วย
ผลกระทบต่อตลาดหน่วยความจำมีความเหลื่อมเวลาที่ชัดเจน ข้อตกลงการจัดหาระยะยาวที่เซ็นแล้วจะไม่หายไปเองเพราะผลการเลือกตั้งหนึ่งรอบ แต่โครงการศูนย์ข้อมูลใหม่ที่เพิ่มขึ้นในปี 2027 และหลังจากนั้นอาจต้องประเมินผลตอบแทนการลงทุนและความคืบหน้าการก่อสร้างใหม่ คำสั่งซื้อที่เซ็นในตอนนี้จะไม่กลายเป็นศูนย์ทันทีเพราะการเลือกตั้งหนึ่งรอบ สิ่งที่ตลาดกังวลคือความต้องการส่วนเพิ่มในไตรมาสข้างหน้าจะไม่แน่นอนเหมือนที่คาดไว้ก่อนหน้านี้
นี่ก็อธิบายได้ว่าทำไมความต้องการระยะยาวยังคงแข็งแกร่ง แต่ราคาหุ้นกลับเริ่มลดลง บันทึกการประชุมอุตสาหกรรมของ Goldman Sachs ยังคงมองบวกต่อความต้องการ HBM โดยเห็นว่าช่องว่างอุปทานอาจต่อเนื่องไปถึงปี 2028 (อ้างอิงเมื่อวันที่ 28 ตุลาคม) ตลาดทุนเริ่มแยกการลงทุนโครงสร้างพื้นฐาน AI ออกเป็นสองคำถาม คำสั่งซื้อที่แน่นอนแล้วจะสามารถปฏิบัติตามได้หรือไม่ และการลงทุนเพิ่มเติมรอบใหม่จะดำเนินการตามแผนได้หรือไม่ คำถามแรกสนับสนุนกำไรปัจจุบัน คำถามหลังกำหนดว่าการประเมินมูลค่ายังสามารถขยายตัวต่อไปได้หรือไม่
3. PE 3.5 เท่าดูเหมือนถูก แต่อาจเป็นช่วงที่หุ้นวัฏจักรแพงที่สุดพอดี
วิธีคำนวณความถูกนั้นไม่ผิด สิ่งที่ผิดคือการใช้กำไรที่จุดสูงสุดของวัฏจักรเป็นตัวหาร
รายงานของ JPMorgan เมื่อวันที่ 4 พฤศจิกายนได้วางความขัดแย้งในการประเมินมูลค่าปัจจุบันของหุ้นหน่วยความจำไว้บนโต๊ะ ข้อมูลที่อ้างอิงในรายงานระบุว่าหุ้นหน่วยความจำหลักๆ ลดลงโดยเฉลี่ยประมาณ 45% จากจุดสูงสุดในปี 2026 ขณะที่ดัชนี Philadelphia Semiconductor ลดลงประมาณ 29% ในช่วงเดียวกัน ค่า PE คาดการณ์ปี 2027 อยู่ที่ประมาณ 3.5 เท่า อีกสื่อหนึ่งอ้างอิงว่าประมาณ 3.6 เท่า ทั้งสองข้อความวางเคียงกัน ขณะเดียวกัน ตลาดยังคงคาดการณ์อัตราการเติบโตทบต้นของ EPS ปี 2026 ถึง 2028 สูงถึง 98% (อ้างอิงจากการรายงาน)
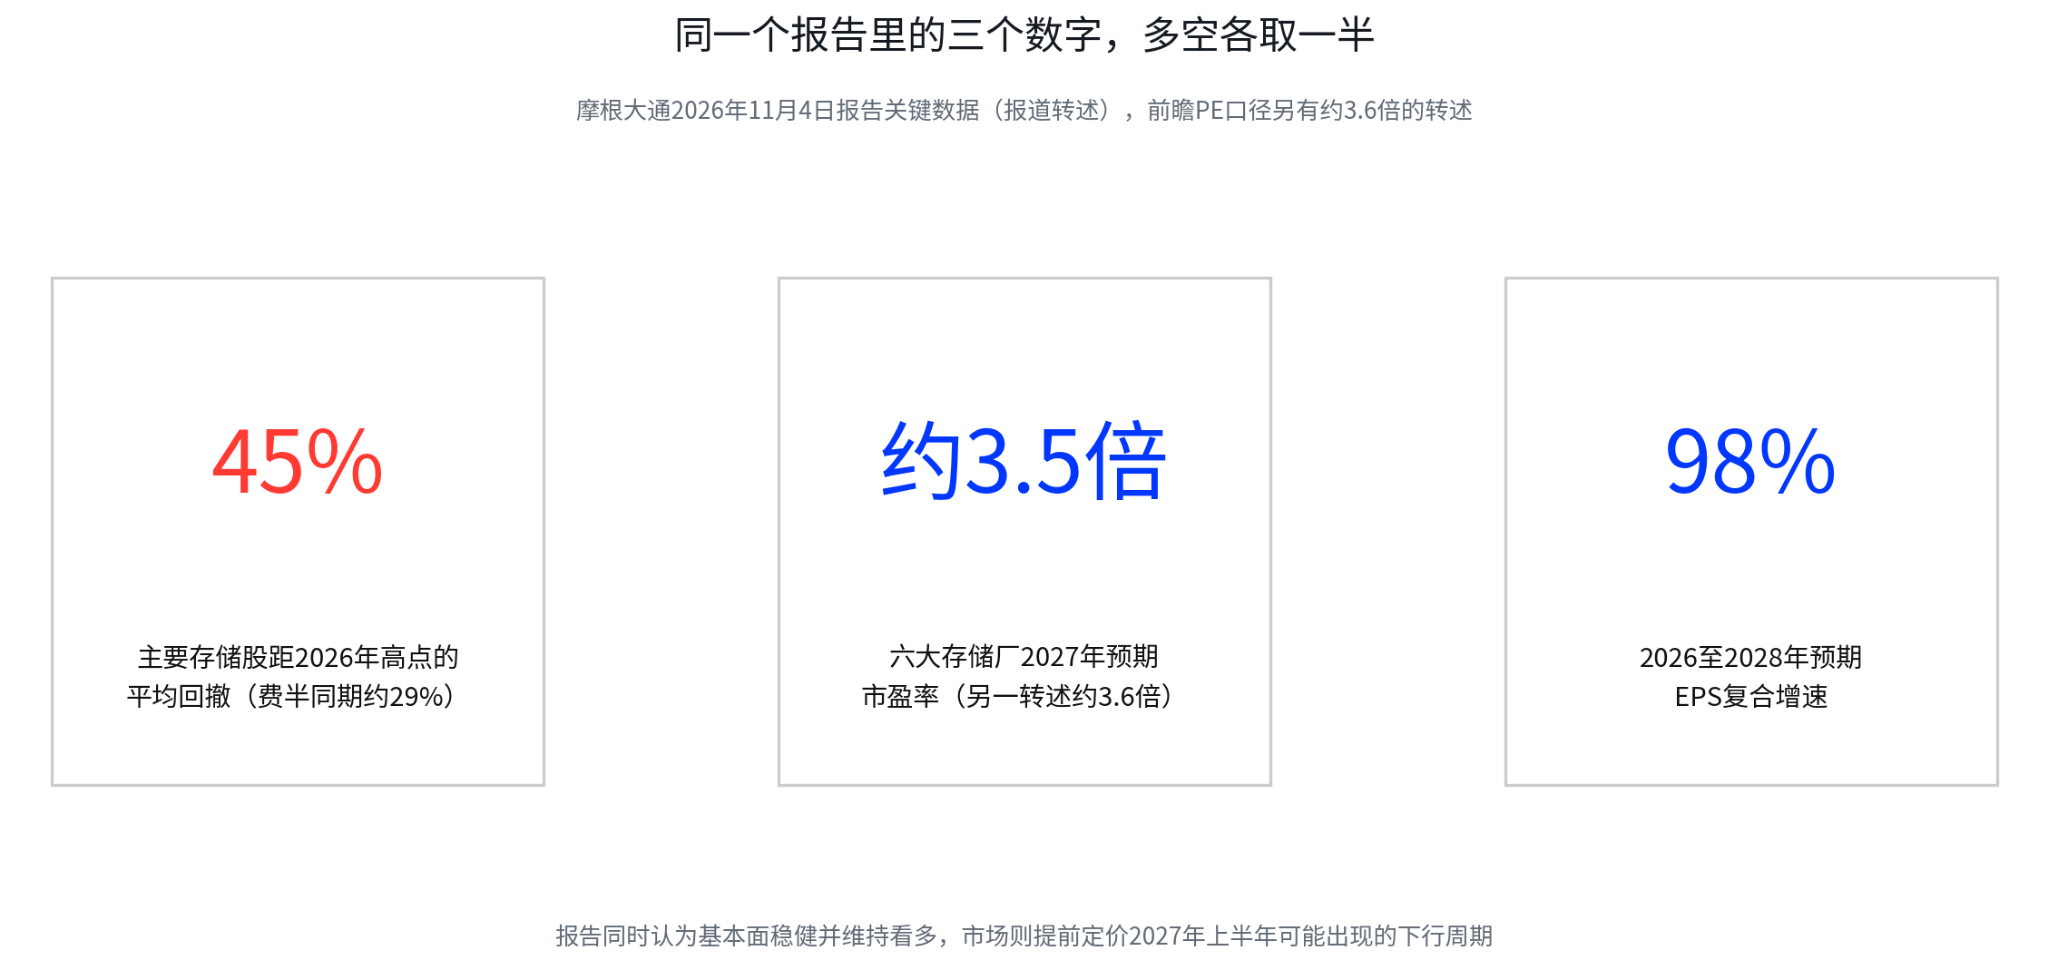
PE 3.5 เท่าควบคู่กับอัตราการเติบโตของกำไรที่เกือบเท่าตัว เมื่อมองแวบแรกดูเหมือนถูกมาก ตัวหารของ PE คือกำไร เมื่อราคาหน่วยความจำเพิ่มขึ้นอย่างรวดเร็ว อัตราการใช้กำลังการผลิตอยู่ในระดับสูง และโครงสร้างผลิตภัณฑ์หันไปทาง HBM และหน่วยความจำเซิร์ฟเวอร์มากขึ้นเรื่อยๆ กำไรของบริษัทจะถูกผลักดันให้สูงขึ้นอย่างรวดเร็ว ในเวลานี้แม้ราคาหุ้นจะขึ้นไปมากแล้ว ตราบใดที่กำไรเติบโตเร็วกว่า PE ก็ยังอาจ维持在ระดับต่ำมากได้ นี่代表อีกเรื่องหนึ่ง ตลาดยินดีที่จะเชื่อว่ากำไรปัจจุบันสามารถดำรงอยู่ได้หลายปี จึงจะพูดถึงความถูกได้
หากราคาหน่วยความจำเข้าสู่ช่วง plateau หรือความต้องการฝั่งผู้บริโภคหดตัวลงอีกเพราะต้นทุนสูงขึ้น อัตราการเติบโตของกำไรอาจเปลี่ยนแปลงก่อนรายได้ สมมติว่ากำไรลดลงจากจุดสูงสุดของวัฏจักร PE ที่เดิมดูเหมือนเพียง 3.5 เท่า เมื่อตัวหารเล็กลงก็จะกลายเป็นไม่ถูกอย่างรวดเร็ว สิ่งที่ตลาดต้องตัดสินจริงๆ คืออีกสองปีบริษัทเหล่านี้ยังสามารถรักษาระดับกำไรที่ใกล้เคียงวันนี้ได้หรือไม่ ผลประกอบการของปีนี้เป็นเพียงตั๋วเข้าเท่านั้น
นี่ก็เป็นเหตุผลที่ราคาหุ้นลดลงล่วงหน้าในขณะที่ผลประกอบการทำสถิติใหม่ ราคาหุ้นสะท้อนอนาคต ผลประกอบการรายไตรมาสที่ประกาศแล้วเป็นเพียงอดีต การบีบตัวของการประเมินมูลค่าหุ้นหน่วยความจำ本质上กำลังสะท้อนการลด





