


สหรัฐฯ ยังห่างไกลจากวิกฤตการเงินครั้งต่อไปอีกแค่ไหน?


- ประเด็นหลัก: Deutsche Bank ชี้ให้เห็นตามกรอบทฤษฎี Minsky ว่าภายใต้กระแส AI ราคาสินทรัพย์ของสหรัฐฯ ได้ข้ามเกณฑ์เตือนภัยแล้ว แต่เลเวอเรจขององค์กรยังอยู่ในระดับปานกลางและยังไม่เข้าสู่ "โซนแดง" ของวิกฤต หากแนวโน้มยังคงดำเนินต่อไป ช่วงก่อนหรือหลังปี 2028 จะเข้าใกล้ขอบเขตเตือนภัยอย่างชัดเจน และวิธีการขยายสินเชื่ออาจกลายเป็นตัวแปรสำคัญ
- องค์ประกอบสำคัญ:
- กรอบ GHSS ของ Deutsche Bank ใช้เกณฑ์คู่สำหรับ "โซนแดง" คือ หนี้สินองค์กร/GDP เพิ่มขึ้นเกิน 9 จุดเปอร์เซ็นต์ในสามปี และราคาหุ้นที่แท้จริงเพิ่มขึ้นเกิน 26% ในสามปี เมื่อทั้งสองข้อข้ามเส้นพร้อมกัน ความน่าจะเป็นของวิกฤตภายในสามปีจะอยู่ที่ 45%
- ปัจจุบันการเพิ่มขึ้นของหุ้นสหรัฐฯ ได้ข้ามเกณฑ์ราคาสินทรัพย์ไปอย่างง่ายดายแล้ว แต่อัตราการเพิ่มขึ้นของเลเวอเรจองค์กรยังอยู่ในระดับปานกลาง กระแส AI ในรอบนี้ดูเหมือนเป็นกระแสเทคโนโลยีที่ขับเคลื่อนด้วยหุ้นและการลงทุนในสินทรัพย์จริงมากกว่าฟองสบู่จากการก่อหนี้ขนาดใหญ่
- การยืนยันจากประวัติศาสตร์: ญี่ปุ่นปี 1989 และไทยปี 1994 ต่างข้ามขอบเขตโซนแดงไปอย่างมาก ส่วนฟองสบู่ดอทคอมปี 2000 ราคาหุ้นพุ่งสูงแต่เลเวอเรจจำกัด จึงไม่ได้พัฒนาเป็นวิกฤตการเงินที่ครอบคลุม
- ภายใต้สมมติฐานพื้นฐาน (การคาดการณ์อัตราการเติบโตของสินเชื่อปี 2027 และอัตราการเติบโตของราคาหุ้น 12.5% ต่อปี) สหรัฐฯ ในปี 2028 จะเข้าใกล้โซนแดงอย่างชัดเจน แต่คาดว่าจะยังคงอยู่นอกขอบเขต
- การเปลี่ยนแปลงเชิงโครงสร้าง: แหล่งเงินทุนสำหรับรายจ่ายด้านทุนที่เกี่ยวข้องกับ AI กำลังเปลี่ยนจากกระแสเงินสดจากการดำเนินงานไปสู่การระดมทุนผ่านหนี้สินภายนอก วิธีที่สินเชื่อจะตอบสนองจะเป็นแกนหลักในการประเมินความเสี่ยงในระยะถัดไป
- จุดเสี่ยงอื่น ๆ ที่อาจเกิดขึ้น: ตลาดสินเชื่อเอกชนที่ขยายตัวอย่างรวดเร็วในพื้นที่กำกับดูแลที่อ่อนแอ และงบดุลอธิปไตยทั่วโลกที่เพิ่มขึ้นอย่างต่อเนื่องหลังจากการขยายการคลังหลายรอบ
ผู้เขียนต้นฉบับ: Zhao Ying
แหล่งที่มาต้นฉบับ: Wallstreetcn
ความเจริญรุ่งเรืองทางเศรษฐกิจเป็นเมล็ดพันธุ์ของวิกฤตครั้งถัดไป นี่คือคำเตือนที่ลึกซึ้งที่สุดที่นักเศรษฐศาสตร์ Hyman Minsky ทิ้งไว้ให้โลก ปัจจุบัน กระแส AI ขับเคลื่อนให้หุ้นสหรัฐฯ พุ่งสูงขึ้น ต้นทุนการกู้ยืมยังคงผ่อนคลาย ภายใต้ความสงบที่ดูเหมือนปกติ ตัวชี้วัดสำคัญที่วัดความเปราะบางทางการเงินกำลังเคลื่อนตัวอย่างเงียบ ๆ Deutsche Bank เห็นว่า สหรัฐฯ ยังไม่แตะ "เขตเตือนภัยสีแดง" ก่อนหน้าวิกฤตในประวัติศาสตร์ แต่หากแนวโน้มปัจจุบันยังคงดำเนินต่อไป ระยะห่างนี้อาจแคบลงอย่างชัดเจนในช่วงราวปี 2028
ตามรายงานของ Zhulfeng Trading Desk Deutsche Bank ในรายงานล่าสุดชี้ให้เห็นผ่านกรอบการคาดการณ์วิกฤตการเงินล่าสุดว่า การรวมกันของ "สองสูง" คือราคาสินทรัพย์ที่พุ่งขึ้นอย่างรวดเร็วและการขยายตัวของสินเชื่อที่แข็งแกร่ง ในอดีตเป็นลางร้ายที่อันตรายที่สุดที่จุดชนวนวิกฤต ตามกรอบนี้ เมื่อตัวชี้วัดทั้งสองข้ามเกณฑ์พร้อมกันเข้าสู่ "เขตสีแดง" ความน่าจะเป็นที่จะเกิดวิกฤตการเงินในภาคธุรกิจภายในสามปีข้างหน้าสูงถึง 45%
ในปัจจุบัน การพุ่งขึ้นของหุ้นสหรัฐฯ ได้ข้ามเกณฑ์ราคาสินทรัพย์ไปอย่างง่ายดาย แต่การเพิ่มขึ้นของอัตราหนี้สินของภาคธุรกิจยังคงอยู่ในระดับปานกลางจนถึงขณะนี้ ซึ่งหมายความว่ากระแส AI ในรอบนี้ดูเหมือนจะเป็นกระแสความร้อนแรงที่ขับเคลื่อนด้วยเทคโนโลยี ซึ่งนำโดยหุ้นและการลงทุนในสินทรัพย์จริง มากกว่าฟองสบู่แบบดั้งเดิมที่พึ่งพาการก่อหนี้ขนาดใหญ่
อย่างไรก็ตาม Deutsche Bank ยังเตือนด้วยว่าแหล่งเงินทุนของการลงทุนที่เกี่ยวข้องกับ AI กำลังเปลี่ยนจากกระแสเงินสดจากการดำเนินงานไปสู่การจัดหาเงินทุนภายนอก (รวมถึงการจัดหาเงินทุนด้วยหนี้) สหรัฐฯ จะเข้าใกล้ "เขตเตือนภัยสีแดง" อย่างชัดเจนภายในปี 2028 แต่คาดว่าจะยังคงอยู่นอกขอบเขต
ช่วงเวลา Minsky: ความมั่นคงเองคือความไม่มั่นคง
ข้อสรุปที่มีชื่อเสียงที่สุดของ Minsky คือ "ความมั่นคงคือความไม่มั่นคง" — ยิ่งวันดี ๆ ดำเนินต่อไปนานเท่าไร ผู้ให้กู้และผู้กู้ก็ยิ่งกล้าเสี่ยงมากขึ้นเท่านั้น จนกระทั่งเงื่อนไขของวิกฤตครั้งถัดไปค่อย ๆ สุกงอมอย่างเงียบ ๆ
รายงานของ Deutsche Bank เสนอคำถามหลักภายใต้กรอบทฤษฎีนี้ว่า นับตั้งแต่เกิดวิกฤตการเงินโลกปี 2008 แม้จะผ่านวิกฤตโควิด-19 ความขัดแย้งทางภูมิรัฐศาสตร์ เงินเฟ้อที่พุ่งสูง และวัฏจักรการเข้มงวดทางการเงินทั่วโลกที่รุนแรงที่สุดในรอบหลายทศวรรษ โลกก็ยังไม่เกิดวิกฤตการเงินครั้งใหญ่ที่มีผลกระทบทางเศรษฐกิจมหภาคที่ยั่งยืน แม้แต่ความปั่นป่วนของภาคธนาคารระดับภูมิภาคในสหรัฐฯ ปี 2023 ก็ถูกควบคุมได้อย่างรวดเร็วพอสมควร
ความมั่นคงที่ดูเหมือนผิวเผินนี้เอง คือแหล่งเพาะพันธุ์ที่แท้จริงของตรรกะ Minsky ด้วยเหตุนี้ ทีมวิจัยของ Deutsche Bank จึงเห็นว่า คำถามที่ควรถามที่สุดในขณะนี้ไม่ใช่ "ทำไมจึงไม่มีวิกฤต" แต่เป็น "ความเปราะบางครั้งต่อไปกำลังสะสมอยู่ที่ไหน"
สหรัฐฯ ยังอยู่นอก "เขตสีแดง" ปี 2028 อาจเป็นจุดสังเกตสำคัญ
ตามรายงานของ Deutsche Bank กรอบ GHSS ที่ธนาคารใช้กำหนดให้การเปลี่ยนแปลงในช่วงสามปีของหนี้ภาคธุรกิจต่อ GDP และการเพิ่มขึ้นของราคาหุ้นจริงในช่วงสามปีเป็นสองแกนหลัก โดยมีเกณฑ์คู่คือการที่หนี้ภาคธุรกิจต่อ GDP เพิ่มขึ้นเกิน 9 เปอร์เซ็นต์ และราคาหุ้นจริงเพิ่มขึ้นเกิน 26% จึงจะเข้าสู่ "เขตสีแดง"
การเปรียบเทียบทางประวัติศาสตร์เผยให้เห็นถึงประสิทธิภาพในการคาดการณ์ของกรอบนี้ ก่อนการล่มสลายของฟองสบู่เศรษฐกิจญี่ปุ่นในปี 1989 และราวปี 1994 ในประเทศไทย ตัวชี้วัดทั้งสองเคยเกินขอบเขต "เขตสีแดง" อย่างมาก ก่อนวิกฤตการเงินปี 2008 เขตยูโรก็เข้าสู่พื้นที่อันตรายเช่นกันโดยนำโดยประเทศชายขอบ少数 ในทางตรงกันข้าม ในช่วงฟองสบู่ดอทคอมปี 2000 แม้ราคาหุ้นสหรัฐฯ จะพุ่งขึ้นอย่างรวดเร็ว แต่การสะสมหนี้สินยังอยู่ในระดับปานกลาง โดยรวมยังคงอยู่นอก "เขตสีแดง" — ซึ่งอธิบายได้ในระดับหนึ่งว่าทำไมตลาดหุ้นขาลงครั้งรุนแรงที่ตามมาจึงไม่กลายเป็นวิกฤตการเงินเต็มรูปแบบ
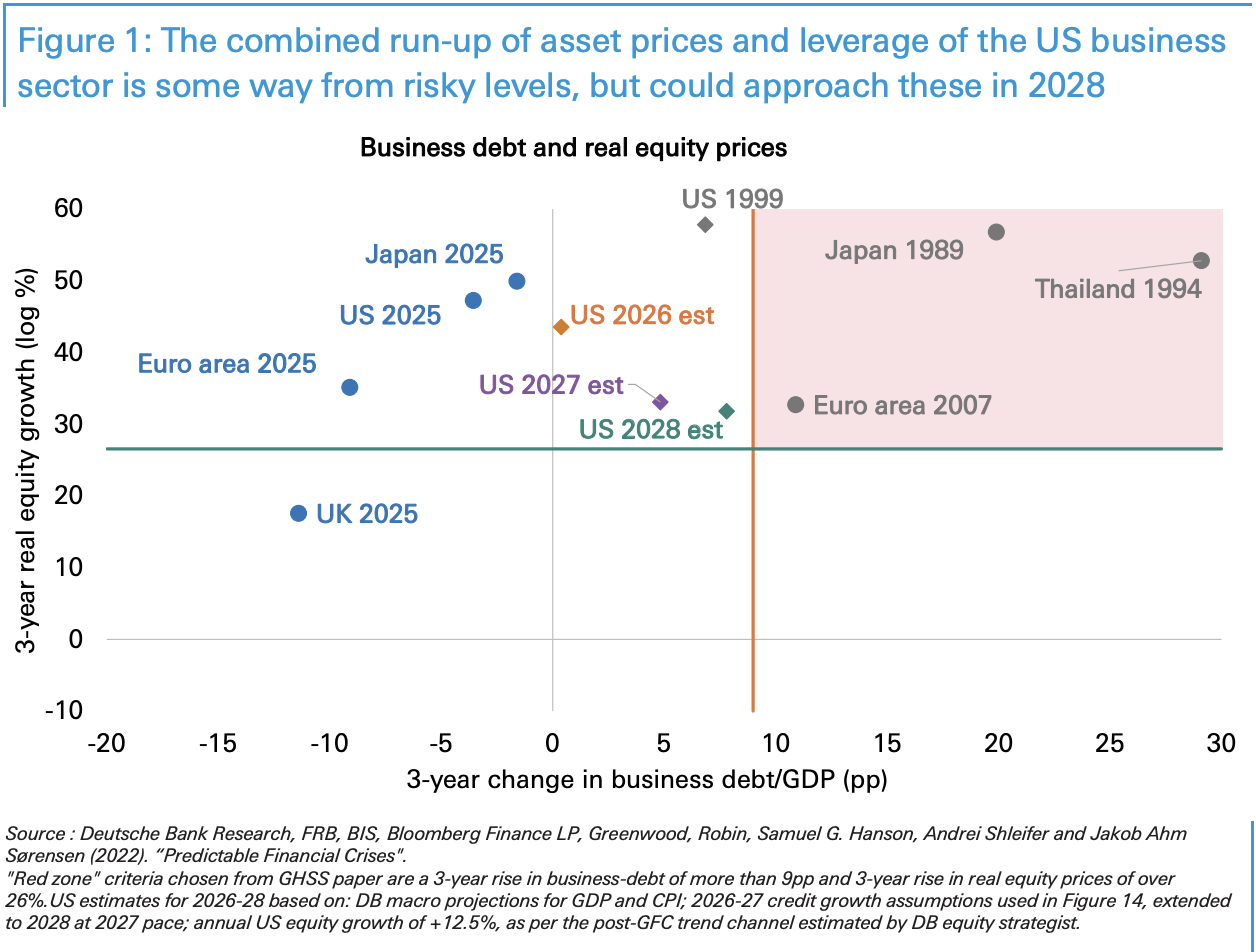
การคำนวณของ Deutsche Bank แสดงให้เห็นว่าสหรัฐฯ อยู่ในตำแหน่งที่ค่อนข้างปลอดภัยบนแผนภูมิ อัตราการเติบโตของอัตราหนี้สินของภาคธุรกิจในปี 2025 ยังคงถูกจำกัด ตามการคำนวณของธนาคาร ภายใต้สมมติฐานพื้นฐาน — รวมถึงการคาดการณ์ GDP มหภาคและเงินเฟ้อของธนาคาร การคาดการณ์การเติบโตของสินเชื่อปี 2027 ไปถึงปี 2028 และอัตราการเติบโตของราคาหุ้นแบบทบต้น 12.5% ต่อปีตามแนวโน้มหลังวิกฤตการเงิน — สหรัฐฯ จะเข้าใกล้ "เขตสีแดง" อย่างชัดเจนภายในปี 2028 แต่คาดว่าจะยังคงอยู่นอกขอบเขต
กระแส AI: ขับเคลื่อนด้วยการลงทุนหรือฟองสบู่หนี้?
ข้อโต้แย้งหลักในตลาดปัจจุบันคือ กระแส AI ในรอบนี้เป็นวัฏจักรการลงทุนทางเทคโนโลยีที่มีเหตุผล หรือเป็นฟองสบู่การขยายตัวของสินเชื่ออีกรูปแบบหนึ่งที่ปรากฏในรูปลักษณ์ที่แตกต่างออกไป
การวิเคราะห์ของ Deutsche Bank ให้ข้อสรุปที่ค่อนข้างระมัดระวัง จนถึงขณะนี้ แรงขับเคลื่อนของกระแส AI มาจากการเพิ่มขึ้นของราคาหุ้นและการใช้จ่ายลงทุนในสินทรัพย์จริงมากกว่า 而非พฤติกรรมการก่อหนี้อย่างเป็นระบบ ซึ่งมีความคล้ายคลึงกับสถานการณ์ในช่วงฟองสบู่ดอทคอม — ซึ่ง такжеมีลักษณะเด่นคือราคาหุ้นที่พุ่งสูง การสะสมหนี้สินที่จำกัด และสุดท้ายแม้จะก่อให้เกิดการปรับตัวของตลาดหุ้นอย่างรุนแรง แต่ก็ไม่ได้จุดชนวนวิกฤตการเงินเต็มรูปแบบ
อย่างไรก็ตาม รายงานยังชี้ให้เห็นถึงการเปลี่ยนแปลงเชิงโครงสร้าง แหล่งเงินทุนของการใช้จ่ายลงทุนที่เกี่ยวข้องกับ AI กำลังเปลี่ยนแปลงไป โดยค่อย ๆ เคลื่อนจากกระแสเงินสดจากการดำเนินงานของบริษัทไปสู่การจัดหาเงินทุนด้วยหนี้ภายนอก หากแนวโน้มนี้ยังคงดำเนินต่อไป การที่การเติบโตของสินเชื่อและราคาหุ้นจะรักษาสถานะปัจจุบันได้หรือไม่ จะกลายเป็นตัวแปรสำคัญในการตัดสินทิศทางความเสี่ยงในระยะถัดไป ดังที่รายงานกล่าวว่า "วิธีที่สินเชื่อตอบสนองในขั้นตอนใหม่ของการสร้าง AI นี้อาจเป็นสิ่งสำคัญที่สุด"
ความเสี่ยงอื่น ๆ ที่อาจเกิดขึ้น: สินเชื่อเอกชนและงบดุลอธิปไตย
นอกเหนือจากความเสี่ยงที่เกี่ยวข้องกับ AI รายงานของ Deutsche Bank ยังชี้ไปยังอีกสองพื้นที่ที่เป็นผู้สมัครpotentialสำหรับวิกฤต คือการขยายตัวอย่างรวดเร็วของตลาดสินเชื่อเอกชน และการยืดตัวโดยทั่วไปของงบดุลอธิปไตยทั่วโลก
รายงานระบุว่า การปฏิรูปกฎระเบียบหลังปี 2008 และกลไกการแทรกแซงนโยบายที่รวดเร็วยิ่งขึ้น ทำให้การแพร่กระจายและการลุกลามของวิกฤตเป็นเรื่องยากขึ้น — นี่คือเหตุผลเชิงสถาบันที่สำคัญที่ทำให้โลกสามารถหลีกเลี่ยงวิกฤตการเงินครั้งใหญ่ได้สำเร็จในช่วงกว่าทศวรรษที่ผ่านมา อย่างไรก็ตาม ตลาดสินเชื่อเอกชนกำลังขยายตัวอย่างรวดเร็วในพื้นที่สีเทาที่การกำกับดูแลครอบคลุมค่อนข้างอ่อนแอ และขนาดหนี้สาธารณะยังคงเพิ่มขึ้นอย่างต่อเนื่องหลังจากการขยายตัวทางการคลังหลายรอบ ทั้งสองล้วนเป็นจุดสะสมความเสี่ยงเชิงระบบที่อาจเกิดขึ้น ซึ่งนักลงทุนจำเป็นต้องติดตามอย่างต่อเนื่อง
โดยรวมแล้ว ข้อสรุปของ Deutsche Bank ไม่ใช่การเตือนภัย แต่เป็นการทดสอบความเครียดเชิงคาดการณ์ที่อิงกรอบเชิงปริมาณ ตามการประมาณการของธนาคาร ปี 2028 เป็นจุดสังเกตที่ควรทำเครื่องหมายไว้ ก่อนหน้านั้น ตัวแปรจำนวนมากยังมีเวลาเพียงพอที่จะเปลี่ยนแปลง แต่ประเด็นสำคัญคือ ตรรกะของ Minsky ไม่เคยล้าสมัย — ยิ่งสงบเท่าไร ยิ่งต้องระวังมากขึ้นเท่านั้น





