






ดาลิโอเตือน: ตลาดหมีพันธบัตรสหรัฐฯ "ยังไม่จบ" ความเสี่ยงจากอุปทาน-อุปสงค์ไม่สมดุลสะสมต่อเนื่อง


- ประเด็นหลัก: ดาลิโอเตือนว่าการเทขายพันธบัตรสหรัฐฯ ยังไม่ถึงจุดต่ำสุด ความไม่สมดุลเชิงโครงสร้างระหว่างอุปทานและอุปสงค์กำลังผลักดันพันธบัตรสหรัฐฯ ไปสู่วิกฤตหนี้ระดับประวัติศาสตร์ การชอร์ตพันธบัตรสหรัฐฯ ทำได้ง่ายกว่าการลอง
- ปัจจัยสำคัญ:
- พันธบัตรรัฐบาลสหรัฐฯ ที่ซื้อขายในตลาดมีมูลค่า 32 ล้านล้านดอลลาร์ เพิ่มขึ้น 8% เมื่อเทียบปีต่อปี การออกสุทธิทั้งปีคาดว่าจะอยู่ที่ 2.1 ล้านล้านดอลลาร์ นอกจากนี้ยังมีหนี้ครบกำหนดประมาณ 10 ล้านล้านดอลลาร์ที่ต้องrollover ชำระคืน
- นักลงทุนต่างชาติถือพันธบัตรสหรัฐฯ ประมาณ 9.3 ล้านล้านดอลลาร์ (คิดเป็น 32%) การซื้อชะลอตัว ญี่ปุ่นและจีนถือประมาณ 1.1 ล้านล้านและประเมิน 3 ล้านล้านดอลลาร์ตามลำดับ แรงจูงใจในการลดการถือครองเพิ่มขึ้น
- การออกตั๋วเงินระยะสั้นคิดเป็นประมาณ 50% สูงกว่าปกติในอดีตที่ 20% อย่างมาก ผลักดันความเสี่ยงในการrollover หนี้และต้นทุนการชำระคืน
- กระแสการใช้จ่ายด้านทุน AI ขับเคลื่อนการออกหุ้นกู้บริษัทเพิ่มขึ้นเกือบ 30% เมื่อเทียบปีต่อปี ตลาดเครดิตองค์กรถูกเปรียบเทียบกับ "นกคีรีบูนในเหมือง"
- ความต้องการระดมทุนตราสารหนี้คงที่สุทธิทั้งปี 2027 คาดว่าจะอยู่ที่ 4.4 ล้านล้านดอลลาร์ อุปทานสินทรัพย์ทางการเงินเกินความสามารถในการดูดซับของอุปสงค์อย่างมาก
- หากอัตราดอกเบี้ยเพิ่มขึ้น 1 จุดเปอร์เซ็นต์ ค่าใช้จ่ายดอกเบี้ยรายปีจะเพิ่มขึ้นประมาณ 310 พันล้านดอลลาร์ ขนาดการrollover หนี้已达到 185% ของรายได้ภาษีของรัฐบาลกลาง
ผู้เขียนต้นฉบับ: Li Dan
แหล่งที่มาต้นฉบับ: Wallstreetcn
Ray Dalio ผู้ร่วมก่อตั้ง Bridgewater Associates หนึ่งในกองทุนเฮดจ์ฟัดระดับยักษ์ใหญ่ ได้ส่งสัญญาณเตือนเกี่ยวกับพันธบัตรรัฐบาลสหรัฐฯ อีกครั้งว่า การเทขายพันธบัตรรัฐบาลสหรัฐฯ ยังห่างไกลจากจุดต่ำสุด และความไม่สมดุลเชิงโครงสร้างระหว่างอุปสงค์และอุปทานกำลังผลักดันพันธบัตรรัฐบาลสหรัฐฯ ไปสู่วิกฤตหนี้ระดับประวัติศาสตร์
Dalio โพสต์บน LinkedIn เมื่อวันอังคารที่ 13 ตามเวลาสหรัฐฯ ว่าสหรัฐฯ กำลังเข้าสู่วงจรอุบาทว์ที่การขยายตัวของหนี้และการหดตัวของอุปสงค์เสริมกำลังซึ่งกันและกัน อัตราดอกเบี้ยที่เพิ่มขึ้นผลักดันต้นทุนการกู้ยืมให้สูงขึ้น ซึ่งนำไปสู่การขยายขนาดหนี้สิน และเกลียว upward นี้จะดำเนินต่อไปจนกว่า "จะสร้างแรงกดดันอย่างเพียงพอต่อเศรษฐกิจและตลาดการเงิน จนอุปสงค์และอุปทานกลับสู่สมดุลอีกครั้ง" เขาเขียนว่า "ตลาดขาลงของพันธบัตร (สหรัฐฯ) อาจยังมีเส้นทางอีกยาวไกล"
ท่าทีของ Dalio ในครั้งนี้แตกต่างอย่างชัดเจนจากจุดยืนของสถาบันอย่าง BlackRock และ Morgan Stanley Investment Management ซึ่งได้กลับมาเป็นบวกต่อพันธบัตรรัฐบาลสหรัฐฯ หลังจากอัตราผลตอบแทนพันธบัตรอายุ 10 ปีพุ่งขึ้นสู่ระดับสูงสุดนับตั้งแต่ปี 2002 เมื่อต้นเดือนนี้ ใกล้แตะ 5.4% ตามรายงาน ดัชนี Bloomberg ที่ติดตามพันธบัตรรัฐบาลสหรัฐฯ ลดลงประมาณ 2.4% นับตั้งแต่ต้นปีนี้ และราคาพันธบัตรรัฐบาลสหรัฐฯ คาดว่าจะบันทึกการลดลงรายปีเป็นครั้งแรกนับตั้งแต่ปี 2022
หนี้รัฐบาลสหรัฐฯ พุ่งสู่ระดับสูงสุดนับตั้งแต่สงครามโลกครั้งที่สอง
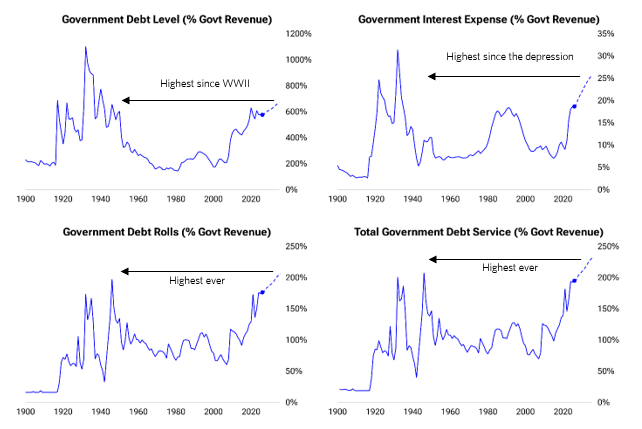
Dalio ใช้ข้อมูลจำนวนมากในบทความเพื่อสนับสนุนการประเมินของเขา เขาประมาณการว่า เมื่อวัดจากขนาดการกู้ยืมรวมและต้นทุนการชำระหนี้เทียบกับรายได้ของรัฐบาล หนี้สินปัจจุบันของรัฐบาลสหรัฐฯ ได้พุ่งขึ้นสู่ระดับสูงสุดนับตั้งแต่สงครามโลกครั้งที่สอง และคาดว่าจะเลวร้ายลงอย่างต่อเนื่องในอีกหลายปีข้างหน้า
ณ สิ้นเดือนกันยายน 2026 พันธบัตรรัฐบาลสหรัฐฯ ที่สามารถซื้อขายในตลาดได้ซึ่งหมุนเวียนอยู่นอกระบบมีมูลค่าประมาณ 32 ล้านล้านดอลลาร์ เพิ่มขึ้น 8% จากปีก่อน กระทรวงการคลังสหรัฐฯ ได้ออกพันธบัตรใหม่สุทธิประมาณ 1.5 ล้านล้านดอลลาร์นับตั้งแต่ต้นปีนี้ และคาดว่าขนาดการออกสุทธิทั้งปีจะแตะ 2.1 ล้านล้านดอลลาร์ ในขณะเดียวกัน กระทรวงการคลังยังต้องroll over ชำระหนี้ที่ครบกำหนดประมาณ 10 ล้านล้านดอลลาร์
Dalio เตือนว่า แม้แต่นักลงทุนที่ลดความเต็มใจในการลงทุนซ้ำเพียงเล็กน้อย ก็อาจสร้างช่องว่างในการระดมทุนขนาดมหาศาลได้
ในด้านโครงสร้างหนี้ กระทรวงการคลังสหรัฐฯ กำลังหันไปพึ่งการออกตั๋วเงินระยะสั้นมากขึ้น เพื่อบรรเทาแรงกดดันจากความไม่สมดุลของอุปสงค์และอุปทานในพันธบัตรระยะยาว ปัจจุบันการออกตั๋วเงินระยะสั้นคิดเป็นประมาณ 50% ของการออกทั้งหมด สูงกว่าค่าปกติทางประวัติศาสตร์ที่ 20% อย่างมาก ซึ่งสัดส่วนนี้มักปรากฏเฉพาะในช่วงภาวะเศรษฐกิจถดถอยเท่านั้น
Dalio ชี้ว่า แม้การออกพันธบัตรระยะสั้นจะช่วยลดค่าใช้จ่ายดอกเบี้ยได้ชั่วคราว แต่ก็เพิ่มความเสี่ยงจากการ roll over หนี้อย่างมีนัยสำคัญ และทำให้ต้นทุนการชำระหนี้สูงขึ้นในวัฏจักรที่อัตราดอกเบี้ยปรับตัวขึ้น
อุปสงค์พันธบัตรสหรัฐฯ จากต่างประเทศเปลี่ยนทิศ จีนและญี่ปุ่นสำคัญเป็นพิเศษ
Dalio มองว่าการหดตัวของอุปสงค์จากต่างประเทศเป็นหนึ่งในปัจจัยหลักที่กดดันตลาดพันธบัตรสหรัฐฯ เขาชี้ว่า ปัจจุบันนักลงทุนต่างชาติถือพันธบัตรรัฐบาลสหรัฐฯ ประมาณ 9.3 ล้านล้านดอลลาร์ เป็นกลุ่มผู้ถือรายเดียวที่ใหญ่ที่สุด คิดเป็นประมาณ 32% ของพันธบัตรรัฐบาลสหรัฐฯ แต่ความเร็วในการซื้อของพวกเขากำลังชะลอลง ในขณะที่ปริมาณอุปทานยังคงเพิ่มขึ้นอย่างต่อเนื่อง
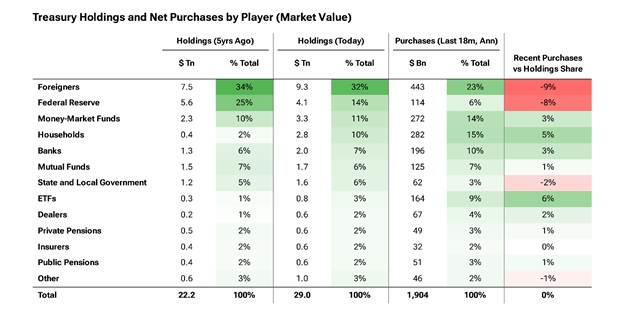
ในหมู่ผู้ถือพันธบัตรรัฐบาลสหรัฐฯ รายใหญ่จากต่างประเทศ ความเคลื่อนไหวของญี่ปุ่นและจีนเป็นสิ่งที่ควรจับตามากที่สุด Dalio กล่าวว่า ญี่ปุ่นถือพันธบัตรรัฐบาลสหรัฐฯ ประมาณ 1.1 ล้านล้านดอลลาร์ โดยประมาณ 6 แสนล้านดอลลาร์เป็นทุนสำรองของรัฐบาล และประมาณ 2.3 แสนล้านดอลลาร์ถือโดยกองทุนบำเหน็จบำนาญข้าราชการญี่ปุ่น (GPIF)
เขาเชื่อว่าผู้กำหนดนโยบายของญี่ปุ่นมีแรงจูงใจอย่างแรงกล้าที่จะชี้นำให้สถาบันในประเทศลดการถือพันธบัตรรัฐบาลสหรัฐฯ และส่งเงินกลับประเทศ เพื่อพยุงเงินเยนและ stabilize ตลาดพันธบัตรรัฐบาลญี่ปุ่น การเพิ่มขึ้นของอัตราผลตอบแทนพันธบัตรญี่ปุ่นจะยิ่งเสริมแนวโน้มนี้ และการ unwind ของ yen carry trade ที่เกี่ยวข้องก็อาจสร้างผลกระทบอย่างรุนแรงต่อตลาดได้
สำหรับจีน Dalio กล่าวว่าข้อมูลอย่างเป็นทางการของสหรัฐฯ ประเมินขนาดการถือครองที่แท้จริงของจีนต่ำกว่าความเป็นจริงอย่างมาก เขาประมาณการคร่าวๆ ว่าบริษัทและบุคคลจีนถือพันธบัตรรัฐบาลสหรัฐฯ ประมาณ 1 ล้านล้านดอลลาร์ ทุนสำรองจีนถืออีกประมาณ 2 ล้านล้านดอลลาร์ และขนาดสินทรัพย์ทางการเงินจีนในสหรัฐฯ ทั้งหมดอาจสูงถึง 4 ล้านล้านดอลลาร์ เมื่อเงินหยวนแข็งค่า สินทรัพย์ดอลลาร์ที่จีนถืออยู่เผชิญขาดทุนจากอัตราแลกเปลี่ยน ทำให้แรงจูงใจในการลดการถือครองเพิ่มขึ้น
เขาเตือนว่า หากเพียง 10% ของการถือครองดอลลาร์ในภาคเอกชนทำการ hedge หรือแปลงสกุล จะทำให้เกิดการเทขายดอลลาร์ประมาณ 4 แสนล้านดอลลาร์ ซึ่งเพียงพอที่จะส่งผลกระทบอย่างมีนัยสำคัญต่อตลาดอัตราแลกเปลี่ยนและตลาดสินเชื่อ
Dalio เขียนว่า "โดยรวมแล้ว การคาดการณ์การเปลี่ยนแปลงของอุปทานพันธบัตรใหม่และอุปสงค์ ได้ทำให้การชอร์ตพันธบัตรรัฐบาลสหรัฐฯ ง่ายกว่าการลองก์มาเป็นเวลานาน และยังคงเป็นเช่นนั้นในปัจจุบัน"
พันธบัตร corporate และคลื่นระดมทุน AI ทวีความรุนแรงในการแย่งชิงเงินทุน
Dalio ชี้ว่า กระทรวงการคลังไม่ได้ระดมทุนในตลาดอย่างโดดเดี่ยว แต่แข่งขันบนเวทีเดียวกันกับผู้กู้ยืมและผู้ออกสินทรัพย์รายอื่นๆ ทั้งหมด นอกเหนือจากการกู้ยืมสุทธิใหม่ของรัฐบาลกลางประมาณ 2.1 ล้านล้านดอลลาร์ พันธบัตร corporate คาดว่าจะเพิ่มขึ้นอีกประมาณ 1.4 ล้านล้านดอลลาร์ เมื่อรวมกับการกู้ยืมของครัวเรือนและรัฐบาลท้องถิ่น ความต้องการระดมทุนผ่านตราสารหนี้คงที่สุทธิทั้งปี 2027 จะอยู่ที่ประมาณ 4.4 ล้านล้านดอลลาร์ และไม่รวมหนี้ที่ครบกำหนดซึ่งต้อง roll over
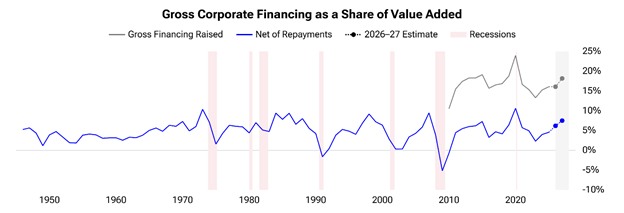
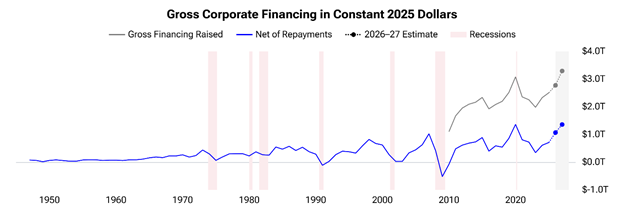
การเปลี่ยนแปลงเชิงโครงสร้างของตลาดพันธบัตร corporate เป็นสิ่งที่ควรให้ความสนใจเป็นพิเศษ Dalio ชี้ว่า ขนาดรวมของพันธบัตร corporate สหรัฐฯ อยู่ที่ประมาณ 15.7 ล้านล้านดอลลาร์ ได้รับแรงขับเคลื่อนจากกระแสการใช้จ่ายลงทุนด้านปัญญาประดิษฐ์ (AI) ทำให้ปริมาณการออกพันธบัตร corporate ทั้งหมดในปีนี้เพิ่มขึ้นเกือบ 30% เมื่อเทียบปีต่อปี โดยการออกพันธบัตรของบริษัท hyperscaler ด้าน AI ในช่วงครึ่งแรกของปี 2026 แตะประมาณ 2.2 แสนล้านดอลลาร์ ในขณะที่ทั้งปี 2025 มีเพียงประมาณ 1.08 แสนล้านดอลลาร์
ที่น่ากังวลยิ่งกว่าคือ การใช้จ่ายลงทุนสูงกำลังบีบกระแสเงินสดอิสระของบริษัท สเปรดเครดิตเริ่มกว้างขึ้น และนักลงทุนต้องการ "ข้อผ่อนปรน (concessions)" ที่สูงขึ้นจึงจะยอมดูดซับอุปทานใหม่
Dalio เปรียบเทียบตลาดเครดิตของบริษัทกับ "นกคีรีบูนในเหมืองถ่านหิน (the canary in the coal mine)" โดยมองว่านี่เป็นสัญญาณเริ่มต้นที่แรงกดดันในตลาดการเงินโดยรวมจะปรากฏชัดยิ่งขึ้น
ต้นทุนการชำระหนี้กัดกร่อนพื้นที่ทางการคลัง
นอกเหนือจากความไม่สมดุลของอุปสงค์และอุปทานแล้ว Dalio ยังวิเคราะห์อย่างละเอียดถึงผลกระทบของการบีบรัดพื้นที่ทางการคลังจากต้นทุนการชำระหนี้
เขาชี้ว่า ด้วยขนาดพันธบัตรรัฐบาลที่ซื้อขายได้ประมาณ 32 ล้านล้านดอลลาร์ หากระดับอัตราดอกเบี้ยโดยรวมเพิ่มขึ้น 1 จุดเปอร์เซ็นต์ในที่สุด เพียงค่าใช้จ่ายดอกเบี้ยอย่างเดียวก็จะเพิ่มขึ้นประมาณ 3.1 แสนล้านดอลลาร์ต่อปี และสะสมใน 10 ปีจะเพิ่มหนี้รัฐบาลประมาณ 3 ล้านล้านดอลลาร์
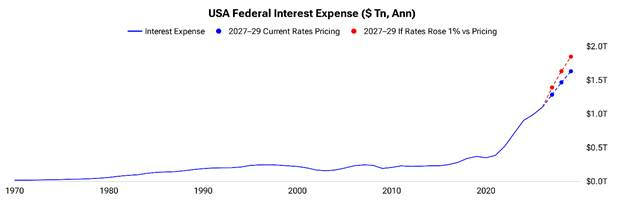
ปัจจุบัน อัตราดอกเบี้ยเฉลี่ยของหนี้ที่มีอยู่ของสหรัฐฯ อยู่ที่ประมาณ 3.5% ในขณะที่อัตราดอกเบี้ยตลาดอยู่ในช่วง 4% ถึง 5.5%
Dalio ชี้ว่า แม้อัตราดอกเบี้ยจะไม่เพิ่มขึ้นอีก เมื่อหนี้เก่าครบกำหนดและถูก roll over ด้วยอัตราดอกเบี้ยที่สูงขึ้น ค่าใช้จ่ายดอกเบี้ยก็จะยังคงเพิ่มขึ้นอย่างต่อเนื่อง ข้อมูลกระทรวงการคลังแสดงว่าในช่วงสามไตรมาสแรกของปีงบประมาณ 2026 ค่าใช้จ่ายดอกเบี้ยสุทธิเพิ่มขึ้น 7.8 หมื่นล้านดอลลาร์เมื่อเทียบปีต่อปี คิดเป็นการเพิ่มขึ้น 10%
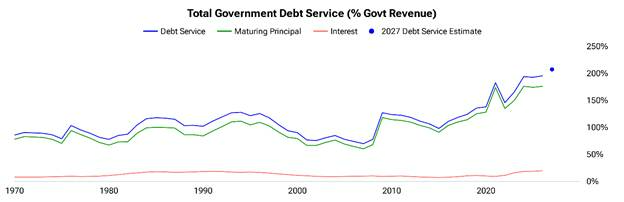
เขาชี้เพิ่มเติมว่า ขนาดการ roll over เงินต้นหนี้ได้เพิ่มขึ้นเป็นประมาณ 185% ของรายได้ภาษีของรัฐบาลกลาง และต้นทุนการชำระหนี้รวมคิดเป็นประมาณ 200% ของรายได้ภาษีของรัฐบาลและยังคงเพิ่มขึ้น ความเสี่ยงจาก "เกลียวความตาย (death spiral)" ไม่สามารถมองข้ามได้อีกต่อไป
การแข่งขันด้านหนี้ทั่วโลกทวีความรุนแรง ตลาดหุ้นยากจะหลีกเลี่ยง
Dalio ขยายขอบเขตการวิเคราะห์ไปสู่มิติโลก
เขาอ้างข้อมูลชี้ว่า ขนาดการกู้ยืมรวมของรัฐบาลประเทศสมาชิกองค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (OECD) ในปี 2025 แตะระดับสูงสุดเป็นประวัติการณ์ที่ 17 ล้านล้านดอลลาร์ และคาดว่าจะเพิ่มขึ้นอีกเป็นประมาณ 18 ล้านล้านดอลลาร์ในปี 2026 เพิ่มขึ้น 17% จากปี 2024 หรือประมาณสองเท่าของเมื่อทศวรรษก่อน ประเทศต่างๆ ในยุโรปกำลังเพิ่มการออกพันธบัตร sovereign เพื่อระดมทุนสำหรับการป้องกันประเทศและโครงสร้างพื้นฐาน โดยเยอรมนีคาดว่าขนาดการออกพันธบัตรรวมในปี 2027 จะแตะประมาณ 5.76 แสนล้านยูโร ในขณะที่ธนาคารกลางยุโรปกลับลดการถือครองพันธบัตรรัฐบาลแทนที่จะเพิ่มในช่วงเดียวกัน
สำหรับตลาดหุ้น Dalio ก็ส่งคำเตือนเช่นกัน เขาชี้ว่าในช่วงปีที่ผ่านมา บริษัทต่างๆ เปลี่ยนจากผู้ซื้อสุทธิในตลาดหุ้นเป็นผู้ขายสุทธิ (ผู้ระดมทุน) โดยขนาดการออกหุ้นในช่วงครึ่งแรกของปี 2026 คิดเป็นอัตรารายปีแล้วแตะ 1.8 ล้านล้านดอลลาร์ ขับเคลื่อนหลักจากกระแสการสร้าง AI เขาคาดว่าแรงกดดันจากการระดมทุนผ่านหุ้นทางช่องทางต่างๆ เช่น IPO การเพิ่มทุน และ private placement จะยังคงดำเนินต่อไป
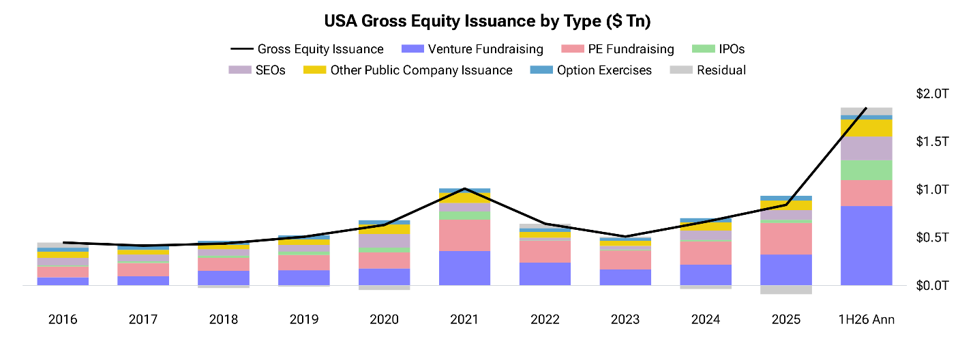
Dalio สรุปว่า "อุปทานของสินทรัพย์ทางการเงิน (รวมถึงหนี้และหุ้น) ดูเหมือนจะเกินปริมาณที่อุปสงค์สามารถดูดซับได้"
เขาชี้ว่า ปัจจุบันตลาดอยู่ในช่วงกลางของวัฏจักรหลังอัตราดอกเบี้ยปรับขึ้นอย่างมาก แต่ยังไม่ทำให้ตลาดหุ้นและสินทรัพย์เสี่ยงลดลงอย่างมีนัยสำคัญ อัตราดอกเบี้ยจะยังคงเพิ่มขึ้นจนกว่าความไม่สมดุลของอุปสงค์และอุปทานจะเริ่มแคบลง ซึ่งในช่วงนั้นตลาดและภาคเศรษฐกิจที่อ่อนไหวต่ออัตราดอกเบี้ยจะเผชิญแรงกดดันก่อน





