Morgan Stanley: Memory stocks often look cheapest at the top of the cycle, but they are also the most dangerous


- ประเด็นหลัก: ซูเปอร์ไซเคิลของชิปหน่วยความจำที่ขับเคลื่อนโดย AI ยังคงดำเนินต่อไป แต่ Morgan Stanley เตือนว่าความคาดหวังเชิงบวกของหุ้นหน่วยความจำได้ถูกสะท้อนเข้าสู่ราคาอย่างเต็มที่แล้ว ยิ่งปัจจัยพื้นฐานแข็งแกร่งเท่าไร ความเสี่ยงที่จุดสูงสุดของวัฏจักรจะถูกมองข้ามก็ยิ่งมากขึ้นเท่านั้น และความน่าดึงดูดในการลงทุนของห่วงโซ่อุปทานด้านพลังประมวลผล AI และเครือข่ายกำลังค่อยๆ แซงหน้าภาคส่วนหน่วยความจำ
- ปัจจัยสำคัญ:
- หุ้นหน่วยความจำในเอเชียปรับตัวขึ้นสะสมประมาณ 9 เท่านับตั้งแต่เดือนกันยายน 2025 มูลค่าตลาดรวมแตะระดับล้านล้านดอลลาร์ และประมาณการ EPS เฉลี่ยถูกปรับขึ้น 432% ความคาดหวังเชิงบวกได้สะท้อนอยู่ในราคาหุ้นอย่างเต็มที่แล้ว
- ค่า P/E ล่วงหน้าของ Samsung และ SK Hynix อยู่ที่เพียง 3 ถึง 4 เท่า ซึ่งดูเหมือนถูก แต่แท้จริงอาจเป็นกับดักvaluation ใกล้จุดสูงสุดของกำไรของหุ้นวัฏจักร การจะพยุงราคาหุ้นในปัจจุบันไว้ได้ จำเป็นต้องให้ราคาสัญญา DRAM เพิ่มขึ้นอีกประมาณ 70% เมื่อเทียบรายไตรมาส ซึ่งเป็นเรื่องที่ยากมาก
- ในอดีต หุ้นหน่วยความจำมักแตะจุดสูงสุดก่อนจุดสูงสุดของกำไร 4 ถึง 8 เดือน และวัฏจักรหลายรอบตั้งแต่ปี 2000 ถึง 2022 ต่างก็ยืนยันกฎนี้ กำไรที่สูงย่อมดึงดูดกำลังการผลิตใหม่ในที่สุด
- ปัจจุบันราคา HBM ต่อ GB แตะระดับเกือบ 7 เท่าของจุดสูงสุดในประวัติศาสตร์ HBM เบียดบังกำลังการผลิต DRAM แบบดั้งเดิม ปัจจัยพื้นฐานระยะสั้นยังคงมีแรงหนุน และราคา HBM คาดว่าจะยังคงปรับขึ้นต่อในปี 2027
- กำลังการผลิตใหม่คาดว่าจะทยอยเข้าสู่ตลาดในช่วงครึ่งหลังของปี 2027 โดย NAND สำหรับผู้บริโภคอาจเผชิญแรงกดดันด้านราคาที่ปรับตัวลง และความแข็งแกร่งของหมวดหมู่หน่วยความจำอาจเกิดการแตกตัว
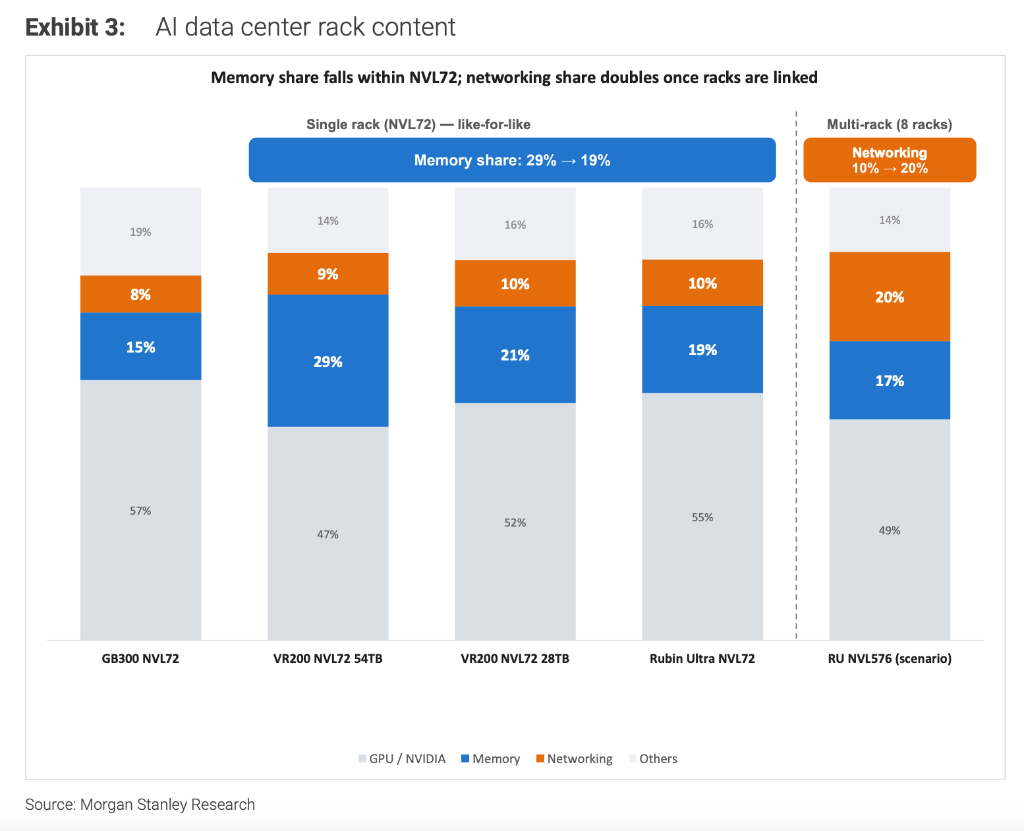
- การวิวัฒนาการของสถาปัตยกรรมศูนย์ข้อมูลเปลี่ยนแปลงการ распредеผลตอบแทน: NVIDIA NVL72 มีสัดส่วนหน่วยความจำต่อแร็คประมาณ 29% เมื่อขยายเป็น 8 แร็คจะลดลงเหลือ 19% ขณะที่สัดส่วนอุปกรณ์เครือข่ายเพิ่มจาก 10% เป็น 20% ผู้ผลิตหน่วยความจำอาจไม่ได้ประโยชน์ในสัดส่วนที่เท่ากัน
ผู้เขียนต้นฉบับ: 李佳
แหล่งที่มาต้นฉบับ: 华尔街见闻
วัฏจักรซูเปอร์ของชิปหน่วยความจำที่ขับเคลื่อนด้วย AI ยังคงดำเนินต่อไป แต่ตรรกะการลงทุนในหุ้นหน่วยความจำกำลังเปลี่ยนแปลงไป
รายงานล่าสุดของ Morgan Stanley ระบุว่า แม้ว่าความตึงตัวของอุปสงค์และอุปทาน ราคาที่ปรับตัวสูงขึ้น และการปรับปรุงกำไรยังคงเป็นแรงสนับสนุนที่แข็งแกร่งสำหรับอุตสาหกรรม แต่เมื่อราคาหุ้นปรับตัวขึ้นอย่างมากและคาดการณ์กำไรถูกปรับขึ้นอย่าง concentrated ความคาดหวังเชิงบวกของหุ้นหน่วยความจำได้ถูก priced in อย่างเต็มที่แล้ว พื้นที่ในการปรับตัวขึ้นต่อไปจึงกำลังเผชิญบททดสอบ
ความขัดแย้งหลักอยู่ที่ว่า ยิ่งพื้นฐานของอุตสาหกรรมหน่วยความจำแข็งแกร่งเท่าไร ความเสี่ยงที่จุดสูงสุดของวัฏจักรก็ยิ่งถูกประเมินต่ำเกินไปได้ง่ายขึ้นเท่านั้น ในอดีต หุ้นหน่วยความจำมักขึ้นถึงจุดสูงสุดก่อนที่กำไรจะถึงจุดพีค เพราะตลาดมักนำระดับกำไรสูงในปัจจุบันไป extrapolate อนาคต ทำให้เมื่ออุตสาหกรรมอยู่ในช่วงรุ่งเรืองสูงสุด มูลค่ากลับดูเหมือนถูกที่สุด
ในบริบทนี้ Morgan Stanley เห็นว่า ความรุ่งเรืองสูงของอุตสาหกรรมหน่วยความจำอาจไม่สามารถแปลงเป็นผลตอบแทนส่วนเกินที่ยั่งยืนของหุ้นหน่วยความจำได้ เมื่อตลาดปรับความคาดหวังต่อการเติบโตของกำไรสูงขึ้นเรื่อย ๆ ความน่าสนใจในการลงทุนเชิงเปรียบเทียบของห่วงโซ่อุปทาน AI computing และ networking กำลังค่อย ๆ เกินกว่ากลุ่มหน่วยความจำ
ซูเปอร์ไซเคิลยังคงดำเนินต่อไป แต่วัฏจักรยังไม่หายไป
ความรุ่งเรืองของอุตสาหกรรมหน่วยความจำในรอบนี้มีพื้นฐานอุปสงค์ที่มั่นคง
การก่อสร้างศูนย์ข้อมูล AI ยังคงผลักดันความต้องการหน่วยความจำอย่างต่อเนื่อง โดยหน่วยความจำแบนด์วิดท์สูง (HBM) คิดเป็นเกือบครึ่งหนึ่งของต้นทุนชิปเซิร์ฟเวอร์ AI ข้อตกลงจัดหาซัพพลายระยะยาวช่วยเพิ่มความสามารถในการมองเห็นรายได้ของผู้จัดหา ผ่านการล็อกคำมั่นการจัดซื้อและการกำหนดราคาขั้นต่ำ ในขณะเดียวกัน การผลิต HBM ก็เบียดบังกำลังการผลิต DRAM แบบดั้งเดิม และความต้องการความจุหน่วยความจำของโมเดล AI รุ่นใหม่ยังเพิ่มขึ้นอย่างต่อเนื่อง ทำให้ความตึงตัวของอุปสงค์และอุปทานรุนแรงขึ้นอีก
ข้อมูลของ Morgan Stanley แสดงว่าราคา HBM ต่อ GB ในปัจจุบันสูงถึงเกือบ 7 เท่าของจุดสูงสุดทางประวัติศาสตร์ สะท้อนความแข็งแกร่งของวัฏจักรหน่วยความจำรอบนี้ แต่การเสริมสร้างเชิงโครงสร้างของการเติบโตของอุตสาหกรรมไม่ได้หมายความว่าผลตอบแทนการลงทุนของหุ้นหน่วยความจำจะดีขึ้นตามไปด้วย กำไรที่สูงย่อมดึงดูดกำลังการผลิตใหม่ เมื่ออุปทานตามทันอุปสงค์ หรือปลายน้ำเข้าสู่ช่วงการระบายสต็อก ราคาและกำไรก็อาจแตะจุดสูงสุด วัฏจักรในอดีตปี 2000, 2016, 2019 และ 2022 ล้วนสะท้อนกฎนี้
รายงานเห็นว่าจุดเปลี่ยนของวัฏจักรในรอบนี้อาจปรากฏช้ากว่า แต่ยังต้องระวังการเปลี่ยนแปลงของโครงสร้างอุปสงค์และอุปทานหลังปี 2027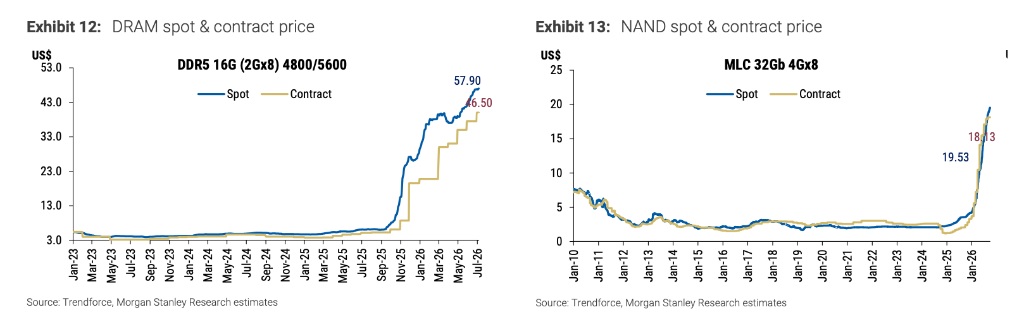
คาดการณ์กำไรสูงเกินไป P/E ต่ำอาจซ่อนกับดัก
นับตั้งแต่เริ่มวัฏจักรในรอบนี้เมื่อเดือนกันยายน 2025 หุ้นหน่วยความจำในเอเชียปรับตัวขึ้นสะสมประมาณ 9 เท่า และมูลค่าตลาดรวมได้ก้าวเข้าสู่ระดับล้านล้านดอลลาร์ ข้อมูลของ Morgan Stanley แสดงว่า คาดการณ์ฉันทามติของกำไรต่อหุ้น (EPS) สำหรับบริษัทหน่วยความจำในเอเชียถูกปรับขึ้นโดยเฉลี่ย 432% สะท้อนว่าตลาดมีความคาดหวังสูงมากต่อแนวโน้มกำไรของวัฏจักรในรอบนี้
อย่างไรก็ตาม การเติบโตของกำไรอย่างต่อเนื่องไม่ได้หมายความว่าราคาหุ้นยังมีพื้นที่ปรับตัวขึ้นในสัดส่วนเดียวกันปัจจุบัน Samsung และ SK Hynix มี forward P/E ประมาณ 3 ถึง 4 เท่า ซึ่งดูเหมือนถูกในเชิงมูลค่า แต่ก็อาจเป็นกับดักมูลค่าที่เกิดขึ้นใกล้จุดสูงสุดของกำไรของหุ้นวัฏจักร Morgan Stanley ชี้ว่า หากต้องการรองรับพื้นที่ปรับตัวขึ้นเพิ่มเติมที่ราคาหุ้นปัจจุบัน imply ไว้ ราคาสัญญา DRAM จะต้องปรับขึ้นอีกประมาณ 70% QoQ จากระดับปัจจุบัน ซึ่งเป็นเรื่องที่ทำได้ยากมาก
ประสบการณ์ทางประวัติศาสตร์ก็ควรระวังเช่นกัน: ในปี 2008 และ 2012 หุ้นหน่วยความจำล้วนขึ้นถึงจุดสูงสุดก่อนจุดพีคของกำไรประมาณ 4 เดือน; ในปี 2018 ช่องว่างเวลานี้ขยายเป็น 8 เดือนหุ้นหน่วยความจำมักสะท้อนความกังวลของตลาดต่อการชะลอตัวของความรุ่งเรืองในอนาคตก่อน ในช่วงที่กำไรแข็งแกร่งที่สุดและมูลค่าดูเหมือนถูกที่สุด
ความรุ่งเรืองของ HBM และ DRAM ยังคงดำเนินต่อไป ความเสี่ยงด้านอุปทานใกล้เข้ามา
ในระยะสั้น พื้นฐานของอุตสาหกรรมหน่วยความจำยังคงมีแรงสนับสนุน Morgan Stanley คาดว่าราคา HBM จะยังคงปรับขึ้นต่อในปี 2027 และราคาสัญญา DRAM แบบดั้งเดิมและ NAND ก็มีแนวโน้มปรับสูงขึ้นอีกในไตรมาสที่ 4 ของปี 2026 ความต้องการเซิร์ฟเวอร์ AI ที่แข็งแกร่ง การถ่ายโอนกำลังการผลิต DRAM แบบดั้งเดิมไปสู่ HBM และการเติบโตของความต้องการ enterprise SSD (eSSD) ร่วมกันสนับสนุนภาวะราคาปรับขึ้นในปัจจุบัน
แต่การเปลี่ยนแปลงด้านอุปทานไม่ควรถูกมองข้ามผู้ผลิตหน่วยความจำกำลังเพิ่มค่าใช้จ่ายฝ่ายทุนอย่างมาก และกำลังการผลิตใหม่คาดว่าจะเริ่มทยอยออกสู่ตลาดตั้งแต่ครึ่งหลังของปี 2027 ในขณะเดียวกัน ตลาด NAND ระดับผู้บริโภคอาจเผชิญแรงกดดันจากราคาที่ปรับตัวลง และผลประกอบการของหน่วยความจำแต่ละประเภทอาจเริ่มแตกต่างกันออกไป
การพัฒนาสถาปัตยกรรมศูนย์ข้อมูลก็อาจเปลี่ยนการแบ่งปันผลตอบแทนในห่วงโซ่อุปทานเช่นกัน Morgan Stanley ประเมินว่า ในระบบ NVL72 แบบ single-rack ของ NVIDIA เนื้อหาที่เกี่ยวข้องกับหน่วยความจำคิดเป็นประมาณ 29% และเมื่อขยายเป็น 8 rack ที่เชื่อมต่อกันจะลดลงเหลือ 19% ขณะที่อุปกรณ์เครือข่ายเพิ่มจาก 10% เป็น 20%เมื่อขนาดของคลัสเตอร์ AI ขยายใหญ่ขึ้น น้ำหนักของฮาร์ดแวร์เครือข่ายในมูลค่าระบบก็เพิ่มขึ้น และผู้ผลิตหน่วยความจำอาจไม่ได้ประโยชน์จากการเติบโตของการลงทุนในโครงสร้างพื้นฐานในสัดส่วนเดียวกัน