






美股三季报前瞻:超预期难获「奖励」,不及预期必遭「更重惩罚」,警惕三大「隐形利润杀手」


- 核心观点:美股三季报表面亮眼,但盈利高度集中于少数科技巨头,"超预期"已难推动股价上涨,市场对好消息奖励吝啬、对坏消息惩罚加剧,成本侵蚀、AI货币化存疑及2027年预期过于乐观构成三重隐形风险。
- 关键要素:
- 标普500三季度EPS共识预期同比增长27%,早期报告中85%超预期,但超预期公司次日超额表现仅0.7个百分点,约为历史均值一半,而未达预期者平均跑输3.3个百分点。
- 前10大盈利贡献股预计贡献指数总盈利增长的68%,仅美光与英伟达合计占34%;中位股EPS增长仅9%,较二季度14%明显减速,市场广度降至互联网泡沫以来最低。
- 原材料成本提及频率升至2022年中期以来最高,零售汽油价格同比涨约30%,对零售、运输、工业品等行业形成直接成本压力。
- 超大型云计算厂商2026年资本支出同比增速预计超90%,资本支出占运营现金流比例已超100%,AI投资能否成功货币化成为盈利持续性核心变量。
- 二季度EPS增长50%,但剔除亚马逊和谷歌投资重估收益后实际增速降至32%,盈利质量问题需穿透报表审视。
- 共识预期2027年EPS增长16%,美银预测仅12%;历史数据显示EPS增速高于趋势但开始减速时,股票回报最为疲弱。
ผู้เขียนต้นฉบับ: Xu Chao
แหล่งที่มาต้นฉบับ: Wallstreetcn
ฤดูกาลรายงานผลประกอบการไตรมาส 3 ของหุ้นสหรัฐฯ ได้เริ่มต้นขึ้นอย่างเป็นทางการ ข้อมูลโดยรวมดูเหมือนจะโดดเด่น แต่ภายใต้ภาพลักษณ์แห่งความรุ่งเรืองนั้นมีกระแสใต้ผิวน้ำที่ปั่นป่วน — กำไรกระจุกตัวสูง ความกดดันด้านต้นทุนเพิ่มขึ้น และความอดทนของตลาดต่อ "ผลงานที่เกินคาด" ได้ลดลงอย่างมาก
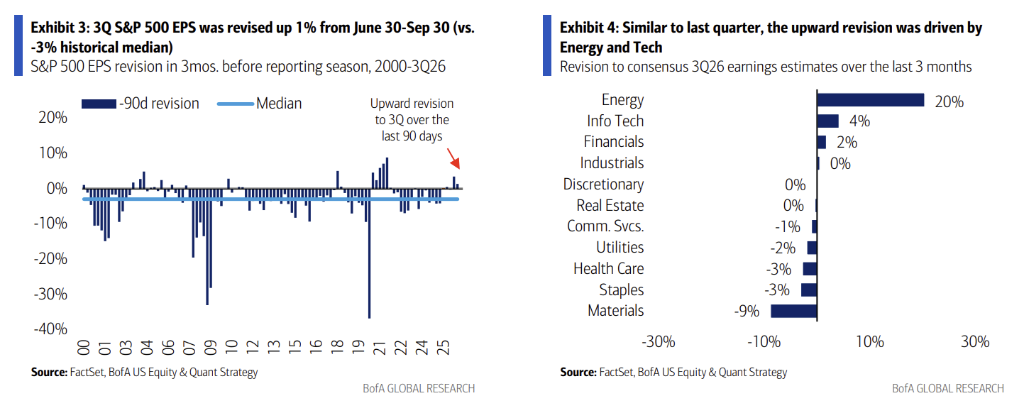
ตามรายงานล่าสุดของ Bank of America Securities ความเห็นพ้องของตลาดในไตรมาสนี้คาดการณ์ว่ากำไรต่อหุ้นไตรมาส 3 ของ S&P 500 จะเติบโต 27% เมื่อเทียบปีต่อปี ขณะที่ BofA เองคาดการณ์สูงกว่าที่ 32% (คิดเป็น 93.50 ดอลลาร์ต่อหุ้น) บริษัทที่รายงานผลประกอบการช่วงต้น 85% มีกำไรต่อหุ้นเกินคาด สูงกว่าค่าเฉลี่ยในอดีตที่ 71% ภาพรวม macroeconomic ยังคงเอื้ออำนวยโดยทั่วไป
อย่างไรก็ตาม เมื่อธนาคารขนาดใหญ่ JPMorgan Chase, Goldman Sachs, Wells Fargo และ Citigroup ทยอยเปิดฉากในสัปดาห์นี้ ความขัดแย้งหลักของฤดูกาลรายงานผลประกอบการครั้งนี้จะค่อยๆ ปรากฏชัดขึ้น: หลังจากที่ผลประกอบการเกินคาดอย่างมากในสองไตรมาสที่ผ่านมา "การเกินคาด" เองได้กลายเป็นมาตรฐานใหม่ของตลาดไปแล้ว คำถามคือมันยังสามารถขับเคลื่อนราคาหุ้นให้ปรับขึ้นได้หรือไม่?
ข้อมูลของ BofA แสดงให้เห็นว่าในไตรมาส 2 ปี 2026 หุ้นใน S&P 500 ถึง 77% มีกำไรต่อหุ้นเกินคาด — ซึ่งเป็นอัตราความสำเร็จสูงสุดนับตั้งแต่ปี 2021 แต่ปฏิกิริยาของตลาดได้ลดความไวลงอย่างชัดเจน: ในบรรดาบริษัทที่ทั้งกำไรและรายได้เกินคาด ผลตอบแทนส่วนเกินเมื่อเทียบกับ S&P 500 ในวันถัดไปอยู่ที่เพียง 0.7 เปอร์เซ็นต์ คิดเป็นประมาณครึ่งหนึ่งของค่าเฉลี่ยในอดีตที่ 1.4 เปอร์เซ็นต์ ขณะที่เมื่อทั้งสองอย่างต่ำกว่าคาด ราคาหุ้นในวันถัดไปจะด้อยกว่าดัชนีโดยเฉลี่ย 3.3 เปอร์เซ็นต์ สูงกว่าบทลงโทษเฉลี่ยในอดีตเล็กน้อย ความไม่สมมาตรนี้ส่งสัญญาณที่ชัดเจน: ตลาดเริ่มตระหนี่ในการให้รางวัลข่าวดี แต่การลงโทษข่าวร้ายยังไม่ลดลงเลย
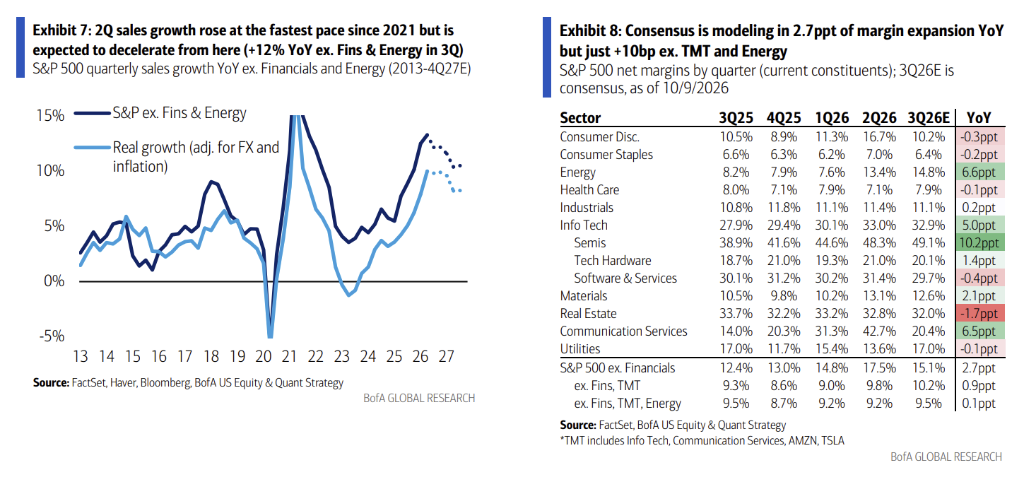
BofA เตือนว่า สำหรับนักลงทุน ความเสี่ยงที่แท้จริงของฤดูกาลรายงานผลประกอบการครั้งนี้อาจไม่ได้อยู่ที่ผลประกอบการเอง แต่อยู่ที่สามตัวสังหารเงียบ: ต้นทุนสินค้าเซาะกำไร, การส่งมอบเรื่องเล่า AI ที่ยังเป็นคำถาม, และความคาดหวังปี 2027 ที่มองโลกในแง่ดีเกินไป
ความเข้มข้นของกำไรแตะระดับสุดขั้วในประวัติศาสตร์ หุ้นมัธยฐานเติบโตเกือบหยุดนิ่ง
ในทางผิวเผิน ฤดูกาลรายงานผลประกอบการไตรมาสนี้ดูน่าพอใจ: ความเห็นพ้องคาดการณ์ว่าทั้ง 11 กลุ่มอุตสาหกรรมจะมีการเติบโตเป็นบวก ซึ่งในประวัติศาสตร์เคยเกิดขึ้นเพียงครั้งที่สองเท่านั้น แต่เมื่อแยกดัชนีออกเป็นส่วนประกอบ ภาพกลับแตกต่างอย่างสิ้นเชิง
ตามข้อมูลของ Goldman Sachs หุ้น 10 อันดับแรกที่ contribut กำไรมากที่สุดใน S&P 500 คาดว่าจะ contribut 68% ของการเติบโตของกำไรรวมของดัชนีในไตรมาสนี้ เพิ่มขึ้นอย่างมากจาก 47% ในไตรมาส 1 และ 48% ในไตรมาส 2
ในจำนวนนี้ Micron เพียงบริษัทเดียว contribut 19% ของการเติบโตของดัชนี Nvidia contribut 15% เพียงสองบริษัทนี้รวมกันก็คิดเป็น 34% ของการเติบโตของกำไรดัชนีในไตรมาส 3 แล้ว ผู้ contribut รายอื่นตามลำดับได้แก่ Meta (7%), Alphabet บริษัทแม่ของ Google (6%) และ Broadcom (5%) นอกจากนี้ยังมี ExxonMobil, Chevron และ Marathon Petroleum ที่ได้ประโยชน์จากผลกระทบราคาน้ำมันจากความขัดแย้งในตะวันออกกลาง
สำหรับบริษัทส่วนใหญ่นอกเหนือจากนี้ ความรุ่งเรืองกำลังจางหายไป ความเห็นพ้องคาดการณ์ว่าหุ้นมัธยฐานของ S&P 500 จะมีกำไรต่อหุ้นไตรมาส 3 เติบโตเพียง 9% ต่ำกว่า 14% ในไตรมาส 2 นักวิเคราะห์คาดว่า "ทุกกลุ่มอุตสาหกรรมยกเว้นเทคโนโลยีสารสนเทศและบริการสื่อสารจะชะลอตัวเมื่อเทียบไตรมาสต่อไตรมาส" ในระดับอัตรากำไร นักวิเคราะห์ได้ปรับลดคาดการณ์อัตรากำไรไตรมาส 3 ของหุ้นมัธยฐานลง 11 basis points นับตั้งแต่ต้นไตรมาส "ทุกกลุ่มอุตสาหกรรมยกเว้นเทคโนโลยีสารสนเทศถูกปรับลดลง"
ข้อมูลความกว้างของตลาดของ Goldman Sachs ก็ยืนยันความแตกต่างนี้เช่นกัน: แม้ว่าดัชนี S&P 500 จะห่างจากจุดสูงสุดในประวัติศาสตร์เพียง 2% แต่หุ้นมัธยฐานยังคงต่ำกว่าจุดสูงสุดในประวัติศาสตร์ 17% ความกว้างของตลาดได้ลดลงสู่ระดับต่ำสุดนับตั้งแต่ฟองสบู่ดอทคอม
สาม "ตัวสังหารกำไรเงียบ": ต้นทุน อัตราแลกเปลี่ยน และคุณภาพกำไร
ตัวสังหารตัวแรก: ต้นทุนสินค้าและพลังงานกัดกร่อนพื้นที่กำไร
ความถี่ที่บริษัทใน S&P 500 กล่าวถึง "ต้นทุนวัตถุดิบ" ในการประชุมทางโทรศัพท์รายงานผลประกอบการได้เพิ่มขึ้นสู่ระดับสูงสุดนับตั้งแต่กลางปี 2022 นักวิเคราะห์ของ BofA ชี้ว่า เงินเฟ้อสินค้าโภคภัณฑ์จะจำกัดพื้นที่ที่อัตรากำไรจะเกินคาดในบางอุตสาหกรรม ราคาน้ำมันเบนซินขายปลีกในสหรัฐฯ ไตรมาส 3 เพิ่มขึ้นประมาณ 30% เมื่อเทียบปีต่อปี สร้างความกดดันโดยตรงต่อต้นทุนในอุตสาหกรรมค้าปลีก ขนส่ง และสินค้าอุตสาหกรรม Chris Nardone นักวิเคราะห์กลุ่มสินค้าอุปโภคบริโภคแบบ discretionary ชี้ว่า หากราคาน้ำมันทรงตัวในระดับสูงเป็นเวลานาน อัตรากำไรจะเผชิญความเสี่ยงต่อเนื่อง ผู้ค้าปลีกอาจถูกบังคับให้ต้องเลือกอย่างยากลำบากระหว่างการผลักภาระราคาให้ผู้บริโภคกับการรักษาคุณค่าที่ลูกค้ารับรู้
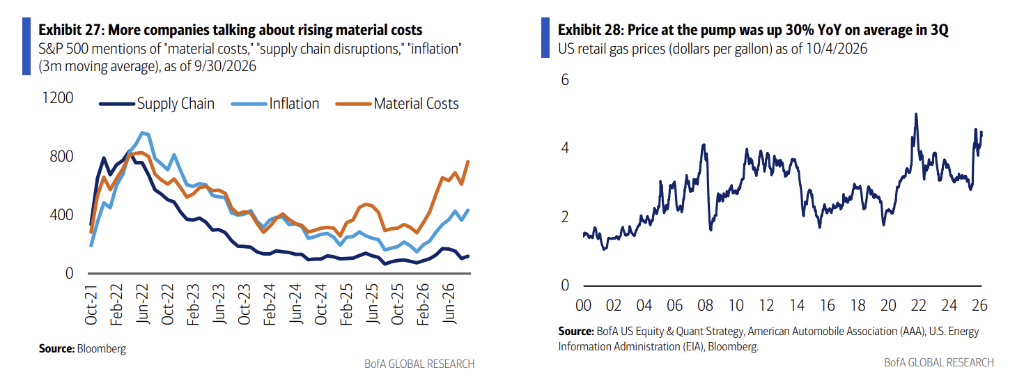
ที่น่าสังเกตคือ ต้นทุนแรงงานต่างหากที่เป็นตัวแปรที่มีผลกระทบมากที่สุดต่ออัตรากำไรของดัชนีโดยรวม — ค่าใช้จ่ายด้านแรงงานคิดเป็นประมาณ 40% ของต้นทุนดำเนินงานของบริษัทสหรัฐฯ ขณะที่ต้นทุนพลังงานคิดเป็นสัดส่วนไม่ถึง 5% BofA เห็นว่า ขณะนี้เงินเฟ้อค่าจ้างอยู่ในช่องทางที่เย็นตัวลง ซึ่งเป็นบัฟเฟอร์สำคัญต่ออัตรากำไรโดยรวม แต่หากราคาพลังงานยังคงปรับขึ้นต่อเนื่องและในที่สุดส่งผ่านไปยังฝั่งผู้บริโภค ความเสี่ยงขาลงในไตรมาส 4 และปี 2027 จะไม่อาจมองข้ามได้
ตัวสังหารตัวที่สอง: เรื่องเล่าการลงทุน AI ยังค้างคา เส้นทางการส่งมอบยังไม่ชัดเจน
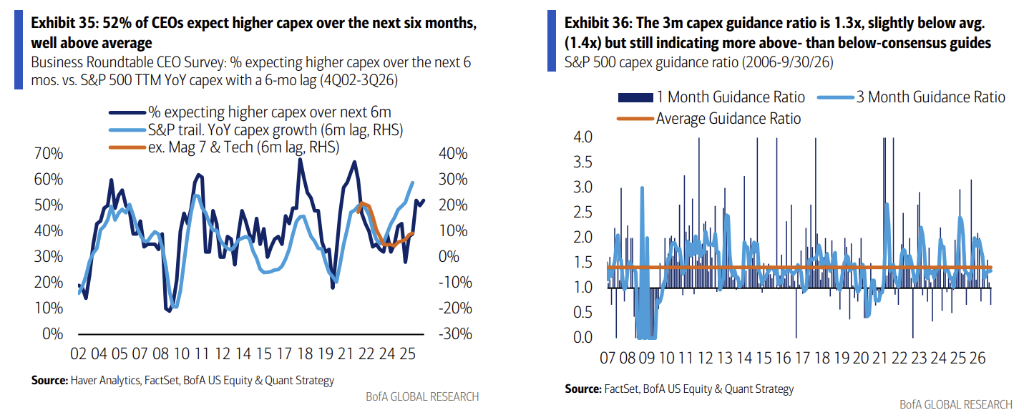
บริษัทคลาวด์ขนาดใหญ่ (Microsoft, Amazon, Google, Meta, Oracle) คาดว่าจะมีอัตราการเติบโตของรายจ่ายลงทุนปี 2026 เกิน 90% เมื่อเทียบปีต่อปี สูงกว่าทุกช่วงเวลาในประวัติศาสตร์ และการคาดการณ์รายจ่ายลงทุนปี 2026 ที่เกี่ยวข้องได้ถูกปรับขึ้น 70% ในช่วงหนึ่งปีที่ผ่านมา
อย่างไรก็ตาม สัดส่วนรายจ่ายลงทุนต่อกระแสเงินสดจากการดำเนินงานของบริษัทกลุ่มนี้ได้เกิน 100% ในปี 2026 แล้ว และช่องว่างระหว่างกระแสเงินสดอิสระกับกำไรสุทธิกำลังขยายตัว BofA เตือนว่า ความสำเร็จของการเปลี่ยนการลงทุน AI เป็นรายได้เป็นตัวแปรหลักของความยั่งยืนของกำไรดัชนี และ "ผลกระทบซึ่งกันและกันระหว่างภูมิรัฐศาสตร์ อัตราดอกเบี้ย และอุตสาหกรรมเทคโนโลยีอาจถูกตลาดประเมินต่ำไป"
Tal Liani นักวิเคราะห์ซอฟต์แวร์ขนาดใหญ่ชี้ว่า เมื่อเข้าสู่ฤดูกาลรายงานผลประกอบการไตรมาส 3 จุดสนใจของตลาดอยู่ที่ว่าผู้ผลิตซอฟต์แวร์จะสามารถเปลี่ยนการนำ AI ไปใช้ของลูกค้าให้เป็นรายได้ที่substantive ได้หรือไม่ "อุปสงค์ยังคงเกินอุปทาน แนวโน้มการกำหนดราคายังคงเอื้ออำนวย" แต่ Koji Ikeda ยังเตือนว่า ตลาดจะแยกแยะระหว่างบริษัทที่สามารถสร้างรายได้จากการเติบโตของ AI ได้จริง กับบริษัทที่พึ่งพาเพียงเรื่องเล่า AI มากขึ้นเรื่อยๆ — "ทั้งสองจะแยกออกจากกันอย่างชัดเจน"
ตัวสังหารตัวที่สาม: คุณภาพกำไรเป็นคำถาม รายได้ครั้งเดียวปกปิดระดับที่แท้จริง
กำไรต่อหุ้นของ S&P 500 ในไตรมาส 2 เติบโต 50% เมื่อเทียบปีต่อปี แต่หลังจากตัดรายได้จากการตีราคาการลงทุนภาคเอกชนของ Amazon และ Google ออกแล้ว อัตราการเติบโตที่แท้จริงลดลงเหลือ 32% BofA ชี้ว่า รายได้จากการตีราคาการลงทุนประเภทนี้ "สามารถสร้างความเสียหายได้เช่นกันเมื่อการประเมินมูลค่ากลับทิศ" เป็นตัวแปรสำคัญที่นักลงทุนต้องเจาะลึกตัวเลขในงบการเงินเพื่อตรวจสอบ ในระดับดัชนี อัตราส่วนกระแสเงินสดอิสระต่อกำไรสุทธิได้ลดลงสู่ช่วงต่ำในประวัติศาสตร์ สาเหตุหลักคือบริษัทขนาดใหญ่พิเศษมีความกดดันต่อกระแสเงินสดอิสระจากการใช้จ่ายลงทุนขนาดใหญ่
ความคาดหวังปี 2027: ความเห็นพ้องมองโลกในแง่ดี BofA คาดการณ์ระมัดระวังกว่า
การทดสอบความเครียดที่แท้จริงของตลาดอยู่ที่การกำหนดราคาอนาคต ความเห็นพ้องคาดการณ์ว่ากำไรต่อหุ้นของ S&P 500 ปี 2027 จะเติบโต 16% เมื่อเทียบปีต่อปี ต่ำกว่าปี 2026 ที่ 33% อย่างมีนัยสำคัญ ขณะที่การคาดการณ์ของ BofA อนุรักษ์นิยมกว่า โดยอยู่ที่เพียง 12%
นักกลยุทธ์ของ BofA ชี้ว่า "ข้อมูลในอดีตแสดงให้เห็นว่า เมื่ออัตราการเติบโตของกำไรต่อหุ้นสูงกว่าระดับแนวโน้มแต่เริ่มชะลอตัว ผลตอบแทนหุ้นในอดีตจะอ่อนแอที่สุด" — ซึ่งเป็นตำแหน่งที่ตลาดปัจจุบันอยู่พอดี ในขณะเดียวกัน การคาดการณ์ความเห็นพ้องปี 2027 สมมติว่า "ทุกกลุ่มอุตสาหกรรมยกเว้นพลังงานจะไม่มีการหดตัวของอัตรากำไรก่อนดอกเบี้ยและภาษี" ภายใต้ภูมิหลังที่ราคาสินค้าโภคภัณฑ์มีความไม่แน่นอนสูง ความเปราะบางของสมมติฐานนี้ปรากฏชัด
ในระดับอุตสาหกรรม เทคโนโลยีสารสนเทศ (โดยเฉพาะเซมิคอนดักเตอร์) คาดว่าจะยังคงเป็นตัวขับเคลื่อนหลักของการเติบโตของกำไรดัชนีปี 2027 contribut ประมาณ 80% ของส่วนแบ่งการเติบโต ขณะที่กลุ่มบริการสื่อสารจะเผชิญแรงกดดันการเติบโตติดลบเมื่อเทียบปีต่อปีจากผลของฐานสูง ในด้านหุ้นธนาคาร Ebrahim Poonawala นักวิเคราะห์ของ BofA ชี้ว่า ดัชนีหุ้นธนาคาร BKX ได้ลดลง 12% จากจุดสูงสุดกลางเดือนสิงหาคม ปัจจัยกดดันหลักคืออัตราดอกเบี้ยขาขึ้น ความไม่แน่นอนของความต่อเนื่องของวงจรรายจ่ายลงทุน AI และความกังวลเรื่อง AI พลิกโฉม "หากความชัดเจนของปัญหาเหล่านี้ดีขึ้น จะมีพื้นที่สำหรับการฟื้นตัวของการประเมินมูลค่าก่อนสิ้นปี"
โดยรวมแล้ว พื้นฐานของฤดูกาลรายงานผลประกอบการครั้งนี้ยังคงแข็งแกร่ง แต่พรีเมียมของตลาดสำหรับ "การเกินคาด" ได้ถูกบีบอัดอย่างมาก สำหรับนักลงทุน จุดสนใจควรเปลี่ยนจาก "จะเกินคาดได้หรือไม่" ไปเป็น "หลังจากเกินคาดแล้วจะรักษาไว้ได้หรือไม่" — และการกัดกร่อนของต้นทุน เส้นทางการเปลี่ยน AI เป็นรายได้ และสมมติฐานกำไรปี 2027 คือสามเส้นเรื่องหลักที่กำหนดคำตอบนี้





