






การจัดเก็บ "การลดเลเวอเรจ" นักลงทุนรายย่อยเกาหลีใต้กลับสู่ "ความกลัวการถูกบังคับขาย"


- ประเด็นหลัก: ตลาดหุ้นเกาหลีใต้และกลุ่มเซมิคอนดักเตอร์ทั่วโลกปรับตัวลงอย่างมีนัยสำคัญ ผิวเผินดูเหมือนเป็นการทำกำไรในระดับสูง แต่แท้จริงสะท้อนการกำหนดราคาใหม่ของตลาดต่อความกังวลสามประการในห่วงโซ่อุตสาหกรรม AI ได้แก่ ความสามารถในการสร้างรายได้จากการลงทุน AI แรงกดดันด้านต้นทุนต้นน้ำของชิป และความยั่งยืนของรายได้ของห้องปฏิบัติการชั้นนำ ผนวกกับการบังคับขายของเงินทุนที่มีเลเวอเรจสูงซึ่งขยายความผันผวนให้รุนแรงขึ้น
- ปัจจัยสำคัญ:
- KOSPI ปรับตัวลงสะสมเกือบ 32% จากจุดสูงสุดที่ 9,385.59 เมื่อวันที่ 22 มิถุนายน ผลประกอบการไตรมาสสามของ Samsung Electronics ทำสถิติสูงสุดใหม่แต่ราคาหุ้นกลับร่วง 4.39% ความกังวลว่าวัฏจักรหน่วยความจำกำลังถึงจุดสูงสุดได้แทนที่ความตื่นตระหนกจากการขาดแคลน
- รายได้จริงต่อปีของ OpenAI อยู่ที่ประมาณ 5 หมื่นล้านดอลลาร์ ห่างจากตัวเลข 7 หมื่นล้านดอลลาร์ที่แพร่หลายในตลาดประมาณ 2 หมื่นล้านดอลลาร์ ส่งผลให้หุ้นที่เกี่ยวข้องกับ AI อย่าง NVIDIA, Oracle และ Micron ร่วงลงพร้อมกัน
- Samsung วางแผนใช้จ่ายลงทุนปี 2026 เกิน 110 ล้านล้านวอน SK Hynix ทุ่มเงิน 3.87 พันล้านดอลลาร์สร้างฐานการบรรจุชิปในสหรัฐฯ ภายในสิ้นปี 2026 กำลังการผลิตเวเฟอร์ DRAM ทั่วโลก 25% จะถูกล็อกไว้สำหรับ HBM ผลักดันต้นทุนค่าเสื่อมราคาและตัดจำหน่ายให้สูงขึ้น
- ASML แจ้งว่าตั้งแต่มกราคม 2027 จะขึ้นราคาอะไหล่ทดแทนสำหรับเครื่อง lithography EUV และ DUV ที่ส่งให้ Samsung และ SK Hynix 10% และยังอยู่ระหว่างพิจารณาแผนขึ้นราคาเครื่อง lithography ทั้งเครื่อง
- วันที่ 12 ตุลาคม เงินทุนต่างชาติขายสุทธิหุ้นเกาหลีใต้เกือบ 2 ล้านล้านวอนในวันเดียว ภายในหนึ่งเดือนขายสุทธิสะสม 29.7 ล้านล้านวอน ขาดทุนประมาณการจากผลิตภัณฑ์เลเวอเรจหุ้นเดียวของนักลงทุนรายย่อยสูงถึง 54 ล้านล้านวอน
- Morgan Stanley และ Goldman Sachs ยังคงคาดว่ายักษ์ใหญ่คลาวด์หลักของโลกจะมีค่าใช้จ่ายลงทุนรวมในปี 2027 อยู่ที่ 1.2 ถึง 1.4 ล้านล้านดอลลาร์ ระหว่างค่าใช้จ่ายลงทุนด้านฮาร์ดแวร์ AI กับการสร้างรายได้จากซอฟต์แวร์มี "ช่วงเวลาตกตะกอน" ตามธรรมชาติ
ผู้เขียนต้นฉบับ: Su Yang
บรรณาธิการต้นฉบับ: Xu Qingyang
แหล่งที่มาต้นฉบับ: Tencent Technology
เมื่อวันที่ 12 ตุลาคม ตลาดหุ้นเกาหลีใต้ปรับตัวลงอย่างรุนแรง ดัชนีราคาหุ้นรวมของเกาหลีใต้ (KOSPI) ปิดลดลง 3.65% อยู่ที่ 6,384.25 จุด กลุ่มเซมิคอนดักเตอร์อ่อนตัวลง โดย Samsung Electronics ปิดลดลง 4.39% อยู่ที่ 250,500 วอน; SK Hynix ลดลง 4.52% อยู่ที่ 1,605,000 วอน ต่อมาในวันซื้อขายวันที่ 13 ตุลาคม หุ้นเกาหลีใต้ยังคงปรับตัวลงต่อ โดยระหว่างวันได้ระงับการขายแบบโปรแกรมmatic ชั่วคราว
ย้อนเวลากลับไป นับตั้งแต่แตะระดับสูงสุดที่ 9,385.59 จุดเมื่อวันที่ 22 มิถุนายน KOSPI ได้ปรับตัวลงสะสมเกือบ 32% ภายในเวลาประมาณสี่เดือน
การปรับตัวลงรอบนี้สามารถอธิบายได้ว่าเป็นการปรับฐานทางเทคนิคที่เกิดจากการทำกำไรในระดับสูง อย่างไรก็ตาม เมื่อมองจากงานเลี้ยงทุนอันยิ่งใหญ่นี้ไปยังโหนดระดับจุลภาคของห่วงโซ่อุตสาหกรรม AI แรงกดดันที่ตลาดเผชิญอาจไม่ได้จำกัดอยู่เพียงการถอนเงินระยะสั้น
ในบรรดาสิ่งเหล่านี้มีความกังวลแฝงสามประการ ได้แก่ ประการแรก การขยายการลงทุนในโครงสร้างพื้นฐาน AI อย่างต่อเนื่องจะสามารถแปลงเป็นรายได้และกำไรที่แท้จริงได้อย่างราบรื่นหรือไม่ ประการที่สอง การปรับขึ้นราคาของอุปกรณ์และชิ้นส่วนต้นน้ำกำลังเขียนความคาดหวังผลตอบแทนการลงทุนของห่วงโซ่อุตสาหกรรมชิปใหม่ ประการที่สาม การเติบโตของรายได้ในอัตราสูงของห้องปฏิบัติการโมเดล前沿จะสามารถรักษาความยั่งยืนได้หรือไม่
เมื่อความคาดหวังด้านกำไรเริ่มคลอนแคลน การปรับตัวของมูลค่าสูงอาจเสริมกำลังกับการไหลออกของเงินทุนต่างชาติ นอกจากนี้ การซื้อขายด้วยมาร์จิ้นและเงินทุนที่มีเลเวอเรจยังขยายความผันผวนของตลาดในภาวะขาลง ซึ่งอาจกระตุ้นให้เกิดการเรียกหลักประกันเพิ่มและนำไปสู่การลดสถานะแบบถูกบังคับ สัญญาณเตือน "การ liquidation" ของนักลงทุนรายย่อยก็ดังขึ้นอีกครั้ง
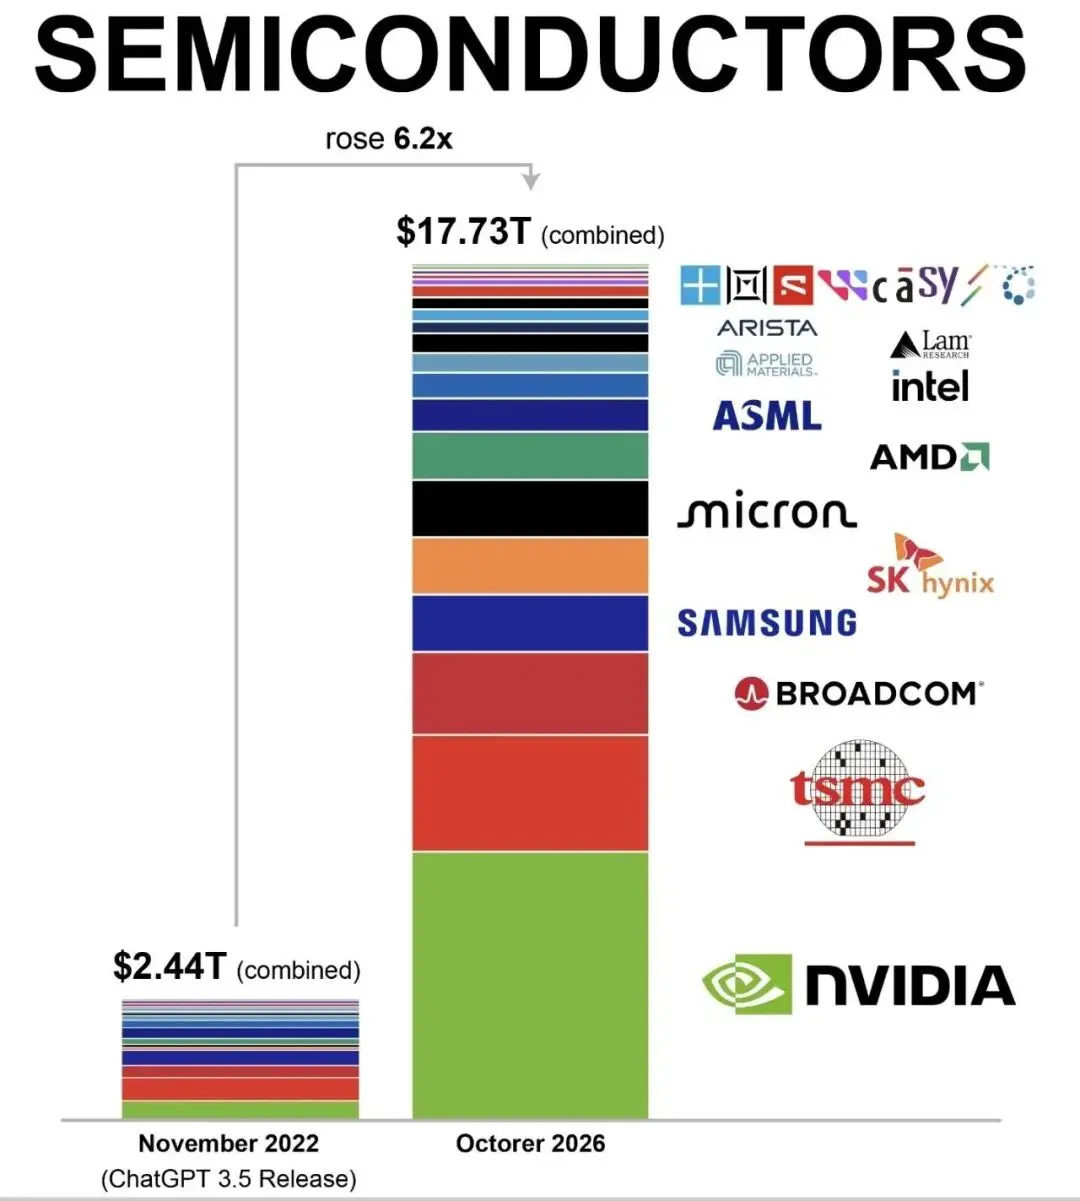
นับตั้งแต่การเปิดตัว ChatGPT 3.5 มูลค่าตลาดรวมของห่วงโซ่อุตสาหกรรมเซมิคอนดักเตอร์และ AI ทั่วโลกพุ่งขึ้น 6.2 เท่า กลุ่มชิปกลายเป็นผู้ชนะหลักของวัฏจักร AI รอบใหญ่ครั้งนี้
01 ความวิตกกังวลเรื่อง "วัฏจักรถึงจุดสูงสุด"
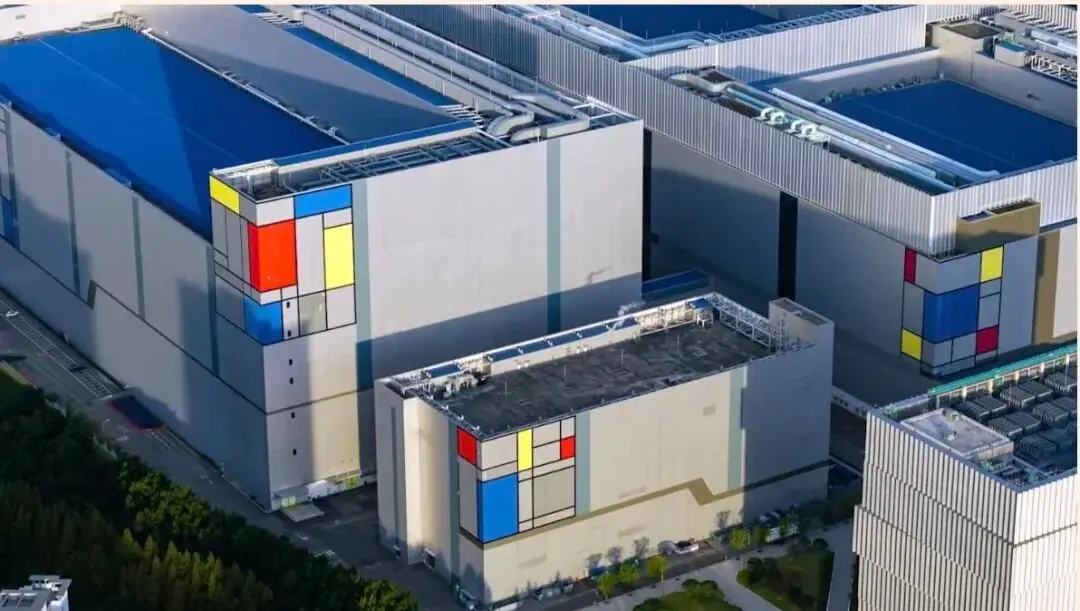
โรงงานชิปของ Samsung Electronics ในเกาหลีใต้
การอ่อนตัวของตลาดหุ้นเกาหลีใต้และกลุ่มหน่วยความจำในรอบนี้ มีจุดชนวนมาจากการคาดการณ์ผลประกอบการที่ "น่าทึ่ง"
เมื่อวันที่ 8 ตุลาคม Samsung Electronics เปิดเผยคำแนะนำผลประกอบการไตรมาสที่สามล่าสุด: ยอดขายรวมของบริษัทในไตรมาสที่สามอยู่ที่ประมาณ 195 ล้านล้านวอน (ช่วงประมาณการ 194 ถึง 196 ล้านล้านวอน) กำไรจากการดำเนินงานรวมประมาณ 10.74 ล้านล้านวอน (ช่วงประมาณการ 10.73 ถึง 10.75 ล้านล้านวอน) เพิ่มขึ้นอย่างมากเมื่อเทียบกับช่วงเดียวกันของปีก่อน และอยู่ในช่วงบนของประมาณการนักวิเคราะห์ก่อนหน้านี้
ผลประกอบการที่แข็งแกร่งส่วนใหญ่มาจากความต้องการ HBM และ DRAM ที่ขับเคลื่อนโดย AI ซึ่งยังคงแข็งแกร่ง Samsung Electronics และ SK Hynix ร่วมกันครองตลาด HBM และ DRAM โดยได้รับประโยชน์อย่างเต็มที่จากเงินปันผลเชิงโครงสร้างที่เกิดจากการลงทุนในโครงสร้างพื้นฐาน AI ทั่วโลกอย่างต่อเนื่อง
อย่างไรก็ตาม ตลาดไม่ได้ตอบรับด้วยเสียงเชียร์อย่างที่คาดหวัง
หลังจากการเปิดเผยคำแนะนำผลประกอบการ ราคาหุ้น Samsung Electronics ก็ปรับตัวลงทันที และลากดัชนี KOSPI รวมถึงหุ้นน้ำหนักสูงในกลุ่มเซมิคอนดักเตอร์อย่าง SK Hynix ให้ปรับตัวลงตามไปด้วย
เหตุผลที่นักลงทุนตอบสนองอย่าง restrained ต่อข้อมูลระดับสถิติ หรือแม้กระทั่งเลือกทำกำไรในระดับสูง คือการประเมินความยั่งยืนของวัฏจักรความเจริญรุ่งเรืองของหน่วยความจำใหม่ การวิเคราะห์จากหลายสถาบันชี้ว่า อัตราการเติบโตของกำไรในไตรมาสที่สามอาจใกล้จุดสูงสุดชั่วคราวของวัฏจักรนี้แล้ว และคาดว่าการเติบโตแบบเทียบไตรมาสต่อไตรมาสในไตรมาสที่สี่จะชะลอลงเหลือประมาณ 8%
เมื่อความชันของการเพิ่มขึ้นของราคาหน่วยความจำเริ่มราบเรียบ และกำลังการผลิตใหม่ของอุตสาหกรรมทยอยออกสู่ตลาด "การขาดแคลนอุปทานจะยังคงต่อไปถึงปี 2028 ได้หรือไม่" กลายเป็นคำถามหลักของตลาด
พูดง่ายๆ คือ เมื่อก่อนทุกคนกลัวว่าหน่วยความจำจะขาดแคลน ตอนนี้กลับกลายเป็นกังวลว่าหน่วยความจำจะไม่ขาดแคลน
สิ่งนี้ถือเป็นความวิตกกังวลเกี่ยวกับ "วัฏจักรถึงจุดสูงสุด" เช่นกัน เพราะหน่วยความจำเป็นอุตสาหกรรมที่มีวัฏจักรสูงมาก
02 บิลที่ "สับสน"
Sam Altman ซีอีโอของ OpenAI
เกณฑ์การคำนวณรายได้ที่ "สับสน" ของห้องปฏิบัติการ前沿ก็เป็นปัจจัยสำคัญที่กระตุ้นการปรับฐานครั้งนี้เช่นกัน
ตามการเปิดเผยของ Financial Times และสื่อการเงินหลายแห่ง จนถึงสิ้นเดือนกันยายน 2026 รายได้ต่อปีที่แท้จริงของ OpenAI อยู่ที่ประมาณ 5 หมื่นล้านดอลลาร์ เมื่อเทียบกับ 7 หมื่นล้านดอลลาร์ที่แพร่กระจายในวอลล์สตรีทและสื่อบางแห่งในช่วงหลายสัปดาห์ก่อนหน้านี้ มีช่องว่างของความคาดหวังประมาณ 2 หมื่นล้านดอลลาร์
กล่าวอีกนัยหนึ่ง ตลาดได้ประเมินความสามารถในการสร้างรายได้ของห้องปฏิบัติการ前沿สูงเกินไปก่อนหน้านี้
และสาเหตุสำคัญที่ทำให้เกิดความแตกต่างนี้อยู่ที่เกณฑ์การคำนวณ — คู่แข่งอย่าง Anthropic นับยอดขายผ่านพันธมิตรคลาวด์แบบรวมยอด ขณะที่ OpenAI นับเพียงรายได้ของตัวเอง ซึ่งก็คือยอดสุทธิหลังหักส่วนแบ่งช่องทาง นักลงทุนในตลาด一级บางรายได้ปรับข้อมูลของ OpenAI เพื่อต้องการเปรียบเทียบ两家公司โดยตรง จึงได้ผลลัพธ์ 7 หมื่นล้านดอลลาร์
หลังจากข่าวแพร่ออกไป เมื่อเวลาตะวันออกสหรัฐฯ วันที่ 8 ตุลาคม กลุ่มเซมิคอนดักเตอร์และบริการคลาวด์ในตลาดหุ้นสหรัฐฯ ปรับตัวลงโดยทั่วไป: Nvidia ปิดลดลง 2.94%; Oracle ซึ่งมีความคาดหวังความร่วมมือด้านพลังประมวลผลกับ OpenAI ลดลงเกิน 6% ปิดลดลง 5.48%; Micron Technology ปิดลดลง 4.79%, SanDisk ปิดลดลง 4.90%, CoreWeave ปิดลดลง 7.77% ดัชนี Nasdaq Composite ขยายการลดลงเป็น 1.25%
หุ้นหน่วยความจำในฐานะส่วน核心ของห่วงโซ่ฮาร์ดแวร์ AI มีการส่งผ่านอารมณ์ที่ชัดเจนเป็นพิเศษ
ตามรายงานของ Financial Times จนถึงสิ้นเดือนกันยายนปีนี้ รายได้ต่อปีของ OpenAI อยู่ที่ประมาณ 5 หมื่นล้านดอลลาร์ ต่ำกว่าที่คาดการณ์กันทั่วไปที่ 6.8 หมื่นล้านดอลลาร์อย่างมาก สถานการณ์คล้ายกันก็เกิดขึ้นกับบริษัท AI อื่นๆ ด้วย
เมื่อวันที่ 9 ตุลาคม มีผู้รู้แหล่งข่าวเปิดเผยต่อ Bloomberg อีกว่า OpenAI คาดว่าจนถึงสิ้นปีนี้ รายได้ต่อปียังจะอยู่ที่หรือเกิน 7 หมื่นล้านดอลลาร์ โดยขับเคลื่อนหลักจากการเติบโตของธุรกิจองค์กร "ข่าว" นี้ช่วยบรรเทาความตื่นตระหนกในระยะสั้นได้ในระดับหนึ่ง แต่ตลาดได้ตั้งข้อเรียกร้องที่สูงขึ้นต่อความสามารถในการเปรียบเทียบของ narrative รายได้ AI
นักวิเคราะห์ชี้ว่า ความปั่นป่วนครั้งนี้ส่วนใหญ่เกิดจากความไม่สมมาตรของข้อมูล
ข้อมูลรายได้ของ OpenAI ในฐานะบริษัทที่ไม่จดทะเบียน มีพลังเพียงพอที่จะส่งผลกระทบต่อราคาหุ้นของบริษัทมหาชนอย่าง Microsoft, Oracle และ Nvidia ซึ่งแสดงให้เห็นว่าได้กลายเป็นสิ่งอ้างอิงสำคัญสำหรับการกำหนดราคาสินทรัพย์ AI ทั่วโลก การสำรวจของโบรกเกอร์แสดงว่า ขณะนี้ยังไม่เห็นสัญญาณว่าผู้ผลิตโครงสร้างพื้นฐานคลาวด์จะลดการใช้จ่ายด้านทุน
กล่าวคือ การดิ่งลงอย่างรุนแรงในระยะสั้นของตลาดรอง ดูเหมือนเป็นการทำกำไรในระดับสูงและการเหยียบกันด้วยอารมณ์ มากกว่าการพังทลายของปัจจัยพื้นฐานอย่างรอบด้าน
รายงานของสถาบันอย่าง Morgan Stanley และ Goldman Sachs ยังคงคาดการณ์ว่าการใช้จ่ายด้านทุนรวมของยักษ์ใหญ่คลาวด์หลักทั่วโลกในปี 2027 จะอยู่ที่ 1.2 ถึง 1.4 ล้านล้านดอลลาร์ ระหว่างการใช้จ่ายด้านทุนมหาศาลในโครงสร้างพื้นฐานฮาร์ดแวร์ AI กับความเร็วในการสร้างรายได้ของแอปพลิเคชันซอฟต์แวร์ AI ต้นน้ำ ย่อมมี "ช่องว่างเวลาในการตกตะกอน" ตามธรรมชาติ
ดังนั้นบางคนจึงสรุปว่า ซูเปอร์ไซเคิลของหน่วยความจำยังอยู่ แต่ยุคของ "ซื้อแบบหลับตาก็ได้" จบลงแล้ว
03 ส่วนลดมูลค่าและรายจ่ายด้านทุนสูง
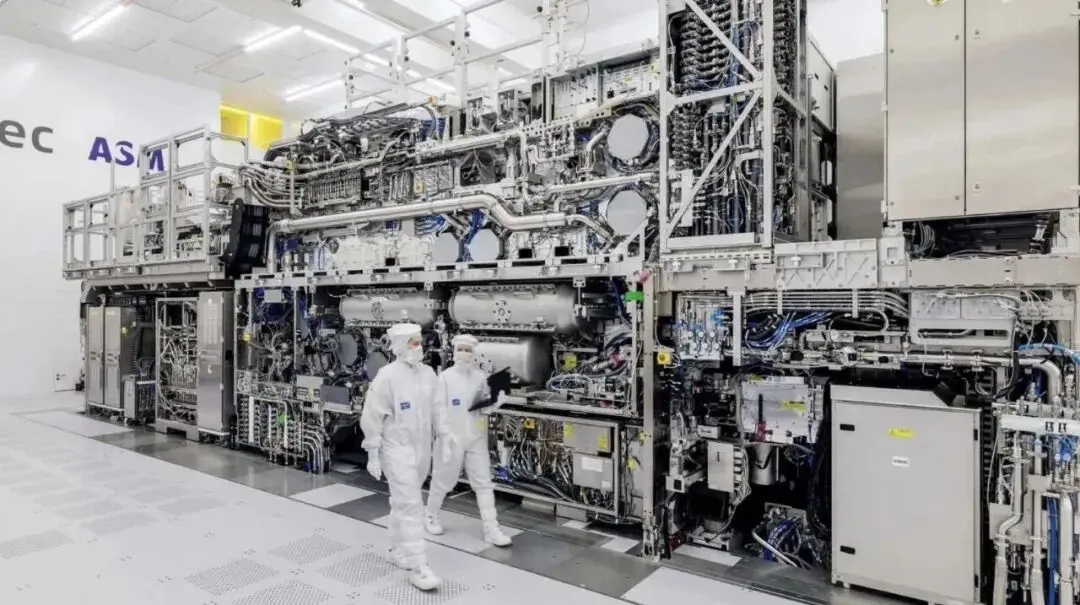
แม้ว่าอารมณ์ตลาดระยะสั้นจะอยู่ภายใต้แรงกดดัน ความต้องการหน่วยความจำประสิทธิภาพสูงที่แข็งแกร่งจาการสร้างโครงสร้างพื้นฐาน AI ยังคงเป็นปัจจัยสนับสนุนพื้นฐานให้กับผู้ผลิตหน่วยความจำ อย่างไรก็ตาม เส้นทางผลประโยชน์และความท้าทายที่อาจเกิดขึ้นของผู้ผลิตทั้งสามรายมีจุดเน้นที่แตกต่างกัน
Micron ได้ประโยชน์หลักจากความต้องการ HBM และ DRAM สำหรับเซิร์ฟเวอร์ที่เพิ่มขึ้น SanDisk ได้ประโยชน์จากความต้องการ SSD ระดับองค์กรที่เพิ่มขึ้นจากศูนย์ข้อมูล AI ในฐานะผู้ผลิตสำคัญในตลาด HBM SK Hynix มีความสามารถในการมองเห็นความต้องการที่ค่อนข้างแข็งแกร่งด้วยข้อได้เปรียบจากการเป็นผู้บุกเบิกและความร่วมมือกับลูกค้ารายใหญ่
อย่างไรก็ตาม ความต้องการ AI ที่แข็งแกร่งเป็นเพียงจุดเริ่มต้นของการเติบโต การแปลงความต้องการเป็นกำไรและกระแสเงินสดอย่างต่อเนื่องต่างหากคือสิ่งสำคัญ
เมื่อฤดูกาลรายงานผลประกอบการใกล้เข้ามา การใช้จ่ายด้านทุนของบริษัทหน่วยความจำ การลงทุนในกระบวนการผลิตขั้นสูง และแผนการขยายการบรรจุขั้นสูง จะกลายเป็นตัวชี้วัดสำคัญในการประเมินแนวโน้มความต้องการอุปกรณ์เซมิคอนดักเตอร์ต้นน้ำ
เสียงมองลบและความกังวลแฝงของตลาดก็ชัดเจนไม่แพ้กัน โดยมีจุดเน้นอยู่ที่แรงกดดันการใช้จ่ายด้านทุนที่สูงมากและการบีบอัดต้นทุนจากต้นน้ำ — เพื่อแย่งชิงความเป็นผู้นำในตลาด HBM3e และ HBM4 รุ่นถัดไป ยักษ์ใหญ่หน่วยความจำได้เข้าสู่การแข่งขันอาวุธด้านอุปกรณ์และกำลังการผลิตที่ดุเดือดที่สุดในประวัติศาสตร์เซมิคอนดักเตอร์
Samsung Electronics ได้ให้คำมั่นว่าจะลงทุนเกิน 110 ล้านล้านวอน (ประมาณ 8.26 หมื่นล้านดอลลาร์) ในการใช้จ่ายด้านทุนและเงินทุนวิจัยพัฒนาในปี 2026 ซึ่งเป็นสถิติสูงสุดของงบประมาณประจำปีของบริษัท; SK Hynix กำลังขยายพื้นที่โรงงาน Cheongju M15X ที่สร้างขึ้นสำหรับ HBM4 โดยเฉพาะอย่างเต็มกำลัง และใช้เงิน 3.87 พันล้านดอลลาร์เพื่อสร้างฐานการบรรจุขั้นสูงในรัฐ Indiana สหรัฐอเมริกา
ข้อมูลอุตสาหกรรมแสดงว่า เพื่อตอบสนองความต้องการ HBM ที่กดดันการผลิตอื่น จนถึงสิ้นปี 2026 กำลังการผลิตเวเฟอร์ DRAM ของยักษ์ใหญ่หน่วยความจำทั่วโลกจะสูงถึง 25% ที่ถูกล็อกไว้สำหรับการผลิต HBM อย่างบังคับ การใช้จ่ายด้านทุนมหาศาลได้ผลักดันต้นทุนค่าเสื่อมราคาและการตัดจำหน่ายอุปกรณ์ในภายหลังของบริษัทให้สูงขึ้นอย่างมีนัยสำคัญ
ที่รุนแรงยิ่งกว่าคือ การบีบอัดด้านต้นทุนจากต้นน้ำของห่วงโซ่อุปทานกำลังกัดกร่อนความคาดหวังด้านกำไรเพิ่มเติม
ก่อนหน้านี้ ASML ยักษ์ใหญ่เครื่องพิมพ์หินได้แจ้งอย่างชัดเจนว่า ตั้งแต่เดือนมกราคม 2027 จะปรับราคาชิ้นส่วนทดแทนของเครื่องพิมพ์หิน EUV และ DUV ที่จัดหาให้ Samsung Electronics และ SK Hyn





