






BofA Hartnett: การขึ้นดอกเบี้ยกลับกลายเป็นปัจจัยบวกที่ใหญ่ที่สุด ตรรกะ "พันธบัตรยุติฟองสบู่" กำลังแพร่กระจาย


- มุมมองหลัก: นักกลยุทธ์ BofA อย่าง Hartnett ได้เสนอการประเมิน "พันธบัตรยุติฟองสบู่" โดยเห็นว่าอัตราดอกเบี้ยที่สูงลิ่วกำลังบังคับให้การคลัง การเลือกตั้ง การใช้จ่ายลงทุนด้าน AI และกระแสเงินทุนต้องกำหนดราคาใหม่ และเหตุการณ์ที่เป็นบวกที่สุดต่อสินทรัพย์เสี่ยงก่อนสิ้นปีกลับกลายเป็นการที่ Fed ขึ้นดอกเบี้ยในเดือนตุลาคม เพื่อใช้การรัดเข็มขัดอย่างเชิงรุกกดอัตราผลตอบแทนปลายยาวที่หลุดการควบคุม
- องค์ประกอบสำคัญ:
- อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีเคยแตะ 5.36% ขณะที่อายุ 30 ปีขึ้นสู่ระดับสูงสุดนับตั้งแต่ปี 2002 ส่วนส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศส-เยอรมนีขยายเป็น 140 จุดเบสิส กลับสู่ช่วงความกดดันของวิกฤตหนี้ยุโรป
- ผลตอบแทนสินทรัพย์ภายในปีแตกต่างกัน: น้ำมันขึ้น 58.5% หุ้นสหรัฐขึ้น 13.4% แต่พันธบัตรรัฐบาลลดลง 4.4% ทองคำลดลง 4.8% บิตคอยน์ลดลง 6.7% ขณะที่ผลตอบแทนเงินสดเอาชนะพันธบัตรรัฐบาล
- ธนาคารกลางทั่วโลกขึ้นดอกเบี้ยแล้ว 54 ครั้งนับตั้งแต่ปี 2026 เป็นการพลิกกลับสู่การรัดเข็มขัดแบบสุทธิเป็นครั้งแรกนับตั้งแต่เดือนกันยายน 2023 รายงานการประชุม FOMC เดือนกันยายนแสดงว่าเจ้าหน้าที่ 19 คนต่างสนับสนุนการขึ้นดอกเบี้ย
- เกาหลีใต้กลายเป็นตัวอย่างของความกดดัน: อัตราผลตอบแทนพันธบัตรปรับขึ้นราว 200 จุดเบสิสใน 18 เดือน โบรกเกอร์รายย่อยรายใหญ่ที่สุดอย่าง Mirae Asset ลดลง 65% นับตั้งแต่เดือนพฤษภาคม แต่ตลาดหุ้นเกาหลีใต้ยังคงขึ้น 98.9% ภายในปี
- กระแสเงินทุนแสดงว่าเงินสดไหลเข้า 1.664 แสนล้านดอลลาร์ มากที่สุดนับตั้งแต่เดือนเมษายน 2020 กองทุนตลาดเงินมีขนาดราว 8 ล้านล้านดอลลาร์ สร้างดอกเบี้ยราว 3.3 แสนล้านดอลลาร์ต่อปีที่อัตราผลตอบแทน 4.2%
- ความเสี่ยงการเลือกตั้งกลางเทอมเอนไปทางลบ: Polymarket ให้โอกาส 64% ที่พรรคเดโมแครตจะกวาดทั้งสองสภา ซึ่งสอดคล้องกับความเป็นไปได้ที่หุ้นจะร่วงเกิน 10% ขณะที่รัฐบาลแบ่งขั้วสอดคล้องกับเส้นทางความอยากเสี่ยงที่หุ้นจะขึ้นเกิน 5%
- ระดับราคาสำคัญ: พันธบัตรรัฐบาลสหรัฐอายุ 10 ปีที่ 6% ส่วนต่างฝรั่งเศส-เยอรมนีที่ 150 จุดเบสิส ดัชนี Bull & Bear Indicator ร่วงต่ำกว่า 8 และความกว้างตลาดทั่วโลกสุทธิ 88% เข้าสู่ภาวะขายมากเกินไป ถือเป็นเกณฑ์สังเกตสำหรับการดำเนินการในขั้นต่อไป
ผู้เขียนต้นฉบับ: Zhao Ying
แหล่งที่มาต้นฉบับ: Wallstreetcn
ในช่วงสัปดาห์ที่ผ่านมา ตลาดทั่วโลกถูกนำทางด้วยอัตราดอกเบี้ยอีกครั้ง ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีแตะระดับ 5.36% ชั่วขณะ ขณะที่ผลตอบแทนอายุ 30 ปีขึ้นสู่ระดับสูงสุดนับตั้งแต่ปี 2002 การประมูลพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีตั้งราคาผลตอบแทนสูงสุดนับตั้งแต่ปี 2000 แต่ความต้องการจากต่างประเทศที่ใกล้ระดับสถิติก็ดึงอารมณ์ตลาดกลับมา ทางฝั่งตรงข้ามมหาสมุทร ส่วนต่างผลตอบแทนพันธบัตรฝรั่งเศส-เยอรมนีขยายตัวถึง 140 เบซิสพอยต์ กลับสู่ช่วงความกดดันในช่วงวิกฤตหนี้ยุโรปปี 2011-2012
Michael Hartnett นักกลยุทธ์ของ Bank of America ใน Flow Show ฉบับล่าสุดได้ย่อการตัดสินหลักให้เหลือสามคำ: "พันธบัตรยุติฟองสบู่" ข้อสรุปที่ขัดสามัญสำนึกที่สุดก็ผุดขึ้นตามมา: เหตุการณ์ที่เป็นผลบวกที่สุดต่อสินทรัพย์เสี่ยงก่อนสิ้นปี คือการที่ Fed ขึ้นดอกเบี้ยในเดือนตุลาคม — ใช้การtightening เชิงรุกหนึ่งครั้งกดไม่ให้ผลตอบแทนระยะยาวหลุดการควบคุมต่อไป
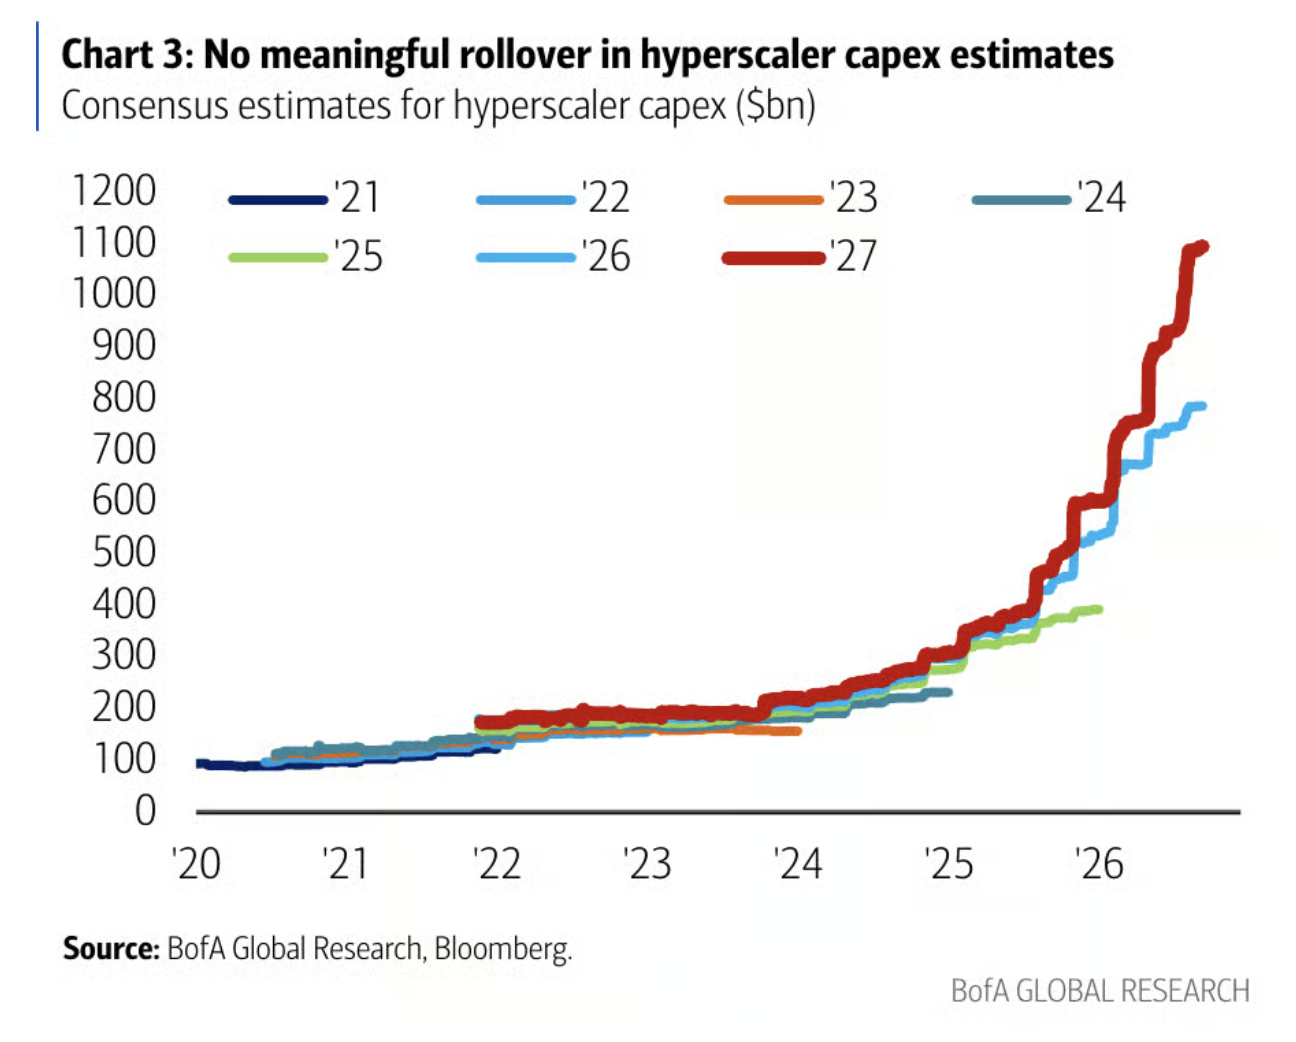
ตรรกะนี้ไม่ได้ขัดแย้งกัน หุ้นสหรัฐฯ ยังคงปรับขึ้น 13.4% ในปีนี้ ดัชนี S&P 500 Nasdaq และดัชนีเทคโนโลยีโลกยังอยู่ระดับสูง แต่พันธบัตรรัฐบาลร่วง 4.4% ในปีนี้ ล้าหลังผลตอบแทนเงินสด 7.2 จุดเปอร์เซ็นต์ หุ้นยังไม่ถูกอัตราดอกเบี้ยล้มลง เพราะข้อมูลเศรษฐกิจแข็งของสหรัฐฯ คาดการณ์กำไรทั่วโลก และคาดการณ์การใช้จ่ายทุนของบริษัทคลาวด์ขนาดใหญ่พิเศษ ยังไม่ถูกปรับลดลงอย่างมีนัยสำคัญ พันธบัตรกลับสร้างรอยร้าวในจุดที่เปราะบางกว่า: โบรกเกอร์เกาหลีใต้ พันธบัตรรัฐบาลฝรั่งเศส ตราสารเครดิตระดับ CCC
ความเสี่ยงที่แท้จริงไม่ใช่แค่ "อัตราดอกเบี้ยสูง" แต่คือหลังอัตราดอกเบี้ยสูงแล้ว การคลัง การเลือกตั้ง การใช้จ่ายทุนด้าน AI และกระแสเงินทุนทั้งหมดถูกบังคับให้ตั้งราคาใหม่ หาก Fed ไม่ขึ้นดอกเบี้ยเชิงรุก ผลตอบแทนระยะยาวอาจพุ่งต่อ หากพรรคเดโมแครตชนะเลือกตั้งกลางเทอมแบบกวาดทั้งสองสภา อัตราคิดลดทางการเมืองของหุ้นจะเปลี่ยนไปทันที หากผลตอบแทนเงินสดยังอยู่เหนือ 4% เงิน 8 ล้านล้านดอลลาร์ในกองทุนตลาดเงินก็未必รีบเข้าตลาดหุ้น
สิ่งที่พันธบัตรกระแทกก่อน คือส่วนที่พึ่งพาเงินถูกที่สุด
Hartnett ยกเกาหลีใต้เป็นตัวอย่าง ในช่วง 18 เดือนที่ผ่านมา ผลตอบแทนพันธบัตรเกาหลีใต้ปรับขึ้นประมาณ 200 เบซิสพอยต์ โบรกเกอร์ค้าปลีกรายใหญ่ที่สุดของเกาหลีใต้ Mirae Asset หลังจากเคยขึ้นเป็น "หุ้นสี่เท่า" กลับร่วง 65% นับตั้งแต่เดือนพฤษภาคม
นี่ไม่ได้หมายความว่าฟองสบู่ตลาดหุ้นเกาหลีใต้แตกแล้ว ตลาดหุ้นเกาหลีใต้ยังคงปรับขึ้น 98.9% ในปีนี้ เป็นหนึ่งในตลาดที่ผลตอบแทนดีที่สุดในโลก มันบ่งชี้สิ่งอื่น: เมื่อต้นทุนเงินทุนพุ่งขึ้นกะทันหัน จุดที่ได้รับบาดเจ็บก่อนมักเป็นส่วนที่มีเลเวอเรจทางการเงินและความร้อนแรงในการซื้อขายสูงสุด
ธนาคารกลางทั่วโลกก็สอดคล้องกับการเปลี่ยนแปลงนี้ นับตั้งแต่ต้นปี 2026 ธนาคารกลางทั่วโลกขึ้นดอกเบี้ยแล้ว 54 ครั้ง นี่เป็นการที่ธนาคารกลางทั่วโลกพลิกกลับสู่การtighteningในเชิงสุทธิเป็นครั้งแรกนับตั้งแต่กันยายน 2023

ความแตกต่างของผลตอบแทนสินทรัพย์ยิ่งยืนยันการแยกตัวนี้ ในอันดับผลตอบแทนปีนี้ ราคาน้ำมันขึ้น 58.5% หุ้นสหรัฐฯ ขึ้น 13.4% หุ้นโลกขึ้น 10.6% ผลตอบแทนเงินสด 2.8% พันธบัตรรัฐบาลร่วง 4.4% ทองคำร่วง 4.8% บิตคอยน์ร่วง 6.7% พันธบัตรมีความ "อัปยศ" ชัดที่สุด: ถือเงินสดยังชนะถือพันธบัตรรัฐบาล
การขึ้นดอกเบี้ยเดือนตุลาคมถูกมองบวก เพราะไม่ขึ้นอาจปล่อยให้ระยะยาวหลุดควบคุม
สาเหตุหลักของการขึ้นของอัตราดอกเบี้ยสหรัฐฯ ถูกแยกเป็นสองส่วน: การเติบโตยังแข็งแกร่ง และความไม่แน่นอนเพิ่มขึ้น ปัจจัยด้านอุปทาน สินค้าโภคภัณฑ์ และความกังวลทางการคลังก็มีผล แต่ไม่ใช่คำอธิบายหลักที่สุด
การเปลี่ยนแปลงสำคัญเกิดขึ้นหลัง Jackson Hole ก่อนหน้านี้ตลาดยังมีจุดยึด: นโยบายเข้มงวดแล้ว อัตราดอกเบี้ยสุดท้ายอาจกลับไปประมาณ 3% นักกลยุทธ์อัตราดอกเบี้ยของ BofA ชี้ว่า หลัง "เส้นสมอ" นี้ถูกตัดขาด ผลตอบแทนจะปรับขึ้นต่อไป จนกว่าข้อมูลจะแย่ลงหรือตลาดเองเกิดปัญหา ข้อสรุปของพวกเขาไม่เป็นมิตรต่อคนที่รอจุดสูงสุด: "เราเห็นว่าทั้งสองเงื่อนไขยังไม่เกิดขึ้นในตอนนี้ การกดดันแบบ dovish ใดๆ ของ Fed ต่อการตั้งราคาระยะสั้น จะเพียงย้ายความกดดันอัตราดอกเบี้ยไปสู่ระยะยาวมากขึ้นเท่านั้น"
ครั้งนี้ การขึ้นของพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีนับตั้งแต่ปลายเดือนกันยายน มาจาก term premium เป็นหลัก ไม่ใช่การตั้งราคาใหม่ของเส้นทาง fed funds rate ทำให้ปัญหายุ่งยากขึ้น
จึงเกิดข้อตัดสินที่ดูแปลก: Fed ต้องขึ้นดอกเบี้ย หรือเผชิญกับผลตอบแทนพันธบัตรที่พุ่งเป็นยอดแหลมต่อไป รายงานการประชุม FOMC เดือนกันยายนแสดงว่าเจ้าหน้าที่ 19 คนสนับสนุนการขึ้นดอกเบี้ย ส่วนใหญ่เห็นว่าการขึ้นอีกครั้งภายในปีนี้เหมาะสม แต่ตลาดให้ความน่าจะเป็นเพียง 17% ต่อการขึ้นดอกเบี้ยในการประชุมวันที่ 28 ตุลาคม และ 81% สำหรับวันที่ 9 ธันวาคม นักกลยุทธ์อัตราดอกเบี้ยของ BofA เห็นว่าการตั้งราคาของตลาดผิด และได้สร้างสถานะซื้อขายที่สอดคล้อง (จ่าย 10-month FOMC OIS) คำกล่าวของพวกเขากระชับตรงไปตรงมา: "หากข้อมูลสหรัฐฯ ยังแข็งแกร่ง Fed ต้องเลือก: ขึ้นดอกเบี้ย หรือยอมรับความชันของเส้นผลตอบแทนพันธบัตร หากกลัวความชันของพันธบัตร Fed ก็จะขึ้นดอกเบี้ย"
ตรรกะมองบวกตรงนี้ไม่ใช่ว่า "การขึ้นดอกเบี้ยเองเป็นผลบวกต่อหุ้น" แต่คือ: หาก Fed ใช้การขึ้นดอกเบี้ยเดือนตุลาคมพิสูจน์ว่าเต็มใจควบคุมเงินเฟ้อและ term premium ตลาดอาจหยุดกังวลว่าผลตอบแทนอายุ 10 ปีจะพุ่งไป 6% ความกดดันต่อหุ้นก็จะลดลง
รอยร้าวทางการคลังปรากฏแล้ว ฝรั่งเศสคือตัวอย่างชัดที่สุด
อีกครึ่งหนึ่งของปัญหาอัตราดอกเบี้ยขึ้น คือใครจะจ่ายดอกเบี้ยที่สูงขึ้น Claudio Irigoyen หัวหน้านักเศรษฐศาสตร์โลกของ BofA ชี้ว่า shock ของอัตราดอกเบี้ยกำลัง "เปิดเผยความจริงที่ไม่ยั่งยืนของนโยบายการคลังในเศรษฐกิจพัฒนาแล้ว" สหรัฐฯ และฝรั่งเศสนำหน้า ญี่ปุ่นและอังกฤษตามมาติดๆ
รากของปัญหาอยู่ที่สิ่งที่นักเศรษฐศาสตร์เรียกว่า time inconsistency ในช่วง 20 ปีที่ผ่านมา หนี้/GDP ของสหรัฐฯ เพิ่มขึ้นประมาณ 60 จุดเปอร์เซ็นต์ ฝรั่งเศสเพิ่มประมาณ 50 จุดเปอร์เซ็นต์ ส่วนใหญ่เกิดขึ้นในยุคอัตราดอกเบี้ยศูนย์ หนี้เหล่านี้หนุนการใช้จ่ายถาวรและการลดภาษีถาวร ตอนนี้ต้นทุนการระดมทุนกลับสู่ปกติ แต่การลดการใช้จ่ายหรือขึ้นภาษีขาดคะแนนเสียงทางการเมือง สัดส่วนหนี้/GDP ของทั้งสองประเทศอยู่ที่ประมาณ 120% ขาดดุลงบประมาณพื้นฐานเกิน 2.5% ของ GDP ทั้งคู่ ขาดดุลงบประมาณรวมของสหรัฐฯ ประมาณ 6% ของ GDP ฝรั่งเศสประมาณ 5% สหรัฐฯ สูงกว่าเพราะภาระดอกเบี้ยหนักกว่า
ฝรั่งเศสคือรอยแยกที่ชัดที่สุด ตามรายงานของ Bloomberg ส่วนต่างผลตอบแทนพันธบัตรฝรั่งเศส-เยอรมนีกลับสู่ 140 เบซิสพอยต์ นี่คือความเร็วในการเทขาย spread อธิปไตยของฝรั่งเศสที่เร็วที่สุดในรอบอย่างน้อย 20 ปี เร็วยิ่งกว่าปี 2011 ตลาดไม่ให้ความอดทนต่อการคลังฝรั่งเศส มีข้อมูลหลายตัววางอยู่ตรงนั้น: นับจากจุดสูงสุดหลังโควิด หนี้/GDP ของเศรษฐกิจพัฒนาแล้วลดลงเฉลี่ย 11 จุดเปอร์เซ็นต์ ฝรั่งเศสไม่ลดลง หนี้ที่ไม่ใช่สถาบันการเงินภาคเอกชนของฝรั่งเศสแตะ 214% ของ GDP สหรัฐฯ 140% รายได้สุทธิmedianของผู้เกษียณฝรั่งเศสใกล้เคียงกับแรงงานที่ยังทำงาน ฝรั่งเศสไม่เคยเกินดุลงบประมาณพื้นฐานได้เลยนับตั้งแต่ปี 1974
ตามรายงานของ Wall Street Journal ฝั่งปารีสกำลังพิจารณาเพิ่มการออกพันธบัตรระยะสั้น Rabobank แสดงความเห็นว่านี่คือ "หลักฐานล่าสุดที่เศรษฐกิจพัฒนาแล้วแสดงพฤติกรรมเหมือนตลาดเกิดใหม่" Barnaby Martin นักกลยุทธ์เครดิตยุโรปของ BofA คาดว่า spread ฝรั่งเศส-เยอรมนีจะแกว่งในกรอบ 100 ถึง 150 เบซิสพอยต์ หากเข้าใกล้ขอบบนของกรอบอย่างรวดเร็ว ความน่าจะเป็นที่การออกพันธบัตรระยะสั้น การแทรกแซงด้วยวาจาของ ECB และแม้แต่เครื่องมือ TPI จะถูกหยิบมาหารือก็จะสูงขึ้น
หุ้นยังไม่ร่วง ไม่ได้หมายความว่าการขึ้นดอกเบี้ยไม่ "กัด"
อัตราดอกเบี้ยสูงไม่ได้ไม่มีผล เพียงแต่ยังไม่กัดถึงสินทรัพย์แกนกลางที่สุดของตลาด
ข้อมูลเศรษฐกิจแข็งของสหรัฐฯ ไม่ได้ร่วงลงอย่างชัดเจน คาดการณ์กำไรในอนาคตทั่วโลกก็ไม่ร่วงลง ที่สำคัญกว่านั้น คาดการณ์การใช้จ่ายทุนของบริษัทคลาวด์ขนาดใหญ่พิเศษยังคงปรับขึ้น ฉันทามติของตลาดสำหรับปี 2027 ยังคงชันขึ้น ตราบใดที่การใช้จ่ายทุนด้าน AI ยังหนุนอุปสงค์จริงต่อไป ผลตอบแทนก็มีเหตุผลที่จะปรับขึ้นต่อ ข้อตัดสินของ Barnaby Martin นักกลยุทธ์ BofA คือ: ช่วงเวลาที่ข้อมูลมหภาคสหรัฐฯ ร่วงลง ถึงจะเป็นเวลาที่ความผันผวนของอัตราดอกเบี้ยแตะจุดสูงสุด และตลาดเครดิตได้ไฟเขียวอีกครั้ง
ตลาดเครดิตสะท้อนความกดดันที่ขอบแล้ว ในการขยายตัวของ spread high yield เดือนกันยายน ไม่ถึง 30% อธิบายได้ด้วยต้นทุนการรีไฟแนนซ์ที่สูงขึ้นหรือการคาดการณ์การขาดทุน ที่เหลือดูเหมือน premium จากความผันผวนของอัตราดอกเบี้ยมากกว่า spread CCC ขึ้นสู่ 1200 เบซิสพอยต์ สูงสุดนับตั้งแต่ปี 2022
ภายในหุ้นเองก็มีการคลอนแคลน BofA Bull & Bear Indicator ลดจาก 8.8 เหลือ 8.1 เมื่อสองสัปดาห์ก่อนยังอยู่ที่ 9.3 ยังอยู่ในช่วง "ขาย" กฎ breadth ทั่วโลกแสดงว่า 50% สุทธิของดัชนีหุ้นทั่วโลกอยู่ในภาวะ oversold คือต่ำกว่าทั้งเส้นค่าเฉลี่ย 50 วันและ 200 วัน แต่สัญญาณซื้อสวนทางจะtriggerเมื่อถึง 88% สุทธิเท่านั้น นอกจากตลาดที่มีน้ำหนักเทคโนโลยีอย่างสหรัฐฯ เกาหลีใต้จะพลิกกลับอย่างรวดเร็ว 否則ในระยะสั้นยากจะถึงเกณฑ์นี้
เงินสด 8 ล้านล้านดอลลาร์ไม่ใช่แรงซื้อตามธรรมชาติ
ข้อมูลกระแสเงินทุนให้สัญญาณค่อนข้างชัดเจน
ณ วันพุธของสัปดาห์นั้น เงินสดไหลเข้า 1.664 แสนล้านดอลลาร์ มากที่สุดนับตั้งแต่เมษายน 2020 พันธบัตรไหลเข้า 3.38 หมื่นล้านดอลลาร์ หุ้นไหลเข้า 1.24 หมื่นล้านดอลลาร์ ทองคำไหลเข้า 2 พันล้านดอลลาร์ สินทรัพย์คริปโตไหลออก 6 พันล้านดอลลาร์ เงินสด 1.18 แสนล้านดอลลาร์ที่ไหลออกเมื่อสัปดาห์ก่อนจากปัจจัยสิ้นไตรมาส ไม่เพียงกลับมาทั้งหมด ยังไหลเข้าเกินด้วย
แยกย่อยดู พันธบัตรรัฐบาลไหลเข้า 1.62 หมื่นล้านดอลลาร์ มากที่สุดนับตั้งแต่เมษายน 2025 พันธบัตร investment grade ไหลเข้า 1.03 หมื่นล้านดอลลาร์ สินเชื่อธนาคารไหลเข้า 2.4 พันล้านดอลลาร์ มากที่สุดนับตั้งแต่กุมภาพันธ์ 2025 ผลิตภัณฑ์อัตราดอกเบี้ยลอยตัวกลายเป็นเครื่องมือป้องกันความเสี่ยงจากการขึ้นดอกเบี้ย หุ้นเทคโนโลยีมีเงินไหลเข้า 3.5 พันล้านดอลลาร์ หุ้นการเงินไหลออก 3 พันล้านดอลลาร์ มากที่สุดนับตั้งแต่มีนาคม 2023
ขนาดกองทุนตลาดเงินแตะประมาณ 8 ล้านล้านดอลลาร์ ในปี 2023 ยังอยู่ที่ 5 ล้านล้านดอลลาร์ คิดตามผลตอบแทน T-bill 4.2% เงินส่วนนี้สร้างรายได้ดอกเบี้ยประมาณ 3.3 แสนล้านดอลลาร์ต่อปี
คำเตือนด้านกระแสเงินของ Hartnett ตรงไปตรงมามากขึ้น: "ไม่ลดดอกเบี้ย เงินสดก็ไม่ลดลง





