ตัวเลขจ้างงานนอกภาคเกษตรเพิ่มขึ้นเพียง 29,000 ตำแหน่ง แต่ Nasdaq กลับพุ่งขึ้น 1.2% BiyaPay มองตลาด: อะไรคือปัจจัยหนุนการฟื้นตัวของหุ้นสหรัฐฯ?


- ประเด็นหลัก: ข้อมูลจ้างงานนอกภาคเกษตรของสหรัฐฯ ประจำเดือนกันยายนต่ำกว่าคาด ตลาดปรับลดการเดิมพันต่อการขึ้นดอกเบี้ย ซึ่งผลักดันให้หุ้นสหรัฐฯ ปรับขึ้น แต่อัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาวก็ปรับตัวขึ้นพร้อมกัน บ่งชี้ว่าตลาดยังมีความเห็นแตกต่างต่อแนวโน้มการเติบโต เงินเฟ้อ และต้นทุนเงินทุน ความต่อเนื่องของการฟื้นตัวจึงขึ้นอยู่กับว่ากำไรของบริษัทจะสามารถเกิดขึ้นได้จริงหรือไม่
- ปัจจัยสำคัญ:
- ตัวเลขจ้างงานนอกภาคเกษตรเดือนกันยายนเพิ่มขึ้นเพียง 29,000 ตำแหน่ง ต่ำกว่าตัวเลขเดือนสิงหาคมที่ปรับปรุงแล้วซึ่งอยู่ที่ 133,000 ตำแหน่งอย่างมาก อัตราการว่างงานปรับขึ้นเป็น 4.2% การจ้างงานยังคงอยู่ในภาวะชะลอตัวต่อเนื่อง
- ความน่าจะเป็นโดยนัยของการขึ้นดอกเบี้ย 25bp ในการประชุมเดือนตุลาคมลดลงจาก 64.2% เมื่อสัปดาห์ก่อนเหลือ 22.7% การปรับความคาดหวังด้านอัตราดอกเบี้ยเป็นปัจจัยขับเคลื่อนหลักที่ทำให้ตลาดหุ้นปรับขึ้นในวันนั้น
- อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีปิดที่ 5.279% และอายุ 30 ปีปิดที่ 5.628% การปรับลงของอัตราผลตอบแทนหลังข้อมูลจ้างงานไม่ได้ต่อเนื่อง แรงกดดันจากพันธบัตรระยะยาวยังคงอยู่
- Nvidia ทำสถิติสูงสุดใหม่ และ HPE ได้รับแรงหนุนจากความต้องการศูนย์ข้อมูล โครงสร้างพื้นฐาน AI ยังคงได้รับความสนใจจากเงินทุน แต่ภายใต้อัตราดอกเบี้ยสูง ความแตกต่างระหว่างบริษัทต่างๆ ทวีความรุนแรงขึ้น
- เส้นทางต่อไปของตลาดขึ้นอยู่กับความสอดคล้องระหว่างการชะลอตัวของตลาดแรงงานกับเงินเฟ้อและกำไร รายงานจ้างงานนอกภาคเกษตรเพียงฉบับเดียวไม่เพียงพอที่จะบ่งชี้แนวโน้ม
รายงานการจ้างงานของสหรัฐฯ ออกมาต่ำกว่าคาด ตลาดหุ้นสหรัฐฯ ปรับขึ้น ผลตอบแทนพันธบัตรสหรัฐฯ ร่วงลงก่อนแล้วค่อยดีดกลับ ขณะที่ Nasdaq ยังคงปิดบวก 1.2% หากอธิบายวันนี้ด้วยประโยคเดียวว่า "ข้อมูลอ่อนแอ ดังนั้นอัตราดอกเบี้ยจะลดลง" ก็จะมองข้ามความขัดแย้งที่สำคัญที่สุดในตลาดไป
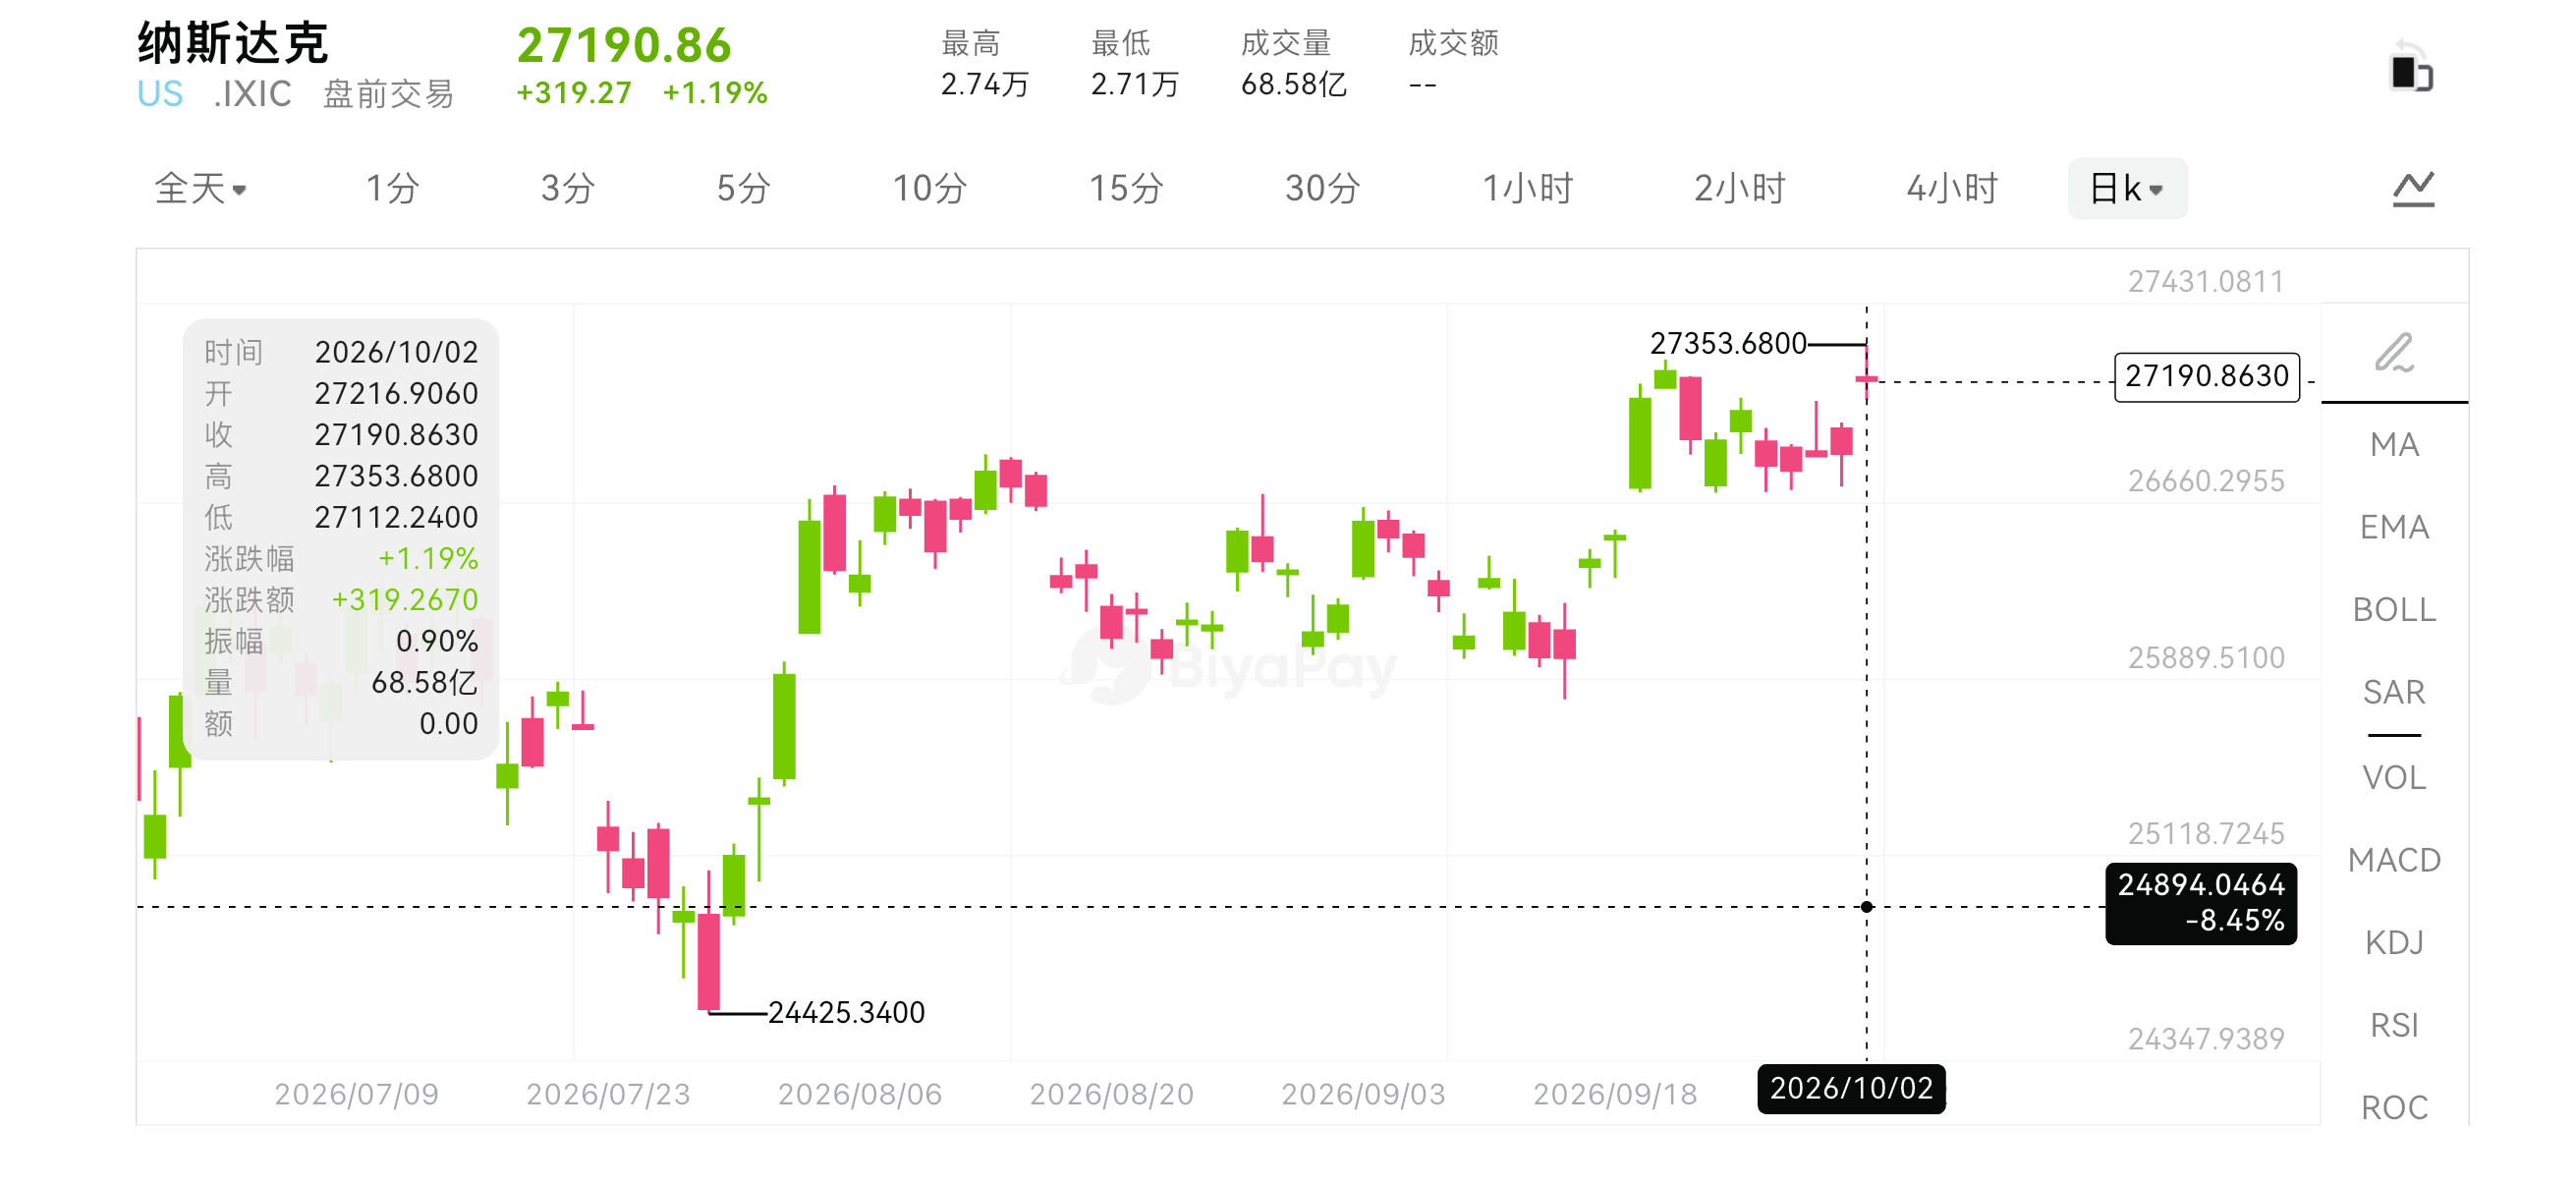
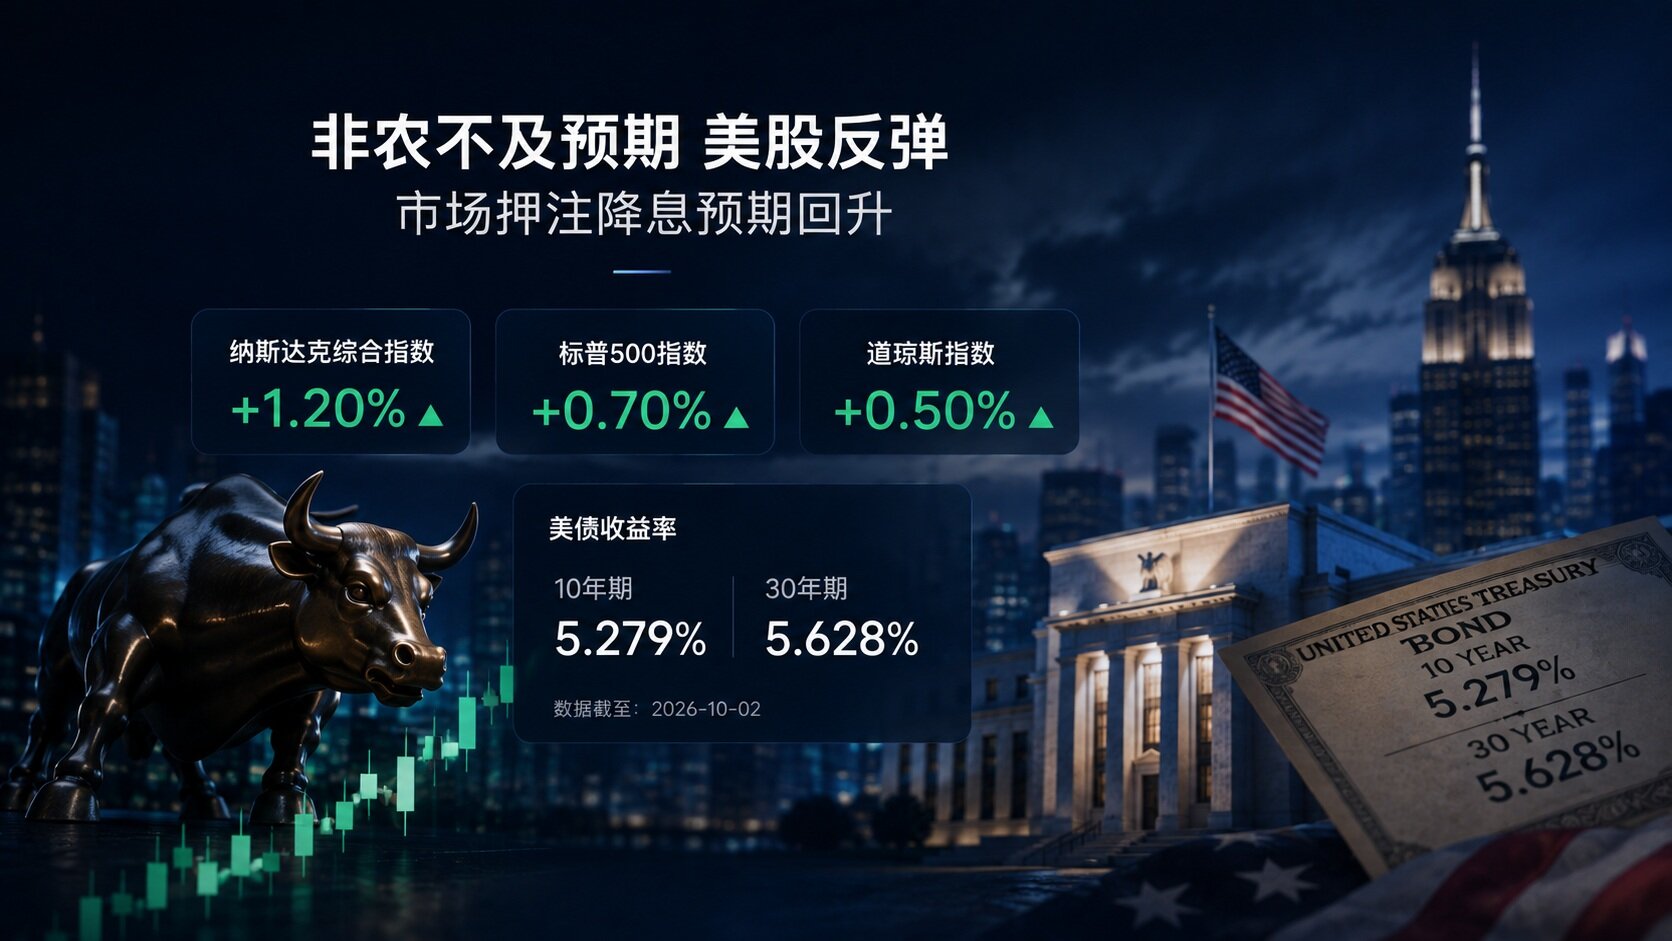
เมื่อวันที่ 2 ตุลาคม ข้อมูลจาก BiyaPay แสดงให้เห็นว่าดัชนี Nasdaq Composite ปรับขึ้น 1.2% ดัชนี S&P 500 ปรับขึ้น 0.7% และดัชนี Dow ปรับขึ้น 0.5% ในวันเดียวกัน ผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีปิดที่ 5.279% และอายุ 30 ปีปิดที่ 5.628% การที่หุ้นและผลตอบแทนระยะยาวปรับขึ้นพร้อมกัน showsว่าตลาดยังไม่ได้ให้คำตอบที่สอดคล้องกันเกี่ยวกับการเติบโต เงินเฟ้อ และต้นทุนเงินทุน
รายงานการจ้างงานอ่อนแอตรงไหน ต้องดูให้ชัด
การจ้างงานนอกภาคเกษตรเดือนกันยายนเพิ่มขึ้น 29,000 ตำแหน่ง ต่ำกว่าตัวเลขเดือนสิงหาคมที่ปรับปรุงแล้วที่ 133,000 ตำแหน่ง ขณะที่เดือนกรกฎาคมปรับปรุงเป็นลดลง 10,000 ตำแหน่ง อัตราการว่างงานเพิ่มขึ้นเป็น 4.2% แต่ยังคงอยู่ในช่วง 4.1% ถึง 4.3% นับตั้งแต่เดือนมีนาคม ค่าเฉลี่ยการจ้างงานในช่วงสามเดือนที่ผ่านมาอยู่ที่ประมาณ 51,000 ตำแหน่งต่อเดือน สูงกว่าค่าเฉลี่ยรายเดือนที่ 45,000 ตำแหน่งในช่วง 12 เดือนที่ผ่านมาเล็กน้อย
ดังนั้นความหมายที่แม่นยำยิ่งขึ้นของรายงานฉบับนี้คือ สัญญาณการเร่งตัวของการจ้างงานที่ตลาดเคยเห็นก่อนหน้านี้ได้รับผลกระทบจากการปรับปรุงตัวเลข และการจ้างงานยังคงอยู่ในภาวะ低速 ไม่ได้ให้หลักฐานเพียงพอที่จะพิสูจน์ว่าเศรษฐกิจกำลังชะลอตัวลงอย่างรวดเร็ว และก็ไม่ได้สนับสนุนข้อสรุปว่าเศรษฐกิจกำลังเติบโตแข็งแกร่ง สภาวะกึ่งกลางเช่นนี้เองที่เปิดพื้นที่ให้ตลาดปรับคาดการณ์อัตราดอกเบี้ยใหม่
ค่าจ้างและชั่วโมงทำงานก็ควรพิจารณาควบคู่กันไปด้วย ค่าจ้างเฉลี่ยต่อชั่วโมงในเดือนกันยายนเพิ่มขึ้น 0.1% เมื่อเทียบกับเดือนก่อน และเพิ่มขึ้น 3% เมื่อเทียบกับปีก่อน ขณะที่ชั่วโมงทำงานเฉลี่ยต่อสัปดาห์อยู่ที่ 34.4 ชั่วโมง ตัวชี้วัดเหล่านี้ไม่ได้แสดงให้เห็นถึงการเร่งตัวของค่าจ้างอย่างชัดเจน แต่ก็ไม่สามารถใช้แทนข้อมูลการบริโภคหรือเงินเฟ้อได้โดยตรง รายงานการจ้างงานตอบคำถามเกี่ยวกับสถานการณ์ตลาดแรงงาน ขณะที่ Fed และกำไรของบริษัทยังต้องเผชิญกับข้อมูลที่กว้างขวางกว่า
ในการติดตามความเชื่อมโยงเช่นนี้ BiyaPay ในฐานะแพลตฟอร์มการจัดสรรสินทรัพย์แบบครบวงจรระดับโลก สามารถดูข้อมูลตลาดหุ้นสหรัฐฯ หุ้นฮ่องกง BTC และ ETH ได้ในที่เดียว รองรับการแลกเปลี่ยนสกุลเงินดิจิทัลเป็นดอลลาร์สหรัฐและดอลลาร์ฮ่องกง ไม่ต้องสมัครบัญชี offshore ก็สามารถเข้าร่วมการซื้อขายหุ้นได้แบบเรียลไทม์ เมื่อผนวกกับข้อมูลพันธบัตรสหรัฐฯ และข้อมูลมหภาคที่เปิดเผย จะทำให้เปรียบเทียบปฏิกิริยาของตลาดต่างๆ ต่อข่าวเดียวกันได้ง่ายขึ้น
ข่าวร้ายทำให้หุ้นขึ้นได้ ต้องมีเงื่อนไขหนึ่งข้อ
หลังจากข้อมูลการจ้างงานออกมาอ่อนแอ ตลาดลดเดิมพันว่า Fed จะขึ้นดอกเบี้ยต่อ รายงานเมื่อวันที่ 2 ตุลาคมแสดงให้เห็นว่าในขณะนั้นความน่าจะเป็นโดยนัยของการขึ้นดอกเบี้ย 25 เบซิสพอยต์ในการประชุมเดือนตุลาคมอยู่ที่ 22.7% เทียบกับ 64.2% เมื่อสัปดาห์ก่อน ตัวเลขนี้คือการกำหนดราคาของฟิวเจอร์สอัตราดอกเบี้ยต่ออนาคต ซึ่งจะเปลี่ยนแปลงอยู่ตลอด และไม่ควรเข้าใจว่าเป็นผลการประชุมที่แน่นอนแล้ว
ราคาหุ้นขึ้นอยู่กับกระแสเงินสดในอนาคตและอัตราผลตอบแทนที่ตลาดเรียกร้องไปพร้อมกัน หากข้อมูลที่อ่อนแอเพียงลดแรงกดดันในการเข้มงวดเพิ่มเติม แต่ไม่ได้สร้างความเสียหายชัดเจนต่อรายได้ของบริษัท การปรับปรุงvaluationก็อาจมีน้ำหนักเหนือกว่า นี่คือเหตุผลว่าทำไมข้อมูลเศรษฐกิจบางอย่างที่ต่ำกว่าคาดกลับสามารถผลักดันให้หุ้นปรับขึ้นได้
แต่ตรรกะนี้มีขอบเขต หากการจ้างงานอ่อนแอลงต่อเนื่อง และส่งผ่านไปยังรายได้ครัวเรือน การบริโภค และคำสั่งซื้อของบริษัท การคาดการณ์กำไรก็จะถูกปรับลง เมื่อถึงตอนนั้น แม้ตลาดคาดว่าอัตราดอกเบี้ยในอนาคตจะต่ำลง การลดลงของกระแสเงินสดและการเพิ่มขึ้นของ risk premium ก็อาจหักลบข้อดีด้านvaluation ได้ "ข่าวร้ายเป็นผลดีต่อหุ้น" จะเป็นจริงหรือไม่ ขึ้นอยู่กับระดับของการชะลอตัวทางเศรษฐกิจ ไม่ใช่กฎตายตัว
ผลตอบแทนพันธบัตรระยะยาวดีดกลับ จำกัดจินตนาการเชิงบวก
สิ่งที่ควรจับตามากที่สุดในตลาดพันธบัตรของวันนั้น คือการที่ผลตอบแทนที่ร่วงลงหลังจากรายงานการจ้างงานไม่ได้ยั่งยืน ระยะสั้นสะท้อนการประชุม Fed หลายครั้งข้างหน้าโดยตรง ขณะที่ระยะยาวยังรวมถึงการคาดการณ์เงินเฟ้อระยะยาว ค่า term premium ตลอดจนการประเมินโดยรวมของตลาดต่ออุปทานพันธบัตรรัฐบาลและแนวโน้มเศรษฐกิจ การลดเดิมพันการขึ้นดอกเบี้ยหนึ่งครั้งไม่เพียงพอที่จะแก้ปัญหาความกดดันระยะยาวทั้งหมด
นี่คือเหตุผลว่าทำไมไม่สามารถใช้ Fed Funds Rate แทนอัตราคิดลดในvaluationหุ้นได้โดยตรง ต้นทุนเงินทุนของบริษัทยังเกี่ยวข้องกับ credit spread ขณะที่อัตราผลตอบแทนที่ผู้ถือหุ้นเรียกร้องยังรวมถึง risk premium การที่คาดการณ์ต่อ Fed ผ่อนคลายลงอาจช่วยvaluation แต่หากผลตอบแทนพันธบัตรระยะยาวและค่าชดเชยความเสี่ยงของตลาดยังสูง บริษัทก็อาจไม่ได้รับสภาพแวดล้อมทางการเงินที่ถูกกว่าทันที
ยังต้องแยกแยะระหว่างอัตราดอกเบี้ย nominal กับอัตราดอกเบี้ย real การเห็นเพียงผลตอบแทนอายุ 10 ปีปรับขึ้น ไม่สามารถสรุปได้ทันทีว่าอัตราดอกเบี้ย real ปรับขึ้นในสัดส่วนเดียวกัน เพราะการคาดการณ์เงินเฟ้อก็เปลี่ยนแปลงเช่นกัน สำหรับหุ้นสหรัฐฯ สิ่งที่ส่งผลต่อvaluationจริงๆ คือต้นทุนเงินทุนที่เกิดจากปัจจัยเหล่านี้ร่วมกัน ไม่ใช่เพียงตัวเลขผลตอบแทนใดตัวเลขหนึ่ง
การซื้อขายธีม AI ยังมีแรงหนุน แต่บริษัทต่างๆ กำลังแตกแยก
ในวันนั้น Nvidia ทำจุดสูงสุดใหม่ ขณะที่ HPE ได้แรงหนุนจากความคาดหวังด้านความต้องการเครือข่ายศูนย์ข้อมูล แสดงให้เห็นว่าเงินทุนยังคงให้ความสนใจโครงสร้างพื้นฐาน AI แต่ในสภาพแวดล้อมอัตราดอกเบี้ยสูง ความคาดหวังการเติบโตต้องผ่านการตรวจสอบทางการเงินที่เข้มงวดกว่า ช่องว่างระหว่างคำสั่งซื้อ อัตรากำไร และกระแสเงินสดจะกลายเป็นแหล่งที่มาของความแตกต่างในผลการดำเนินงานของหุ้นรายตัว
บริษัทชิปต้องเปลี่ยนคำสั่งซื้อเป็นจำนวนส่งมอบและกำไร ผู้ให้บริการคลาวด์ต้องพิสูจน์ว่ากำลังประมวลผลที่เพิ่มขึ้นสามารถสร้างรายได้ ขณะที่บริษัทซอฟต์แวร์ต้องแสดงความต้องการจ่ายเงินสำหรับฟีเจอร์ AI บริษัทสองแห่งที่มีการเติบโตของรายได้ใกล้เคียงกัน หากแห่งหนึ่งต้องลงทุนเงินทุนจำนวนมากอย่างต่อเนื่อง ขณะที่อีกแห่งมีกระแสเงินสดที่มั่นคงกว่า ตลาดก็อาจให้valuationที่แตกต่างกัน
บริษัทเทคโนโลยีขนาดใหญ่ยังมีความได้เปรียบด้านเงินสำรองและความสามารถในการระดมทุน ผลกระทบจากการเปลี่ยนแปลงอัตราดอกเบี้ยต่อพวกเขาอาจไม่เหมือนกับบริษัทเติบโตที่เผาเงินสดเร็ว การจัดหุ้นเทคโนโลยีทั้งหมดให้เป็นประเภท "อัตราดอกเบี้ยลดลงก็ขึ้น" จะมองข้ามโครงสร้างธุรกิจ งบดุล และสถานะการแข่งขัน การที่ Nasdaq ปรับขึ้นอาจรวมถึงความแข็งแกร่งของหุ้นถ่วงน้ำหนักไม่กี่ตัว และไม่ได้หมายความโดยอัตโนมัติว่าทั้งกลุ่มเติบโตปรับตัวดีขึ้นพร้อมกัน
หลังดัชนีดีดกลับ ต้องดูว่ากำไรจะรองรับความคาดหวังได้หรือไม่
ในการประเมินการดีดกลับรอบนี้ นอกจากอัตราการปรับขึ้นของดัชนีแล้ว ยังต้องดูว่าการปรับขึ้นกระจายไปยังอุตสาหกรรมอื่นๆ มากขึ้นหรือไม่ ความคาดหวังกำไรดีขึ้นหรือไม่ และคำแนะนำงบการเงินสนับสนุนราคาปัจจุบันหรือไม่ หากดัชนีถูกขับเคลื่อนหลักโดยหุ้นถ่วงน้ำหนักไม่กี่ตัว ขณะที่ความคาดหวังรายได้และกำไรของบริษัทอื่นยังถูกปรับลง รากฐานของตลาดก็จะค่อนข้างกระจุกตัว
ข้างหน้ามีเส้นทางที่แตกต่างกัน หากการจ้างงานเย็นตัวลงอย่างพอดี เงินเฟ้อผ่อนคลายไปพร้อมกัน และกำไรของบริษัทยังรักษาได้ valuationก็อาจมีพื้นที่มากขึ้น หากการเติบโตอ่อนแอลงอย่างชัดเจน ตลาดจะกังวลเกี่ยวกับกำไร หากเงินเฟ้อกลับมาและอัตราดอกเบี้ยระยะยาวคงอยู่ในระดับสูง ความกดดันด้านvaluationก็อาจปรากฏขึ้นอีกครั้ง เส้นทางเหล่านี้ต้องรอข้อมูลในภายหลังมายืนยัน ปัจจุบันยังไม่สามารถเลือกได้จากรายงานการจ้างงานนอกภาคเกษตรเพียงฉบับเดียว
การปรับขึ้นเมื่อวันที่ 2 ตุลาคมแสดงให้เห็นว่าตลาดยินดีกำหนดราคาใหม่เมื่อแรงกดดันจากการขึ้นดอกเบี้ยลดลง แต่ผลการปิดตลาดของพันธบัตรสหรัฐฯ ก็เตือนตลาดว่าต้นทุนเงินทุนไม่ได้หายไปตามนั้น การที่หุ้นสหรัฐฯ ดีดกลับจะดำเนินต่อได้หรือไม่ สุดท้ายยังขึ้นอยู่กับว่าบริษัทต่างๆ จะทำตามการเติบโตที่รวมอยู่ในราคาแล้วได้หรือไม่ และสภาพแวดล้อมอัตราดอกเบี้ยจะเหลือพื้นที่valuationเพียงพอให้การเติบโตนั้นหรือไม่