ความต้องการพันธบัตรสหรัฐ 5.34%: ใครขาย และสัญญาณที่ขายคืออะไร


- มุมมองหลัก: อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีพุ่งแตะ 5.34% สูงสุดนับตั้งแต่ปี 2002 ไตรมาสที่สามเพิ่มขึ้นชันที่สุดในรอบ 32 ปีในไตรมาสเดียว น้ำหนักการกำหนดราคากำลังเปลี่ยนผ่านจากนโยบายการเงินสู่ความเป็นจริงทางการคลัง พันธบัตร sovereign ทั่วโลกปรับราคาใหม่พร้อมกัน สินทรัพย์ crypto เผชิญการส่งผ่านที่ซับซ้อนในสามช่องทาง ได้แก่ อัตราคิดลด ผลตอบแทน และสภาพคล่อง
- ปัจจัยสำคัญ:
- พันธบัตรสหรัฐอายุ 10 ปีปรับขึ้นประมาณ 72bp ในไตรมาสที่สามแตะ 5.26% อายุ 30 ปีแตะ 5.69% พันธบัตรอังกฤษ ฝรั่งเศส ญี่ปุ่นพุ่งขึ้นพร้อมกัน อัตราผลตอบแทนพันธบัตรรัฐบาลรวมทั่วโลกของ Bloomberg ขึ้นสูงสุดนับตั้งแต่ปี 2000
- แรงขายสามประการซ้อนทับ: ความน่าเชื่อถือของนโยบายลดลง (หากหันเร็วเกินไปพันธบัตร 10 ปีอาจแตะ 8%) ภาระดอกเบี้ยจ่ายเกิน 1 ล้านล้านดอลลาร์ผลักดันวงจรอุปทาน และสถานะ short ที่แออัดดันต้นทุน repo สูงขึ้นขยายความผันผวน
- ในไตรมาสที่สาม BTC และอัตราผลตอบแทนพันธบัตรสหรัฐขึ้นพร้อมกันอย่างหายาก BTC เพิ่มขึ้นประมาณ 33% แตะ 8.47 หมื่นดอลลาร์ ETF มีเงินไหลเข้าสุทธิ 2.4 พันล้านดอลลาร์ในสัปดาห์เดียว กระแสเงินทุนชั่วคราวมีน้ำหนักเหนือแรงกดดันจากอัตราคิดลด
- อัตราดอกเบี้ยขาขึ้นส่งผลสองด้านต่อ crypto: ผลตอบแทนสำรองของผู้ออก stablecoin เพิ่มขึ้น (รายได้สำรองของ Circle คิดเป็นเก้าสิบห้าเปอร์เซ็นต์ของรายได้) แต่ต้นทุนค่าเสียโอกาสและต้นทุนทางการเงินของผู้ถือก็เพิ่มขึ้นพร้อมกัน
- Citi ปรับเป้าหมายราคา BTC ขึ้นเป็น 1.13 แสนดอลลาร์ โดยมีเงื่อนไขสามประการได้แก่ เงินไหลเข้า ETF ต่อเนื่อง อัตราดอกเบี้ยที่แท้จริงควบคุมได้ และการกำกับดูแลราบรื่น ซึ่งตรงข้ามกับท่าทีของอัตราผลตอบแทน 5.34%
- ในรอบปีที่ผ่านมา เครื่องมือแสดง BTC หกประเภทให้ผลตอบแทนลู่เข้าหา BTC ทั้งหมด: BTC ลดลง 24.5% MSTR ลดลง 48.1% HOOD ลดลง 8.7% CLSK ลดลง 3.4% ไม่มีภาวะตลาดที่เป็นอิสระ
สรุปสั้น: อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีพุ่งขึ้นแตะ 5.34% สูงสุดนับตั้งแต่ปี 2002 และไตรมาสที่สามทำสถิติเพิ่มขึ้นรายไตรมาสชันที่สุดในรอบ 32 ปี การเทขายรอบนี้มาพร้อมกับแรงผลักดันสามประการ ได้แก่ การตีราคาความน่าเชื่อถือของนโยบายใหม่ ความกดดันด้านอุปทานจากภาระดอกเบี้ย และผลทบของสถานะที่แออัดเกินไป
บทความนี้ใช้อัตราดอกเบี้ยพันธบัตรสหรัฐที่ปรับขึ้นเป็นจุดเริ่มต้น โดยเน้นวิเคราะห์การส่งผ่านไปยังหุ้น ตลาดการเงิน สินทรัพย์คริปโต และเครื่องมือที่เกี่ยวข้อง ในไตรมาสที่สาม BTC และอัตราผลตอบแทนพันธบัตรสหรัฐเพิ่มขึ้นพร้อมกันอย่างหาได้ยาก เม็ดเงินไหลเข้าชั่วคราวเอาชนะแรงกดดันจากอัตราคิดลดได้ และในรอบปีที่ผ่านมา เครื่องมือหกประเภทที่แสดงมุมมอง "มองบวกต่อ Bitcoin" ให้ผลตอบแทนที่ลู่เข้าหา BTC เองทั้งหมด บทความนี้เป็นการรวบรวมข้อมูลสาธารณะและข้อสังเกตในอุตสาหกรรม ไม่ถือเป็นคำแนะนำการลงทุนใด ๆ
วันที่ 1 ตุลาคม อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีในระหว่างวันพุ่งขึ้นทะลุ 5.34% ทะลุจุดสูงสุดของปี 2007 กลับสู่ระดับสูงสุดนับตั้งแต่ปี 2002 ขณะที่พันธบัตรอายุ 30 ปีแตะระดับสูงสุดนับตั้งแต่ปี 2002 ในวันเดียวกัน และปิดที่ 5.63% เมื่อวันที่ 2 ตุลาคม รอยเตอร์ให้คำจำกัดความที่รุนแรงยิ่งกว่า นี่คือการเพิ่มขึ้นรายไตรมาสที่ชันที่สุดในรอบ 32 ปี
แต่ตลาดตอนปิดกลับดูสงบ ดาวโจนส์ปิดที่ 50,926.56 จุด เพิ่มขึ้น 0.04% S&P 500 เพิ่มขึ้น 0.19% แนสแด็กเพิ่มขึ้น 0.04% ดัชนีฟื้นตัวกลับมาจากการร่วงลงเกือบ 1% ในระหว่างวัน Accenture พุ่ง 16% จากคำสั่งซื้อด้าน AI ขณะที่กลุ่มสื่อสารด้วยแสงระเบิดขึ้นพร้อมกัน
ตลาดพันธบัตรทำสถิติใหม่ แต่ตลาดหุ้นยักไหล่ตอนปิด ความขัดแย้งนี้เองคือสัญญาณ ตลาดไม่ได้มองว่าอัตราผลตอบแทนที่ปรับขึ้นเท่ากับวันสิ้นโลกของสินทรัพย์เสี่ยง แต่ก็ไม่ได้มองว่าไม่สำคัญ คำถามจริงคือ ใครกำลังขาย และขายอะไร
1. ดูตัวเลขก่อน
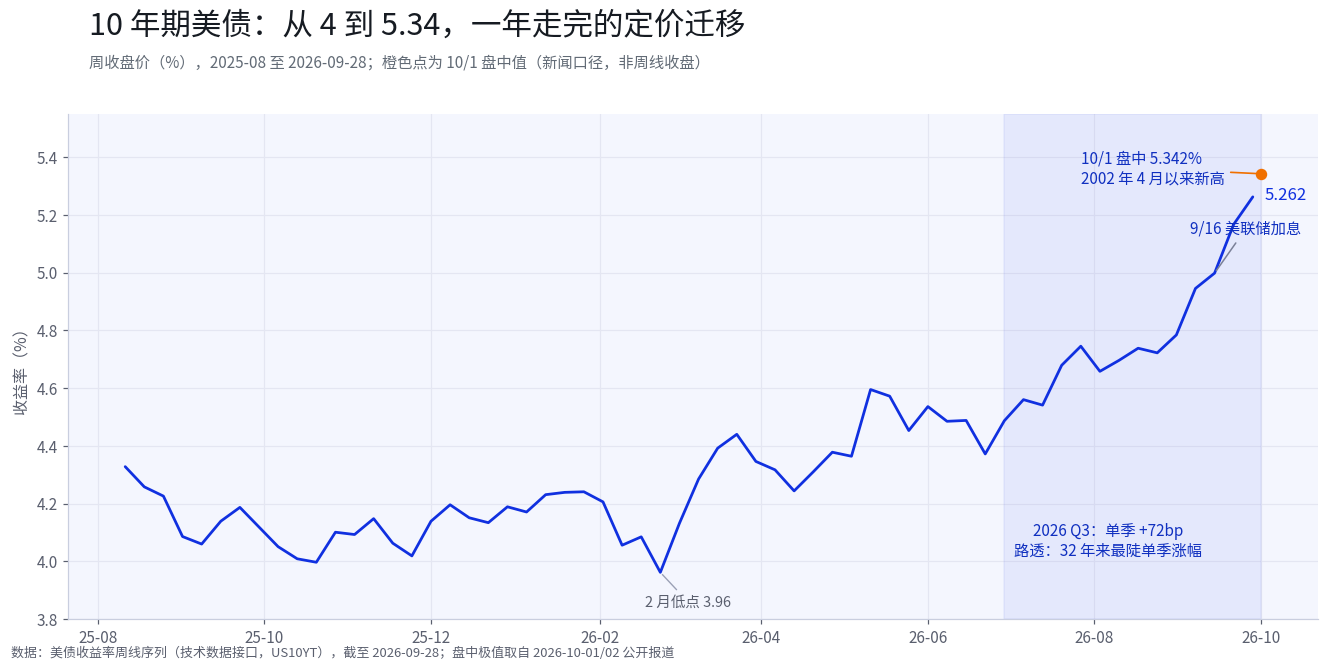
ตั้งแต่เดือนสิงหาคม 2025 ถึงกุมภาพันธ์ 2026 อัตราผลตอบแทนอายุ 10 ปีเคลื่อนไหว sideways อยู่แถว 4% นานกว่าครึ่งปี จุดต่ำสุดอยู่ที่ 3.96% เริ่มปรับขึ้นในเดือนมีนาคม และเร่งตัวชัดเจนในไตรมาสที่สาม กลางเดือนกรกฎาคมยังอยู่ที่ 4.54% สัปดาห์วันที่ 28 กันยายนปิดที่ 5.262% เพิ่มขึ้นราว 72bp ในไตรมาสเดียว หลังการขึ้นดอกเบี้ยของธนาคารกลางสหรัฐเมื่อวันที่ 16 กันยายน อัตราผลตอบแทนไม่ปรับลง และในสัปดาห์สุดท้ายของกันยายนเพิ่มขึ้นอีกประมาณ 26bp วันที่ 1 ตุลาคมในระหว่างวันแตะ 5.342% วันที่ 2 ตุลาคมช่วงเอเชียปรับลงเล็กน้อยมาอยู่แถว 5.26% รอยเตอร์อธิบายว่า "ผู้ซื้อบางส่วนกลับมาหลังพันธบัตรร่วง"
พันธบัตรอายุ 30 ปีผันผวนมากกว่า จากข้อมูลของ BTIG ใช้เวลาเพียง 7 วันทำการ อัตราผลตอบแทนอายุ 30 ปีก็เพิ่มจาก 5.25% เป็น 5.69% สะสมเพิ่มขึ้น 44bp ขณะที่ดัชนีอารมณ์พันธบัตรรายวัน (DSI) ลดลงมาอยู่ที่ 10% ซึ่งอยู่ในโซนมองลบสุดขั้ว วันที่ 2 ตุลาคม พันธบัตรอายุ 30 ปีปิดที่ 5.623%
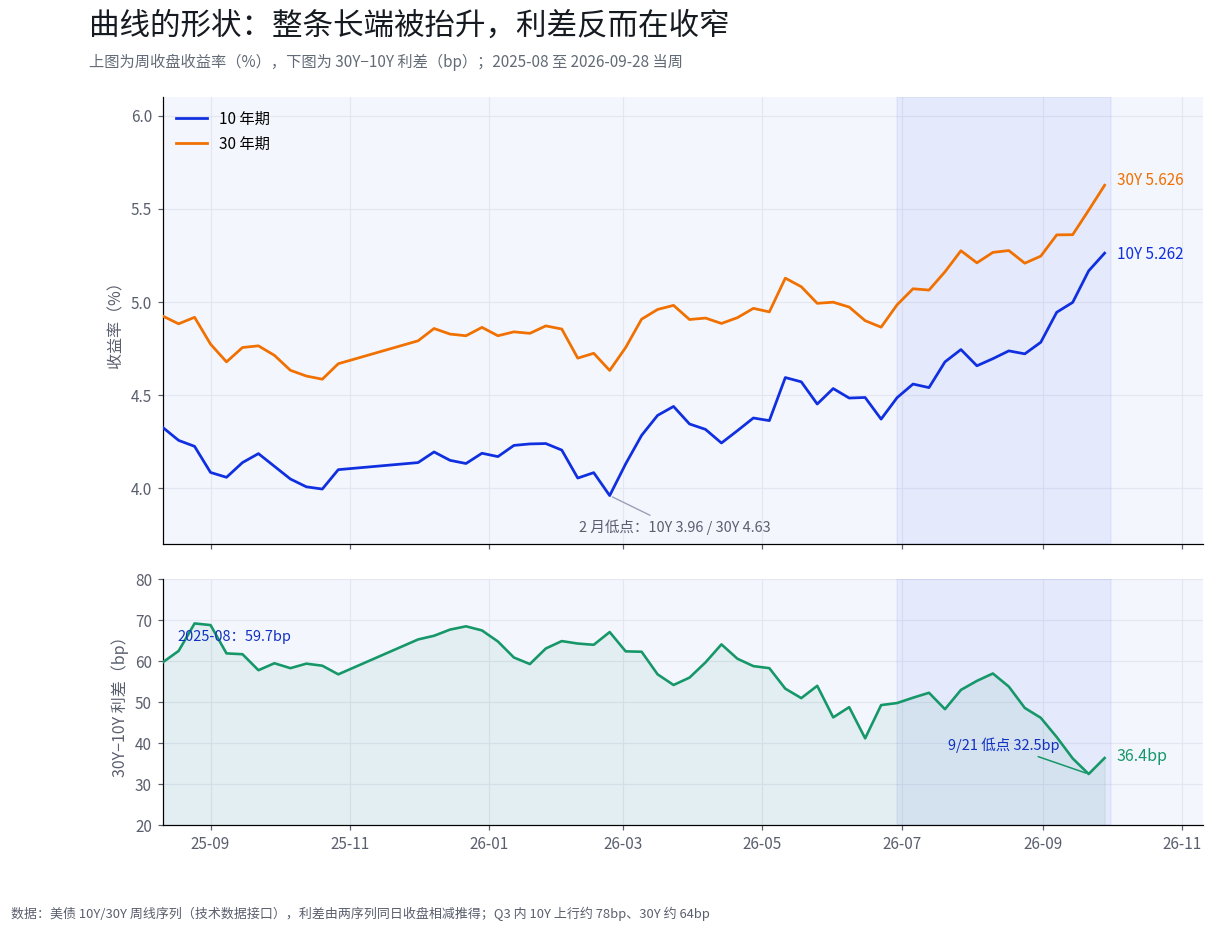
รูปร่างของเส้นอัตราผลตอบแทนให้ข้อมูลมากกว่า ในไตรมาสที่สาม อายุ 10 ปีเพิ่มขึ้นราว 78bp อายุ 30 ปีราว 64bp แต่ส่วนต่าง 30Y-10Y กลับไม่เพิ่มแต่ลดลง จาก 50bp แคบลงเหลือ 36.4bp และวันที่ 21 กันยายนเคยต่ำถึง 32.5bp นี่ไม่ใช่ความชันแบบ "ปลายยาวตื่นตระหนกเพียงลำพัง" แต่ใกล้เคียงกับการที่ปลายยาวทั้งเส้นถูกยกขึ้นพร้อมกันมากกว่า จุดเน้นของการตีราคาใหม่ของตลาดอาจไม่ใช่ "เฟดจะขึ้นดอกเบี้ยอีกกี่ครั้ง" อีกต่อไป แต่เป็น "การถือหนี้ดอลลาร์ระยะยาวต้องได้รับค่าชดเชยเท่าไร"
นี่ไม่ใช่ปรากฏการณ์เฉพาะสหรัฐ วันที่ 1 ตุลาคมวันเดียวกัน อัตราผลตอบแทนพันธบัตรอังกฤษอายุ 30 ปีแตะ 6% ครั้งแรกนับตั้งแต่มีนาคม 1998 อัตราผลตอบแทนพันธบัตรฝรั่งเศสทำสถิติสูงสุดในรอบ 18 ปี ส่วนต่างพันธบัตรอายุ 10 ปีระหว่างฝรั่งเศสและเยอรมนีขยายเป็น 146.68bp กว้างที่สุดนับตั้งแต่ปี 2012 พันธบัตรญี่ปุ่นอายุ 10 ปีขึ้นไปที่ 3.11% อัตราผลตอบแทนของ Bloomberg Global Aggregate Total Return Index ปรับขึ้นสู่ระดับสูงสุดนับตั้งแต่ปี 2000 ขณะที่พันธบัตรทั่วโลกขาดทุนสะสมปีนี้ราว 2.7%
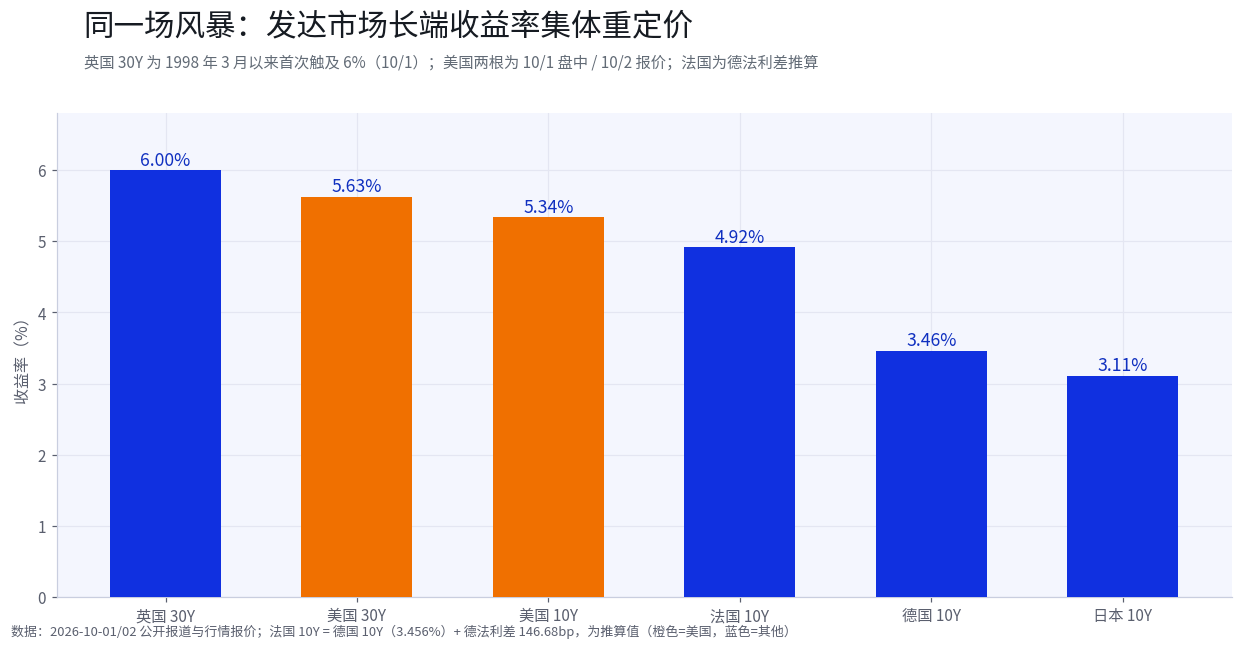
พันธบัตรรัฐบาลของตลาดพัฒนาแล้วถูกตีราคาใหม่พร้อมกันในไตรมาสเดียวกัน ซึ่งตัดคำอธิบายแบบ "นโยบายผิดพลาดของประเทศใดประเทศหนึ่ง" ออกไป คำถามจึงกลายเป็น อะไรกันแน่ที่ในช่วงเวลาเดียวกัน กำลังยกค่าชดเชยระยะยาวของสินทรัพย์ดอลลาร์ ปอนด์ ยูโร และเยนขึ้นพร้อมกันทั้งหมด
2. ใครกำลังขาย: สามคำอธิบาย พร้อมหลักฐานบนโต๊ะ
คำอธิบายต่อการเทขายรอบนี้มีมากมาย และระดับความสามารถตรวจสอบย้อนกลับของหลักฐานแตกต่างกันมาก แยกดูทีละส่วนมีประโยชน์กว่าการตะโกนรวมกันว่า "ตลาดหมีพันธบัตร"
คำอธิบายที่หนึ่ง: ความน่าเชื่อถือของนโยบายกำลังถูกลดราคา หลังเฟดขึ้นดอกเบี้ยเมื่อวันที่ 16 กันยายน เทรดเดอร์พันธบัตรยังคงตีราคาความเป็นไปได้ที่จะขึ้นต่อ ความเห็นร่วมของสถาบันจัดการสินทรัพย์บางแห่งคือ ข้อมูลการจ้างงานที่อ่อนแอลงก็อาจไม่เปลี่ยนความคาดหวังนี้ หัวหน้าฝ่ายพันธบัตรระดับลงทุนของ T. Rowe Price กล่าวว่า การจ้างงานต้องใกล้ศูนย์หรือติดลบ และค่าจ้างต้องต่ำกว่าคาดมาก "เกณฑ์จริง ๆ แล้วสูงมาก" ขณะที่ Steven Blitz หัวหน้านักเศรษฐศาสตร์ของ TS Lombard เสนอกลุ่มสถานการณ์สุดโต่งกว่า หากเฟดทำผิดซ้ำรอย "บาปกำเนิด" ด้วยการเปลี่ยนทิศเร็วเกินไปก่อนเงินเฟ้อลง อัตราผลตอบแทนอายุ 10 ปีอาจแตะ 8% ในอีกหลายปีข้างหน้า 8% เป็นสถานการณ์ปลายหาง แต่กลไกของมันน่าสนใจ หากธนาคารกลางผ่อนคลายก่อนเงินเฟ้ออยู่ในการควบคุม ตลาดอาจเรียกร้องค่าชดเชยผ่านอัตราผลตอบแทนแทนคำวิจารณ์
คำอธิบายที่สอง: อุปทานและภาระดอกเบี้ย สหรัฐจ่ายดอกเบี้ยพันธบัตรในปีงบประมาณนี้เกิน 1 ล้านล้านดอลลาร์แล้ว ยิ่งอัตราผลตอบแทนสูง การรีไฟแนนซ์ยิ่งแพง ยิ่งรีไฟแนนซ์แพง ขนาดการออกใหม่ยิ่งใหญ่ ยิ่งออกใหม่มาก รอบถัดไปยิ่งต้องให้ค่าชดเชยสูงขึ้น วงจรนี้เสริมตัวเองได้โดยไม่ต้องพึ่งเหตุการณ์ฉับพลัน ความพร้อมเพรียงทั่วโลกเป็นหลักฐานสนับสนุนคำอธิบายนี้ อังกฤษ ฝรั่งเศส และญี่ปุ่นเผชิญความเป็นจริงทางการคลังประเภทเดียวกัน ขนาดการเพิ่มขึ้นของอัตราผลตอบแทนสอดคล้องกับระดับความเปราะบางของพื้นที่การคลังแต่ละประเทศ โดยรวมแล้ว ผู้ออกพันธบัตร sovereign สี่รายถูกเรียกร้องค่าชดเชยสูงขึ้นในไตรมาสเดียวกัน ปัจจัยจากธนาคารกลางเพียงอย่างเดียวอธิบายไม่พอ
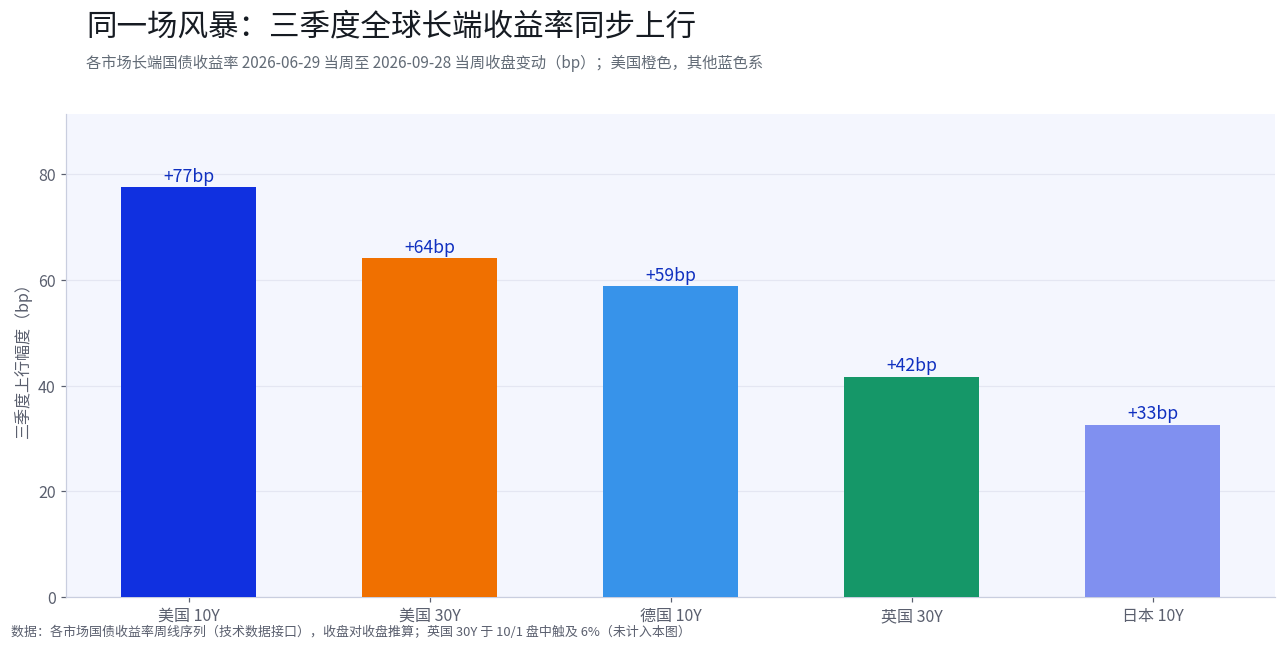
ภาพข้างต้นเป็นหลักฐานเชิงปริมาณที่ตรงที่สุดของคำอธิบายที่สอง ในไตรมาสที่สาม สหรัฐอายุ 10 ปีเพิ่มขึ้นราว 77bp อายุ 30 ปีราว 64bp เยอรมนีอายุ 10 ปีราว 59bp อังกฤษอายุ 30 ปีราว 42bp ญี่ปุ่นอายุ 10 ปีราว 33bp ขนาดแตกต่างกัน แต่ทิศทางสอดคล้องกันทั้งหมด
คำอธิบายที่สาม: สถานะที่แออัดขยายความผันผวน ตามรายงานวันที่ 2 ตุลาคม สถานะ short ที่เดิมพันว่าอัตราผลตอบแทนจะขึ้นต่อไปพุ่งสูงขึ้น กำลังดันต้นทุนการกู้ยืมในตลาด回购 กลไกนี้มีลักษณะเสริมตัวเอง ยิ่ง short มาก การระดมทุนยิ่งแพง ยิ่งระดมทุนแพง การปิดสถานะและการตัดขาดทุนยิ่งมาก ยิ่งตัดขาดทุนมาก อัตราผลตอบแทนยิ่ง overshoot ง่าย จากจุดนี้ Jonathan Krinsky ของ BTIG ประเมินว่าอัตราผลตอบแทนอาจใกล้ขีดจำกัดของพื้นที่ขึ้นเชิงกลยุทธ์แล้ว และมีความเป็นไปได้ที่จะย่อตัวลงเร็วในระยะสั้น DSI ที่ลดลงเหลือ 10% ซึ่งเป็นค่าสุดขั้ว คือสัญญาณว่าพลังนี้กำลังสะสมเงื่อนไขสำหรับการกลับตัว สิ่งที่ต้องแยกให้ชัดคือ สถานะ short ต้นทุน回购 และ DSI ล้วนเป็นข้อมูลที่ตรวจสอบย้อนกลับได้ ส่วน "ความแออัดทำให้ overshoot และ overshoot ก่อการกลับตัว" เป็นการอนุมานเชิงกลไก
คำอธิบายทั้งสามไม่ได้ขัดกัน จากข้อมูลสาธารณะที่มีอยู่ คำอธิบายที่สองได้รับการสนับสนุนค่อนข้างมาก คำอธิบายที่สามสะท้อนกลไกความผันผวนระยะสั้นมากกว่า คำอธิบายที่หนึ่งถือเป็นหนึ่งในสถานการณ์ปลายหาง ยังต้องรอข้อมูลการจ้างงาน ผลการประมูล และส่วนต่าง回购 มาพิสูจน์ต่อ ความเห็นต่างของตลาดก็ยังอยู่เหมือนเดิม คนที่มอง 8% มีแนวโน้มถือคำอธิบายที่หนึ่งเป็นแนวโน้ม ส่วนผู้เชี่ยวชาญตลาดพันธบัตรที่มองบวกต่อพันธบัตรสหรัฐเป็นครั้งแรกในรอบหกปี มีแนวโน้มคิดว่าคำอธิบายที่สองและสามจะปรับตัวเองกลับ จุดยืนต่างกันยืนอยู่ที่ราคาเดียวกัน แสดงว่าความเห็นต่างระหว่างฝ่าย long และ short ใกล้ระดับปัจจุบันกระจุกตัวสูง การเลือกเชื่อคำอธิบายใด决定了ว่าต่อไปควรจับตาข้อมูลประเภทใด
3. เส้นทางการส่งผ่าน: จากอัตราคิดลดสู่คริปโต
การส่งผ่านของอัตราผลตอบแทนที่ปรับขึ้นต่อสินทรัพย์ต่าง ๆ ไม่ได้ผ่านท่อเดียวกัน
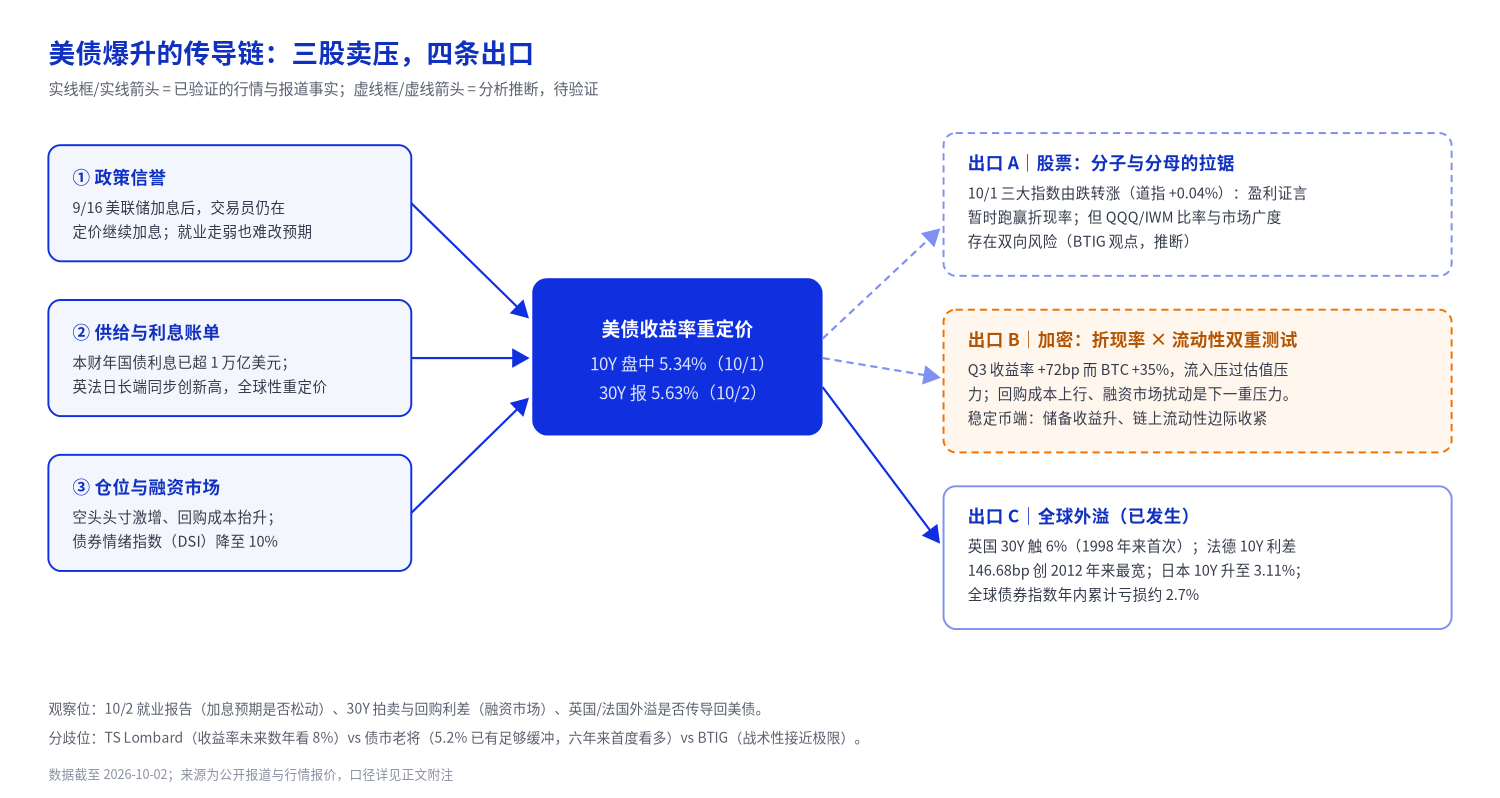
หุ้น: ความคาดหวังกำไรชั่วคราวชดเชยแรงกดดันจากอัตราคิดลด วันที่ 1 ตุลาคมตลาดให้ตัวอย่างหนึ่ง อัตราผลตอบแทนในระหว่างวันแตะ 5.342% ดัชนีร่วงลงเกือบ 1% ในระหว่างวัน จากนั้น Accenture ประกาศคำสั่งซื้อใหม่ทั้งปี 8.45 หมื่นล้านดอลลาร์ และคำสั่งซื้อรายไตรมาส 2.22 หมื่นล้านดอลลาร์ ราคาหุ้นเพิ่มขึ้น 16% ดัชนีหลักลดช่วงลบลงมาเกือบทรงตัว แรงกดดันจากอัตราคิดลดมีอยู่จริง แต่เมื่อความคาดหวังกำไรแข็งแกร่งพอ ตัวเศษสามารถชดเชยตัวส่วนได้ชั่วคราว แต่มุมมองต่างของ BTIG เห็นว่าการเปลี่ยนแปลงของสหสัมพันธ์ระหว่างอัตราผลตอบแทนกับแนสแด็กเป็นสองทิศทาง หากอัตราผลตอบแทนย่อตัวเร็ว โครงสร้างสถานะที่กระจุกตัวก่อนหน้าอาจเผชิญการปรับ ขณะที่ความกว้างของตลาดฟื้น กลุ่มที่มีน้ำหนักกระจุกตัวกลับอาจอ่อนแอลง ความผันผวนของดัชนีมีจำกัด แต่โครงสร้างภายในอาจกำลังเปลี่ยน
ตลาดการเงิน: ต้นทุน回购สูงขึ้น สถานะ short ที่เพิ่มขึ้นดันต้นทุน回购สูงขึ้น หมายความว่าต้นทุนการระดมทุนของเงิน leveraged กำลังปรับขึ้น ตลาด回购อยู่ชั้นล่างสุดของระบบเลเวอเรจดอลลาร์ เฮดจ์ฟันด์ยืมหลักทรัพย์มาซื้อพันธบัตร มาร์เก็ตเมกเกอร์เติมสต็อก และการรีไฟแนนซ์ระยะสั้นของบริษัท ล้วนพึ่งพาท่อนี้ ท่อนี้เกี่ยวข้องกับตลาดคริปโตเช่นกัน อัตราดอกเบี้ยระดมทุนของสัญญาฟิวเจอร์สแบบ perpetual เลเวอเรจของตลาดซื้อขาย และการเข้า-ออกของ stablecoin ต่างอยู่ในปลายน้ำของเงื่อนไขการระดมทุนเดียวกัน ฝั่ง回购ตึงตัวก่อน ฝั่งสินทรัพย์เสี่ยงรับรู้แรงกดดันทีหลัง
หุ้นฮ่องกง: ดอลลาร์ฮ่องกงผูกกับดอลลาร์สหรัฐ ต้นทุนการระดมทุนส่งผ่าน ดอลลาร์ฮ่องกงผูกกับดอลลาร์สหรัฐ การขึ้นของอัตราดอกเบี้ยดอลลาร์จะส่งผ่านต้นทุนการระดมทุนไปสู่มูลค่าหุ้นฮ่องกง กลุ่มเติบโตที่มี duration ยาวจะได้รับผลกระทบตรงกว่า ดัชนี Hang Seng Tech หลังการขึ้นดอกเบี้ยวันที่ 16 กันยายนเคยฟื้นเล็กน้อย แล้วย่อลง วันที่ 2 ตุลาคมปิดที่ 4,157.94 จุด ลดลง 2.26% จากวันก่อนหน้า เงินทุน southbound เป็นตัวแปรกันชนในห่วงโซ่นี้ จังหวะของมันติดตามวัฏจักรสภาพคล่องจีนแผ่นดินใหญ่มากกว่า ไม่ใช่การตีราคาดอลลาร์ ความสามารถของ southbound ในการชดเชยแรงกดดันจากเงินทุนต่างชาติที่ไหลออก อาจเป็นปัจจัยสำคัญที่影響ความแข็งแกร่งของห่วงโซ่การส่งผ่านนี้
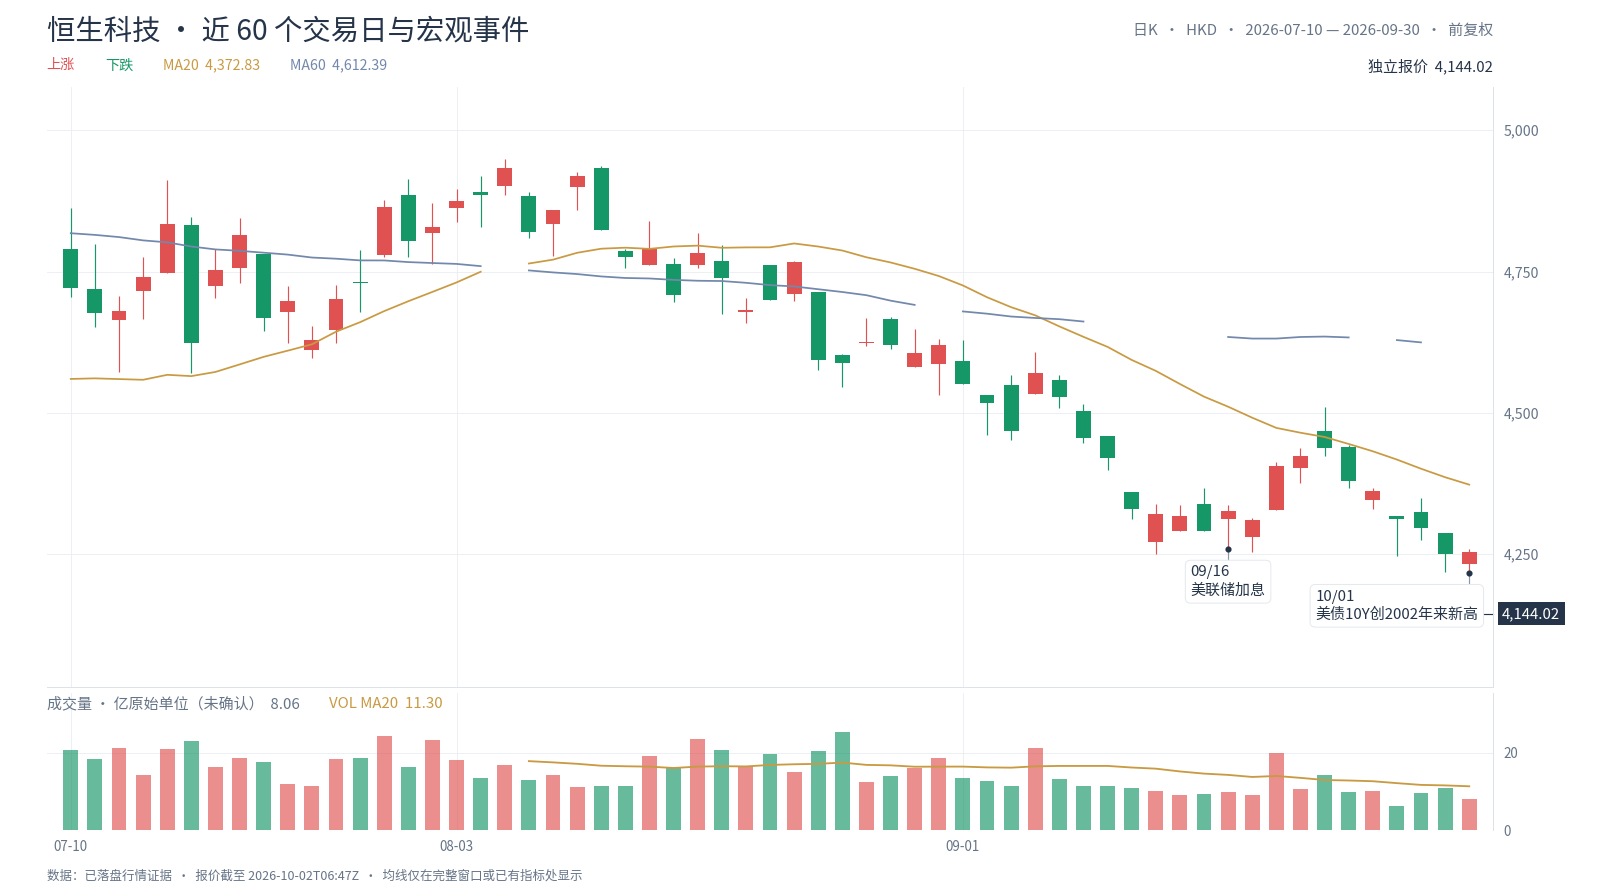
ในกราฟรายวัน ดัชนี Hang Seng Tech เคยพุ่งขึ้นหลังเฟด