






BofA Hartnett: 6 เดือนก่อนจุดสูงสุดของ "ฟองสบู่ดอทคอม" ในเดือนมีนาคม 2000 มีเพียงกลุ่มเทคโนโลยีและสื่อสารที่ปรับขึ้น "เหมือนกับตอนนี้แทบไม่มีผิด"


- ประเด็นหลัก: Hartnett นักกลยุทธ์หลักของ BofA เตือนว่าโครงสร้างตลาดปัจจุบันสอดคล้องอย่างมากกับช่วงก่อนที่ฟองสบู่ดอทคอมจะแตกในปี 2000 โดยรายจ่ายลงทุนด้าน AI ถูกระบุว่าเป็น "ฟองสบู่ที่ใหญ่ที่สุดนับตั้งแต่ยุคทางรถไฟ" พร้อมแนะนำให้นักลงทุนเพิ่มน้ำหนักพันธบัตรแบบสวนทางตลาด
- องค์ประกอบสำคัญ:
- หุ้น 400 ตัวใน S&P 500 หลุดเส้นค่าเฉลี่ย 50 วัน และ 300 ตัวหลุดเส้นค่าเฉลี่ย 200 วัน โดยผลตอบแทนกระจุกตัวสูงในกลุ่ม AI อย่าง Mag7 ความกว้างของตลาดร่วงลงสู่ระดับต่ำสุดในยุคฟองสบู่ดอทคอม
- Hartnett เปรียบเทียบ AI กับฟองสบู่ทางรถไฟในศตวรรษที่ 19 โดยคาดว่ารายจ่ายลงทุนของ Hyperscaler จะแตะ 3.5%-4% ของ GDP ภายในปี 2027 แต่ขาดแรงหนุนจากการปรับลงของอัตราผลตอบแทนพันธบัตรรัฐบาล
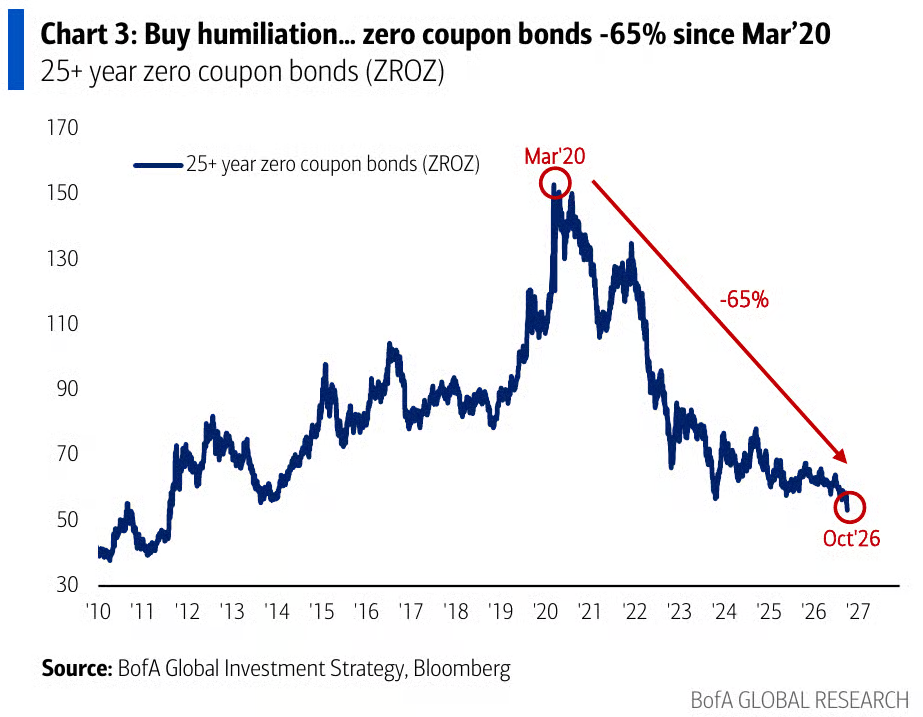
- อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีปรับขึ้นสู่ 5.33% สูงสุดนับตั้งแต่ปี 2002 ขณะที่พันธบัตรซีโร่คูปองอายุยาวร่วง 65% จากจุดสูงสุดในปี 2020 Hartnett ประกาศ "Buy the shame" แนะนำให้เพิ่มน้ำหนักพันธบัตร
- สัดส่วนหุ้นในพอร์ตลูกค้ารายบุคคลของ BofA ปรับขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ที่ 66.3% ขณะที่สัดส่วนเงินสดลดลงสู่ระดับต่ำสุดเป็นประวัติการณ์ที่ 9.4% สะท้อนว่าสถานะของสถาบันแออัดอย่างมาก
- ข้อมูล EPFR แสดงว่าพันธบัตรอายุยาวมีเงินไหลเข้าสุทธิ 7.4 พันล้านดอลลาร์ในสัปดาห์เดียว สูงสุดนับตั้งแต่พฤษภาคม 2025 ขณะที่พันธบัตรเทศบาลมีเงินไหลเข้าสุทธิ 4.2 พันล้านดอลลาร์ สูงสุดเป็นประวัติการณ์ บ่งชี้ว่าเม็ดเงินเริ่มตามมาซื้อพันธบัตร
- Hartnett ระบุเส้นเตือนภัย 4 เส้น: IXG หลุด 125 ดอลลาร์, MOVE ขึ้นเกิน 125, MDY หลุด 666 ดอลลาร์ และ IJR หลุด 135 ดอลลาร์ หากหุ้นขนาดเล็กปรับลงตามหุ้นกลุ่มธนาคาร จะกระตุ้นผลกระทบแบบลูกโซ่จากการลดเลเวอเรจ
ผู้เขียนต้นฉบับ: 卜淑情
แหล่งที่มาต้นฉบับ: 华尔街见闻
Michael Hartnett หัวหน้านักกลยุทธ์การลงทุนของ Bank of America Securities ได้ออกคำเตือน: โครงสร้างตลาดในปัจจุบันมีความสอดคล้องอย่างสูงกับช่วงก่อนที่ฟองสบู่ดอทคอมจะแตกในปี 2000 พร้อมกันนั้นเขาแนะนำให้นักลงทุนเริ่มซื้อพันธบัตรในช่วงที่ราคาต่ำ
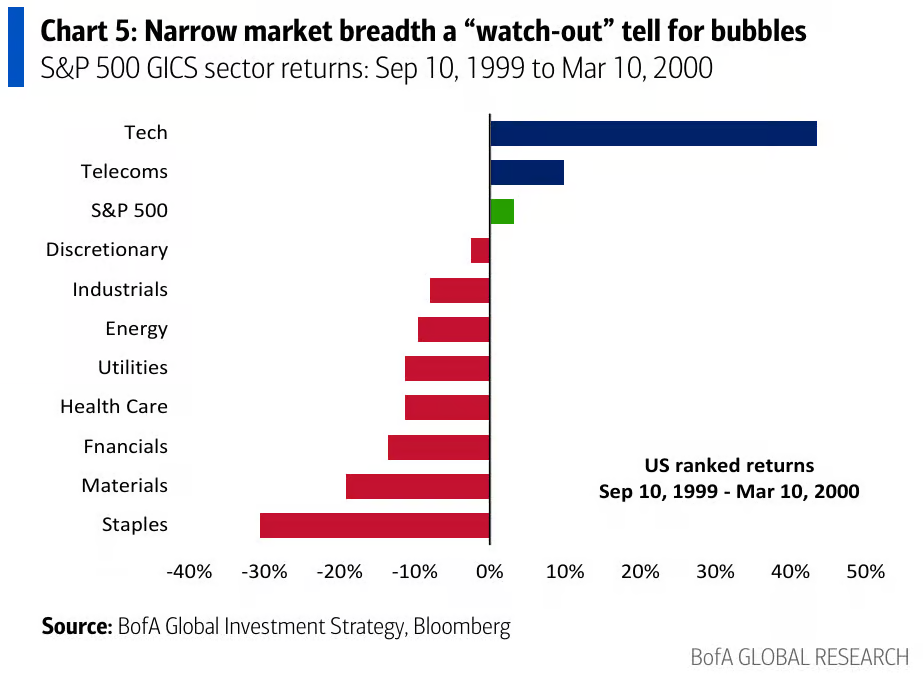
ในรายงาน《Flow Show》ฉบับล่าสุด Hartnett ชี้ให้เห็นว่าในช่วงหกเดือนก่อนที่ฟองสบู่ดอทคอมจะถึงจุดสูงสุดในเดือนมีนาคมปี 2000 ภาคเทคโนโลยีปรับตัวขึ้นเกิน 40% ขณะที่ภาคสินค้าอุปโภคบริโภคจำเป็นปรับตัวลง 30% และทุกภาคส่วนยกเว้นเทคโนโลยีและโทรคมนาคมต่างปรับตัวลงทั้งสิ้น เขากล่าวว่า รูปแบบนี้กับทิศทางตลาดในปัจจุบัน "เหมือนกันราวกับแกะ" ในขณะเดียวกัน มีหุ้นในดัชนี S&P 500 ถึง 400 ตัวที่หลุดเส้นค่าเฉลี่ย 50 วัน และ 300 ตัวที่หลุดเส้นค่าเฉลี่ย 200 วัน การปรับขึ้นของตลาดกระจุกตัวสูงอยู่ในภาคส่วนที่เกี่ยวข้องกับปัญญาประดิษฐ์ซึ่งมี "Mag7" เป็นตัวแทน
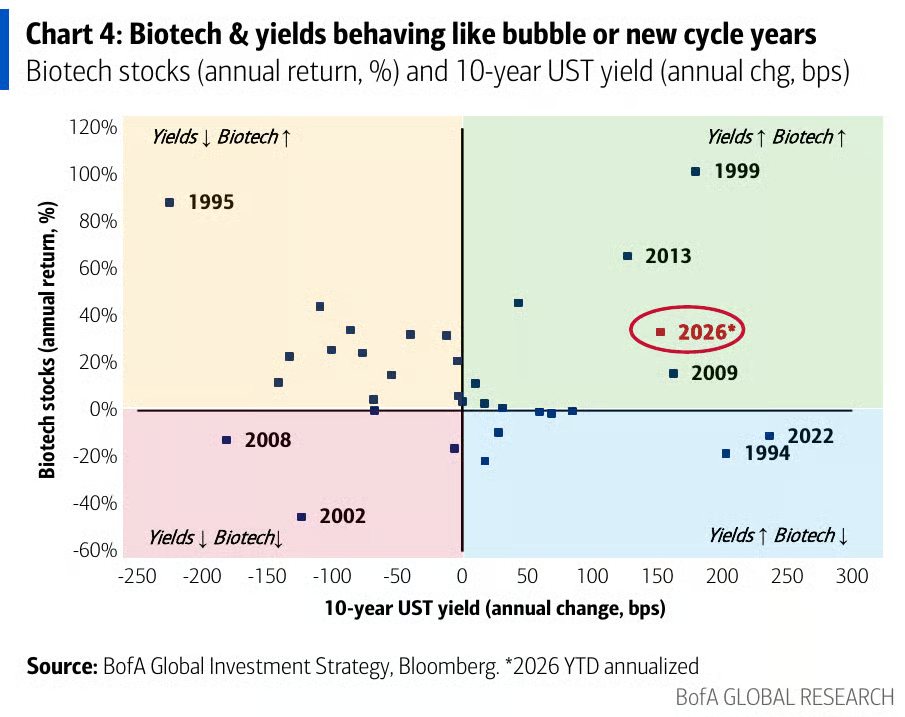
ในตลาดพันธบัตร อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีได้ปรับขึ้นสู่ระดับ 5.33% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2002 Hartnett มองว่านี่เป็นโอกาสในการซื้อ และได้ประกาศสโลแกน "ซื้อความอัปยศ" (buy humiliation) พร้อมแนะนำให้ลูกค้าเริ่มเพิ่มสัดส่วนการถือครองพันธบัตร เขาเชื่อว่า อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ระยะยาวได้ร่วงลงสู่ระดับต่ำสุดในรอบศตวรรษ และในประวัติศาสตร์ ผลตอบแทนต่ำสุดขั้วในลักษณะเดียวกันมักเป็นสัญญาณบ่งชี้ถึงโอกาสในการซื้อที่หาได้เพียงครั้งเดียวในรอบรุ่นอายุคน
การปรับขึ้นของตลาดแตกแยกอย่างสุดขั้ว สัญญาณเปรียบเทียบกับปี 1999 ยังคงสว่างไสว
Hartnett ใช้หัวข้อ "A Tale of Two Cities" ในรายงานเพื่อบรรยายภาพการแตกขั้วของตลาดในปัจจุบัน เขาเขียนว่าตลาดกำลัง "เล่นlongปัญญาประดิษฐ์" (NDX) พร้อมกับ "เล่นshortสินทรัพย์ที่ไม่เกี่ยวข้องกับปัญญาประดิษฐ์" (ดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากัน SPW) โดยที่ภาคส่วน Mag7, AI และเทคโนโลยีชีวภาพแสดงให้เห็นถึงภูมิคุ้มกันที่ชัดเจนต่อสภาพแวดล้อมอัตราดอกเบี้ยสูง "การเปรียบเทียบกับปี 1999 ยังคงใช้ได้"
ในด้านข้อมูล สถิติจากโต๊ะซื้อขายเทคโนโลยีของ Goldman Sachs แสดงให้เห็นว่า แม้ดัชนีจะอยู่ในระดับสูงสุดเป็นประวัติการณ์ แต่หุ้นมัธยฐานในดัชนี S&P 500 ได้ปรับตัวลง 16% จากจุดสูงสุด และความกว้างของตลาดได้ร่วงลงสู่ระดับต่ำสุดในช่วงฟองสบู่ดอทคอม หนึ่งวันหลังจากนั้น สัดส่วนหุ้นที่ราคาอยู่เหนือเส้นค่าเฉลี่ย 200 วันก็ร่วงลงต่ำกว่า 50% 進一步ลงอีก
แม่แบบทางประวัติศาสตร์ที่ Hartnett อ้างอิงแสดงให้เห็นว่า ในช่วงหกเดือนก่อนจุดสูงสุดในเดือนมีนาคมปี 2000 ภาคเทคโนโลยีปรับขึ้นเพียงลำพังเกิน 40% ขณะที่ภาคส่วนอื่นๆ ปรับตัวลงทั้งหมด โดยภาคสินค้าอุปโภคบริโภคจำเป็นปรับตัวลงสูงถึง 30% เขาเชื่อว่าระดับการแตกแยกของภาคส่วนในตลาดปัจจุบันแทบจะเหมือนกันราวกับแกะกับช่วงเวลานั้น
ฟองสบู่การใช้จ่ายลงทุนด้าน AI: บทเรียนทางประวัติศาสตร์จากฟองสบู่รถไฟ
Hartnett ระบุว่าปัญญาประดิษฐ์เป็น "ฟองสบู่ที่ใหญ่ที่สุดนับตั้งแต่ยุคฟองสบู่รถไฟ" และในรายงานสัปดาห์นี้เขาได้ทบทวนกระบวนการแตกของฟองสบู่รถไฟสองครั้งในศตวรรษที่ 19 อย่างละเอียด
ฟองสบู่รถไฟครั้งแรกสิ้นสุดลงในปี 1873: ระหว่างปี 1861 ถึง 1872 ราคาหุ้นรถไฟเพิ่มขึ้นสามเท่า ระยะทางรถไฟของสหรัฐฯ ขยายจาก 35,000 ไมล์เป็น 70,000 ไมล์ และการใช้จ่ายลงทุนสูงสุดคิดเป็นประมาณ 5% ของ GDP ต่อมา สงครามฝรั่งเศส-ปรัสเซียทำให้เกิดการหดตัวของสินเชื่อในสหรัฐฯ เงินทุนจากยุโรปไหลกลับ และ Jay Cooke & Company ล้มละลายในปี 1873 หลังจากนั้นภายใน 12 เดือน บริษัทรถไฟประมาณ 115 แห่งก็ล้มละลายตามกัน
ฟองสบู่รถไฟครั้งที่สองสิ้นสุดลงในปี 1881: หุ้นรถไฟปรับขึ้น 2.5 เท่าระหว่างปี 1877 ถึง 1881 และครั้งหนึ่งเคยคิดเป็น 63% ของมูลค่าตลาดรวมของตลาดหุ้นสหรัฐฯ การก่อสร้างรถไฟเพิ่มขึ้นสี่เท่าภายในสี่ปี ส่งผลให้เกิดกำลังการขนส่งส่วนเกิน อัตราค่าขนส่งสินค้าปรับตัวลงอย่างต่อเนื่อง รายได้และกำไรจึงพังทลายลง และในที่สุดก็นำไปสู่วิกฤตธนาคารและภาวะถดถอยทางเศรษฐกิจที่ยาวนานเป็นอันดับสามในประวัติศาสตร์สหรัฐฯ (ปี 1882 ถึง 1885)

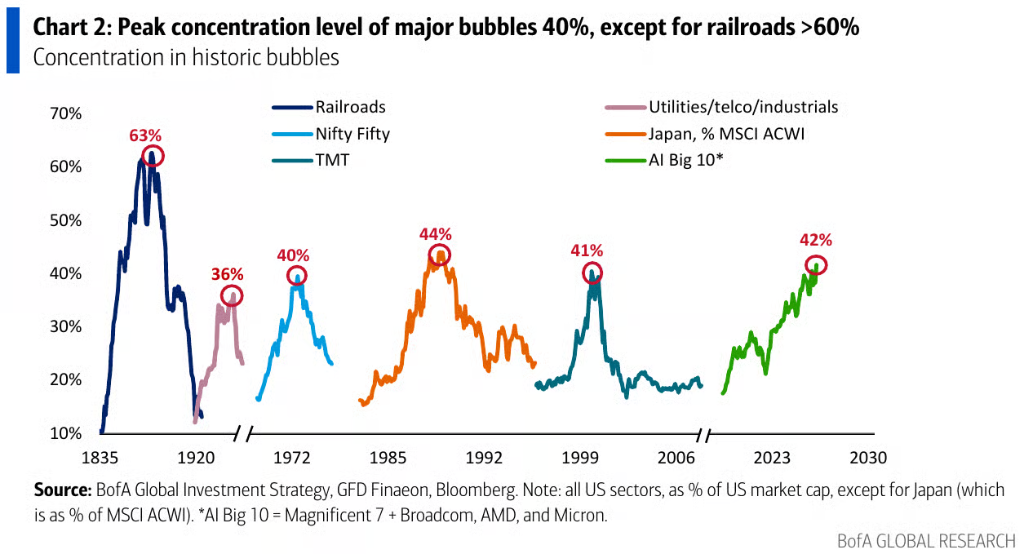
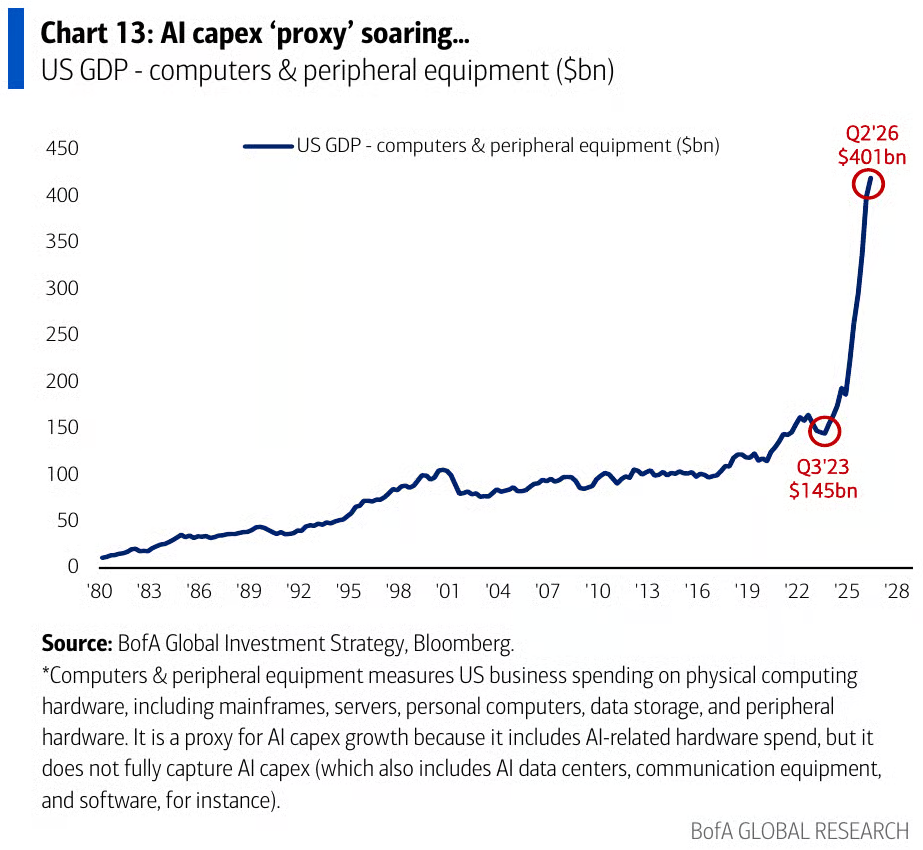
เมื่อเปรียบเทียบกับปัจจุบัน Hartnett ชี้ให้เห็นว่า การใช้จ่ายลงทุนของบริษัทคลาวด์ขนาดใหญ่พิเศษ (Hyperscaler) คาดว่าจะแตะระดับ 3.5% ถึง 4% ของ GDP ในปี 2027 ซึ่งยังต่ำกว่าระดับสูงสุด 5% ในยุคฟองสบู่รถไฟ อีกทั้งราคาเซมิคอนดักเตอร์ยังคงปรับขึ้นอย่างต่อเนื่อง ซึ่งแตกต่างอย่างสิ้นเชิงกับสถานการณ์ในยุคฟองสบู่รถไฟที่อัตราค่าขนส่งสินค้าปรับตัวลง 5% ต่อปี
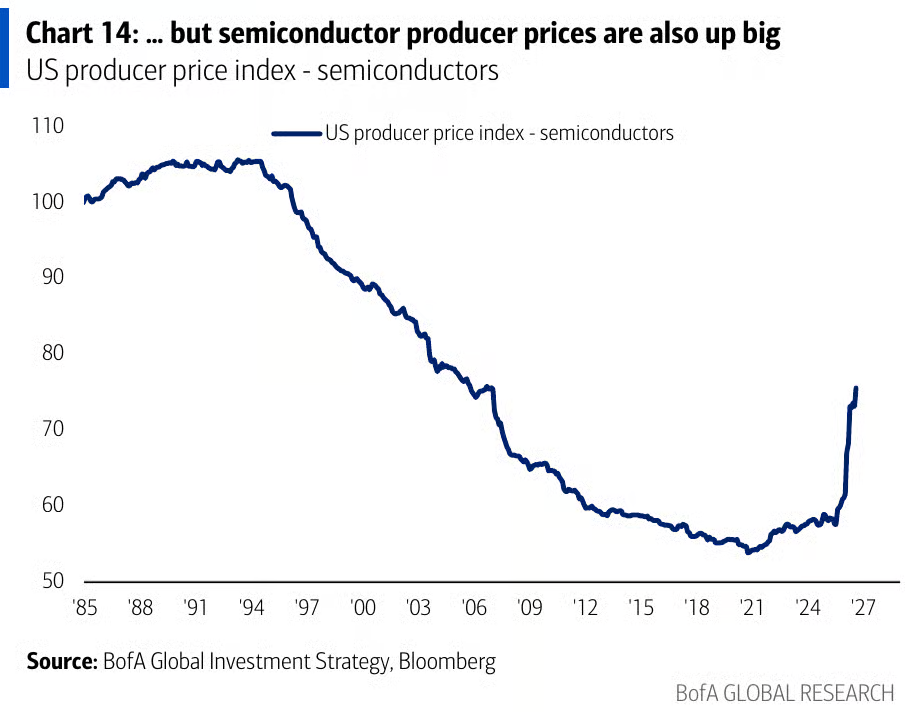
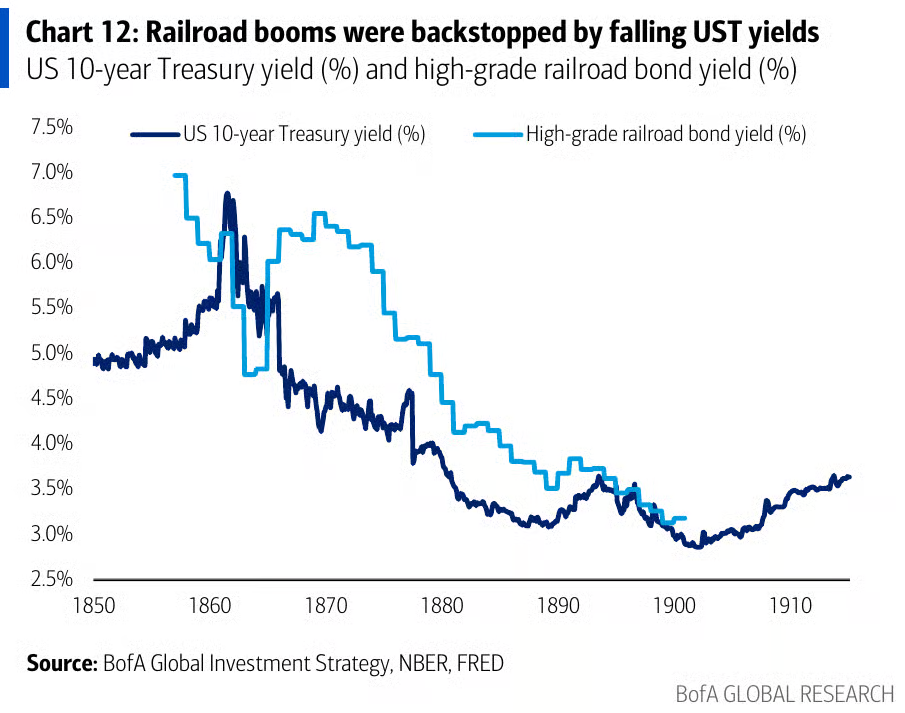
อย่างไรก็ตาม เขายังเตือนด้วยว่าฟองสบู่รถไฟทั้งสองครั้งต่างมีอัตราผลตอบแทนพันธบัตรรัฐบาลที่ปรับตัวลงเป็นตัวค้ำจุน "ซึ่งแน่นอนว่าไม่ใช่ situación ในปัจจุบัน"
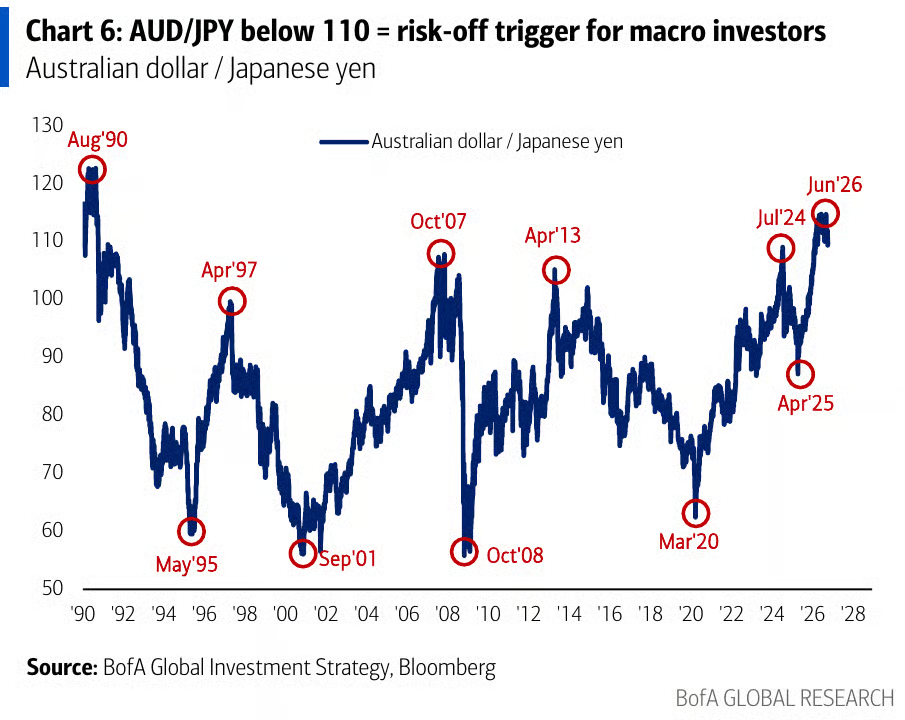
นอกจากนี้ การสิ้นสุดของฟองสบู่รถไฟทั้งสองครั้งล้วนมาพร้อมกับเหตุการณ์ด้านสินเชื่อ สภาพคล่องที่ลดลงอย่างฉับพลัน และการไหลออกของเงินทุนที่ขับเคลื่อนด้วยภูมิรัฐศาสตร์ — และสัญญาณทั้งสามนี้ในปัจจุบันได้ปรากฏให้เห็นแล้วใน Credit Default Swap (CDS) ของ Oracle อัตราแลกเปลี่ยนดอลลาร์ออสเตรเลียต่อเยน และตลาดพันธบัตรฝรั่งเศส
"ซื้อความอัปยศ": Hartnett มองบวกพันธบัตรสหรัฐฯ ที่ตลาดเมินเฉย
ในตลาดพันธบัตร จุดยืนของ Hartnett ยิ่งชัดเจนมากขึ้น
เขายอมรับว่า การที่อัตราผลตอบแทนจะปรับลง 100 ถึง 200 เบซิสพอยต์อาจต้องอาศัยเหตุการณ์ด้านสินเชื่อหรือภาวะถดถอยทางเศรษฐกิจเป็นตัวกระตุ้น แต่เขาเชื่อว่าการจัดพอร์ตที่สุดขั้วในปัจจุบันเองก็เป็นเหตุผลในการซื้อเพียงพอแล้ว: ผู้จัดสรรสินทรัพย์ส่วนใหญ่ถือหุ้นหนักและshortพันธบัตร เพื่อเดิมพันกับการปรับขึ้นระลอกสุดท้ายของหุ้นเทคโนโลยีสหรัฐฯ และการปรับขึ้นระลอกสุดท้ายของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ

ในด้านพันธบัตรรัฐบาลสหรัฐฯ ระยะยาว พันธบัตร Zero-Coupon อายุยาว (ZROZ) ได้ปรับตัวลงสะสม 65% จากจุดสูงสุดในเดือนมีนาคมปี 2020 และผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ แบบหมุน 10 ปีอยู่ที่ -2% ซึ่งเป็นระดับต่ำสุดในรอบศตวรรษ Hartnett อ้างอิงข้อมูลทางประวัติศาสตร์ชี้ว่า ครั้งสุดท้ายที่ผลตอบแทนระยะยาวของหุ้นและสินค้าโภคภัณฑ์ซบเซาเช่นเดียวกันนั้น แท้จริงแล้วเป็นสัญญาณบ่งชี้ถึงการมาถึงของโอกาสในการซื้อที่หาได้เพียงครั้งเดียวในรอบรุ่นอายุคน
เขายังมุ่งความสนใจไปที่พันธบัตรระดับ Investment Grade ของบริษัทคลาวด์ขนาดใหญ่พิเศษ โดยชี้ว่าดัชนีพันธบัตรเทคโนโลยีระดับ Investment Grade ของสหรัฐฯ (CITE) ปรับตัวลง 9% ในรอบปีที่ผ่านมา และอัตราผลตอบแทนปรับขึ้นจาก 4.5% เป็น 6.2% เขาเชื่อว่าเมื่อพิจารณาว่าอุตสาหกรรม AI ได้รับการสนับสนุนจากรัฐบาลสหรัฐฯ อัตราผลตอบแทนพันธบัตรระยะยาวของบริษัทขนาดใหญ่พิเศษอย่าง Oracle (อัตราผลตอบแทน 8.4%), Meta (7.5%) และ Google (6.9%) ได้เข้าใกล้ระดับหุ้นกู้ขยะแล้ว และอาจดึงดูดแรงซื้อเข้าตลาดในไม่ช้า
นักลงทุนเริ่มเพิ่มการถือครองพันธบัตรตามกัน
ข้อมูล EPFR ล่าสุด (ณ วันพุธของสัปดาห์นั้น) แสดงให้เห็นว่าพันธบัตรมีเงินทุนไหลเข้าสุทธิ 18.8 พันล้านดอลลาร์ หุ้นไหลเข้าสุทธิ 15.8 พันล้านดอลลาร์ คริปโตเคอร์เรนซีไหลเข้าสุทธิ 900 ล้านดอลลาร์ ทองคำไหลเข้าสุทธิ 700 ล้านดอลลาร์ ขณะที่เงินสดไหลออก 118 พันล้านดอลลาร์จากการปรับพอร์ตปลายไตรมาส
ในรายละเอียด พันธบัตรระยะยาวที่มีอายุเกิน 6 ปี (พันธบัตรรัฐบาลและพันธบัตรองค์กร) มีเงินไหลเข้าสุทธิ 7.4 พันล้านดอลลาร์ในสัปดาห์เดียว ซึ่งมากที่สุดนับตั้งแต่พฤษภาคม 2025 พันธบัตรเทศบาลไหลเข้าสุทธิ 4.2 พันล้านดอลลาร์ สร้างสถิติสูงสุดนับตั้งแต่มีข้อมูลในปี 2004 หุ้นยุโรปไหลเข้าสุทธิ 1.3 พันล้านดอลลาร์ มากที่สุดนับตั้งแต่กุมภาพันธ์ 2026 หุ้นจีนไหลเข้าสุทธิ 3.7 พันล้านดอลลาร์ มากที่สุดในรอบ 9 สัปดาห์ ภาคเทคโนโลยีไหลเข้าสุทธิ 3.3 พันล้านดอลลาร์ มากที่สุดในรอบ 5 สัปดาห์ และสาธารณูปโภคไหลเข้าสุทธิ 1 พันล้านดอลลาร์ มากที่สุดนับตั้งแต่ธันวาคม 2025
ที่น่าจับตาคือ สัดส่วนการถือครองหุ้นของลูกค้าส่วนบุคคลของ Bank of America ในปัจจุบันเมื่อเทียบกับสินทรัพย์ภายใต้การบริหารได้ปรับขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ที่ 66.3% ขณะที่สัดส่วนเงินสดลดลงสู่ระดับต่ำสุดเป็นประวัติการณ์ที่ 9.4% ซึ่งแสดงให้เห็นว่าสถานะการถือหุ้นของนักลงทุนสถาบันอยู่ในสภาพแออัดอย่างสุดขั้ว
เส้นเตือนภัยสำคัญสี่เส้น
Hartnett ได้ระบุในรายงานถึงระดับการTriggerความเสี่ยงตลาดสี่ระดับที่ต้องติดตามอย่างใกล้ชิด: ETF หุ้นการเงินทั่วโลก (IXG) หลุด 125 ดอลลาร์, ดัชนีความผันผวนตลาดพันธบัตร MOVE ขึ้นเกิน 125, ETF หุ้นขนาดกลาง (MDY) หลุด 666 ดอลลาร์ และ ETF หุ้นขนาดเล็ก (IJR) หลุด 135 ดอลลาร์ เขาชี้ว่าเมื่อหุ้นขนาดเล็กปรับตัวลงตามหุ้นธนาคาร ผลกระทบแบบเรียงลำดับของการลดleveragedจะเริ่มต้นขึ้นอย่างเป็นทางการ ซึ่งในเวลานั้นแม้มาตรการพยุงจากนโยบายก็ยากที่จะต้านทานได้
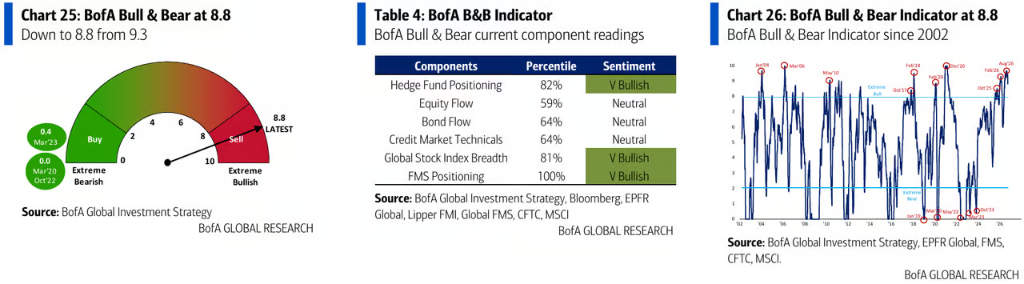
ดัชนี Bull & Bear ของ Bank of America สัปดาห์นี้ปรับลงจาก 9.3 เป็น 8.8 Hartnett มองว่าสาเหตุมาจากส่วนต่างอัตราดอกเบี้ยพันธบัตรความเสี่ยงสูงที่กว้างขึ้น เงินทุนไหลออกจากพันธบัตรผลตอบแทนสูง และความกว้างของตลาดทั่วโลกที่เสื่อมลงอย่างรวดเร็ว — โดยหุ้นสุทธิ 27% ในดัชนีหุ้นทั่วโลกหลุดเส้นค่าเฉลี่ย 50 วันและ 200 วันพร้อมกัน ซึ่งเป็นระดับที่แย่ที่สุดนับตั้งแต่เดือนมีนาคม แม้ดัชนีจะปรับลงบ้าง แต่ค่าที่อ่านได้ 8.8 ยังคงอยู่ใน "โซนขาย"
คำเตือนความเสี่ยงและข้อจำกัดความรับผิด





