






US Treasury "Black Wednesday"! A "perfect storm" strikes, and talk of "another rate hike in October" is brewing.


- Core view: Multiple bearish factors detonated in a concentrated burst, sending the 10-year US Treasury yield up 14 basis points in a single day to 5.113%, a new high since 2007. Market bets on continued Fed rate hikes heated up sharply, with the repricing of real interest rates becoming the main driver of the selloff.
- Key elements:
- A fourfold blow compounded: Middle East tensions pushed oil prices up nearly 4%, the September PMI showed the fastest expansion in more than five years, Fed Governor Barr made hawkish remarks, and the $70 billion 5-year Treasury auction saw weak demand.
- Futures market pricing put the probability of an October rate hike at 68%, while the swaps market fully priced in three 25-basis-point hikes over the next year.
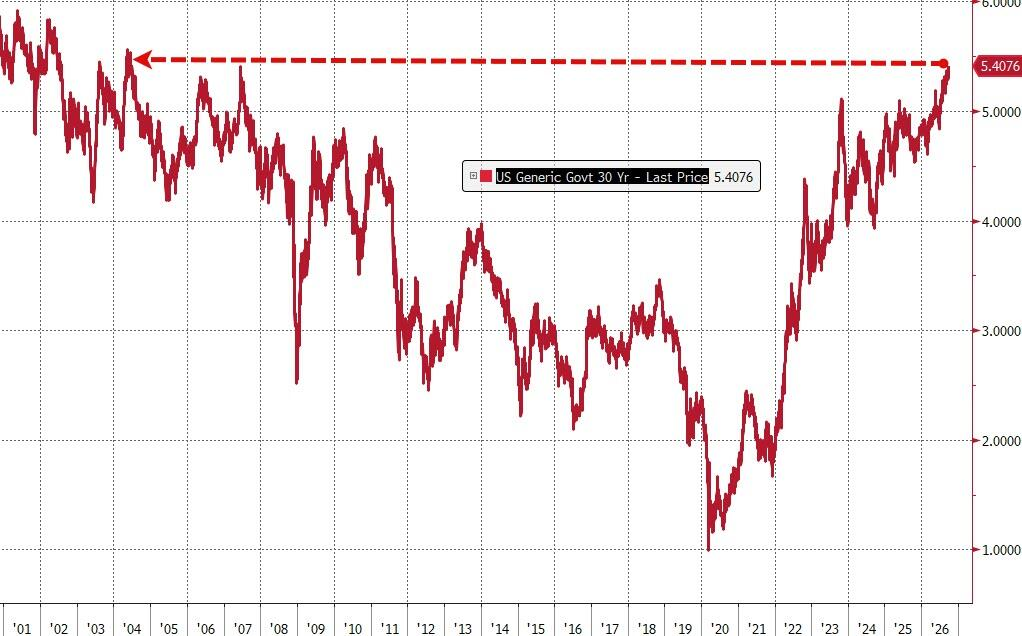
- The 10-year yield broke above 5%, the 5-year surged nearly 20 basis points in a single day, the 30-year rose to its highest since 2004, and volatility indicators jumped sharply.
- About 80%-85% of the selloff came from rising real interest rates, while the breakeven inflation rate rose only about 2 basis points — it was not purely an inflation panic.
- The 30-year mortgage rate broke above 7%, putting pressure on debt-financing areas such as private equity, with transmission effects to the real economy emerging.
- The scale of the Treasury's buyback plan disappointed the market and failed to curb the selloff momentum.
ผู้เขียนต้นฉบับ: ตง จิ้ง
แหล่งที่มาต้นฉบับ: 华尔街见闻
ปัจจัยลบหลายประการปะทุขึ้นพร้อมกันในวันเดียวกัน ตลาดพันธบัตรรัฐบาลสหรัฐฯ เผชิญการเทขายครั้งรุนแรงที่สุดในรอบเกือบ 18 เดือนในวันเดียว
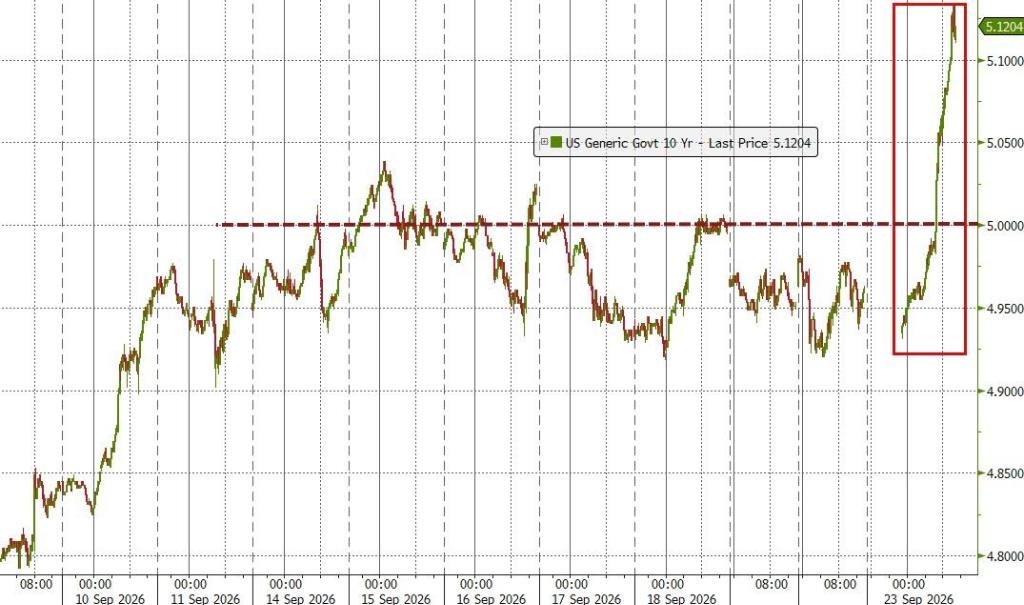
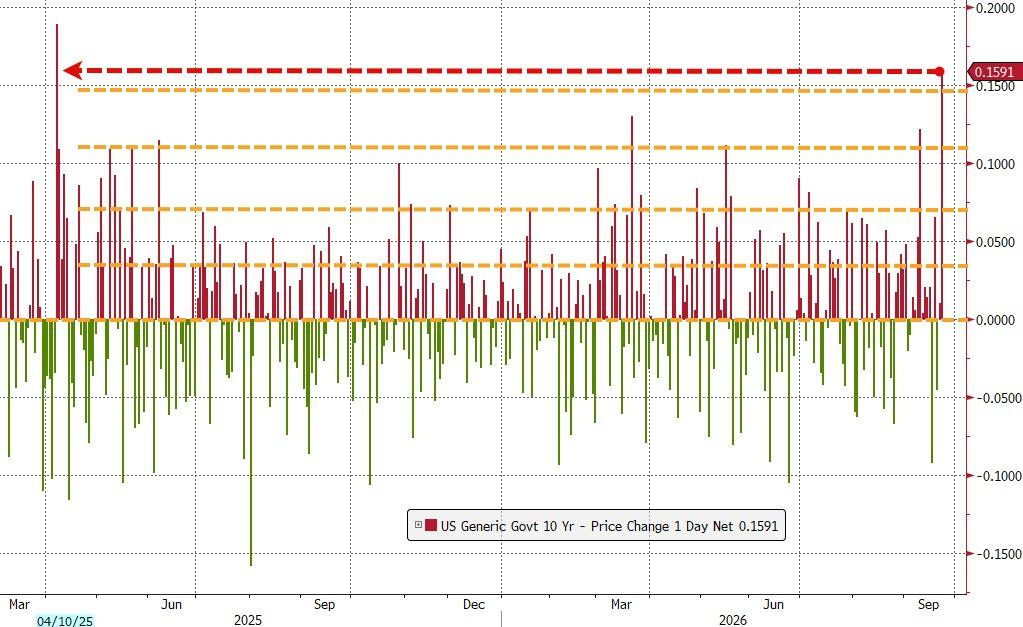
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี พุ่งขึ้นประมาณ 14 เบซิสพอยต์ในวันพุธ ปิดที่ 5.113% สูงสุดนับตั้งแต่ปี 2007 โดยเป็นการเพิ่มขึ้นในวันเดียวที่มากที่สุดนับตั้งแต่ผลกระทบจากสิ่งที่ทรัมป์เรียกว่า "วันภาษีตอบโต้" เมื่อเดือนเมษายนปีที่แล้ว นักวิเคราะห์ตลาดบรรยายภาวะนี้ว่าเป็น "พายุที่สมบูรณ์แบบ" — ข้อมูล PMI ที่แข็งแกร่ง สถานการณ์ตะวันออกกลางที่ตึงเครียด เจ้าหน้าที่เฟดส่งสัญญาณ hawkish และผลการประมูลพันธบัตรที่อ่อนแอ สี่แรงกระแทกเกิดขึ้นต่อเนื่องกันในวันซื้อขายเดียวกัน
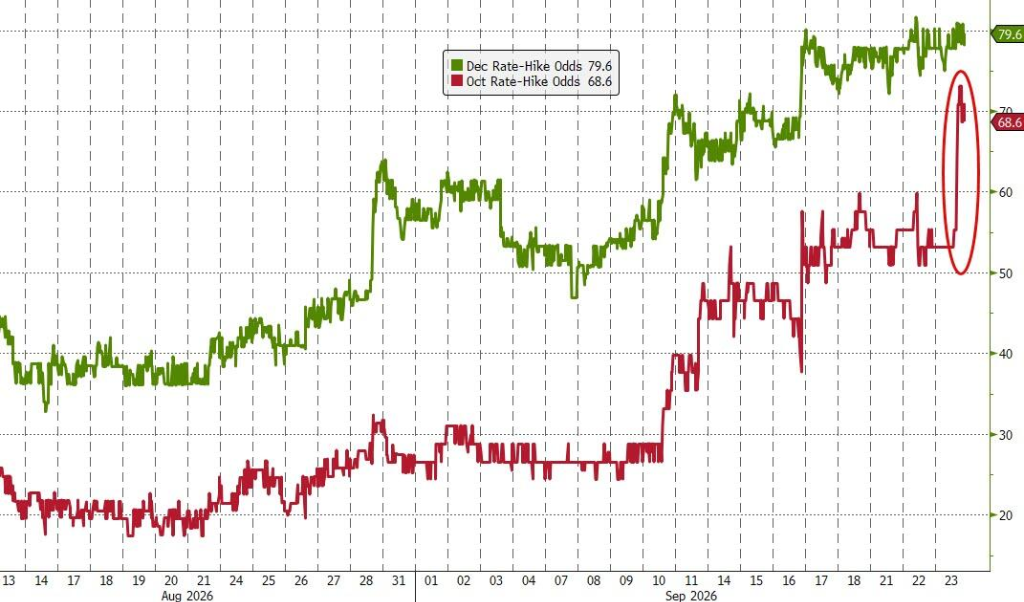
สัญญาณหลักของการกระแทกครั้งนี้คือ: ตลาดเพิ่มเดิมพันว่าเฟดจะขึ้นดอกเบี้ยอีกครั้งในเดือนตุลาคมอย่างรวดเร็ว ราคาในตลาดฟิวเจอร์สในปัจจุบันบ่งชี้ว่าความน่าจะเป็นในการขึ้นดอกเบี้ยภายในสิ้นเดือนตุลาคมเพิ่มขึ้นเป็น 68% ขณะที่เหลือเพียงไม่กี่วันก่อนการเลือกตั้งกลางเทอมของสหรัฐฯ ในขณะเดียวกัน ตลาดสวอปได้ซึมซับความคาดหวังการขึ้นดอกเบี้ย 25 เบซิสพอยต์สามครั้งในปีหน้าอย่างเต็มที่แล้ว และมีการป้องกันความเสี่ยงอย่างมีนัยสำคัญต่อการขึ้นดอกเบี้ยครั้งที่สี่ หากเกิดขึ้นทั้งหมด ช่วงเป้าหมายอัตราดอกเบี้ยเงินกองทุนของเฟดจะเพิ่มขึ้นเป็น 4.75% ถึง 5%
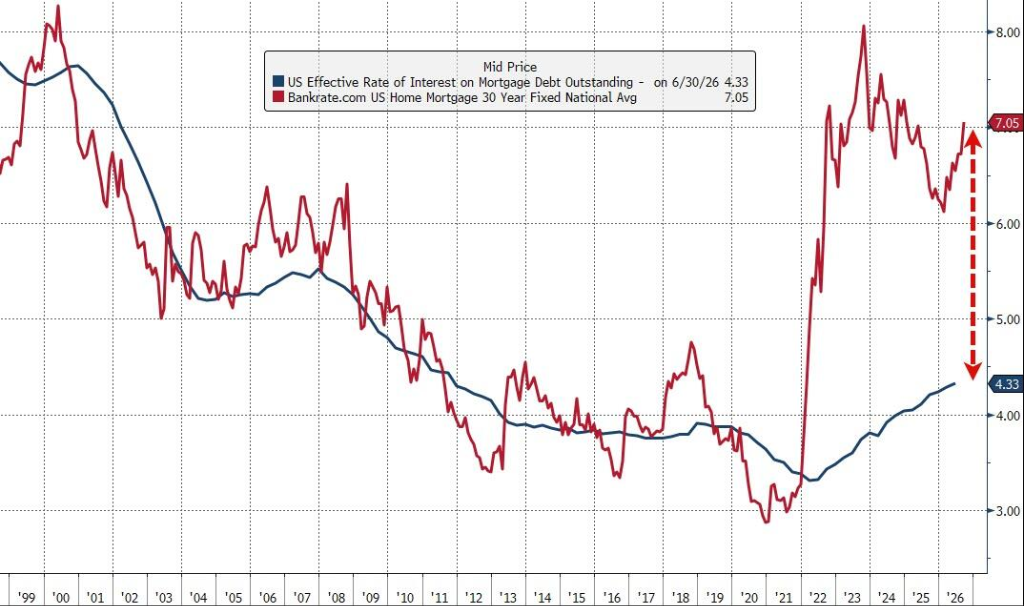
ในขณะเดียวกัน การเพิ่มขึ้นอย่างต่อเนื่องของอัตราผลตอบแทนกำลังส่งผ่านไปยังเศรษฐกิจจริง อัตราดอกเบี้ยสินเชื่อที่อยู่อาศัยอายุ 30 ปีได้ทะลุ 7% แล้ว ภาคส่วนที่พึ่งพาการระดมทุนผ่านหนี้ เช่น private equity กำลังเผชิญแรงกดดันที่รุนแรงขึ้น แผนการซื้อพันธบัตรคืนของรัฐมนตรีคลัง Bessent ไม่สามารถยับยั้งแรงเทขายได้อย่างมีประสิทธิภาพ ความเชื่อมั่นของตลาดขาดแคลนอย่างชัดเจน
ตลาดหุ้นร่วงลงพร้อมกัน แต่การลดลงค่อนข้างจำกัด — ดัชนี S&P 500 ปิดลดลงประมาณ 0.8% ดัชนี Nasdaq Composite ลดลง 1.1% ดัชนี Dow Jones Industrial Average ลดลงประมาณ 352 จุด
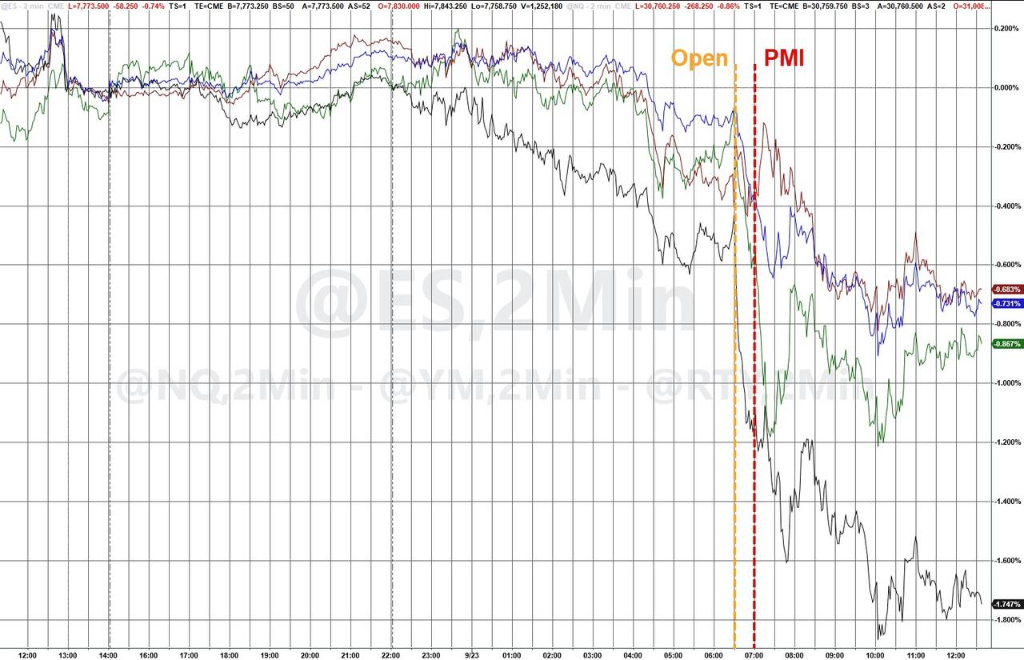
สี่แรงกระแทกต่อเนื่องกัน "พายุที่สมบูรณ์แบบ" ก่อตัวขึ้น
การล่มสลายของตลาดพันธบัตรในวันพุธไม่ได้เกิดจากเหตุการณ์เดียว แต่เป็นผลจากปัจจัยลบหลายประการที่ทับซ้อนและสั่นพ้องกันในวันซื้อขายเดียวกัน
แรงกระแทกที่หนึ่ง: ราคาน้ำมันพุ่งสูง ความหวังทางการทูตในตะวันออกกลางสูญสิ้น ในเช้าวันนั้น ราคาน้ำมันระหว่างประเทศพุ่งขึ้นอย่างรวดเร็วในช่วงเวลาซื้อขายของยุโรป ก่อนหน้านี้ตลาดหวังว่าการประชุมสมัชชาสหประชาชาติที่นิวยอร์กจะผลักดันให้ความสัมพันธ์สหรัฐฯ-อิหร่านผ่อนคลายลง แต่คำกล่าวของประธานาธิบดีอิหร่าน Masoud Pezeshkian ทำให้ความคาดหวังนี้สูญสิ้น — เขากล่าวว่าอิหร่านยินดีเจรจา แต่จะไม่ยอมรับการ "ข่มขู่" ของทรัมป์ และเตือนว่าตราบใดที่มาตรการคว่ำบาตรยังคงอยู่ อิหร่านจะไม่เปิดช่องแคบฮอร์มุซอย่างเต็มที่ ราคาน้ำมันดิบเบรนต์ซึ่งเป็น基准ราคาน้ำมันระหว่างประเทศปิดเพิ่มขึ้นเกือบ 4% ในวันนั้น เนื่องจากราคาน้ำมันที่เพิ่มขึ้นอย่างต่อเนื่องอาจส่งผ่านไปยังเงินเฟ้อในวงกว้าง ในช่วงหลายเดือนที่ผ่านมา อัตราผลตอบแทนพันธบัตรและราคาน้ำมันเคลื่อนไหวสัมพันธ์กันอย่างสูง
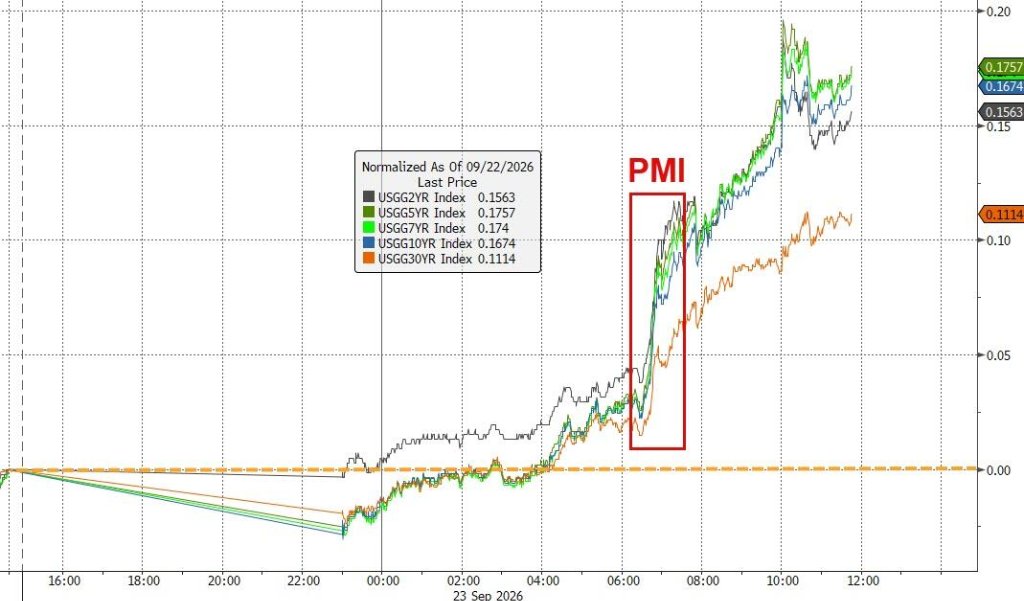
แรงกระแทกที่สอง: ข้อมูล PMI พุ่งทะยาน ความกังวลเศรษฐกิจร้อนเกินเพิ่มขึ้น S&P Global เผยแพร่รายงาน PMI รวมของสหรัฐฯ เดือนกันยายนเบื้องต้น แสดงว่ากิจกรรมทางธุรกิจของสหรัฐฯ ขยายตัวเร็วที่สุดในรอบกว่าห้าปี การจ้างงานเติบโตเร็วที่สุดในรอบกว่าสี่ปี
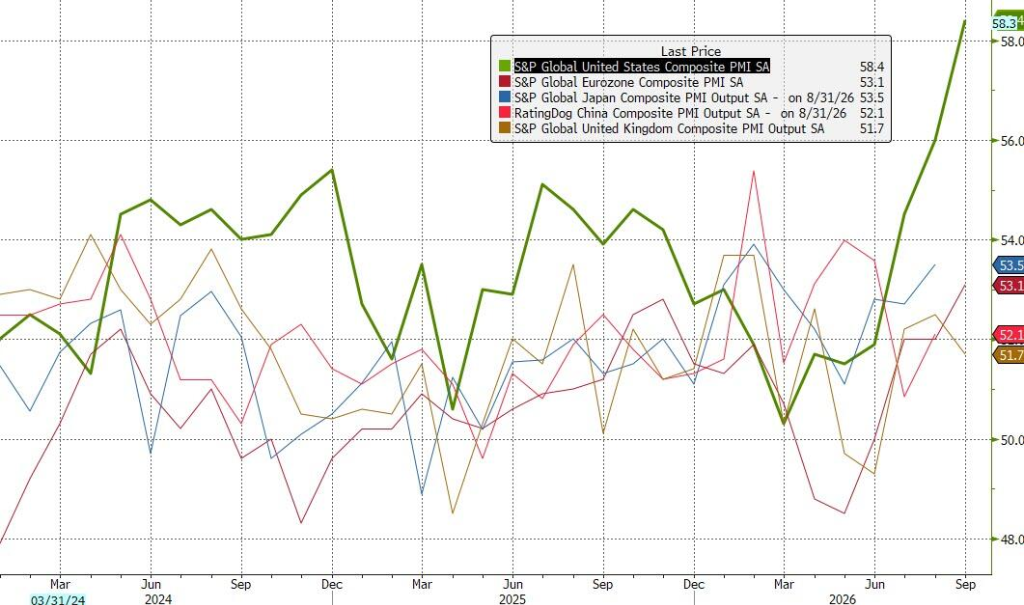
Chris Williamson นักเศรษฐศาสตร์ธุรกิจหลักของ S&P Global กล่าวว่า "นอกเหนือจากการฟื้นตัวของอุปสงค์หลังการปิดล็อกดาวน์จากโควิด การปรับตัวดีขึ้นของกิจกรรมทางธุรกิจครั้งนี้เป็นครั้งที่มากที่สุดนับตั้งแต่ต้นปี 2015" หลังการเปิดเผยข้อมูล อัตราผลตอบแทนพันธบัตรทั้งระยะสั้นและระยะยาวต่างพุ่งขึ้น
แรงกระแทกที่สาม: เจ้าหน้าที่เฟดส่งสัญญาณ hawkish Michael Barr กรรมการธนาคารกลางสหรัฐฯ กล่าวสุนทรพจน์ที่ชิคาโก โดยระบุชัดเจนว่า "เงินเฟ้อสูงกว่าเป้าหมาย 2% และไม่มีแนวโน้มชัดเจนที่จะเข้าใกล้เป้าหมาย" และกล่าวว่า "ในสถานการณ์ฐานของผม อาจจำเป็นต้องปรับนโยบายเพิ่มเติม เพื่อให้เงินเฟ้อกลับสู่ระดับเป้าหมายอย่างทันท่วงที" Dhiraj Narula นักกลยุทธ์อัตราดอกเบี้ยสหรัฐฯ ของ HSBC ชี้ว่าตลาดกังวลว่า "เฟดยินดีที่จะขึ้นดอกเบี้ยอย่างต่อเนื่องโดยไม่สนใจแรงกดดันจากอุปสงค์และอุปทาน ซึ่งหมายความว่าจุดยืน hawkish อาจไม่ผ่อนคลายเลย"
แรงกระแทกที่สี่: การประมูลพันธบัตรอายุ 5 ปี ย่ำแย่ ความตื่นตระหนกแพร่กระจายอย่างรวดเร็ว กระทรวงการคลังสหรัฐฯ ประมูลพันธบัตรอายุ 5 ปีมูลค่า 7 หมื่นล้านดอลลาร์ ประสบความล้มเหลว อัตราผลตอบแทนที่ชนะการประมูลอยู่ที่ 5.033% สูงกว่าระดับซื้อขายในตลาดก่อนการประมูลประมาณ 3 เบซิสพอยต์ — ในตลาดขนาดใหญ่ที่ปกติสามารถซึมซับอุปทานได้อย่างราบรื่น ส่วนเพิ่มนี้ค่อนข้างมีนัยสำคัญ ผู้จัดจำหน่าย (primary dealer) ถูกบังคับให้รับพันธบัตรในสัดส่วนที่สูงผิดปกติ สูงสุดนับตั้งแต่ปี 2024 แสดงว่าผู้ซื้อรายอื่นสนใจน้อยมาก หลังการเปิดเผยผลการประมูล อัตราผลตอบแทนเพิ่มขึ้นอีก ความตื่นตระหนกแพร่กระจายตามมา
อัตราผลตอบแทนทะลุระดับสำคัญทุกเส้น สูงสุดในรอบหลายปี
ความรุนแรงของการเทขายครั้งนี้ปรากฏชัดในข้อมูล
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ปิดที่ 5.113% เป็นครั้งแรกนับตั้งแต่ปี 2007 ที่ยืนเหนือ 5% เพิ่มขึ้นในวันเดียวประมาณ 14 เบซิสพอยต์ เป็นการเพิ่มขึ้นในวันเดียวที่มากที่สุดนับตั้งแต่ผลกระทบจากสิ่งที่ทรัมป์เรียกว่า "วันภาษีตอบโต้" เมื่อเดือนเมษายนปีที่แล้ว และยังถือเป็นความผันผวนสุดขั้วประมาณ 4 ส่วนเบี่ยงเบนมาตรฐาน — ทั้งที่เพียงสองสัปดาห์ก่อนหน้านี้ ตลาดเพิ่งเผชิญกับการกระแทก 3 ส่วนเบี่ยงเบนมาตรฐาน ซึ่งกดดัน VaR (มูลค่าความเสี่ยง) ของบัญชีความเสี่ยงประเภทต่างๆ
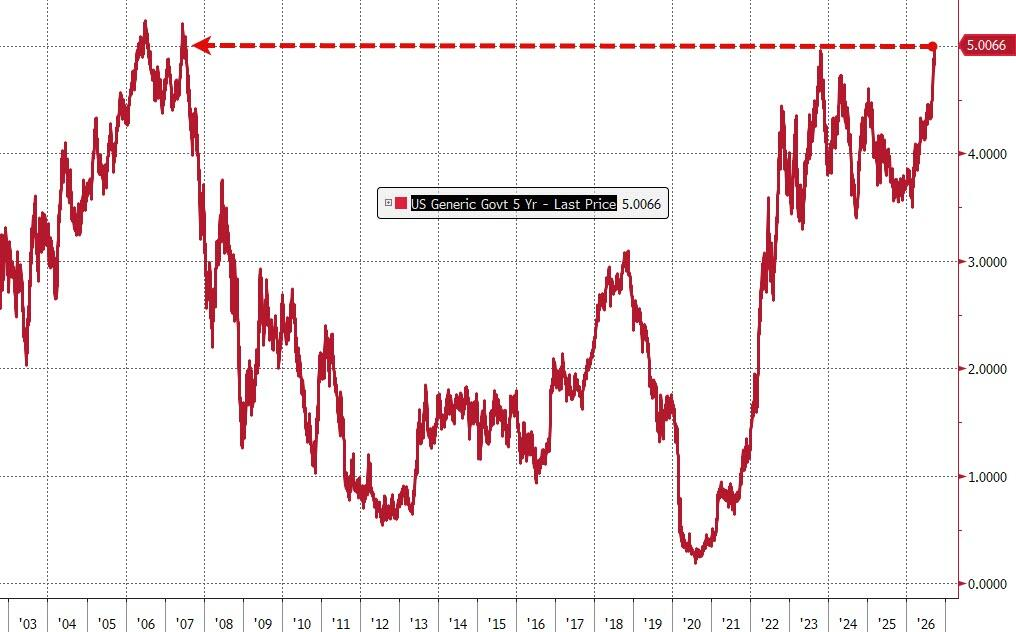
อัตราผลตอบแทนอายุ 5 ปี พุ่งขึ้นเกือบ 20 เบซิสพอยต์ในวันเดียว ทะลุ 5% เป็นครั้งแรกนับตั้งแต่ปี 2007 ความล้มเหลวในการประมูลเร่งการเคลื่อนไหวนี้ให้เร็วขึ้น
อัตราผลตอบแทนอายุ 30 ปี เพิ่มขึ้นสู่ระดับสูงสุดนับตั้งแต่ปี 2004 อัตราผลตอบแทนอายุ 2 ปี พุ่งขึ้นสู่ระดับสูงสุดนับตั้งแต่ปี 2024 ชั่วขณะ ก่อนลดลงเล็กน้อยมาอยู่ที่ 4.90% เพิ่มขึ้น 12 เบซิสพอยต์จากวันก่อนหน้า
ดัชนีความผันผวนของพันธบัตรพุ่งขึ้นอย่างมากเช่นกัน แสดงว่าตลาดขาดความเชื่อมั่นอย่างรุนแรงต่อทิศทางในอนาคต Sean Simko หัวหน้าฝ่ายบริหารการลงทุนตราสารหนี้ของ SEI Investments สรุปสถานการณ์ในวันนั้นว่าเป็น "สามแรงกระแทก":
"ข้อมูลเศรษฐกิจที่แข็งแกร่งขึ้น แรงกดดันด้านอุปทานที่ผลักดันอัตราผลตอบแทนอายุ 5 ปี สู่ระดับที่ไม่เคยเห็นในรอบหลายปี และการประเมินว่าเงินเฟ้อทั่วโลกเหนียวแน่น"
แก่นแท้ของการเทขาย: การกำหนดราคาอัตราดอกเบี้ยที่แท้จริงใหม่ ไม่ใช่แค่ความตื่นตระหนกเงินเฟ้อ
ที่น่าสังเกตคือ ตรรกะที่ขับเคลื่อนการเทขายพันธบัตรครั้งนี้ไม่ใช่แค่ความคาดหวังเงินเฟ้อที่เพิ่มขึ้นอย่างง่ายๆ
ตามการวิเคราะห์ของ Bloomberg ประมาณ 80% ถึง 85% ของการเทขายครั้งนี้มาจากการเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริง: อัตราผลตอบแทนพันธบัตรอายุ 10 ปีตาม名义เพิ่มขึ้นประมาณ 15 เบซิสพอยต์ อัตราผลตอบแทนพันธบัตรป้องกันเงินเฟ้อ (TIPS) อายุ 10 ปี เพิ่มขึ้นประมาณ 12.5 เบซิสพอยต์ อัตราเงินเฟ้อ breakeven เพิ่มขึ้นเพียงประมาณ 2 เบซิสพอยต์
ซึ่งหมายความว่านักลงทุนพันธบัตรกำลังกำหนดราคาใหม่สำหรับการผสมผสานของปัจจัยต่อไปนี้: เส้นทางของเฟดที่คงอัตราดอกเบี้ยสูงนานขึ้น ความคาดหวังการเติบโตที่แท้จริงที่แข็งแกร่งขึ้น อัตราดอกเบี้ย中性ที่สูงขึ้น ส่วนเพิ่มระยะเวลาที่แท้จริงหรือค่าชดเชย duration ที่สูงขึ้น และแรงกดดันด้านอุปทานที่มากขึ้นกับสภาวะทางการเงินทั่วโลกที่ตึงตัวขึ้น
Rich Privorotsky จาก Goldman Sachs มีแนวโน้มตีความการเคลื่อนไหวนี้จากมุมมองการเติบโต:
"ในมุมมองของผม สิ่งนี้ดูเหมือนการสะท้อนสมมติฐานการเติบโตที่แข็งแกร่งมากขึ้น (การขาดดุลการคลัง 6% บวกกับการใช้จ่าย 1.5 ล้านล้านดอลลาร์ หมายถึงอุปทานพันธบัตรจำนวนมากและการเติบโตตาม名义จำนวนมาก) นี่เป็นความเสี่ยงมหภาคที่ค่อนข้างชัดเจนสำหรับตลาดหุ้น — ไม่ใช่เงินเฟ้อที่ควบคุมไม่ได้ แต่เป็นต้นทุนเงินทุนที่แท้จริงที่สูงอย่างต่อเนื่อง"
แบบจำลอง GDPNow ของธนาคารกลางสหรัฐฯ สาขาแอตแลนตา คาดการณ์ว่าเศรษฐกิจสหรัฐฯ จะเติบโตในอัตรา 5.1% ต่อปีในไตรมาสที่สาม หากเป็นจริง จะเป็นการเติบโตที่เร็วที่สุดนับตั้งแต่การฟื้นตัวหลังโควิด นักเศรษฐศาสตร์ของ JPMorgan Chase ระบุหลังการประชุมเฟดเมื่อสัปดาห์ที่แล้วว่า เจ้าหน้าที่เฟด "อาจกำลังเห็นความเสี่ยงเศรษฐกิจร้อนเกินที่นำโดยอุปสงค์เพิ่มขึ้น และนโยบายอาจจำเป็นต้องตอบสนองต่อสิ่งนี้"
Jason Granet ประธานเจ้าหน้าที่การลงทุนและหัวหน้าฝ่ายบริการสินเชื่อของ BNY ตั้งคำถามสำคัญ: "เฟดเริ่มขึ้นดอกเบี้ยแล้ว คำถามคือ... มันจะเดินบนเส้นทางนี้เป็นเวลานานพอสมควรหรือไม่?"
แผนซื้อพันธบัตรคืนผลลัพธ์น่าสงสัย กระทรวงการคลังเผชิญแรงกดดัน
เมื่อเผชิญกับอัตราผลตอบแทนที่เพิ่มขึ้นอย่างต่อเนื่อง รัฐมนตรีคลัง Bessent ได้พยายามขยายขนาดการซื้อพันธบัตรระยะยาวคืนเพื่อกดอัตราผลตอบแทน แต่ผลลัพธ์จำกัด
ในวันพุธ กระทรวงการคลังประกาศว่าจะซื้อพันธบัตรอายุ 20 ถึง 30 ปีคืนสูงสุด 6 พันล้านดอลลาร์ในวันพฤหัสบดี เป็นการดำเนินการครั้งที่สองนับตั้งแต่ประกาศขยายแผนซื้อคืนเมื่อกลางเดือนสิงหาคม อย่างไรก็ตาม ขนาดนี้ทำให้ตลาดผิดหวัง Bob Michele ประธานเจ้าหน้าที่การลงทุนของ JPMorgan Asset Management กล่าวตรงๆ ว่า:
"เราคิดว่ากระทรวงการคลังจะเห็นว่าการซื้อคืน 6 พันล้านดอลลาร์ครั้งก่อนเป็นความล้มเหลว และครั้งนี้จะทำใกล้ 1 หมื่นล้านดอลลาร์ แต่พวกเขาไม่ได้ทำ"
หลังการเปิดเผยข่าว อัตราผลตอบแทนอายุ 20 ปีและ 30 ปีเพิ่มขึ้นอีก ดัชนีความผันผวนของพันธบัตรพุ่งขึ้นพร้อมกัน แสดงว่าตลาดขาดความเชื่อมั่นอย่างรุนแรงต่อแผนซื้อพันธบัตรคืน
Christopher Sullivan ประธานเจ้าหน้าที่การลงทุนของ United Nations Federal Credit Union สรุปสถานการณ์ที่ยากลำบากของตลาดพันธบัตรในปัจจุบัน: "จากความขัดแย้งที่แก้ไขยากในอิหร่าน ไปจนถึงเศรษฐกิจสหรัฐฯ ที่ดูเหมือนแข็งแกร่งไม่มีวันพัง ตอนนี้การถือพันธบัตรสำหรับหลายคน 'ก็แค่ไม่สมเหตุสมผล'"
ตลาดหุ้นต้านทานได้ค่อนข้างดี แต่ความเสี่ยงอัตราดอกเบี้ยไม่อาจมองข้าม
แม้ตลาดพันธบัตรจะได้รับความเสียหายอย่างหนัก แต่การลด





