






Anthropic ยื่นไฟลิ่งสามวัน ใครขึ้น 25% ใครขึ้นแค่ 2%? การเข้าตลาดจะขับเคลื่อนห่วงโซ่อุตสาหกรรมอย่างไร


- ประเด็นหลัก: หลังจาก Anthropic ยื่นแบบ S-1 ตลาดกำหนดราคาห่วงโซ่อุตสาหกรรม AI ใหม่ตาม "ความแข็งแกร่งของการพิสูจน์คำสั่งซื้อและการเก็บเงิน" ไม่ใช่ตามมูลค่าที่สัญญาไว้: ผู้ผลิตอุปกรณ์ไฟฟ้าอย่าง Vertiv ปรับขึ้นสะสม 25% ในสามวัน ขณะที่ NVIDIA ขึ้นเพียง 2.1% ตรรกะการกำหนดราคา AI เปลี่ยนจากเรื่องเล่าไปสู่สัญญาและกระแสเงินสด
- องค์ประกอบสำคัญ:
- ลำดับการปรับขึ้นในสามวันทำการหลังการยื่นไฟลิ่ง: Vertiv 25.0%, CoreWeave 17.9%, Oracle 14.4%, Broadcom 9.4%, NVIDIA เพียง 2.1%
- รายได้ไตรมาสสองของ Anthropic อยู่ที่ 115.55 ร้อยล้านดอลลาร์ เพิ่มขึ้น 144% เมื่อเทียบไตรมาส อัตรากำไรจากการดำเนินงาน 8% แต่ครึ่งปีแรกยังขาดทุนจากการดำเนินงาน 6.93 ร้อยล้านดอลลาร์
- S-1 ระบุข้อตกลงกำลังประมวลผลแปดรายการมูลค่าประมาณ 657 พันล้านดอลลาร์ โดยมีข้อผูกพันคงที่หรือรับประกันขั้นต่ำประมาณ 265.6 พันล้านดอลลาร์ ระยะเวลาสูงสุด 20 ปี
- การใช้จ่ายลงทุนรวมของบริษัทคลาวด์ในไตรมาสเดียวอยู่ที่ 907 ร้อยล้านดอลลาร์ กระแสเงินสดอิสระของ Google ติดลบ 90.7 ร้อยล้านดอลลาร์ ข้อผูกพันการเช่าที่ไม่รวมในงบดุลของ Microsoft อยู่ที่ 364.6 พันล้านดอลลาร์
- Broadcom เป็นทั้งผู้ขายและผู้ลงทุน: ค่าเช่าห้าปีประมาณ 161.2 พันล้านดอลลาร์ พร้อมจัดตั้ง SPV วงเงิน 63 พันล้านดอลลาร์เพื่อจัดหาเงินทุนซื้ออุปกรณ์
- รายได้ที่ได้คืนต่อทุก 1 ดอลลาร์ของกำลังประมวลผลเพิ่มจาก 0.40 ดอลลาร์เป็น 2.08 ดอลลาร์ อัตราการรักษารายได้สุทธิประมาณ 900% แต่ฐานต่ำจึงต้องตีความอย่างระมัดระวัง
- จุดพิสูจน์สำคัญ: หน้าต่างการยกเลิกในเดือนมกราคม 2027 และรายงานผลประกอบการ Broadcom รวมถึงการกำหนดราคาการออกหุ้นกู้ SPV ในวันที่ 9 ธันวาคม
ตลาดให้คำตอบภายในสามวัน
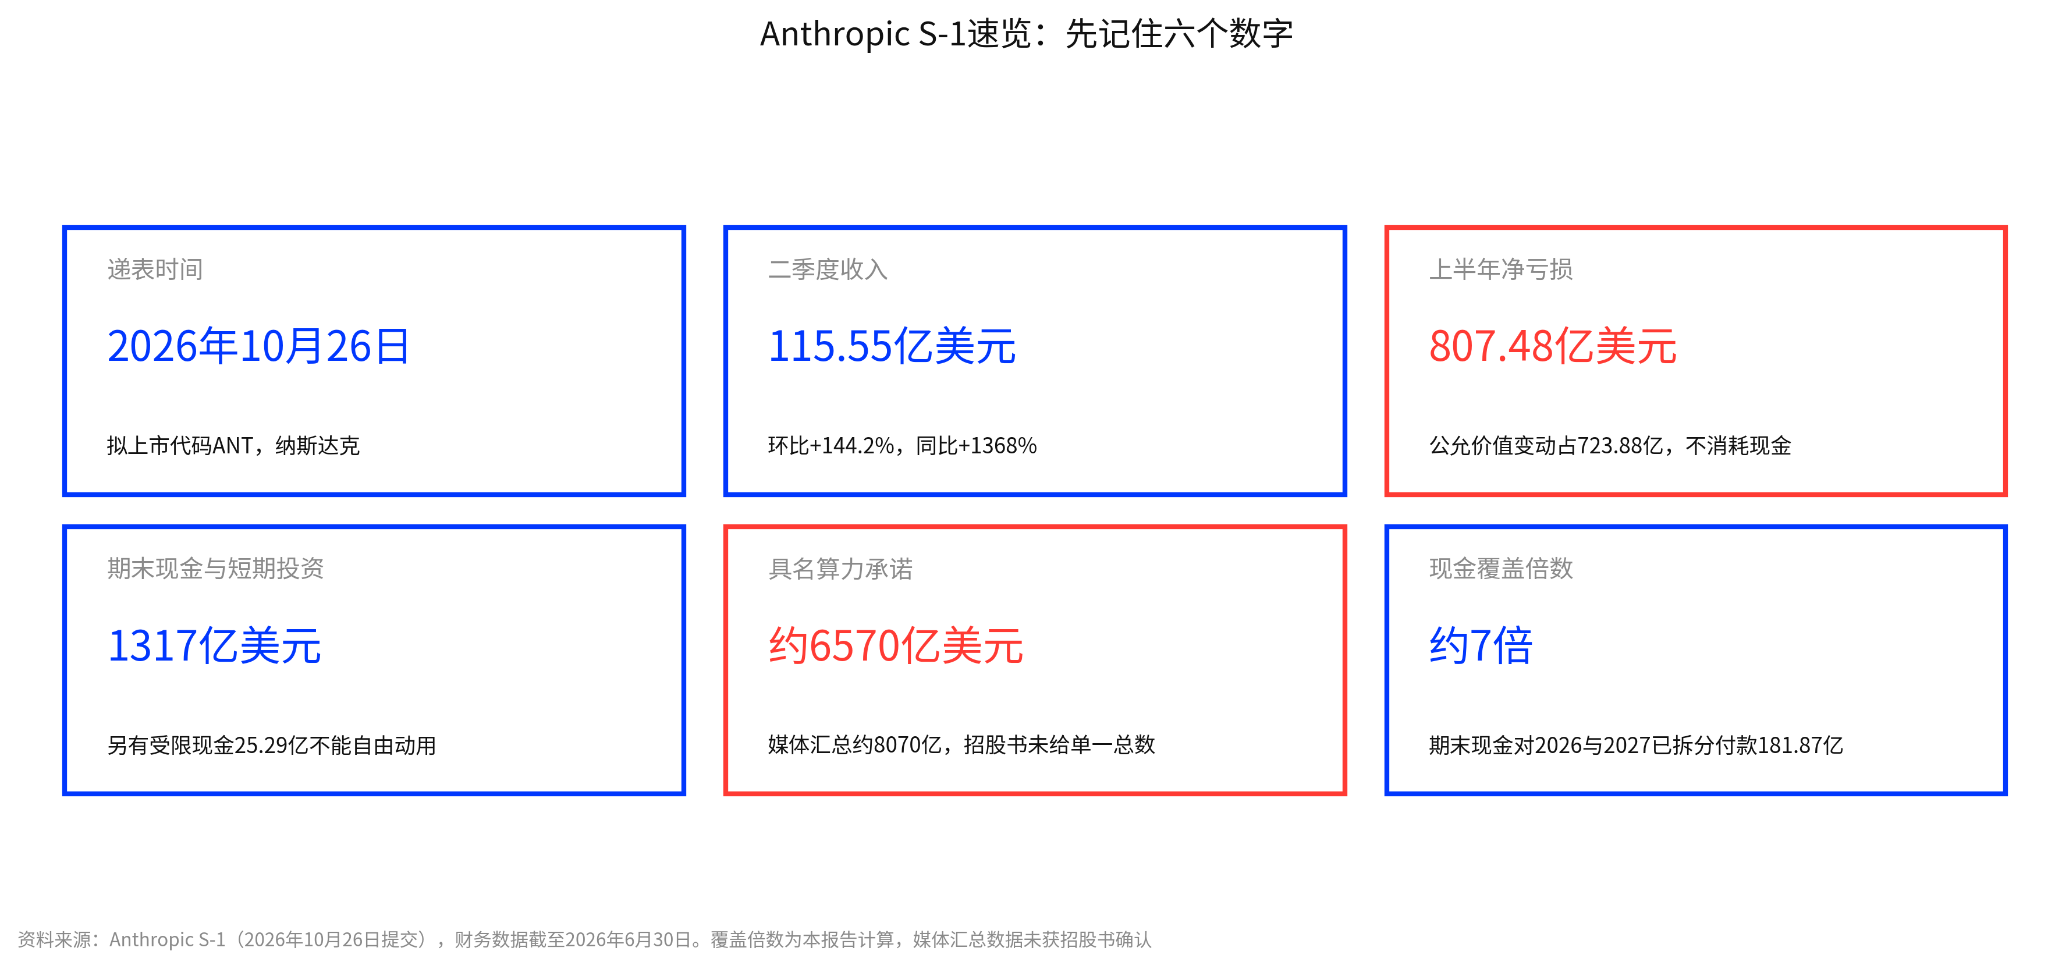
เมื่อวันที่ 26 ตุลาคม Anthropic ได้ยื่นแบบฟอร์ม S-1 ต่อสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ (SEC) โดยวางแผนเข้าจดทะเบียนในตลาด Nasdaq ภายใต้รหัส ANT สื่อมวลชนรีบรวบรวมตัวเลขที่น่าตกใจออกมาได้อย่างรวดเร็ว นั่นคือคำมั่นด้านพลังประมวลผลมูลค่า 807 พันล้านดอลลาร์
สามวันทำการต่อมา อันดับการเพิ่มขึ้นของราคากลับให้คำตอบที่ขัดกับสามัญสำนึก Vertiv (ผู้ผลิตอุปกรณ์ระบายความร้อนและจ่ายไฟ) ปรับขึ้นสะสม 25.0% CoreWeave (ผู้ให้บริการคลาวด์ GPU) ปรับขึ้น 17.9% Oracle ปรับขึ้น 14.4% Broadcom ปรับขึ้น 9.4% ส่วน Nvidia ปรับขึ้นเพียง 2.1%
อันดับนี้พลิกสามัญสำนึก ชิปคือส่วนที่ใหญ่ที่สุด แต่ Nvidia กลับปรับขึ้นเพียง 2.1% ในทางกลับกัน Vertiv ผู้จัดหาอุปกรณ์ไฟฟ้ากลับพุ่งขึ้น 25% ตลาดกำลังลงคะแนนด้วยเท้า นั่นคือ ระดับการปรับขึ้นไม่ได้ดูที่มูลค่าคำมั่น แต่ดูที่คำสั่งซื้อของใครได้รับการยืนยันก่อน และการรับชำระเงินของใครเกิดขึ้นจริงก่อน
ประเด็นสำคัญ
· เส้นเรื่องหลักหนึ่งเส้น: แบบฟอร์ม S-1 ฉบับนี้ได้ผลักเกณฑ์การกำหนดราคาของห่วงโซ่อุตสาหกรรม AI จาก "เรื่องเล่า" ไปสู่ "สัญญาและกระแสเงินสด" ภายในสามวันทำการหลังการยื่นจดทะเบียน ตลาดได้จัดเรียงราคาใหม่ตามลำดับการยืนยันแล้ว Vertiv ปรับขึ้นสะสม 25.0% ขณะที่ Nvidia ปรับขึ้นเพียง 2.1% สิ่งที่ปรับขึ้นไม่ใช่ผู้ที่มีมูลค่าคำมั่นมากที่สุด แต่เป็นผู้ที่คำสั่งซื้อและการรับชำระเงินได้รับการยืนยันก่อน มูลค่าคำมั่นกำหนดว่าใครอยู่ในห่วงโซ่ ส่วนคำสั่งซื้อและการรับชำระเงินกำหนดว่าใครถูกกำหนดราคา
· เงินถูกใช้จ่ายออกไป ใครรับไว้ได้: รายได้ของ Anthropic ในไตรมาสสองอยู่ที่ 1.1555 หมื่นล้านดอลลาร์ เพิ่มขึ้น 144% เมื่อเทียบกับไตรมาสก่อน ผู้ให้บริการคลาวด์สำรองจ่ายในไตรมาสเดียว 9.07 หมื่นล้านดอลลาร์ กระแสเงินสดอิสระของ Google กลายเป็นลบ ชั้นคลาวด์รับรายได้ไว้ได้ แต่ต้องซื้อชิปและไฟฟ้าจากต้นน้ำ
· ใครได้รับเงินก่อน ใครสำรองจ่ายก่อน: ชั้นชิป Broadcom เป็นทั้งผู้ขายและผู้ให้ทุน (ค่าเช่า 1.612 แสนล้านบวก SPV 6.3 หมื่นล้าน) ชั้นไฟฟ้า Vertiv มีคำสั่งซื้อเพิ่มขึ้นเท่าตัวแต่มีขั้นตอนการรับชำระเงินมากที่สุด ส่วนซอฟต์แวร์แอปพลิเคชันไม่ได้เก็บเงินจาก Anthropic แต่เก็บจากงบประมาณเวิร์กโฟลว์ของลูกค้าปลายทาง
· อีกด้านของบิล: ในผลขาดทุนสุทธิ 8.0748 หมื่นล้านดอลลาร์ในช่วงครึ่งปีแรก การเปลี่ยนแปลงมูลค่ายุติธรรมคิดเป็นเก้าสิบเปอร์เซ็นต์ กระแสเงินสดจากการดำเนินงานเป็นบวก 3.929 หมื่นล้าน เงินสด 1.317 แสนล้านครอบคลุมการชำระเงินสองปีได้ประมาณ 7 เท่า แต่ครอบคลุมสัญญา 6.57 แสนล้านได้เพียงประมาณสองในสิบ ส่วนที่ขาดต้องเติมด้วยกระแสเงินสดจากการดำเนินงานและการระดมทุนต่อเนื่อง ความเสี่ยงกระจุกอยู่ที่ว่าใครได้ลงนามในสัญญาที่ไม่สามารถยกเลิกได้
Anthropic ยื่นแบบฟอร์ม S-1 ต่อ SEC เมื่อวันที่ 26 ตุลาคม โดยวางแผนเข้าจดทะเบียนในตลาด Nasdaq ภายใต้รหัส ANT สิ่งแรกที่ตลาดเห็นคือคำมั่นด้านพลังประมวลผลประมาณ 8.07 แสนล้านดอลลาร์ที่สื่อมวลชนรวบรวม แต่หนังสือชี้ชวนไม่ได้ให้ยอดรวมเดียวดังกล่าว และผลการบวกของสื่อแต่ละสำนักก็ไม่ตรงกัน ตลาดได้ reacted ก่อนการออกเสนอขายแล้ว จากราคาปิดวันที่ 23 ตุลาคมก่อนการยื่นจดทะเบียนถึงราคาปิดวันที่ 28 ตุลาคม Vertiv ปรับขึ้นสะสม 25.0% CoreWeave ปรับขึ้น 17.9% Oracle ปรับขึ้น 14.4% Micron ปรับขึ้น 12.0% Broadcom ปรับขึ้น 9.4% ส่วน Nvidia ปรับขึ้นเพียง 2.1%
การยื่นจดทะเบียนเป็นเพียงก้าวแรก คำถามที่ útil จริงสำหรับนักลงทุนคือ เงินจะไหลไปยังชั้นใด และควรจับตาอะไรล่วงหน้า บทความนี้ดำเนินไปตามห่วงโซ่เงินทุนเส้นหนึ่ง ก่อนอื่นดูว่าเงินของ Anthropic เมื่อใช้จ่ายออกไปแล้วใครรับไว้ ต่อมาดูว่าในบรรดาผู้ที่รับเงินไว้ ใครได้รับเงินสดก่อน ใครสำรองจ่ายก่อน จากนั้นกลับมาที่บิลและสัญญาของ Anthropic เอง ดูว่าความเสี่ยงตกอยู่กับใคร สุดท้ายถามว่าราคาปัจจุบันได้预付สมมติฐานไปแล้วเท่าใด
หนึ่ง หนังสือชี้ชวนที่ "ใช้เงินก่อน ทำเงินทีหลัง"
รายได้และคำมั่นของ Anthropic ระเบิดออกมาพร้อมกัน แต่มีลักษณะต่างกัน รายได้เพิ่งพลิกเป็นกำไรในไตรมาสเดียว ส่วนคำมั่นคือการรับประกันขั้นต่ำระยะยาว ตลาดได้ลงคะแนนตาม "ความแข็งแกร่งของการยืนยันคำสั่งซื้อและการรับชำระเงิน" ไม่ใช่ขนาดของคำมั่น
รายได้กำลังระเบิด แต่การพลิกกำไรในไตรมาสเดียวไม่เท่ากับกำไรครึ่งปี: S-1 แสดงว่ารายได้เพิ่มจาก 376 ล้านดอลลาร์ในไตรมาสหนึ่งปี 2025 เป็น 1.1555 หมื่นล้านดอลลาร์ในไตรมาสสองปี 2026 เพิ่มขึ้น 144.2% เมื่อเทียบกับไตรมาสก่อน และเพิ่มขึ้น 1368% เมื่อเทียบกับปีก่อน ในช่วงเดียวกันต้นทุนพลังประมวลผลและโครงสร้างพื้นฐานเพิ่มขึ้น 300% อัตราการเติบโตของรายได้สูงกว่าอัตราการเติบโตของต้นทุนกว่าสี่เท่า กำไรจากการดำเนินงานตาม GAAP อยู่ที่ 974 ล้านดอลลาร์ อัตรากำไร 8% การพลิกกำไรเกิดขึ้นในไตรมาสล่าสุด ในภาพรวมครึ่งปียังขาดทุนจากการดำเนินงาน 693 ล้านดอลลาร์
ขนาดคำมั่นใหญ่กว่า แต่ดูเฉพาะตัวเลขที่ยืนยันได้: การจัดสรรพลังประมวลผลแปดรายการที่มีชื่อใน S-1 รวมคร่าวๆ ประมาณ 6.57 แสนล้านดอลลาร์ นอกจากนี้ยังมีพลังประมวลผล TPU เพิ่มเติมที่ยังไม่กำหนดราคาอีก 1.25 แสนล้านถึง 1.5 แสนล้านดอลลาร์ สื่อรวบรวมได้ประมาณ 8.07 แสนล้านดอลลาร์ แต่หนังสือชี้ชวนไม่ได้ให้ยอดรวมเดียวดังกล่าว สิ่งที่ยืนยันได้คือ คำมั่นแบบคงที่หรือรับประกันขั้นต่ำประมาณ 2.656 แสนล้านดอลลาร์ ระยะเวลาสูงสุด 20 ปี คิดเป็นประมาณ 13.5 เท่าของรายได้ในช่วงสิบสองเดือนที่ผ่านมาที่ 1.9708 หมื่นล้านดอลลาร์ หากรวมแปดรายการที่มีชื่อคร่าวๆ จะอยู่ที่ประมาณ 33 เท่า หนังสือชี้ชวนฉบับนี้ยังคงเล่าเรื่องการใช้เงินก่อนทำเงินทีหลัง ตลาดได้ลงคะแนนแล้ว ในสามวันทำการหลังการยื่นจดทะเบียน ลำดับการปรับขึ้นไม่ได้ตามมูลค่าคำมั่น แต่ตามความแข็งแกร่งของการยืนยันคำสั่งซื้อและการรับชำระเงิน Vertiv ปรับขึ้น 16.48% ในวันเดียวในคืนประกาศผลประกอบการ ซึ่งcontributing ส่วนใหญ่ของการปรับขึ้น ส่วน Nvidia ถูกกดด้วยความคาดหวังว่าลูกค้ารายใหญ่จะพัฒนาชิปเองเพื่อแบ่งส่วน หลังจากราคาการเสนอขายอย่างเป็นทางการออกมา ลำดับนี้จะมีจุดอ้างอิงที่ชัดเจน และการประเมินมูลค่าก็สัมพันธ์กัน
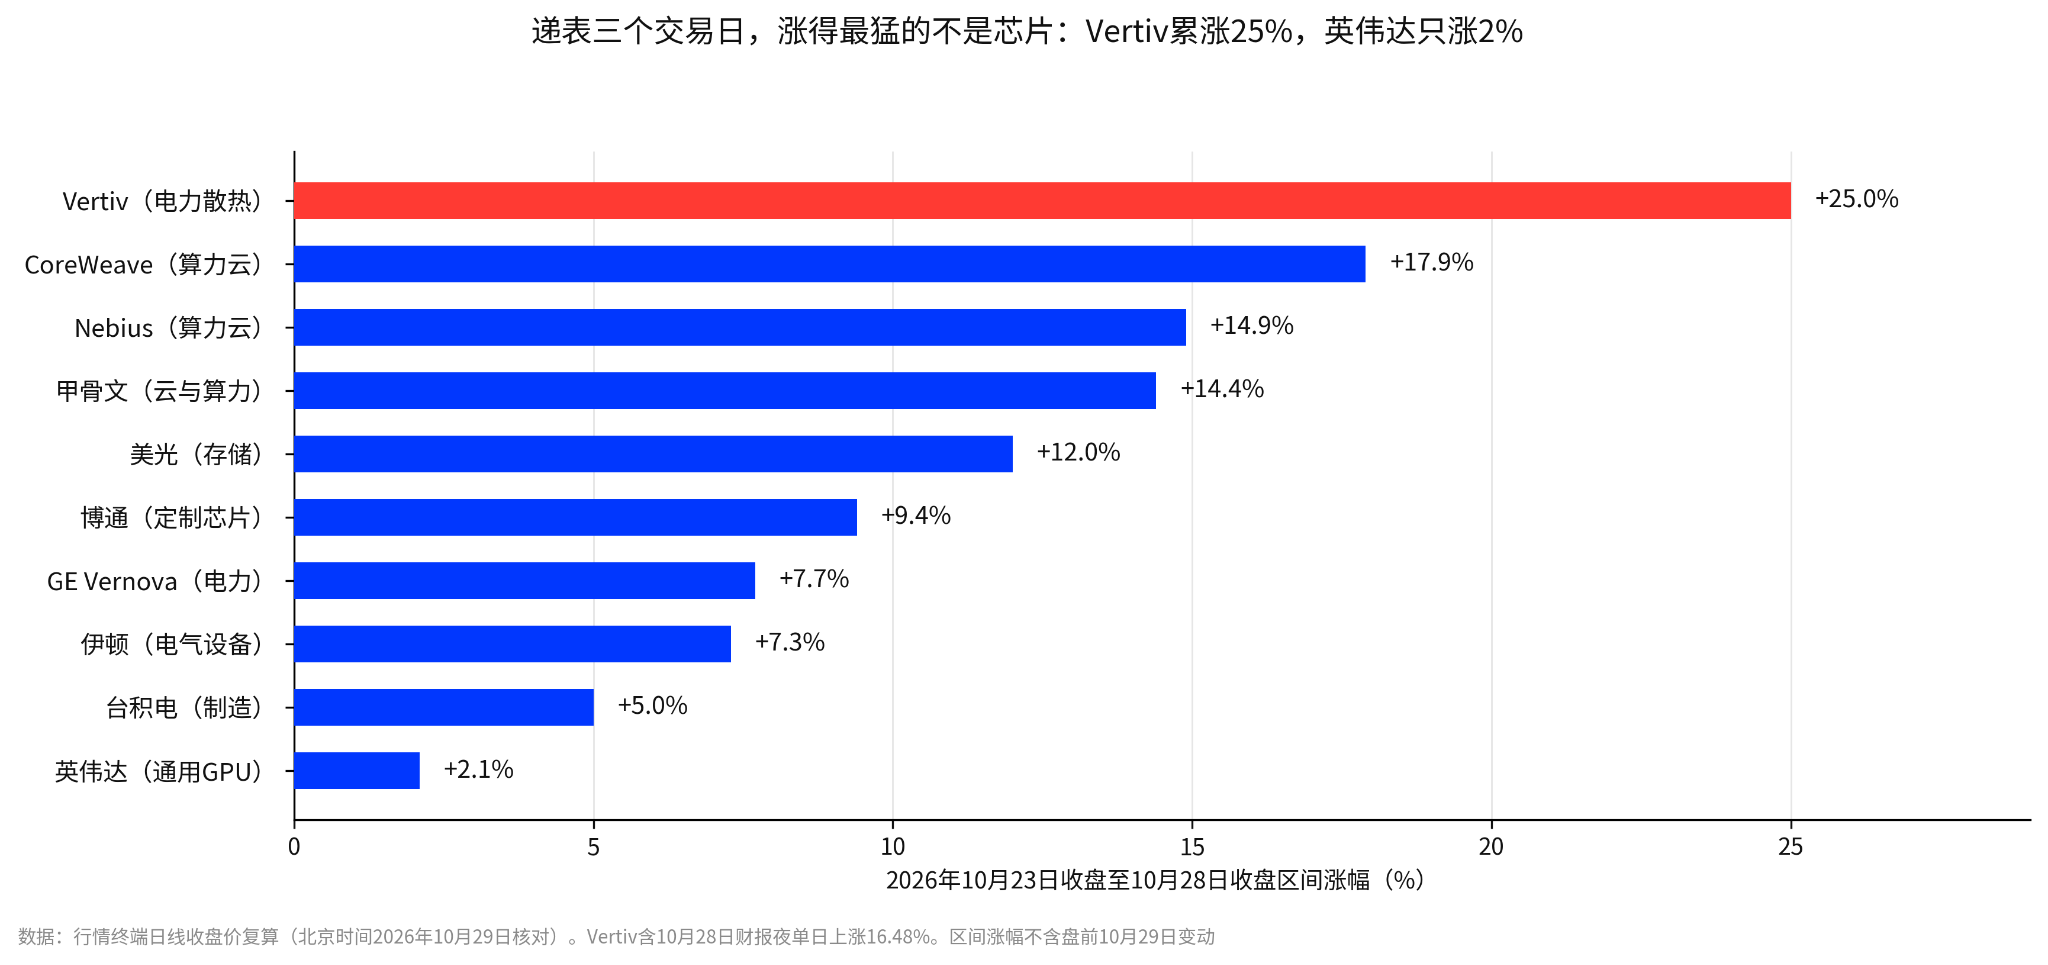
สามวันทำการหลังการยื่นจดทะเบียน สิ่งที่พุ่งแรงที่สุดไม่ใช่ชิป: Vertiv ปรับขึ้นสะสม 25% ส่วน Nvidia ปรับขึ้นเพียง 2%
ตลาดได้ลงคะแนนแล้ว สิ่งที่พุ่งแรงที่สุดไม่ใช่ชิป ในสามวันทำการหลังการยื่นจดทะเบียน ลำดับการปรับขึ้นตามความแข็งแกร่งของการยืนยันคำสั่งซื้อและการรับชำระเงิน ไม่ได้ตามมูลค่าคำมั่น Vertiv ปรับขึ้นสะสม 25.0% CoreWeave ปรับขึ้น 17.9% Oracle ปรับขึ้น 14.4% Micron ปรับขึ้น 12.0% Broadcom ปรับขึ้น 9.4% ส่วน Nvidia ปรับขึ้นเพียง 2.1% Vertiv ปรับขึ้น 16.48% ในวันเดียวในคืนประกาศผลประกอบการ ซึ่งcontributing ส่วนใหญ่ของการปรับขึ้น ส่วน Nvidia ถูกกดด้วยความคาดหวังว่าลูกค้ารายใหญ่จะพัฒนาชิปเองเพื่อแบ่งส่วน ราคาการเสนอขายอย่างเป็นทางการจะให้ anchor ที่ชัดเจนแก่ลำดับนี้ และ anchor นี้จะลงสู่การประเมินมูลค่าอย่างไรนั้นจะขยายความในบทที่ห้า
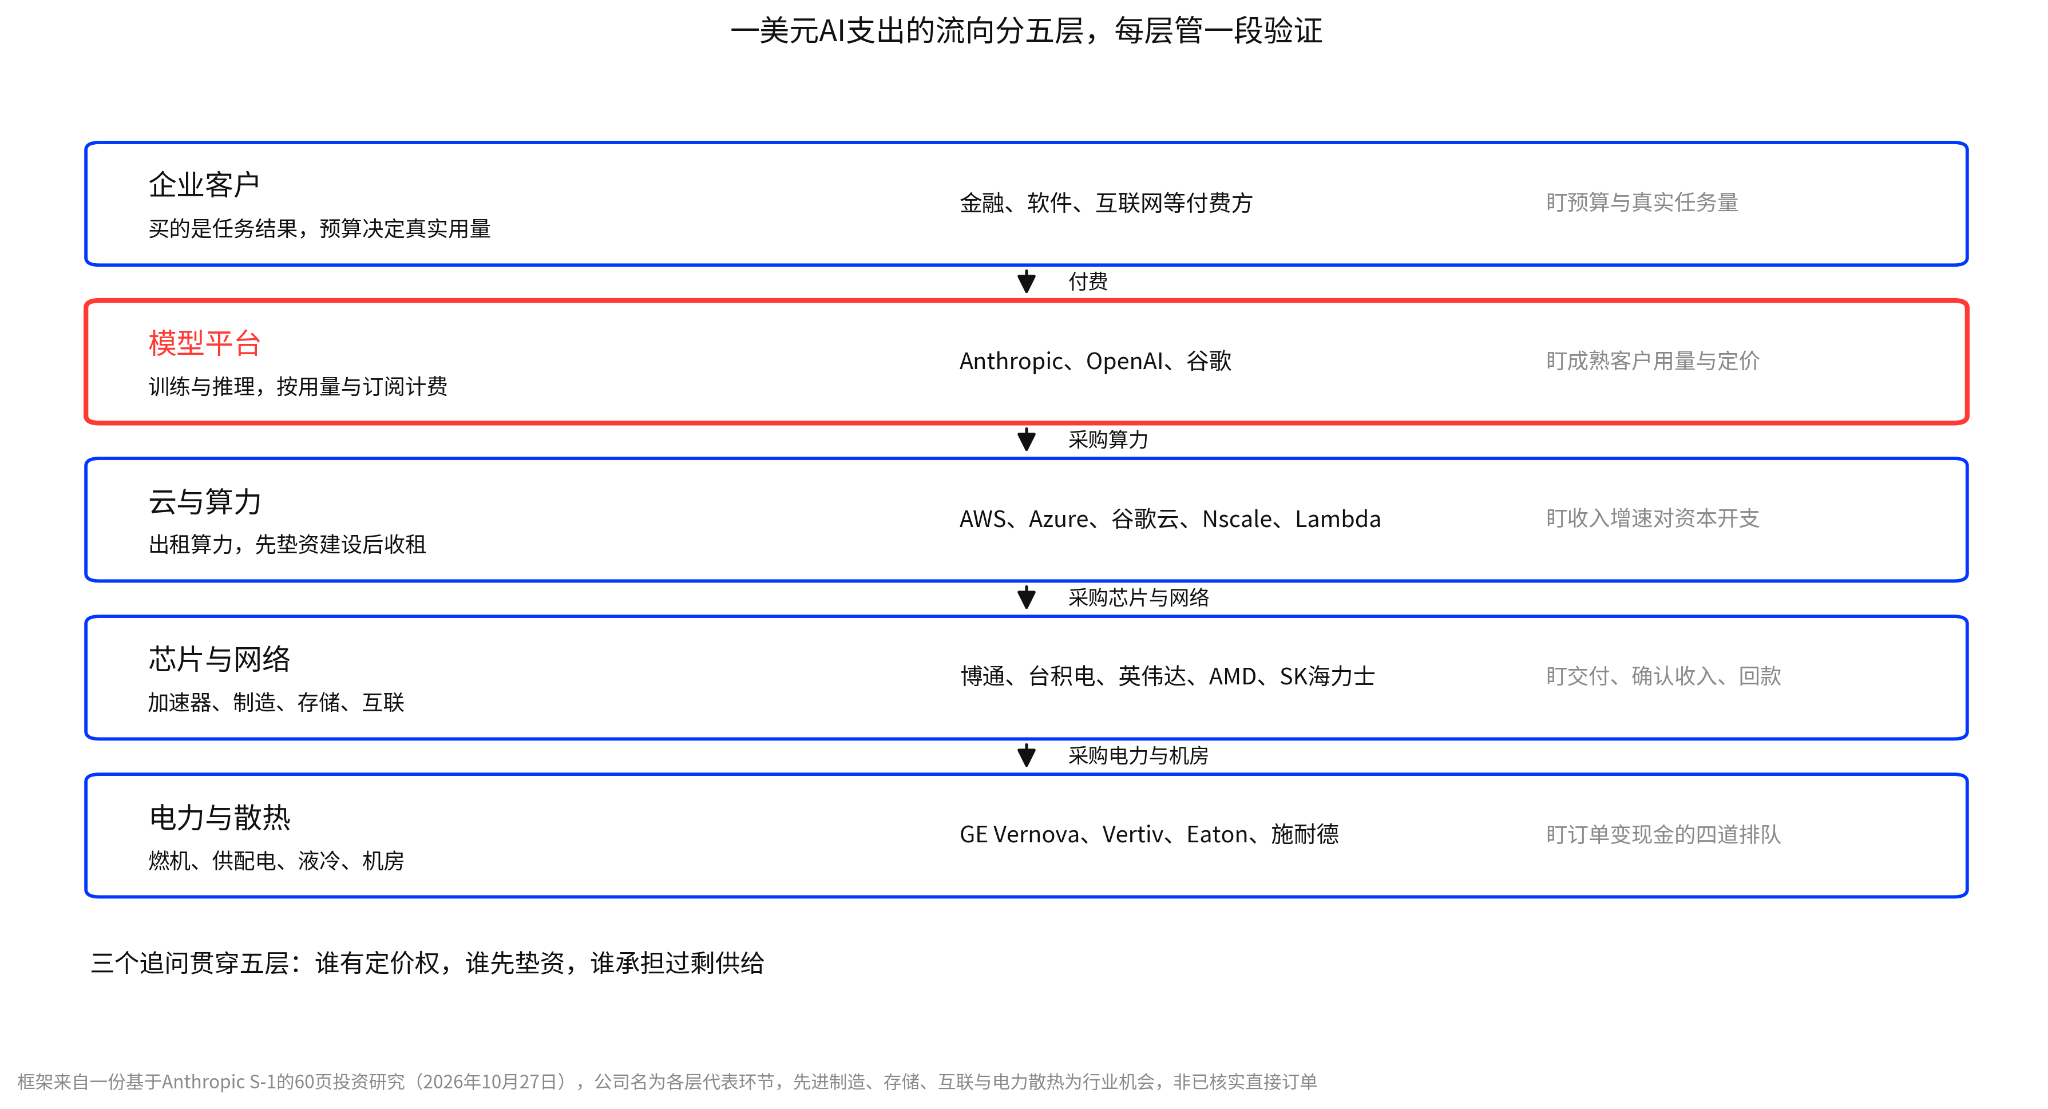
ทิศทางการไหลของการใช้จ่าย AI หนึ่งดอลลาร์แบ่งเป็นห้าชั้น แต่ละชั้นดูแลการยืนยันช่วงหนึ่ง
ลูกค้าองค์กรจ่ายเงินให้แพลตฟอร์มโมเดล แพลตฟอร์มโมเดลจัดซื้อคลาวด์และพลังประมวลผล คลาวด์และพลังประมวลผลจัดซื้อชิป หน่วยความจำ และเครือข่ายต่อลงไป ชั้นถัดไปคือไฟฟ้าและการระบายความร้อน ชั้นนอกสุดคือซอฟต์แวร์แอปพลิเคชัน แต่ละชั้นถามสามสิ่ง ใครมีอำนาจกำหนดราคา ใครสำรองจ่ายก่อน ใครแบกรับอุปทานส่วนเกิน
สอง เงินถูกใช้จ่ายออกไป ใครรับไว้ได้
ชั้นโมเดลได้รับเงินเท่าไร ชั้นคลาวด์สำรองจ่ายเท่าไร สองชั้นนี้เป็นสองปลายของเงินก้อนเดียวกัน โมเดลธุรกิจแบบชำระตามการใช้งานของ Anthropic กำหนดเส้นรายได้ของมัน และกำหนดเส้นการสำรองจ่ายของผู้ให้บริการคลาวด์ด้วย ชั้นโมเดลต้องตอบสองคำถามหลัก: การระเบิดของรายได้ Anthropic มาจากลูกค้าใหม่หลั่งไหลเข้ามา ลูกค้าเดิมเพิ่มปริมาณการใช้ หรือการขึ้นราคา? อัตรากำไรมาจากการขึ้นราคาหรือการเพิ่มประสิทธิภาพ?
2.1. ชั้นโมเดล: รายได้เอาชนะต้นทุนพลังประมวลผลได้เป็นครั้งแรก คุณภาพดูที่ลูกค้าและการรักษาลูกค้า
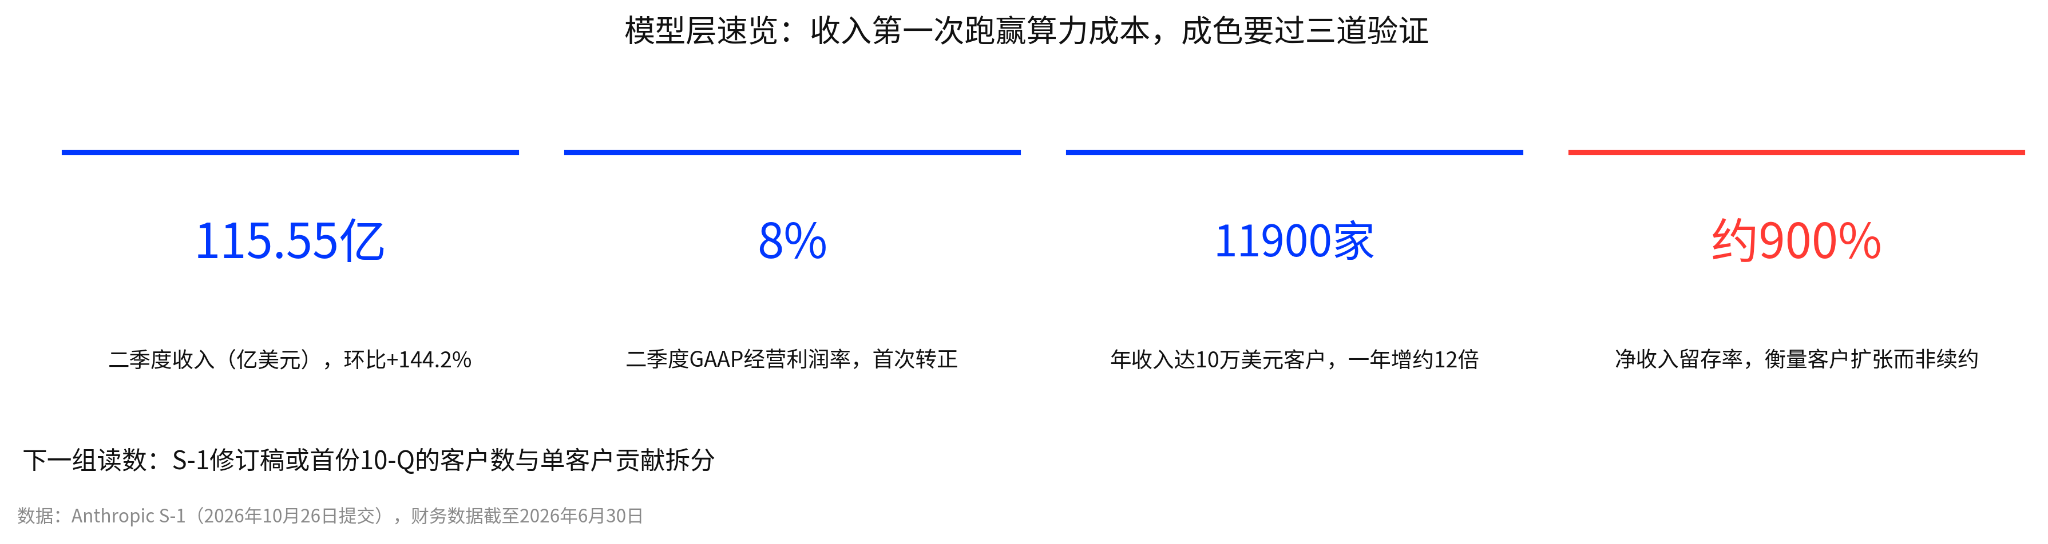
ภาพรวมชั้นโมเดล: รายได้ไตรมาสสอง 1.1555 หมื่นล้านดอลลาร์ อัตรากำไรจากการดำเนินงาน 8% ลูกค้า 11,900 ราย อัตราการรักษาลูกค้าประมาณ 900%
ในแง่โครงสร้างรายได้ ส่วนใหญ่เป็นการชำระตามการใช้งาน และเวอร์ชัน迭代 เร็ว ในครึ่งปีแรก รายได้แบบผู้บริโภค (ชำระตามปริมาณการใช้ token) 1.31 หมื่นล้านดอลลาร์ คิดเป็น 80% แบบสมัครสมาชิก 3.2 พันล้านดอลลาร์ คิดเป็น 20% ต้นทุนต่องานของ Opus 5.5 ลดลงประมาณ 40% เมื่อเทียบกับ Opus 5 (อ้างอิงจากการรวบรวมของ Guosen Securities) นี่คือเหตุผลด้านผลิตภัณฑ์ที่ทำให้รายได้ภายใต้การชำระตามการใช้งานเอาชนะต้นทุนพลังประมวลผลได้ ในแง่ภูมิภาค สหรัฐฯ本土 คิดเป็นประมาณ 72% ต่างประเทศประมาณ 28% กว่า 80% ของรายได้มาจากเวอร์ชันโมเดลที่เปิดตัวภายในหกเดือนก่อนหน้า สถานะรายได้ของเวอร์ชันปัจจุบันอาจถูกเขียนใหม่ได้ทุกเมื่อ
ลูกค้าเดิมใช้จ่ายมากขึ้นคือเครื่องยนต์หลักของการระเบิดของรายได้ อัตราการรักษารายได้สุทธิ (net revenue retention) อยู่ที่ประมาณ 900% กล่าวคือลูกค้ากลุ่มเดียวกันใช้จ่ายหลังจากหนึ่งปีประมาณ 9 เท่าของฐาน สัดส่วนรายได้จากลูกค้าห้ารายใหญ่ลดจาก 36% ในไตรมาสหนึ่งเหลือ 25% ในสามไตรมาสแรก และในไตรมาสสามเพียง 21% ไม่มีลูกค้ารายใดเกิน 10% นี่แสดงว่าการระเบิดของรายได้มาจากการขยายปริมาณการใช้ของลูกค้าเดิมเป็นหลัก ฐานลูกค้าใหม่เล็กเกินไป ไม่สามารถพยุงรายได้รวมได้ หากอัตราการเติบโตของปริมาณการเรียกใช้เวิร์กโหลดของเอเจนต์ช้าลง อัตราการเติบโตของรายได้ก็จะช้าลงตาม
การพลิกเป็นกำไรของอัตรากำไรอาศัยการเพิ่มขึ้นของผลผลิตต่อหน่วยพลังประมวลผล: รายได้ที่ได้คืนต่อพลังประมวลผล 1 ดอลลาร์เพิ่มจาก 0.40 ดอลลาร์ในไตรมาสหนึ่งปี 2025 เป็น 2.08 ดอลลาร์ในไตรมาสสองปี 2026 เพิ่มขึ้นสะสม 5.2 เท่า (Guosen Securities รวบรวมตาม S-1) รายได้ไตรมาสสองเพิ่มขึ้น 144% เมื่อเทียบกับไตรมาสก่อน ต้นทุนพลังประมวลผลเพิ่มขึ้น 300% ต้นทุนดูเหมือนเพิ่มเร็วกว่า แต่เศรษฐกิจต่อหน่วยกำลังดีขึ้น
การดีขึ้นมาจากการปรับปรุงอัลกอริทึมอย่างต่อเนื่องเป็นหลัก และการเลือกพลังประมวลผลที่คุ้มค่ากว่าอัตโนมัติระหว่างชิปต่างๆ ดังนั้นการพลิกเป็นกำไรของอัตรากำไรไม่ได้อาศัยการขึ้นราคา ความเสี่ยงคือ หากพื้นที่การจัดสรรหลายคลาวด์หมดลงและผลตอบแทนจากการปรับปรุงอัลกอริทึมลดลง 2.08 จะยังเพิ่มขึ้นได้หรือไม่ นี่คือตัวแปรแรกของอัตรากำไรในปี 2027 การเพิ่มประสิทธิภาพบุคลากรเป็นอีกด้านหนึ่ง ในเดือนกันยายน 2026 ฐานโค้ดกว่า 90% เขียนโดย Claude ในช่วงสิบสองเดือนที่ผ่านมา รายได้เพิ่มขึ้นประมาณ 1200% พนักงานเพิ่มขึ้นเพียงประมาณ 170% รายได้ต่อพนักงานต่อปีเพิ่มจาก 1.4 ล้านดอลลาร์เป็นกว่า 6.6 ล้านดอลลาร์ อัตราค่าใช้จ่ายลดลงอาศัยโมเดลที่เพิ่มประสิทธิภาพบุคลากร ไม่ใช่การเลิกจ้าง

รายได้ที่ได้คืนต่อการลงทุนพลังประมวลผล 1 ดอลลาร์: หกไตร





