






ตบหน้าทรัมป์ เฟดขึ้นดอกเบี้ยครั้งแรกในรอบสามปี


- ประเด็นหลัก: เฟดขึ้นดอกเบี้ย 25 เบซิสพอยต์สู่ช่วง 3.75%-4.00% เป็นครั้งแรกในรอบสามปี Dot plot แสดงว่าอย่างน้อยจะขึ้นดอกเบี้ยอีกหนึ่งครั้งภายในปีนี้ สัญญาณสายเหยี่ยวกดดันความคาดหวังการลดดอกเบี้ยของตลาดอย่างเต็มที่
- ปัจจัยสำคัญ:
- FOMC ลงมติเอกฉันท์ 12 เสียงขึ้นดอกเบี้ย 25 เบซิสพอยต์ เป็นการขึ้นครั้งแรกนับตั้งแต่เดือนกรกฎาคม 2023 หลังจากคงดอกเบี้ยมาต่อเนื่องห้าประชุม
- Dot plot แสดงว่าเจ้าหน้าที่ 18 คน มี 12 คนคาดว่าจะขึ้นดอกเบี้ยอีกหนึ่งครั้งภายในปีนี้ ไม่มีใครคาดการณ์ว่าปีนี้จะลดดอกเบี้ย และเส้นทางอัตราดอกเบี้ยปี 2027 มีความเห็นแตกต่างอย่างมีนัยสำคัญ
- เฟดปรับขึ้นค่ามัธยฐานคาดการณ์อัตราดอกเบี้ยสำหรับสามปีข้างหน้า โดยสิ้นปี 2026 ขึ้นสู่ 4.1% แถลงการณ์เพิ่มข้อความใหม่ว่า "การดำเนินนโยบายจะช่วยให้เงินเฟ้อกลับสู่เป้าหมาย 2% ได้เร็วขึ้น"
- ประธานาธิบดีวอร์ชเน้นย้ำว่า "เงินเฟ้อสูงเกินไปนานเกินไป" ปฏิเสธให้คำแนะนำล่วงหน้าเกี่ยวกับเส้นทางอัตราดอกเบี้ยในอนาคต และการแถลงข่าวสิ้นสุดเร็วกว่ากำหนดประมาณ 20 นาที
- ผลกระทบลูกโซ่ในตลาด: ดอลลาร์ขึ้นสู่ระดับสูงสุดในรอบหนึ่งเดือน ผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีขึ้นสู่ 5.02% ทองคำลดลง 0.5% ดาวโจนส์ลดลง 1.2% สู่ระดับต่ำสุดในรอบสามเดือน
- ผลกระทบจากราคาพลังงานและการลงทุน AI ที่พุ่งสูง重塑ภาพรวมเงินเฟ้อ สถานการณ์ตะวันออกกลางยังคงถูกระบุเป็นปัจจัยความไม่แน่นอน
แหล่งที่มาของต้นฉบับ: 华尔街见闻
ความหวังของประธานาธิบดีทรัมป์แห่งสหรัฐฯ ที่ยืนกรานเรียกร้องให้ลดดอกเบี้ยได้พังทลายลง
ตามเวลาสหรัฐฯ วันที่ 16 กันยายน วันพุธ คณะกรรมการตลาดเปิดกลางของธนาคารกลางสหรัฐฯ (FOMC) ได้ลงมติเป็นเอกฉันท์ให้ขึ้นอัตราดอกเบี้ยนโยบาย 25 จุดเบสิสเป็นช่วง 3.75% ถึง 4.00%
แผนภาพจุด (dot plot) ล่าสุดแสดงให้เห็นว่าภายในปีนี้ยังมีการขึ้นดอกเบี้ยอย่างน้อยอีกหนึ่งครั้ง ตลาดปรับเพิ่มความน่าจะเป็นของการเดิมพันว่าดอกเบี้ยจะขึ้นในเดือนตุลาคมเป็นประมาณ 50% ทันที ขณะที่ความคาดหวังการขึ้นดอกเบี้ยในเดือนธันวาคมก็ปรับสูงขึ้นพร้อมกัน
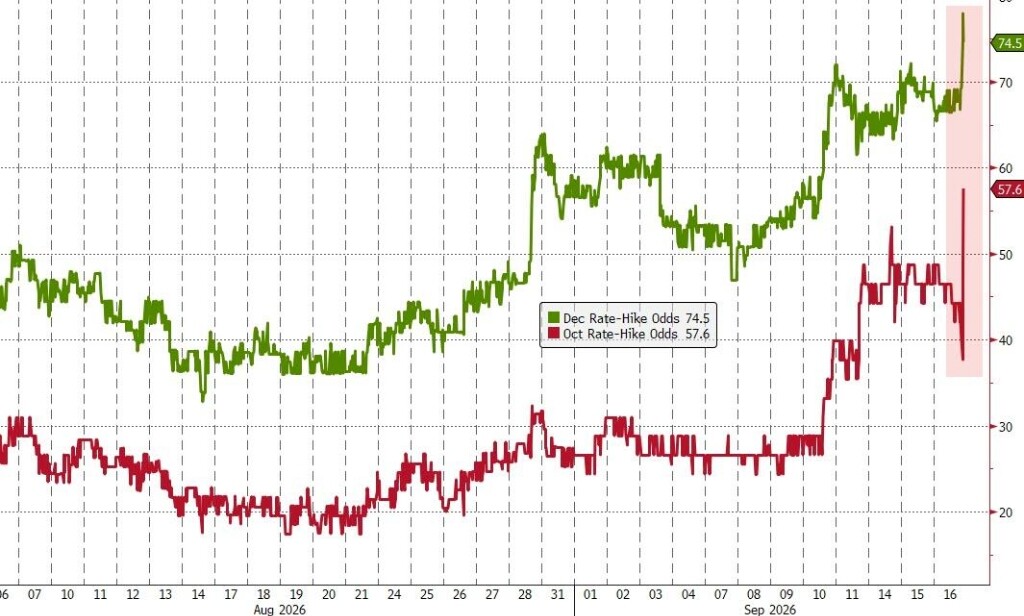
ธนาคารกลางสหรัฐฯ ขึ้นดอกเบี้ยเป็นครั้งแรกในรอบสามปี และส่งสัญญาณที่ชัดเจนว่าวัฏจักรการคุมเข้มยังไม่สิ้นสุด สัญญาณสายเหยี่ยว (hawkish) ก่อให้เกิดปฏิกิริยาลูกโซ่ในตลาด หุ้นสหรัฐฯ และทองคำต่างเผชิญแรงกดดัน ขณะที่ดอลลาร์พุ่งขึ้นแตะระดับสูงสุดในรอบหนึ่งเดือน และเส้นอัตราผลตอบแทน (yield curve) แบนราบลงอย่างรวดเร็วในลักษณะ bear flattening
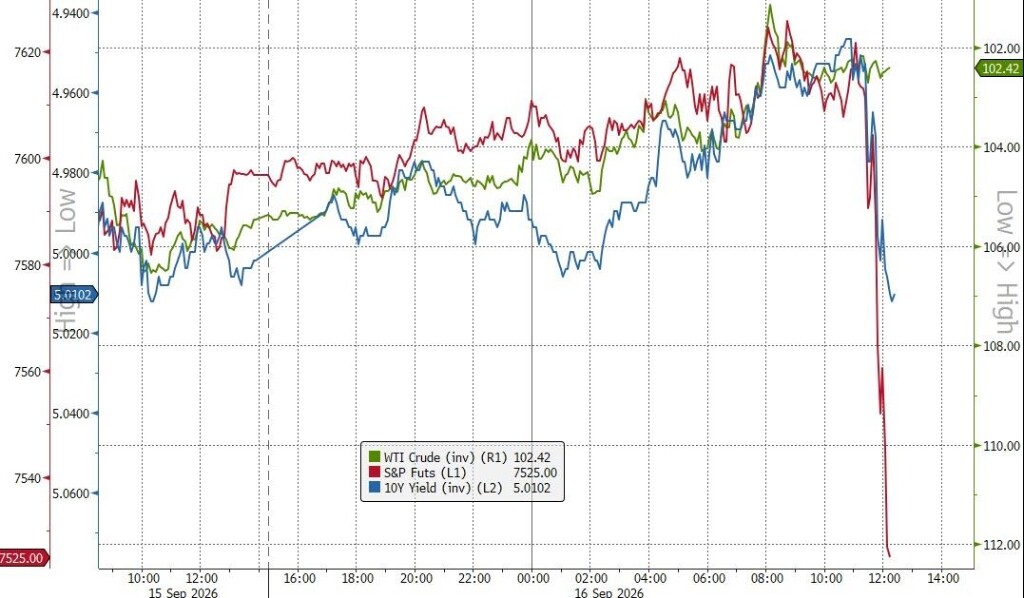
การแถลงข่าวครั้งนี้สิ้นสุดลงก่อนกำหนดประมาณ 20 นาที ซึ่งถือเป็นสถิติที่สั้นที่สุดในระยะหลัง สอดคล้องกับจุดยืนของวอร์ชที่เน้นย้ำมาตลอดว่าไม่ให้คำแนะนำล่วงหน้า (forward guidance) ตามรายงานของบลูมเบิร์ก ความผันผวนของตลาดในวันประชุม Fed ครั้งนี้ยังคงมาจากการแถลงข่าวเป็นหลัก ไม่ใช่จากแถลงการณ์ FOMC เอง
Fed ลงมติเป็นเอกฉันท์ขึ้นดอกเบี้ยครั้งแรกในรอบสามปี แผนภาพจุดบ่งชี้ว่าปีนี้จะขึ้นอีกครั้ง
ตามเวลาสหรัฐฯ วันที่ 16 กันยายน วันพุธ ธนาคารกลางสหรัฐฯ ประกาศหลังการประชุมคณะกรรมการนโยบายการเงิน (FOMC) ว่าจะปรับขึ้นช่วงเป้าหมายอัตราดอกเบี้ย Fed Funds จาก 3.50%–3.75% เป็น 3.75%–4.00% เพิ่มขึ้น 25 จุดเบสิส
นี่เป็นการปรับอัตราดอกเบี้ยนโยบายครั้งแรกของธนาคารกลางสหรัฐฯ ในปี 2026 และยังเป็นการขึ้นดอกเบี้ยครั้งแรกของ Fed นับตั้งแต่เดือนกรกฎาคม 2023 ก่อนหน้านี้ Fed ตัดสินใจคงอัตราดอกเบี้ยในการประชุมนโยบายการเงินติดต่อกันห้าครั้ง
การตัดสินใจเรื่องอัตราดอกเบี้ยครั้งนี้อยู่ในความคาดหมายของนักลงทุนอย่างสมบูรณ์ จนถึงปิดตลาดวันอังคารที่ผ่านมา เครื่องมือของ CME แสดงให้เห็นว่าตลาดฟิวเจอร์สคาดการณ์ว่าความน่าจะเป็นที่ Fed จะขึ้นดอกเบี้ย 25 จุดเบสิสในการประชุมสัปดาห์นี้อยู่ที่มากกว่า 92% ความน่าจะเป็นที่จะขึ้นดอกเบี้ยอีกในอัตราเดียวกันในการประชุมเดือนตุลาคมครั้งถัดไปอยู่ที่ 44% และความน่าจะเป็นที่จะขึ้นดอกเบี้ย 25 จุดเบสิสทั้งหมดสองครั้งภายในสิ้นปีนี้อยู่ที่เกือบ 80% ซึ่งแสดงว่าผู้ร่วมตลาดส่วนใหญ่เดิมพันว่าเดือนกันยายนไม่ใช่การปรับดอกเบี้ยเพียงครั้งเดียว และ Fed จะยังคงดำเนินการต่อไปภายในปีนี้
นักข่าว Nick Timiraos ผู้ได้รับการขนานนามว่าเป็น "สำนักข่าว Fed แห่งใหม่" เขียนบทความว่า การที่เจ้าหน้าที่ Fed ลงมติเป็นเอกฉันท์ขึ้นดอกเบี้ยครั้งแรกในรอบสามปีในการประชุมครั้งนี้ ได้ทำให้ข้อโต้แย้งของทำเนียบขาวที่ว่า "ไม่จำเป็นต้องกังวลเรื่องเงินเฟ้อ" อ่อนแอลงโดยปริยาย ในการประชุมครั้งนี้เจ้าหน้าที่ส่วนใหญ่คาดว่าปีนี้จะขึ้นดอกเบี้ยอีกครั้ง โดยผลกระทบจากราคาพลังงานและการลงทุนด้านปัญญาประดิษฐ์ (AI) ที่พุ่งสูงขึ้นได้ปรับเปลี่ยนภาพรวมเงินเฟ้อใหม่
Timiraos กล่าวถึงว่า นักวิเคราะห์เคยชี้ให้เห็นก่อนหน้านี้ว่า แม้ตลาดจะให้ความสนใจอย่างมากกับข้อมูลเงินเฟ้อเดือนสิงหาคม แต่การเปลี่ยนแปลงที่ใหญ่ที่สุดของภาพรวมเศรษฐกิจที่แท้จริงนั้นมาจากการปรับขึ้นของราคาพลังงานและสินค้าโภคภัณฑ์ อดีต "มือขวาคนที่สามของ Fed" และประธาน Fed นิวยอร์ก Dudley กล่าวว่า "ประเด็นสำคัญคือสถานการณ์อิหร่านตึงเครียดขึ้นอีกครั้ง และขนาดของผลกระทบจากราคาพลังงานกำลังขยายตัวขึ้นอีกครั้ง"
การตัดสินใจขึ้นดอกเบี้ยครั้งนี้อยู่ในความคาดหมายของตลาด แต่สัญญาณที่ส่งออกมาจากแผนภาพจุดและการแถลงข่าวโดยรวมนั้นสายเหยี่ยวมากกว่าที่คาดไว้ แผนภาพจุดล่าสุดได้ลบการคาดการณ์ค่ามัธยฐานที่เคยคาดว่าจะลดดอกเบี้ยในปีหน้า ขณะเดียวกันก็แสดงว่าเจ้าหน้าที่ส่วนใหญ่สนับสนุนให้ขึ้นดอกเบี้ยอย่างน้อยอีกครั้งภายในปีนี้
จุดสีน้ำเงินในภาพด้านล่างแทนการคาดการณ์ในแผนภาพจุดเดือนกันยายน จุดสีเทาแทนการคาดการณ์ในแผนภาพจุดเดือนมิถุนายน
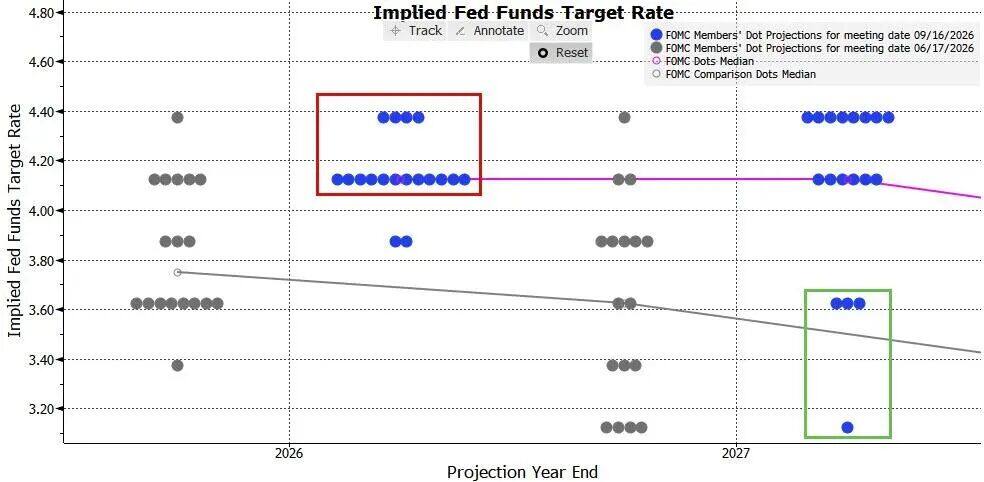
แผนภาพจุดแสดงว่า ในบรรดาเจ้าหน้าที่ Fed 18 คนที่ให้การคาดการณ์อัตราดอกเบี้ย ครั้งนี้มี 12 คนคาดว่าหลังจากการขึ้นดอกเบี้ยในเดือนกันยายน ภายในปี 2026 จะมีการขึ้นดอกเบี้ยอีกครั้ง 25 จุดเบสิส สี่คนคาดว่าภายในปีนี้จะมีการขึ้นดอกเบี้ยลักษณะนี้อีกสองครั้ง สองคนคาดว่าอัตราดอกเบี้ยภายในปีนี้จะคงเดิม ไม่ขึ้นอีกและมีเพียงครั้งเดียวในเดือนกันยายน และไม่มีใครคาดว่าปีนี้จะลดดอกเบี้ย
อย่างไรก็ตาม เส้นทางอัตราดอกเบี้ยในปี 2027 มีความเห็นแตกต่างอย่างมีนัยสำคัญ เจ้าหน้าที่ Fed แปดคนคาดว่าปีหน้าจะขึ้นดอกเบี้ยหนึ่งครั้ง หกคนคาดว่าอัตราดอกเบี้ยตลอดทั้งปีจะคงเดิม สามคนคาดว่าจะมีการลดดอกเบี้ยสองครั้ง และหนึ่งคนคาดว่าจะลดดอกเบี้ยสี่ครั้ง ซึ่งหมายความว่าเจ้าหน้าที่บางส่วน隐含地เห็นว่าเส้นทางปัจจุบันมีความเสี่ยงต่อความผิดพลาดเชิงนโยบาย
Luigi Buttiglione ประธานเจ้าหน้าที่บริหารของบริษัทที่ปรึกษา LB Macro กล่าวว่า:
การระบุว่าการขึ้นดอกเบี้ยครั้งนี้ช่วยให้กลับสู่เป้าหมายเงินเฟ้อ 2% ได้ "ทันการณ์ยิ่งขึ้น" นั้น FOMC แสดงให้เห็นชัดเจนว่ายังมีงานต้องทำอีกมาก และอาจต้องขึ้นดอกเบี้ยอีกอย่างน้อยสามครั้ง
ค่ามัธยฐานของการคาดการณ์อัตราดอกเบี้ยของเจ้าหน้าที่ Fed ที่ประกาศหลังการประชุมวันพุธนี้ แสดงว่าเมื่อความคาดหวังการขึ้นดอกเบี้ยภายในปีนี้ทวีความรุนแรงขึ้น เจ้าหน้าที่ Fed ครั้งนี้ได้ปรับเพิ่มการคาดการณ์อัตราดอกเบี้ยสำหรับสามปีนี้และปีหน้า:
อัตราดอกเบี้ย Fed Funds ณ สิ้นปี 2026 มีค่ามัธยฐานที่ 4.1% เทียบกับการคาดการณ์เดือนมิถุนายนที่ 3.8% ณ สิ้นปี 2027 อยู่ที่ 4.1% เทียบกับที่คาดในเดือนมิถุนายน 3.6% ณ สิ้นปี 2028 อยู่ที่ 3.9% เทียบกับที่คาดในเดือนมิถุนายน 3.4% ณ สิ้นปี 2029 อยู่ที่ 3.6% และอัตราดอกเบี้ย Fed Funds ระยะยาวกว่าอยู่ที่ 3.2% เทียบกับที่คาดในเดือนมิถุนายน 3.1%
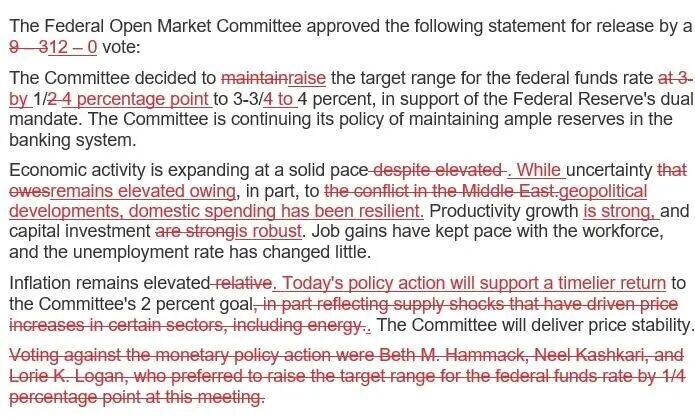
นอกจากการตัดสินใจขึ้นดอกเบี้ยแล้ว แถลงการณ์การประชุมครั้งนี้ยังระบุเป็นพิเศษว่า "การดำเนินนโยบายที่ทำไปครั้งนี้จะช่วยผลักดันให้เงินเฟ้อกลับสู่เป้าหมาย 2% ที่คณะกรรมการ (FOMC) กำหนดไว้ได้ทันการณ์ยิ่งขึ้น"
เมื่อเทียบกับแถลงการณ์การประชุมครั้งก่อนเมื่อปลายเดือนกรกฎาคม ความแตกต่างอีกประการหนึ่งของแถลงการณ์ครั้งนี้คือ สมาชิกผู้ลงคะแนนของ FOMC ทั้ง 12 คนต่างสนับสนุนการขึ้นดอกเบี้ย ขณะที่ครั้งก่อนมีสมาชิกผู้ลงคะแนนสามคนคัดค้านการคงอัตราดอกเบี้ยต่อไป ซึ่งเห็นได้ชัดว่าแตกต่างจากจุดยืนของประธานาธิบดีทรัมป์แห่งสหรัฐฯ ที่แสดงความชื่นชอบการลดดอกเบี้ยซ้ำแล้วซ้ำเล่า และตอกย้ำแรงกดดันด้านการต่อต้านเงินเฟ้อที่ Fed เผชิญท่ามกลางฉากหลังที่ความขัดแย้งในตะวันออกกลางดันราคาน้ำมันให้สูงขึ้น
ในด้านการประเมินเศรษฐกิจ แถลงการณ์การประชุมครั้งนี้และครั้งก่อนโดยพื้นฐานยังคงเหมือนเดิม แถลงการณ์ครั้งนี้ยังคงเน้นย้ำว่า Fed มุ่งมั่นที่จะบรรลุเสถียรภาพราคา และย้ำอีกครั้งว่า เศรษฐกิจสหรัฐฯ ขยายตัว稳步 การจ้างงานเติบโตสอดคล้องกับการขยายตัวของกำลังแรงงาน และอัตราการว่างงานโดยพื้นฐานคงเดิม
แถลงการณ์สองครั้งก่อนหน้าระบุว่าความขัดแย้งในตะวันออกกลางทำให้เศรษฐกิจมีความไม่แน่นอนสูง เงินเฟ้อยังอยู่ในระดับสูง ซึ่งส่วนหนึ่งเป็นเพราะราคาพลังงานที่สูงขึ้น ขณะที่แถลงการณ์ครั้งนี้เปลี่ยนคำว่า "ความขัดแย้งในตะวันออกกลาง" เป็นสถานการณ์ภูมิรัฐศาสตร์ และเพิ่มการประเมินว่ารายจ่ายภายในประเทศมีความยืดหยุ่น แถลงการณ์เขียนว่า "แม้ความไม่แน่นอนยังคงอยู่ในระดับสูง ซึ่งส่วนหนึ่งได้รับผลกระทบจากการพัฒนาของสถานการณ์ภูมิรัฐศาสตร์ แต่การใช้จ่ายภายในประเทศกลับแสดงให้เห็นถึงความยืดหยุ่น"
นอกจากนี้ แถลงการณ์ครั้งนี้ได้ปรับลดการประเมินสถานการณ์การลงทุนในทุนลงเล็กน้อย ครั้งก่อนระบุว่าการลงทุนในทุนและการเติบโตของผลิตภาพต่างแข็งแกร่ง ครั้งนี้กลับเขียนต่อจากประโยคที่ว่าความไม่แน่นอนอยู่ในระดับสูงว่า "การเติบโตของผลิตภาพแข็งแกร่ง แนวโน้มการลงทุนในทุนมีความมั่นคง"
ข้อความสีแดงด้านล่างแสดงให้เห็นเนื้อหาที่ถูกตัดออกและเพิ่มเข้ามาในแถลงการณ์การตัดสินใจครั้งนี้เมื่อเทียบกับครั้งก่อน
วอร์ช: การขึ้นดอกเบี้ยแสดงถึงความเป็นเอกฉันท์อันมั่นคงภายใน FOMC เงินเฟ้อสูงเกินไปนานเกินไป การลดเงินเฟ้อจะไม่แลกมาด้วยการจ้างงาน
ธนาคารกลางสหรัฐฯ ขึ้นดอกเบี้ย 25 จุดเบสิสท่ามกลางฉากหลังที่เงินเฟ้อยังคงสูงกว่าเป้าหมาย แต่เศรษฐกิจสหรัฐฯ และตลาดแรงงานแสดงให้เห็นถึงความยืดหยุ่น ขณะที่ประธานวอร์ชระบุชัดเจนว่า ภารกิจสำคัญอันดับแรกในปัจจุบันคือการผลักดันให้เงินเฟ้อกลับสู่เป้าหมาย 2% ได้ทันการณ์ยิ่งขึ้น พร้อมกับปฏิเสธที่จะให้คำแนะนำล่วงหน้าเกี่ยวกับเส้นทางอัตราดอกเบี้ยในอนาคต
วอร์ชเน้นย้ำซ้ำแล้วซ้ำเล่าในการแถลงข่าวว่า เงินเฟ้อคือสาเหตุหลักของการดำเนินนโยบายครั้งนี้
"ข้อเท็จจริงที่เห็นได้ชัดคือ เงินเฟ้อสูงเกินไป และได้ดำเนินมาเป็นเวลานานเกินไปแล้ว"
แต่เขากล่าวว่า จากข้อมูล CPI และ PPI ล่าสุด แนวโน้มพื้นฐานได้ปรับตัวดีขึ้นอย่างมีนัยสำคัญแล้ว ดัชนีราคา PCE รวมเดือนสิงหาคมอาจเพิ่มขึ้นประมาณ 3.6% เมื่อเทียบปีต่อปี (เดือนกรกฎาคมอยู่ที่ 3.7%) ขณะที่ Core PCE และ CPI อยู่ที่ประมาณ 3.2% (เดือนกรกฎาคมอยู่ที่ 3.3%) และ 2.4% ตามลำดับ
เขากล่าวไว้ก่อนหน้านี้ในการประชุมที่ Jackson Hole ว่า Fed จำเป็นต้องสังเกตแนวโน้มเงินเฟ้อ ไม่ใช่เพียงจับตาดูจุดข้อมูลใดจุดหนึ่งเท่านั้น ในการแถลงข่าวครั้งนี้ เขาเน้นย้ำอีกครั้งว่า:
"แนวโน้มสำคัญมาก จุดข้อมูลมีเสียงรบกวน การพึ่งพาจุดข้อมูลเป็นจุดสนใจที่อันตราย"
วอร์ชกล่าวว่า ตลอดทศวรรษที่ผ่านมาหรือประมาณนั้น ผู้ร่วมตลาดและนักข่าวคุ้นเคยกับการ "กลั้นหายใจรอจุดข้อมูลเพียงจุดเดียว" แต่นั่นไม่ใช่วิธีตัดสินใจของเขา "ผมไม่ได้กลั้นหายใจรอข้อมูลเฉพาะใดๆ ไม่ว่าจะเป็นยอดค้าปลีกเช้านี้หรือ CPI สัปดาห์ที่แล้ว"
สำหรับคำถามว่าการขึ้นดอกเบี้ยอาจทำให้การเติบโตทางเศรษฐกิจต่ำกว่าระดับศักยภาพในที่สุดและทำให้ตลาดแรงงานแย่ลงหรือไม่ วอร์ชให้คำตอบที่ค่อนข้างชัดเจน
"ผมไม่คิดว่าเราจำเป็นต้องทำลายตลาดแรงงานเพื่อบรรลุเป้าหมายของเรา"
วอร์ชกล่าวว่า เศรษฐกิจสหรัฐฯ กำลังแข็งแกร่งขึ้น ตลาดแรงงานโดยรวมอยู่ใกล้ระดับการจ้างงานเต็มที่ การใช้จ่ายภายในประเทศสหรัฐฯ ในปัจจุบันมีความยืดหยุ่น การเติบโตของผลิตภาพแข็งแกร่ง การลงทุนในทุนก็ยังคงแข็งแกร่ง และการไหลเวียนของสินเชื่อโดยเฉพาะสินเชื่อภาคธุรกิจยังคง "แข็งแกร่งมาก" ในขณะเดียวกัน เขาเห็นว่าสภาวะทางการ





