


IOSG: HIP-3 ค่าผ่านประตูที่แพงลิ่ว คูเมืองที่ซื้อไม่ได้


- ประเด็นสำคัญ: ตลาดผู้สร้าง HIP-3 ของ Hyperliquid มีการกระจุกตัวสูงและหดตัวโดยรวม ผู้นำ Trade[XYZ] ครองปริมาณซื้อขาย 97.8% แต่ลดลง 44% ในเดือนเดียว ผู้ท้าชิงรวมกันได้ค่าธรรมเนียมเพียง 747,000 ดอลลาร์ รายได้จากการดำเนินงานต่ำกว่าการ staking แบบ passthrough มาก ข้อยกเว้นเดียวคือ Entropy ที่นำได้เพียงหนึ่งสัปดาห์
- ปัจจัยสำคัญ:
- ทีมสิบทีมเคยลงทะเบียน HIP-3 perpetual DEX สี่ทีมยังซื้อขายอยู่ ห้าทีมหยุดชะงัก หนึ่งทีมยังไม่เปิด แต่ละทีมล็อก HYPE staking ประมาณ 40 ล้านดอลลาร์
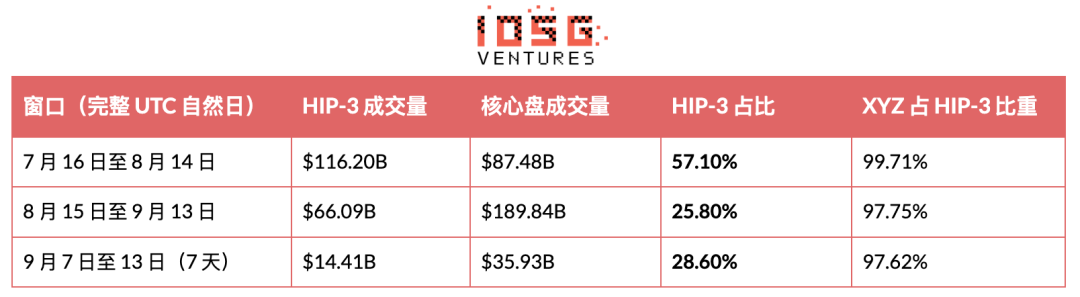
- HIP-3 คิดเป็นปริมาณซื้อขาย perpetual ของ Hyperliquid ลดจาก 57.1% เหลือ 25.8% สาเหตุหลักคือปริมาณซื้อขาย core desk เพิ่มขึ้นเป็นสองเท่า ไม่ใช่การสูญเสียส่วนแบ่งเพียงอย่างเดียว
- Trade[XYZ] ซื้อขาย 30 วันอยู่ที่ 64,600 ล้านดอลลาร์ ลดลง 44.2% เมื่อเทียบเดือนก่อน ประมาณครึ่งหนึ่งมาจากการซื้อขายจริงในกลุ่ม storage และ AI ที่ชะลอตัว อีกครึ่งหนึ่งมาจากการสูญเสียส่วนแบ่งของตัวเอง
- สินทรัพย์ชำระราคากลายเป็นเส้นแบ่งความเป็นความตาย: แพลตฟอร์มที่ชำระด้วย stablecoin ที่ไม่ใช่ USDC หยุดชะงักทั้งหมด ผู้ที่รอดชีวิตล้วนใช้ USDC เป็นสถิติ 6 ต่อ 6
- ไม่มีการแข่งขันด้านราคา: อัตราค่าธรรมเนียมของแพลตฟอร์มหุ้นทุกแห่งแตะจุดต่ำสุด วัดจริงได้ Trade[XYZ] 0.427 bp, Entropy 0.400 bp; ทุกแพลตฟอร์มนอกเหนือจากผู้นำมีส่วนแบ่งผู้ deploy สะสมเพียง 747,000 ดอลลาร์
- ตำแหน่งสินทรัพย์อยู่ที่ประมาณ 39,900 ดอลลาร์ต่อตำแหน่ง ผลตอบแทนจาก staking สูงกว่าผลตอบแทนจากการดำเนินงานมาก (Paragon staking ให้ผลตอบแทนต่อปีประมาณ 14 เท่าของรายได้ค่าธรรมเนียม) มูลค่าของผู้ท้าชิงยากที่จะพยุงด้วยค่าธรรมเนียม
- ตัวแปรเดียวที่มีพลังพยากรณ์คือสินทรัพย์ชำระราคา การออกแบบ oracle และ funding rate Entropy ด้วย oracle ที่สร้างเองนำอยู่หนึ่งสัปดาห์ใน Nebius ก่อนถูกแซง
ผู้เขียนต้นฉบับ: Mario Chow, IOSG Ventures
ทีมสิบทีมได้ลงทะเบียนตลาด perpetual ของตนเองบน Hyperliquid โดยส่วนใหญ่ล็อก HYPE ประมาณ $40M เพื่อการนี้ หนึ่งในนั้นครองสัดส่วน 97.8% ของปริมาณซื้อขาย และเพิ่งร่วงลง 44% ในเดือนเดียว บทความนี้จะตอบว่าอีกเก้าทีมที่เหลือซื้ออะไรไปบ้าง ตัวเลขทั้งหมดดึงมาจาก on-chain ไม่ใช่จากประกาศ
ทุกตัวเลขในบทความนี้ดึงโดยตรงจาก Hyperliquid public API: perpDexs, metaAndAssetCtxs, candleSnapshot รายวันซึ่งครอบคลุมสินทรัพย์ที่ลงทะเบียนทั้งหมด 519 รายการ, delegatorSummary, userNonFundingLedgerUpdates และ clearinghouseState{dex}
「30 วัน」หมายถึงวันตามปฏิทิน UTC เต็มวันตั้งแต่วันที่ 15 สิงหาคมถึง 13 กันยายน 2026, 「30 วันก่อนหน้า」หมายถึง 16 กรกฎาคมถึง 14 สิงหาคม, 「7 วัน」หมายถึง 7 ถึง 13 กันยายน HYPE คำนวณที่ $79.73 ข้อมูล routing ในหัวข้อที่ 7 มาจาก Flowscan เนื่องจากปริมาณซื้อขายของ builder code ไม่สามารถรวบรวมได้จาก public API
บทสรุป
· HIP-3 กลายเป็นเสียงส่วนน้อยของ Hyperliquid อีกครั้ง ตลาดที่ builder deploy คิดเป็น 25.8% ของปริมาณซื้อขาย perpetual ใน 30 วัน เทียบกับ 57.1% เมื่อเดือนที่แล้ว การเปลี่ยนแปลงนี้มาจากตัวหารเป็นหลัก: ปริมาณซื้อขายของ core orderbook เพิ่มขึ้นกว่าสองเท่า ขณะที่ HIP-3 เองกลับลดลง
· ผู้นำตลาดกำลังหดตัว Trade[XYZ] มีปริมาณซื้อขาย 30 วันอยู่ที่ $64.60B ลดลง 44.2% เมื่อเทียบเดือนก่อน ปริมาณเฉลี่ย 7 วันร่วงจากจุดสูงสุดที่ $5.36B/วันเมื่อต้นเดือนสิงหาคม เหลือ $2.01B/วัน การร่วงลงนี้ประมาณครึ่งหนึ่งสอดคล้องกับปริมาณซื้อขายที่ลดลงในตลาดจริงของกลุ่มหน่วยความจำและ AI อีกครึ่งหนึ่งเป็นของแพลตฟอร์มเอง หลังจากวันที่ 18 สิงหาคม มันไม่เคยเอาชนะ core orderbook ได้อีกเลยแม้แต่วันเดียว
· Entropy (io) นำอยู่ตลอดหนึ่งสัปดาห์เต็มในตลาดที่แข่งขันกันแบบซึ่งหน้า แล้วก็คืนกลับไป ส่วนแบ่งของมันใน Nebius เดินตามเส้นทาง 8.7%, 53.1%, 20.4% ติดต่อกันสามสัปดาห์ และปริมาณซื้อขายของตัวเองก็ลดลงติดต่อกันสามสัปดาห์เช่นกัน สัญญาณตรงกันข้ามอยู่ที่สถานะถือครอง: open interest เพิ่มขึ้น 37% สวนทาง แตะ $51.4M
· สินทรัพย์ที่ใช้ชำระบัญชียังคงเป็นเส้นแบ่งเป็นตาย สถิติยังเป็น 6 ต่อ 6 ทุกแพลตฟอร์มที่ใช้ stablecoin ที่ไม่ใช่ USDC ในการชำระบัญชีได้หยุดซื้อขายทั้งหมด ส่วนที่ยังมีชีวิตอยู่ใช้ USDC ทั้งหมด
· การจดทะเบียนสินทรัพย์ป้องกันอะไรไม่ได้ ตามราคาประมูลขั้นต่ำปัจจุบัน หนึ่งช่องสินทรัพย์อยู่ที่ประมาณ $39,900 การซื้อตลาดออนไลน์ทั้งหมดของ Paragon ใช้เงินเพียงประมาณ $1.04M เทียบเท่ารายได้ค่าธรรมเนียมสองสัปดาห์ของ Trade[XYZ]
· ไม่มีใครแข่งขันด้านราคา ทุกแพลตฟอร์มประเภทหุ้นทำงานบน deployerFeeScale = 1.0 ร่วมกับ Growth Mode อัตราที่วัดได้จริงคือ Trade[XYZ] 0.427 bp, Entropy 0.400 bp แพลตฟอร์มทั้งหมดนอกจากผู้นำตลาด ไม่ว่าจะตายหรือเป็นอยู่ รวมกันตลอดชีวิตทำรายได้ส่วนแบ่ง deployer ได้เพียง $747,000
สิบ deployer ที่อยู่ในสนาม
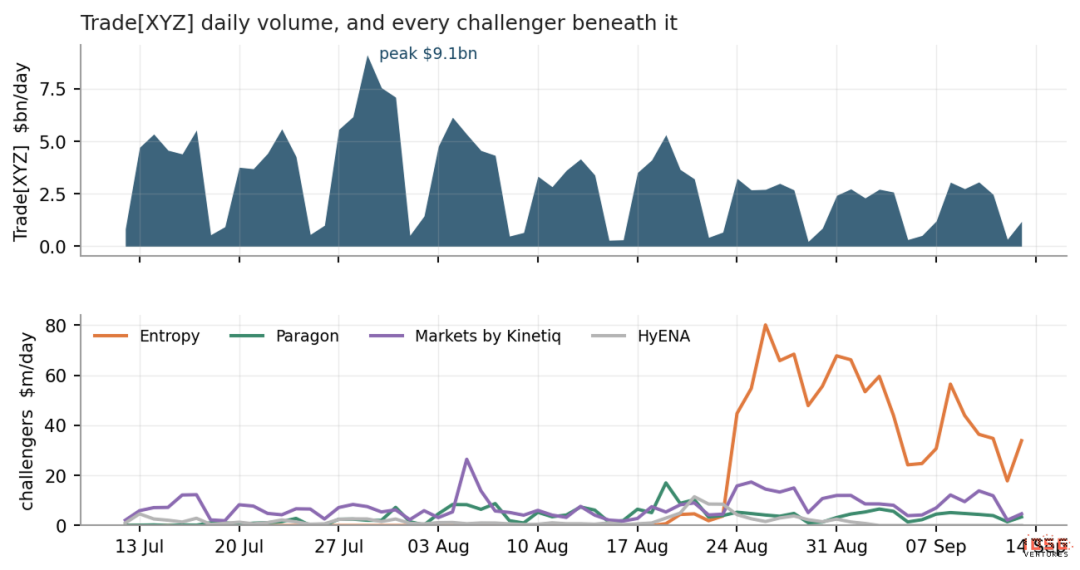
▲ ปริมาณซื้อขายรายวันของ Trade[XYZ] และผู้ท้าชิงทั้งหมดที่อยู่เบื้องล่าง แกนตั้งของสองภาพต่างกันประมาณ 100 เท่า
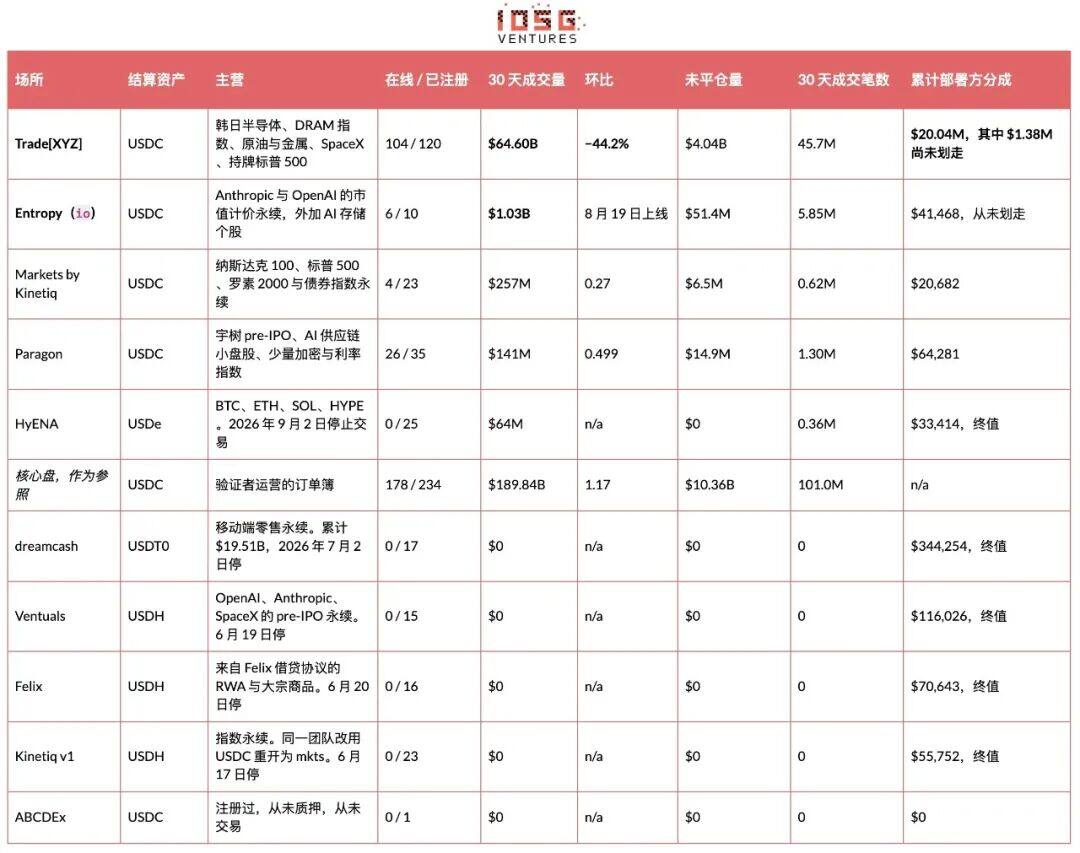
「จำนวนดีล」นำฟิลด์ n ของแท่งเทียนรายวันมาบวกกันในช่วงเวลาที่กำหนด public API ไม่สามารถอนุมานจำนวนเทรดเดอร์อิสระได้
ในประวัติศาสตร์มีเพียงสิบรายที่เคยลงทะเบียน perpetual DEX และจนถึงตอนนี้ยังไม่มีรายที่สิบเอ็ด สี่รายยังซื้อขายอยู่ ห้ารายหยุดไป หนึ่งรายไม่เคยเปิดให้บริการ Trade[XYZ] คิดเป็น 97.8% ของปริมาณซื้อขาย HIP-3 ใน 30 วัน และ 97.6% ใน 7 วันล่าสุด
สถานการณ์ของผู้ท้าชิงพูดไม่กี่ประโยคก็จบ Entropy ทำได้ $1.03B ใน 26 วัน มีตลาดออนไลน์หกแห่ง อาศัย oracle ที่สร้างเองแทนรายการสินทรัพย์ เป็นแพลตฟอร์มเดียวที่เคยนำในตลาดที่ผู้นำตลาดก็เสนอราคาด้วยจริงๆ Paragon เป็นผู้ท้าชิงเพียงรายเดียวที่มี order book ดูเป็น order book จริง มีตลาดออนไลน์ 26 แห่งและการกระจายตัวท้ายยาว ในเดือนที่ Trade[XYZ] เข้าไปในห้าสินทรัพย์ของมันพร้อมกัน มันยังเติบโตได้ 49.9% Markets by Kinetiq ซื้อ 23 สินทรัพย์ โดย 95% ของปริมาณกระจุกตัวอยู่ที่ index perpetual สองตัว HyENA จบแล้ว: ตลาดถูกถอดทั้งหมด open interest เป็นศูนย์ ตลอดชีวิตทำได้ $33,414
ส่วนแบ่งของ HIP-3 และเหตุใดจึงถูกตีความผิดได้ง่าย
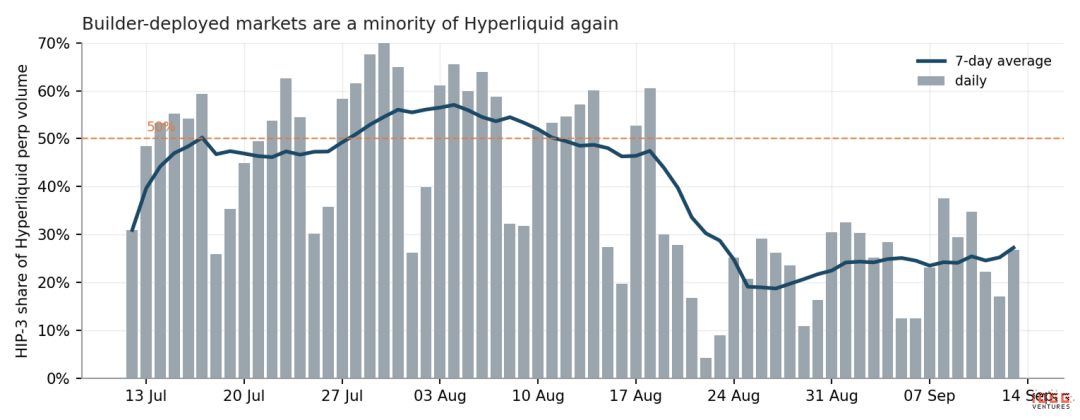
▲ สัดส่วนของ HIP-3 ในปริมาณซื้อขาย perpetual ของ Hyperliquid คำนวณรายวัน
ค่าเฉลี่ย 7 วันข้าม 50% ในกลางเดือนกรกฎาคม แตะใกล้ 57% เมื่อต้นเดือนสิงหาคม จากนั้นร่วงต่ำกว่า 30% และไม่เคยขึ้นไปได้อีกนับตั้งแต่วันที่ 20 สิงหาคม วันที่ 18 สิงหาคม ปริมาณซื้อขายของ builder รายหนึ่งแซงหน้าชุด validator ทั้งหมดของ Hyperliquid หลังจากนั้นไม่เคยทำได้อีก
อัตราส่วนนี้ที่จริงพูดถึงตัวหารของมัน ตัวเศษคือ order book หุ้น ตัวหารคือ order book คริปโต และขาที่ผันผวนคือฝั่งคริปโต 57% ถูกอ่านในช่วงที่คริปโตซบเซา 26% ถูกอ่านเมื่อ order book หุ้นเดียวกันนั้นเจอตลาดมีชีวิต ในช่วงเดียวกันปริมาณ perpetual ของ core orderbook เพิ่มขึ้น 117% เจ็ดวันล่าสุดสัดส่วนยังกลับมาอยู่ที่ 28.6% ขณะที่ Trade[XYZ] ยังหดตัวต่อ ก่อนจะอ้างสัดส่วน HIP-3 ใดๆ ต้องบอกให้ชัดก่อนว่าช่วงนั้นคริปโตกำลังทำอะไรอยู่
สิ่งที่ต้องดูจริงๆ คือปริมาณสัมบูรณ์ และปริมาณสัมบูรณ์กำลังแย่ลง Trade[XYZ] มีปริมาณซื้อขาย 30 วัน $64.60B ลดลง 44.2% จากเดือนก่อน ปริมาณเฉลี่ย 7 วันร่วงจาก $5.36B/วันเมื่อต้นเดือนสิงหาคมเหลือ $2.01B/วัน order book ของตัวเองถอยหลัง 62% ตลาดที่ใหญ่ที่สุดอย่าง SK Hynix ร่วงเหลือ $8.50B ทั้งสองขาของการลดลงของสัดส่วนเป็นเรื่องจริง และส่วนถัดไปจะแสดงให้เห็นว่า ขา HIP-3 ส่วนใหญ่ไม่ใช่ปัญหาเรื่องการแข่งขันเลย
สาเหตุหลักของปริมาณซื้อขายที่ลดลงคือกลุ่มหน่วยความจำเงียบลง ไม่ใช่การเสียส่วนแบ่ง
การอ่านการร่วง 44% ว่าเป็น 「ผู้นำตลาดกำลังแพ้」 เป็นคำอธิบายที่ง่ายที่สุด แต่ข้อมูลไม่สนับสนุน วิธีทดสอบนั้นง่ายมาก: ถ้าเป็นการลดลงจากการแข่งขัน เราควรเห็นสินทรัพย์เองยังซื้อขายตามปกติ เพียงแต่ส่วนที่ Trade[XYZ] จับได้น้อยลง สิ่งที่เกิดขึ้นจริงคือสินทรัพย์เองต่างหากที่เงียบลง
ไม่มีการเทขายใดๆ เทียบกับต้นเดือนสิงหาคมที่ปริมาณซื้อขายแตะจุดสูงสุด ราคาของทุกตลาดใหญ่ใน order book วันนี้สูงกว่าเดิม
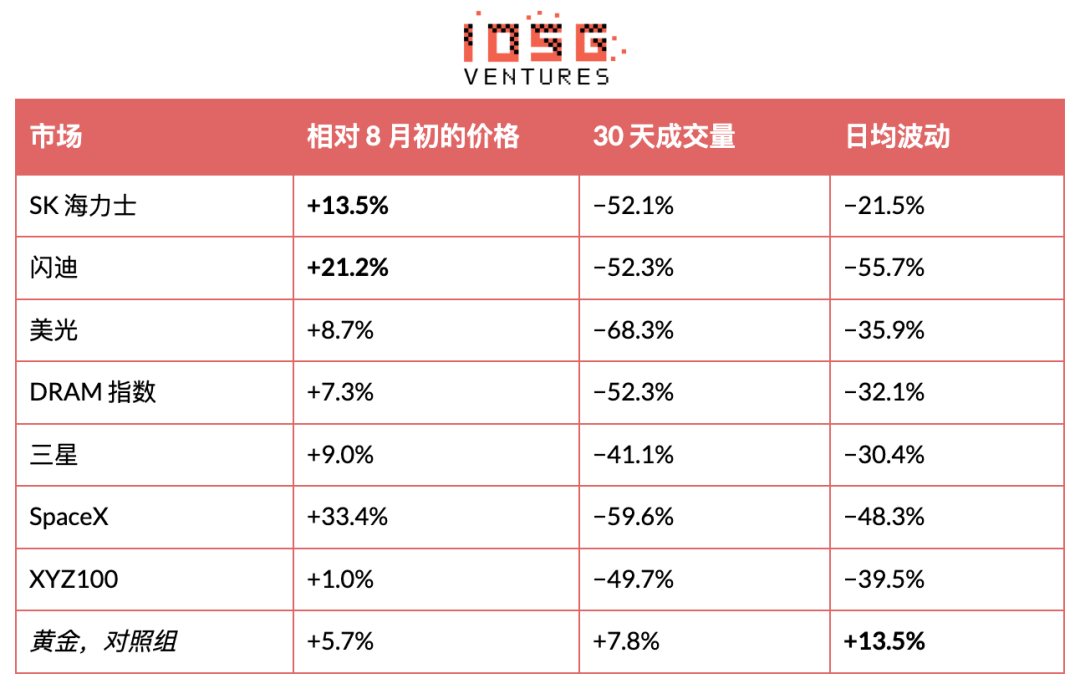
สิ่งที่พังลงจริงๆ คือระยะที่สินทรัพย์เหล่านี้เคลื่อนไหวได้ในหนึ่งวัน และปริมาณซื้อขายของแพลตฟอร์มก็เคลื่อนตามเกือบจะพร้อมกัน
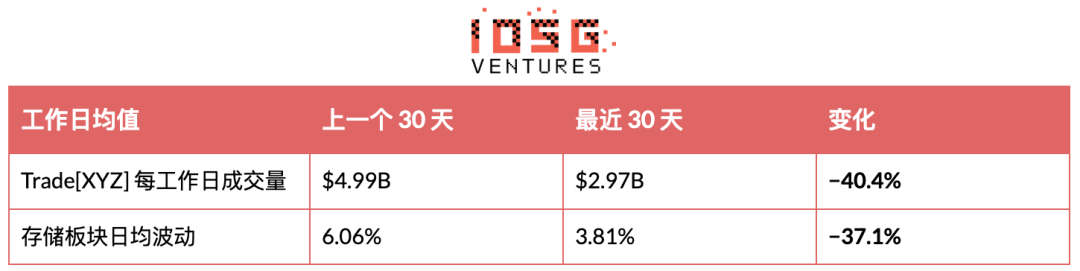
ข้อมูลข้างต้นเป็นแบบวันทำการ เนื่องจากตลาดหุ้นปิด weekends แต่ Trade[XYZ] ซื้อขายตามปกติ การนับ weekends รวมไปด้วยจะทำให้ความสัมพันธ์นี้ดูสูงเกินจริงอย่างชัดเจน เมื่อดูเฉพาะวันทำการ ค่าสหสัมพันธ์ระหว่างความผันผวนรายวันเฉลี่ยของกลุ่มหน่วยความจำกับปริมาณซื้อขายรายวันของแพลตฟอร์มอยู่ที่ +0.47 จากตัวอย่าง 45 วัน ทองคำเป็นกลุ่มควบคุมตามธรรมชาติ: เป็นตลาดใหญ่เพียงแห่งเดียวที่ความผันผวนระหว่างวันเพิ่มขึ้นในเดือนนี้ และปริมาณซื้อขายก็เพิ่มตามไปด้วย เงินเป็นข้อยกเว้นที่ไม่เป็นไปตามรูปแบบนี้
อย่างไรก็ตาม ความผันผวนเป็นเพียงตัวแปรแทน การทดสอบที่ตรงกว่าคือเอาปริมาณซื้อขายหุ้นจริงของเก้าสินทรัพย์เดียวกันมาเปรียบเทียบ และคำตอบคือ: ตลาดดั้งเดิมอธิบายได้เพียงประมาณครึ่งเดียว
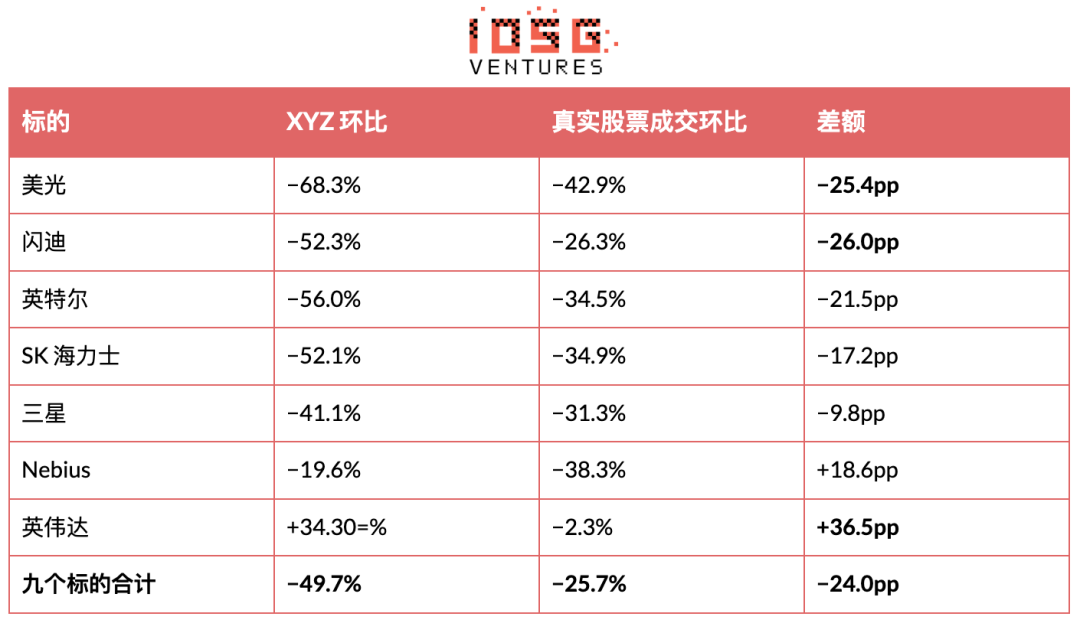
ปริมาณซื้อขายจริงของกลุ่มหน่วยความจำและ AI ร่วงลง 25.7% จริง ครึ่งหนึ่งเป็นเรื่องจริง แต่ XYZ ร่วง 49.7% เกือบสองเท่า 24 เปอร์เซ็นต์ที่เกินมานั้นไม่ใช่จากอุตสาหกรรม
และจุดที่ช่องว่างใหญ่ที่สุดก็คือแกนกลางของมัน: SanDisk −26.0pp, Micron −25.4pp, Intel −21.5pp, SK Hynix −17.2pp ในทางกลับกันมันกลับเอาชนะตลาดจริงได้บน Nvidia (+36.5pp) และ Nebius (+18.6pp) แต่สอง order book นั้นเล็กมาก
การแข่งขันก็อธิบายช่องว่างนี้ไม่ได้เช่นกัน ปริมาณซื้อขาย SanDisk ของ Entropy ตลอด 30 วันอยู่ที่ $523M ขณะที่ order book SanDisk ของ XYZ เองหายไป $6.14B ดังนั้นผู้ท้าชิงกินได้มากที่สุดเพียงประมาณ 8% ของส่วนนั้น
ส่วนที่เหลือดูเหมือนการหมุนเวียนของเงินทุน ในช่วงเดียวกันปริมาณ perpetual ของ core orderbook Hyperliquid เพิ่มขึ้น 117% ขณะที่ HIP-3 ลดลง ปริมาณรวมของทั้งสองฝั่งยังเพิ่มขึ้น 26% เงินไม่ได้ออกจาก Hyperliquid มันแค่ย้ายจาก order book หุ้นกลับไปยัง order book คริปโต
จุดยึดด้านขนาด ในช่วง 30 วันเดียวกัน เก้าสินทรัพย์นี้ซื้อขายบนตลาดหุ้นของตนเองเป็นมูลค่า $2,004.7B ขณะที่ XYZ ซื้อขายบนสินทรัพย์เหล่านี้ $23.5B คิดเป็น 1.2% เมื่อรวมทั้ง 104 ตลาดของ XYZ เป็น $64.60B ก็ยังคิดเป็นเพียง 3.2% ของปริมาณซื้อขายจริงของเก้าชื่อนี้เท่านั้น อัตราการเจาะสูงสุดคือ SK Hynix ที่ 9.1% ต่ำสุดคือ Broadcom ที่ 0.1% และเส้นโค้งนี้เองที่บอกว่าธุรกิจนี้คืออะไร: สินทรัพย์ที่เทรดเดอร์คริปโตโดยกำเนิดเข้าถึงไม่ได้มีอัตราการเจาะสูง หุ้นใหญ่สหรัฐที่ใครก็ซื้อได้มีอัตราการเจาะต่ำ
ดังนั้นการร่วงลงครั้งนี้มีทั้งสองอย่าง: ประมาณครึ่งหนึ่งเป็น beta ของกลุ่ม อีกครึ่งหนึ่งเป็นของตัวมันเอง การคำนวณในหัวข้อที่ 6 ใช้เฉพาะปริมาณซื้อขายจริง ไม่ถามว่าปริมาณซื้อขายมาจากไหน ดังนั้นบัญชีค่าธรรมเนียมจึงไม่ได้รับผลกระทบ แต่การแยกสองส่วนนี้ดูสำคัญ: ส่วนของกลุ่มจะกลับมา ส่วนของแพลตฟอร์มเองอาจไม่กลับ
การสับเปลี่ยนตำแหน่ง และตัวแปรเดียวที่มีพลังพยากรณ์
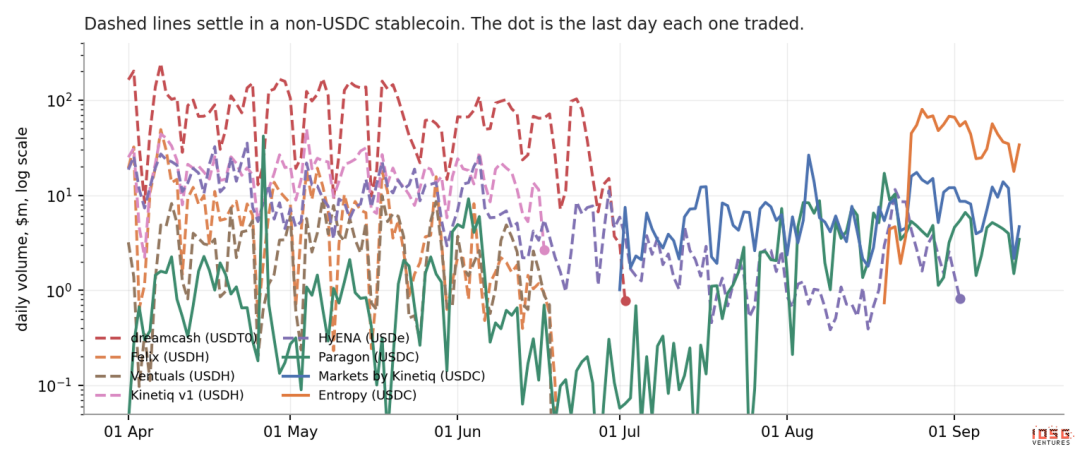
▲ ปริมาณซื้อขายรายวันของแต่ละแพลตฟอร์ม HIP-3 สเกลลอการิทึม เส้นประหมายถึงชำระบัญชีด้วย stablecoin ที่ไม่ใช่ USDC จุดกลมคือวันสุดท้ายที่มีปริมาณซื้อขาย
จนถึงวันนี้มีหกรายที่หยุดซื้อขาย ตัวแปรที่แยกพวกมันออกจากกันไม่ใช่การเลือกสินทรัพย์ ไม่ใช่ระดับทีม และไม่ใช่ปริมาณซื้อขายในอดีต แต่คือ stablecoin ที่ใช้ชำระบัญชี
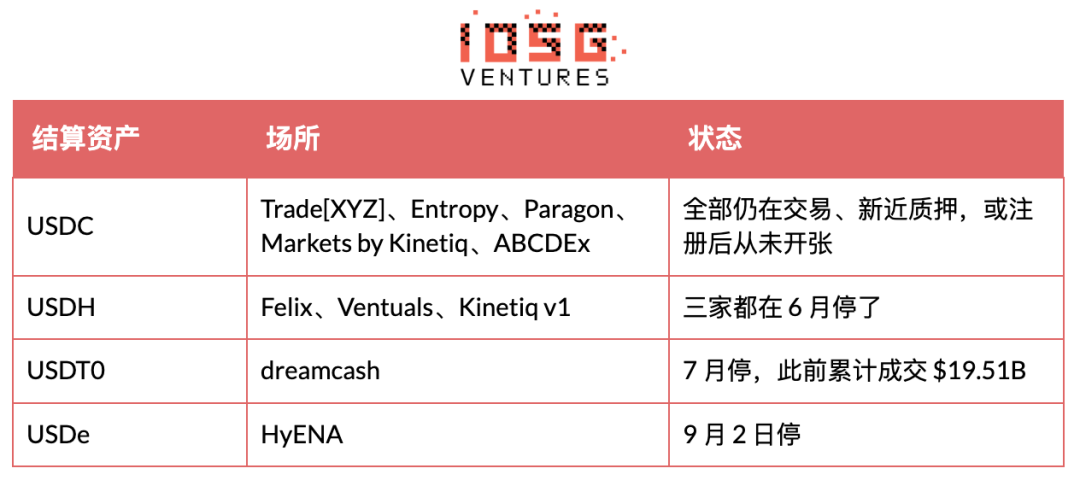
กลไกเองนั้นเรียบง่าย: เทรดเดอร์ต้องไปแลก stablecoin ชนิดหนึ่งโดยเฉพาะก่อนจึงจะวางออร์เดอร์แรกได้ และพวกเขาไม่อยากแลก Felix เป็นตัวอย่างที่ชัดที่สุด ส่วนลดค่าธรรมเนียมเล็กน้อยที่เคยสนับสนุน USDH ถูกทำให้หมดความหมายทันทีที่ Growth Mode เปิดตัว หลังจากนั้นสินทรัพย์ที่ใช้ชำระบัญชีนี้เหลือเพียงความยุ่งยาก
Kinetiq คือการทดลองเปรียบเทียบนั้น ผู้ประกอบการรายเดียวที่อยู่รอดหลังปิดบริการ โดยตัดตลาด USDH ทิ้ง แล้วย้ายผลิตภัณฑ์ index แบบเดียวกันไปเปิดใหม่บน USDC ปริมาณซื้อขายในอดีตพยากรณ์อะไรไม่ได้เลย: dreamcash เคยทำได้ $19.51B มากกว่าทั้งกลุ่มในเดือนมิถุนายนรวมกัน ก็ยังหยุดไป Entropy เข้ามาในเดือนสิงหาคมพร้อมเงินทุนมากกว่าผู้เข้ามาก่อนหน้ารายใด เลือก USDC โดยไม่แสดงความลังเลใดๆ
อะไรกันแน่ที่กำหนดสินทรัพย์ที่ใช้ชำระบัญชี และอะไรที่ไม่ใช่
การอ่านการกวาดล้างของ USDC ว่าเป็นแผนการของโปรโตคอลนั้นเป็นเรื่องธรรมชาติ แต่เอกสารของ Hyperliquid เองกลับบอกตรงกันข้าม ภายใต้ Aligned Quote Assets v2 (เปิดใช้งานบน USDC เมื่อปลายเดือนสิงหาคม โดย Coinbase เป็น treasury deployer และ Circle เป็น technical deployer) ผลตอบแทนจากทุนสำรองหลังปรับต้นทุนของ USDC บน Hyperliquid ประมาณ 90% แจกจ่ายให้โปรโตคอลและเข้ากองทุน Assistance Fund การคิดดอกเบี้ยเป็นรอบ 30 วัน จ





