


บทความนี้จะอธิบายรายละเอียดเกี่ยวกับแนวคิดการออกแบบ GHO ของ Stablecoin ดั้งเดิมของ Aave


การรวบรวมต้นฉบับ: PANews
การรวบรวมต้นฉบับ: PANews
เมื่อไม่กี่สัปดาห์ก่อน แนวคิดของ Stablecoin GHO ได้ถูกเสนอใน Aave Governance Forum ซึ่งกระตุ้นความสนใจอย่างมากจากอุตสาหกรรม DeFi ทั้งหมด ไม่ต้องสงสัยเลยว่าเป็นแผนการพัฒนาขั้นต่อไปของโปรโตคอล Aave แนวคิดในการเปิดตัว Stablecoin ดั้งเดิมของ Aave DAO แบบกระจายอำนาจ หลักประกัน และตรึงดอลลาร์นั้นมีความหมายมาก PANews ยังเผยแพร่บทความแนะนำข้อเสนอนี้
ก่อนที่ Aave DAO และทีมงานจะนำ GHO เข้าสู่ตลาดและทำให้ Stablecoin มีความสำคัญเท่ากับ DAI เรามาดูแนวคิดการออกแบบของ Stablecoin นี้กันก่อน อย่างไรก็ตาม เนื่องจากข้อมูลที่มีอยู่ในปัจจุบันไม่ครอบคลุมเพียงพอ ส่วนที่สองของบทความนี้จึงอิงตามการอนุมานบางส่วนตามประสบการณ์ของอุตสาหกรรม DeFi เป็นหลัก
 1 GHO เหรียญ Stablecoin ดั้งเดิมของ Aave คืออะไร
เนื่องจาก Aave เป็นโปรโตคอลการให้ยืม DeFi สำหรับผู้ให้กู้ส่วนใหญ่ หนึ่งในเป้าหมายเริ่มต้นของ Aave คือการดึงดูดเงินฝาก Stablecoin ให้เพียงพอ ต่อไป การสร้าง Stablecoin แบบเนทีฟของ DAO นั้นถือเป็นเรื่องปกติ เพราะสามารถลดค่าใช้จ่ายของผู้กู้ได้ นอกจากนี้ ด้วยการสร้างเหรียญ Stablecoin ผู้ฝากไม่จำเป็นต้องจ่ายค่าธรรมเนียมเพิ่มเติมสำหรับการส่งคืนเป็นรายปี
ชื่อเรื่องรอง
1.1 Stablecoins ที่ตรึงกับ USD มากเกินไป
GHO เป็น Stablecoin ที่มีการค้ำประกันมากเกินไป ซึ่งสร้างโดยใช้ aTokens เป็นหลักประกัน ดังนั้นในแง่หนึ่ง GHO จึงคล้ายกับ MakerDAO แต่มีประสิทธิภาพมากกว่าเล็กน้อย เนื่องจากหลักประกันทั้งหมดเป็นทุนการผลิต และจะมีการสร้างดอกเบี้ยจำนวนหนึ่ง (aTokens) ขึ้นอยู่กับการยืม ความต้องการ.
ที่น่าสนใจคือ Aave ไม่ได้เพิ่มคำว่า "USD" ในชื่อของ Stablecoin นี้ เนื่องจากโดยปกติแล้วหน่วยงานกำกับดูแลของสหรัฐอเมริกาจะก้าวร้าวมากขึ้น GHO จึงอาจไม่ต้องการสร้างปัญหามากเกินไปจากมุมมองทางกฎหมาย นอกจากนี้ Stani ผู้ก่อตั้ง Aave ยังบอกเป็นนัยว่า GHO อาจมีการเปลี่ยนแปลงการยึดในอนาคต โดยอธิบายว่า:
ชื่อเรื่องรอง
1.2 รูปแบบอัตราดอกเบี้ยและส่วนลดการเดิมพัน
โมเดลอัตราดอกเบี้ยน่าจะเป็นส่วนที่ยอดเยี่ยมน้อยที่สุดของ GHO จนถึงตอนนี้ แนวคิดเดิมของ Aave คือให้ Aave DAO กำหนดอัตราดอกเบี้ยโดยตรงเช่นเดียวกับวิธีทำงานใน Maker แต่วิธีนี้ไม่มีประสิทธิภาพมากนักและจะเพิ่มการกำกับดูแลที่จำเป็น ปัญหา. การใช้โมเดลอัตราดอกเบี้ยที่กำหนดโดยอัลกอริธึมจะเหมาะสมกว่าซึ่งปรับตามสภาวะตลาด เช่นเดียวกับโทเค็นอื่นๆ บน Aave ซึ่งอัตราดอกเบี้ยถูกกำหนดโดยอุปสงค์และอุปทานในกลุ่ม
โดยทั่วไปแล้ว DAO ไม่เหมาะอย่างยิ่งที่จะเข้าร่วมในการจัดการพารามิเตอร์การทำงานของระบบ เนื่องจากจะส่งผลให้โมเดลไฮบริดมีอัตราฐานคงที่ ซึ่งสามารถปรับเปลี่ยนได้ในช่วงที่กำหนดเท่านั้นตามเงื่อนไขของตลาด ดังนั้น ความคิดที่ว่าชุมชน Aave ต้องการให้ DAO มีส่วนร่วมในการกำหนดอัตราดอกเบี้ยนั้นค่อนข้างไร้สาระ
ในความเป็นจริง การเปลี่ยนแปลงแบบไดนามิกของอัตราดอกเบี้ยสามารถป้องกันการตรึงของ GHO ได้โดยป้องกันเหตุการณ์การทำเหรียญกษาปณ์ขนาดใหญ่ เช่นเดียวกับที่ BaseRate (อัตราฐาน) ในโปรโตคอล Liquity สามารถป้องกันไม่ให้ LUSD ถูกตรึงลง ในโปรโตคอล Liquity ค่าธรรมเนียมเริ่มต้นคือ 0.5% และเมื่ออุปสงค์เพิ่มขึ้น ค่าธรรมเนียมจะเพิ่มขึ้น และจะค่อยๆ มีแนวโน้มไปที่ 0.5% เมื่ออุปสงค์คงที่
ในระหว่างฟอรัมการกำกับดูแลนี้ Aave ยังกล่าวถึงประเด็นส่วนลดสำหรับผู้ให้กู้ GHO ในการจำนำโทเค็น AAVE ซึ่งพวกเขาเชื่อว่าจะสร้างการทำงานร่วมกันเพิ่มเติม ดอกเบี้ยทั้งหมดที่จ่ายโดยนักเดิมพันจะไปที่ Aave DAO ในที่สุด (โทเค็นอื่นๆ ส่วนใหญ่อยู่ที่ 0-10%) ซึ่งหมายความว่าเมื่อ GHO เติบโตจนมีมูลค่าตามราคาตลาดที่สำคัญ มันอาจกลายเป็นวัวเงินสดสำหรับ DAO ด้วยมูลค่าตามราคาตลาดที่ใกล้เคียงกับ DAI และอัตราดอกเบี้ยเฉลี่ยที่สูงกว่า 3.5% AaveDAO สามารถสร้างรายได้เกือบ 150,000 ดอลลาร์ต่อวันจาก GHO
รูปต่อไปนี้แสดงอัตราดอกเบี้ยและค่าอ้างอิงรายได้ที่สอดคล้องกับมูลค่าตลาด GHO ที่แตกต่างกัน:
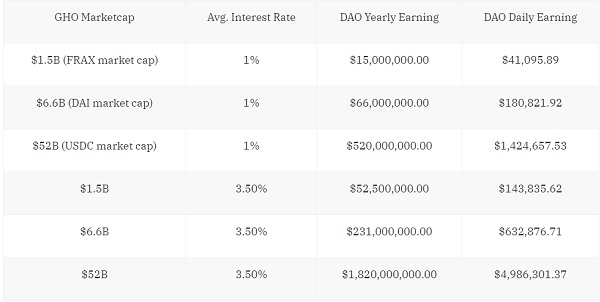
คำอธิบายแบบฟอร์ม:
1. มูลค่าตลาดของ GHO: 1.5 พันล้านเหรียญสหรัฐ = มูลค่าตลาดปัจจุบันของ FRAX, 6.6 พันล้านเหรียญสหรัฐ = มูลค่าตลาดปัจจุบันของ DAI, 52 พันล้านเหรียญสหรัฐ = มูลค่าตลาดปัจจุบันของ USDC
ชื่อเรื่องรอง
1.3 “ผู้อำนวยความสะดวก” และสินทรัพย์เสี่ยง
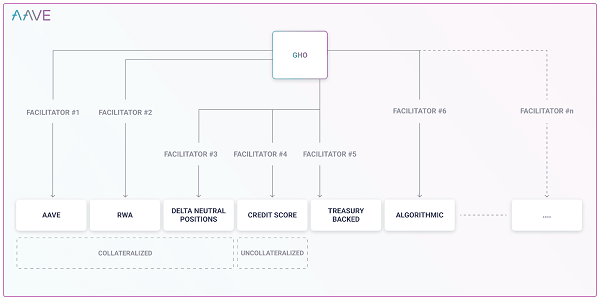
ในขั้นตอนการออกแบบ GHO ทีมงานได้เสนอแนวคิดของ "Facilitators (ผู้อำนวยความสะดวก)" "ผู้อำนวยความสะดวก" นี้สามารถสร้าง GHO และควบคุมโดย Aave "ผู้อำนวยความสะดวก" คนแรกจะเป็นโปรโตคอล Aave เอง จากนั้นโปรโตคอลหรือเอนทิตีอื่นๆ จะตามมาตามความเหมาะสม อาจกล่าวได้ว่าการออกแบบนี้ได้ขยายพื้นที่ของ GHO ในทันที คาดว่าหลังจากเปิดตัว โปรโตคอลอื่น ๆ อีกมากมายจะถูกนำไปใช้เพื่อเป็น "Facilitators" บน Aave และ GHO ฉันรู้สึกตื่นเต้นมากเมื่อคิดถึงเรื่องนี้
ชื่อเรื่องรอง
1.4 "การกระจายอำนาจ" และการต่อต้านการไม่เซ็นเซอร์
ทีมงาน Aave อธิบาย GHO ว่าเป็นเหรียญ Stablecoin แบบกระจายอำนาจ และยังกล่าวถึงการต่อต้านการเซ็นเซอร์อีกด้วย สิ่งนี้ดูเหมือนจะไม่เกี่ยวข้องโดยตรงกับ GHO แม้ว่า:
การยอมรับ Stablecoin จะยังคงเติบโตอย่างต่อเนื่อง เนื่องจากสินทรัพย์ crypto จะรวมเข้ากับฐานผู้ใช้ที่ไม่ใช่เจ้าของภาษา crypto Stablecoins แบบกระจายศูนย์มอบสกุลเงินคำสั่งที่ป้องกันการเซ็นเซอร์บนบล็อกเชน GHO ซึ่งเป็นเหรียญ Stablecoin แบบกระจายอำนาจหลายหลักประกันที่ได้รับการสนับสนุนอย่างเต็มที่โดยโปรโตคอล Aave
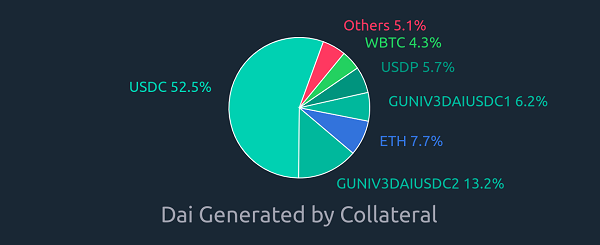
จากคำอธิบายของทีม GHO จะถูก "กระจายอำนาจ" เช่นเดียวกับ DAI และต้านทานการเซ็นเซอร์น้อยลงเนื่องจากองค์ประกอบของหลักประกัน ในความเป็นจริง สมมติว่า aToken ทั้งหมดที่สามารถใช้เป็นหลักประกันในการให้ยืมบน Aave สามารถยืมจาก GHO ได้เช่นกัน หลักประกันของ GHO จะประกอบด้วยโทเค็นที่ตรวจสอบได้บางส่วน เช่น USDC:
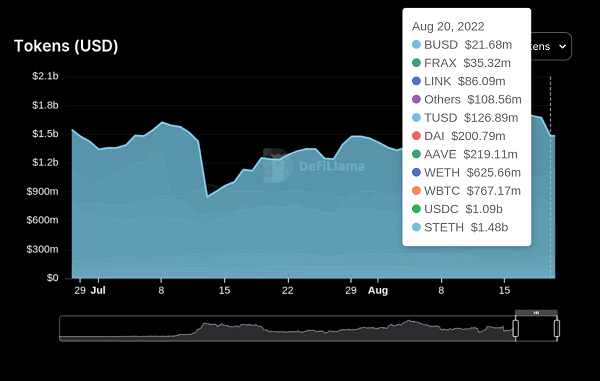
แหล่งที่มาของภาพด้านบน: DeFiLlama
ในความเป็นจริง USDC เป็นประเภทของหลักประกันที่ใช้มากที่สุดใน Aave ยกเว้น stETH (ETH ที่เป็นของเหลวเป็นหลักประกันบน Lido) ตามมาด้วย wBTC ซึ่งเป็นโทเค็นที่เชื่อถือได้อีกชนิดหนึ่ง ถึงกระนั้น องค์ประกอบหลักประกันบน Aave ก็ยังดีกว่า DAI มาก โดยที่องค์ประกอบหลักประกันมากกว่า 50% เป็น USDC บริสุทธิ์
ชื่อระดับแรก
2 Aave และ GHO จะเป็นอย่างไรหลังจากเข้าจดทะเบียน?
ตอนนี้โดยพื้นฐานแล้วทุกอย่างเข้าที่แล้ว เราสามารถเข้าสู่ช่วง "เก็งกำไร" มากขึ้นและพิจารณาว่าจะประยุกต์ใช้ GHO ในทางปฏิบัติได้อย่างไร
ในความเป็นจริง การโต้ตอบระหว่างโปรโตคอล Aave และ GHO นั้นน่าตื่นเต้นมาก: ในขณะที่มีการพูดถึง Aave x GHO ก่อนหน้านี้ เช่นเดียวกับการเปิดใช้งานการซื้อขาย eMode บน GHO — การเปิดใช้งานเลเวอเรจในคู่สกุลเงินที่เลือก เช่น USDC/DAI — — แต่ มีรายละเอียดไม่มากนัก ดังนั้น สมมติฐานบางประการจะอธิบายโดยสังเขปที่นี่
aGHO ควรเป็นหลักประกันที่น่าสนใจที่สุดในโปรโตคอล Aave แต่ก็อาจมีความเสี่ยงที่สะท้อนกลับได้อย่างมีนัยสำคัญ หาก GHO ได้รับอนุญาตให้ยืม ดังนั้นจึงเป็นการดีที่สุดหาก GHO สามารถป้องกันไม่ให้สร้าง GHO กับ aGHO ได้ มิฉะนั้นคุณอาจเห็นปัญหาที่กำลังเกิดขึ้นกับ DAI
ชื่อเรื่องรอง
2.1 กลยุทธ์สภาพคล่องของ GHO
ส่วนสำคัญอีกประการของการออกแบบ Stablecoin คือกลยุทธ์ด้านสภาพคล่อง บน Aave, CRV, CVX และ BAL สามารถใช้เป็นหลักประกันได้ทั้งหมด ขึ้นอยู่กับ Reserve Factor (Reserve Factor) โทเค็นเหล่านี้ถูกล็อคในโปรโตคอลดั้งเดิมจะอยู่ใน " ” จากนั้นอนุญาตให้ Aave DAO นำสิ่งจูงใจไปยังกลุ่มการขุดที่เกี่ยวข้องกับ GHO
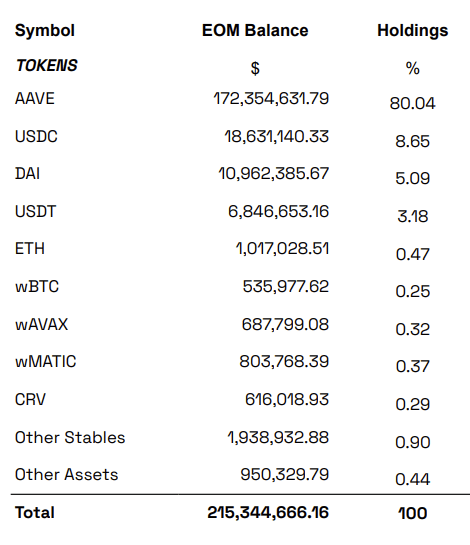
ด้านบน: สถานะปัจจุบันของ “Vault” ของ Aave ซึ่งมี CRV มากกว่า 615,000 คัน ที่มา: รายงาน “Vault” ของ Aave (กรกฎาคม 2022)
ตอนนี้ Frax กำลังพยายาม "กำจัด" USDT และ DAI และพยายามสร้าง Frax Basepool (FRAX/USDC) เพื่อเป็นสกุลเงินหลักสำหรับคู่การซื้อขาย Stablecoin อื่นๆ บน Curve เราสามารถจินตนาการได้ว่า Aave จะมีการเคลื่อนไหวที่คล้ายกันในอนาคต . ในความเป็นจริง หลายโครงการในปัจจุบันที่เปิดรับ USDC และ DAI กำลังพยายามกระจายอำนาจสภาพคล่องของตนเอง และ GHO อาจกำลังรอ "เวลาที่เหมาะสมที่สุด" เพื่อทำให้ DeFi พึ่งพา USDC น้อยลง
พูดอย่างตรงไปตรงมา ก่อนหน้านี้ Frax ควบคุมอำนาจการกำกับดูแลและข้อบังคับในการลงคะแนนเสียงจำนวนมากในการ "เผชิญหน้า" กับ Curve แต่ Aave DAO อาจไม่สามารถทำเช่นนี้ได้ และยอดคงเหลือ CRV/CVX ใน "ห้องนิรภัย" สำรองนั้นเห็นได้ชัดว่าไม่เพียงพอ กองทุนรวมสิ่งจูงใจได้เติบโตขึ้นเป็นพันล้านดอลลาร์ ซึ่งหมายความว่า AaveDAO จำเป็นต้องแสวงหาโทเค็นที่ขับเคลื่อนด้วยสิ่งจูงใจตามสภาพคล่องมากขึ้น อย่างไรก็ตาม เนื่องจาก AaveDAO สามารถสร้างรายได้จำนวนมากจากผลตอบแทนดอกเบี้ยของ GHO พวกเขาจึงควรมีวิธีการที่เพียงพอในการสนับสนุนสภาพคล่องในระดับหนึ่ง ไม่ว่ามูลค่าตามราคาตลาดของ GHO จะเป็นอย่างไร
สิ่งสุดท้ายที่ต้องพูดถึงคือความสัมพันธ์ระหว่าง Aave และ Balancer นั้น "ดี" จริงๆ ประการแรก นับตั้งแต่การเปลี่ยนไปใช้โทเค็น AAVE กฎการกระจายที่ใช้ในโมดูลความปลอดภัย Aave คือ "80% AAVE / 20% wETH Balancer Pool" ประการที่สอง ปัจจุบัน Aave ถือครองคลังสำรองอยู่ 200,000 BAL และวางแผนที่จะเพิ่มการถือครอง ดังนั้นเราจึงสามารถคาดหวังให้ Stablecoin GHO มีประสิทธิภาพที่ยอดเยี่ยมบนโปรโตคอล Balancer อย่างไรก็ตาม เมื่อเทียบกับ Balancer จุดเสี่ยงที่เป็นไปได้ของ Aave Stablecoin GHO อาจอยู่ที่ Cruve เนื่องจาก Curve เป็นทั้ง "ราชา" และ "Kingmaker" ดังนั้นหากคุณต้องการเพิ่มสภาพคล่อง GHO บน Curve ความยากก็ไม่ควรต่ำ แม้จะถูกบังคับให้เลือก "ต้าน" Curve อย่าง Frax
ชื่อระดับแรก
3 สรุป
หวังว่าบทความนี้จะช่วยให้คุณเข้าใจสิ่งที่เป็นเดิมพันในสงคราม Stablecoin ได้ดีขึ้น เนื่องจากการเปิดตัวของ GHO นั้นใกล้เข้ามาแล้ว และ Curve Stablecoin ยังรองรับการวางหลักประกันที่มากเกินไปและเปิดตัวภายในปีนี้ ตลาด Stablecoin ในปีนี้จะต้องน่าสนใจอย่างแน่นอน สำหรับตลาด DeFi การขยายตัวของ Stablecoin อาจเป็นแนวโน้มการพัฒนาขั้นต่อไป และโปรโตคอล DeFi ส่วนใหญ่กำลังสำรวจการขยายตัวของ Stablecoin ดั้งเดิมของตนเอง เช่น:
1. Frax เดิมเป็นเพียงสกุลเงินที่มีเสถียรภาพ แต่ตอนนี้ได้เปิดตัว DEX FraxSwap และจะเปิดตัว FraxLend ซึ่งเป็นแพลตฟอร์มการให้ยืม
2. เริ่มแรก Aave เป็นเพียงตลาดสกุลเงิน แต่ในไม่ช้าก็มีสกุลเงินท้องถิ่นที่มีเสถียรภาพเป็นของตัวเอง
3. Curve เดิมเป็นเพียง DEX แต่ในไม่ช้าก็ได้เพิ่มสกุลเงินที่มีเสถียรภาพของตัวเองและเริ่มให้บริการกู้ยืมที่มีประสิทธิภาพสำหรับผู้ให้บริการสภาพคล่อง
ลิงค์ต้นฉบับ





