


夺路狂奔!헤지펀드, 단 한 주 만에 2년치 순매수를 던졌다, 골드만삭스 경고: 디레버리징은 이제 시작일 뿐


- 핵심 관점: 헤지펀드가 지난 2년간 쌓아온 AI 포지션이 불과 5거래일 만에 완전히 청산되었으며, 글로벌 AI 주식의 누적 순매수는 제로로 돌아갔지만 포지션은 여전히 역사적 고점에 있어 디레버리징은 이제 시작일 수 있다.
- 핵심 요소:
- 10월 8일부터 14일까지 헤지펀드는 5일 연속 AI 주식을 순매도했으며, 2025년 초 이후 전체 누적 순매수가 완전히 반전되었고, 롱 매도와 숏 매도의 비율은 약 3.5:1이었다.
- 한국 종합주가지수는 약세장에 진입하며 서킷브레이커가 발동되었고, 대만 시장은 하루 외국인 순유출이 약 93억 달러로 사상 최대를 기록했으며, TMT 롱숏 펀드는 하루 2.7% 손실을 기록했다.
- 글로벌 AI 주식의 순배분 비중은 26.1%로 3년 기준 여전히 83백분위에 위치하며, 롱숏 비율은 최고치 4.34에서 3.27로 하락해 3년 기준 64백분위에 머물렀다.
- 골드만삭스의 총레버리지 비율은 310.3%로 5년 기준 94백분위에 해당하며 5년 고점에 근접해, 실제 매도 가능 규모가 순노출을 훨씬 초과한다.
- 매도는 전방위적 방어적 전환 양상을 보였으며, 미국 11개 섹터 중 8개가 순매도되었고 자금은 헬스케어와 필수소비재로 이동했다.
- 글로벌 시스템적 롱숏 펀드만이 유일한 승자로, 연초 이후 수익률 21.7%를 기록하며 모든 전략을 앞섰다.
- 골드만삭스는 AI 순노출과 총레버리지 비율이 여전히 역사적 고점에 있고, 아시아 외국인 자금이 사상 최대로 이탈하고 있어 디레버리징은 끝보다 시작에 더 가깝다고 판단했다.
원문 저자: 자오잉
원문 출처: 월스트리트견문
헤지펀드가 거의 2년에 걸쳐 쌓아온 AI 포지션이 단 5거래일 만에 전부 청산되었다. 이번 매도 물결의 강도와 속도는 더 대규모의 디레버리징에 대한 시장의 우려를 불러일으키고 있다.
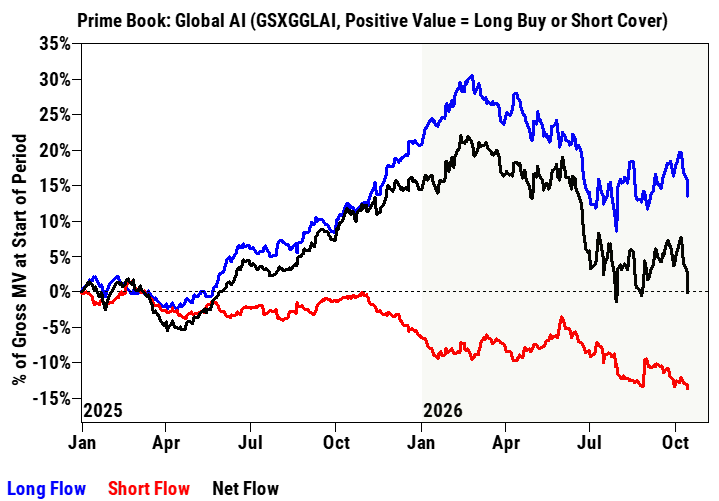
골드만삭스 프라임 브로커리지 책임자 Vincent Lin이 최신 보고서에서 밝힌 바에 따르면, 헤지펀드는 10월 8일부터 14일까지 5거래일 연속 글로벌 AI 주식을 순매도했으며, 2025년 초 이후 전체 누적 순매수가 완전히 역전되었다. 다시 말해, 지난 약 2년간의 모든 순매수가 일주일 만에 제로가 된 것이다.
동시에 골드만삭스 프라임 계정에 따르면 글로벌 주식은 "대규모 순매도"를 당했으며, 일일 순매도 폭은 1년 롤링 기준 -2.1 표준편차에 달했고, 북미와 신흥시장 아시아가 하락을 주도했으며, 한국과 대만이 순매도가 가장 집중된 시장이 되었다.
이번 매도의 직접적 충격은 여러 시장에서 이미 나타나고 있다. 한국 종합지수가 약세장에 진입했고, 서울은 서킷브레이커를 발동했으며, 중국 대만 시장은 하루 외국인 순유출 규모가 사상 최대인 약 93억 달러를 기록했고, 아시아 여러 국가의 중앙은행은 환율 개입에 나설 수밖에 없었다. TMT 방향성 롱숏 펀드는 하루 2.7% 손실을 기록하며 -2.6 표준편차의 극단적 움직임을 보였고, 10월 누적 손실은 4.5%로 확대되었다.
2년간의 순매수, 5일 만에 제로
이번 AI 주식 매도의 규모는 골드만삭스的历史 데이터에서 올해 7월의 폭락에 이어 두 번째로 크다. 골드만삭스 프라임 데이터에 따르면, 글로벌 AI 주식(GSXGGLAI 구성종목)의 당일 순매도 규모는 지난 1년 중 두 번째로 컸으며, 롱 매도와 숏 매도의 비율은 약 3.5대 1이었다. 이는 이번 매도가 주로 롱 포지션의 자발적 축소에 의해 주도된 것이지, 숏 포지션의 공매도 확대에 의한 것이 아님을 의미한다.
자금 흐름도를 보면, 헤지펀드의 AI 리스트 순플로우(검은선)는 2025년 초 출발점으로 되돌아갔고, 롱 플로우(파란선)는 올해 2월에서 3월의 피크 부근에서 지속적으로 하락했으며, 숏 플로우(빨간선)는 전체 구간에서 약 -13%의 낮은 수준을 유지했다. 골드만삭스의 차트는 이 "왕복"을 명확히 보여준다: 2025년에서 2026년까지의 전체 순매수 사이클이 일주일 만에 완전히 역전되었고, 숏은 하락 과정에서 지속적으로 포지션을 늘렸다.
바로 지난주 골드만삭스는 프라임 계정에서 헤지펀드의 Mag7에 대한 순노출이 미국 전체 노출의 약 22%에 달해 사상 최고 수준이라고 지적했다. 5일 후, 같은 펀드들이 집단으로 탈출했다.
포지션은 여전히 무겁고, 디레버리징은 아직 끝나지 않았다
이번 주 매도 강도는 매우 컸지만, 더 장기적인 관점에서 보면 AI 포지션은 여전히 높은 편이며, 디레버리징 여지는 무시할 수 없다.
골드만삭스 데이터에 따르면, 글로벌 AI 주식 순배분이 글로벌 단일주식 순시가총액에서 차지하는 비율은 현재 26.1%로, 6월 초 피크인 31.7%에서 하락했으며, 지난 1년 기준 49번째 백분위에 위치하지만, 지난 3년 기준으로는 여전히 83번째 백분위에 있다. AI 포트폴리오의 롱숏 비율은 6월 피크인 4.34에서 3.27로 하락했으며, 지난 1년 기준 7번째 백분위이지만 3년 기준으로는 여전히 64번째 백분위에 있다.
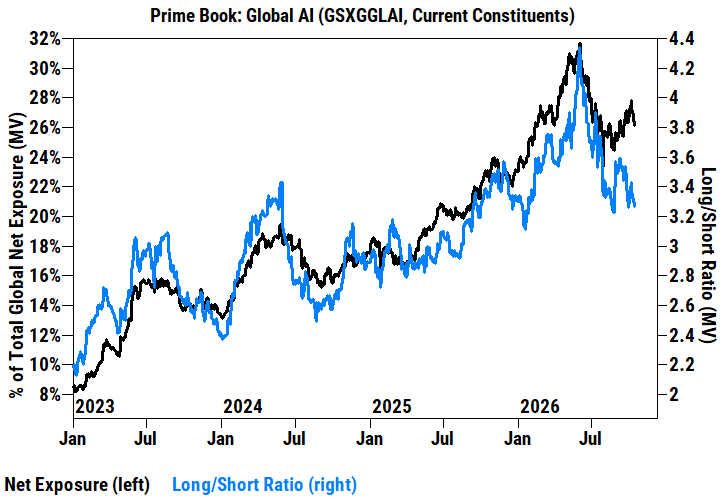
간단히 말해, 1년 기준 데이터는 포지션이 상대적으로 청산되었음을 보여주지만, 3년 기준 데이터는 헤지펀드 전체가 여전히 현저한 오버웨이트 상태임을 나타낸다. 골드만삭스 아시아 팀의 Rachel Hu는 대만 시장 거래 피드백에 따르면 이번 매도의 "항복" 정도가 7월에 미치지 못해 추가 매도 압력이 남아 있을 수 있다고 지적했다.
JP모건 시장정보 부문의 TPM 포지션 지표는 현재 약 46번째 백분위의 "중립" 구간에 있으며, 7월 말 저점 당시의 19번째 백분위보다 훨씬 높다. 이는 핵심 기술 촉매가 도래하기 전까지 "추가 디레버리징" 여지가 여전히 존재함을 의미한다.
방어적 전환: 기술주 팔고, 치약 사고
이번 매도는 AI 섹터에 국한되지 않고 전면적인 방어적 전환을 보여주고 있다. 골드만삭스 프라임 계정에 따르면, 미국 11개 섹터 중 8개가 순매도되었으며, 정보기술과 산업재가 하락을 주도했고, 정보기술 내부의 모든 하위 섹터—소프트웨어, 반도체 및 반도체 장비, IT 서비스—가 모두 순매도되었다.
동시에 헤지펀드의 매수 방향은 헬스케어와 필수소비재에 집중되었으며, 골드만삭스는 이를 "방어적 자세의 한계적 강화"로 규정했다. 목요일 장 초반 헬스케어와 필수소비재는 각각 2% 이상 상승하며 다우지수를 지지했고, 나스닥은 한 달여 만의 최저치로 미끄러졌으며, CoreWeave는 8.5% 추가 하락했고, 필라델피아 반도체지수는 7일 연속 하락하며 관련 시가총액 약 2조 달러가 증발했다.
인간 펀드매니저들의 집단적 출혈 속에서 퀀트 펀드가 유일한 승자가 되었다. 글로벌 시스템적 롱숏 펀드는 당일 0.5% 상승했고, 10월 누적 1.9% 상승했으며, 연초 이후 수익률 21.7%로 모든 전략을 앞서고 있다.
레버리지 구조 취약, 폭력적 디레버리징 위험 여전
레버리지 차원의 데이터는 이번 매도가 왜 이렇게 격렬했는지를 보여준다. 골드만삭스 프라임 계정의 전체 총레버리지율은 0.4%포인트만 소폭 하락해 310.3%를 기록했으며, 1년, 3년, 5년 기준으로 각각 72, 91, 94번째 백분위에 위치해 5년 고점에 근접했다. 순레버리지율은 1.5%포인트 하락해 73.3%를 기록했고, 10월 누적 4.3%포인트 하락했으며, 지난 1년 기준 6번째 백분위에 있다.
골드만삭스의 논리는 이렇다: 총레버리지 310%, 순레버리지 73%인 펀드의 실제 매도 가능 규모는 순노출이 보여주는 숫자를 훨씬 초과한다. 혼잡한 롱(AI)과 혼잡한 숏이 동시에 반대 방향으로 움직일 때, 디레버리징이 유일한 출구가 되며, 그 출구는 극히 좁아 모두가 동시에 같은 문으로 몰려든다—이것이 바로 7월 말 폭락의 재연이다.
골드만삭스 Delta-One 부문의 Rich Privorotsky는 야간 보고서에서 현재의困境을 한마디로 꿰뚫었다: "돌이켜 보면, 고통스러운 트레이드는 AI 롱, 채권 숏이었다. 지금 우리는 양쪽이 동시에 청산되는 것을 보고 있다… 시장은 컴퓨팅 수요는 지수적으로 성장할 수 있지만, 그것을 자금 조달할 수 있는 자본은 그렇지 않다는 것을 발견하고 있다."
골드만삭스: 이것은 시작에 가깝지, 끝이 아니다
현재 시장의 핵심 분기점은 이것이 매수 기회인지, 아니면 더 대규모 디레버리징의 서막인지이다.
JP모건은 전자에 기울어 저가 매수를 권하고 있다. 골드만삭스 플로우 트레이딩 데스크는 이전 이틀간 연말 기술적 측면의 긍정적 신호를 관찰하고 있었다. 그러나 골드만삭스 전체의 판단은 더 신중하다: AI 순노출은 3년 기준 83번째 백분위에 여전히 있고, 총레버리지율은 5년 기준 94번째 백분위에 있으며, 아시아 외국인 자금은 기록적 규모로 이탈하고 있다—이 신호들은 공통적으로 이번 디레버리징이 종점보다 시작점에 더 가깝다는 것을 가리킨다.
헤지펀드는 이미 2025년 이후 매수한 모든 AI 포지션을 팔아버렸다. 그러나 2023년과 2024년에 축적한 포지션은 여전히 계정에 온전히 남아 있다.





