DRV 신고가 이후, 온체인 옵션과 무기한 신예에게는 아직 어떤 초기 참여 기회가 있을까?


- 핵심 관점: 온체인 옵션 섹터가 본격적으로 부상하고 있으며, Dreaming, HEAT 등 개인 투자자 대상 프론트엔드 애플리케이션이 Derive 인프라와 RFQ 견적 메커니즘을 활용해 거래 진입 장벽을 낮추는 한편, PaperTrade는 제로 펀딩비, 최대 1000배 레버리지의 무기한 계약 설계로 PerpDEX 경쟁에 뛰어들었다.
- 핵심 요소:
- DRV가 사상 최고치인 약 0.56달러를 기록하며 온체인 옵션 거래 진입점이 지속적으로 늘어나고 있다.
- Dreaming은 BTC, ETH, SOL 및 HYPE, PUMP 등 자산 옵션을 제공하며, V3는 자체 RFQ 시스템을 도입해 여러 기관 마켓메이커가 경쟁적으로 견적을 제시한다.
- Dreaming 포인트 프로그램: 비공개 테스트 단계에서 50만 Genesis Points를 배분했으며, 10월 16일부터 매주 금요일 Dream Points를 지급한다.
- HEAT는 옵션을 가격 차트에 시각화하여 콜, 풋, 스프레드, 스트래들 등 구조를 지원하며, 멀티레그 조합을 일괄 견적 조회하여 동시 체결 또는 전량 미체결 방식으로 처리한다.
- PaperTrade는 Hyperliquid 가격을 읽어 공공 유동성 풀과 정산하며, 제로 펀딩비, 무슬리피지로 비용은 수익 수수료에 집중된다.
- PAPER 토큰은 제로 공급에서 시작하여 실제 손실을 통해 발행되며, LP가 200만 달러 미만일 때 1달러 손실당 100 PAPER에 해당하고, 출시 초기에는 양도할 수 없다.
- Delphi Digital 계산: 100배 레버리지 롱숏 헤지 시 순비용 약 7.69달러로 약 4900 PAPER를 얻을 수 있으며, 이는 만 매당 약 16달러에 해당한다.
DRV가 또다시 사상 최고치를 경신하며 가격을 0.56달러 부근까지 끌어올렸다.
온체인 옵션 섹터가 본격적으로 기세를 타기 시작했고, 거래 진입점도 함께 늘어나고 있다. 전문 트레이더는 Derive를 직접 사용할 수 있으며, 개인 투자자 경험을 중심으로 개발된 새로운 앱들은 더 간단한 조작 방식과 초기 인센티브를 제공하기 시작했다.
Dreaming
Robinhood가 미국 주식 개인 투자자들에게 만기일 옵션을 가져다주었다면, Dreaming은 크립토에서 이를 실현하고자 한다. 사용자는 Dreaming 앱에서 자산을 선택하고, 상승 또는 하락을 판단한 뒤, 행사가와 만기일을 선택하면 한 건의 거래가 완성된다. BTC, ETH, SOL 외에도 HYPE, PUMP, LIT 등 자산의 옵션을 제공하며, 크립토 트레이더들에게 더 익숙한 투기 수요를 커버하려 시도하고 있다.
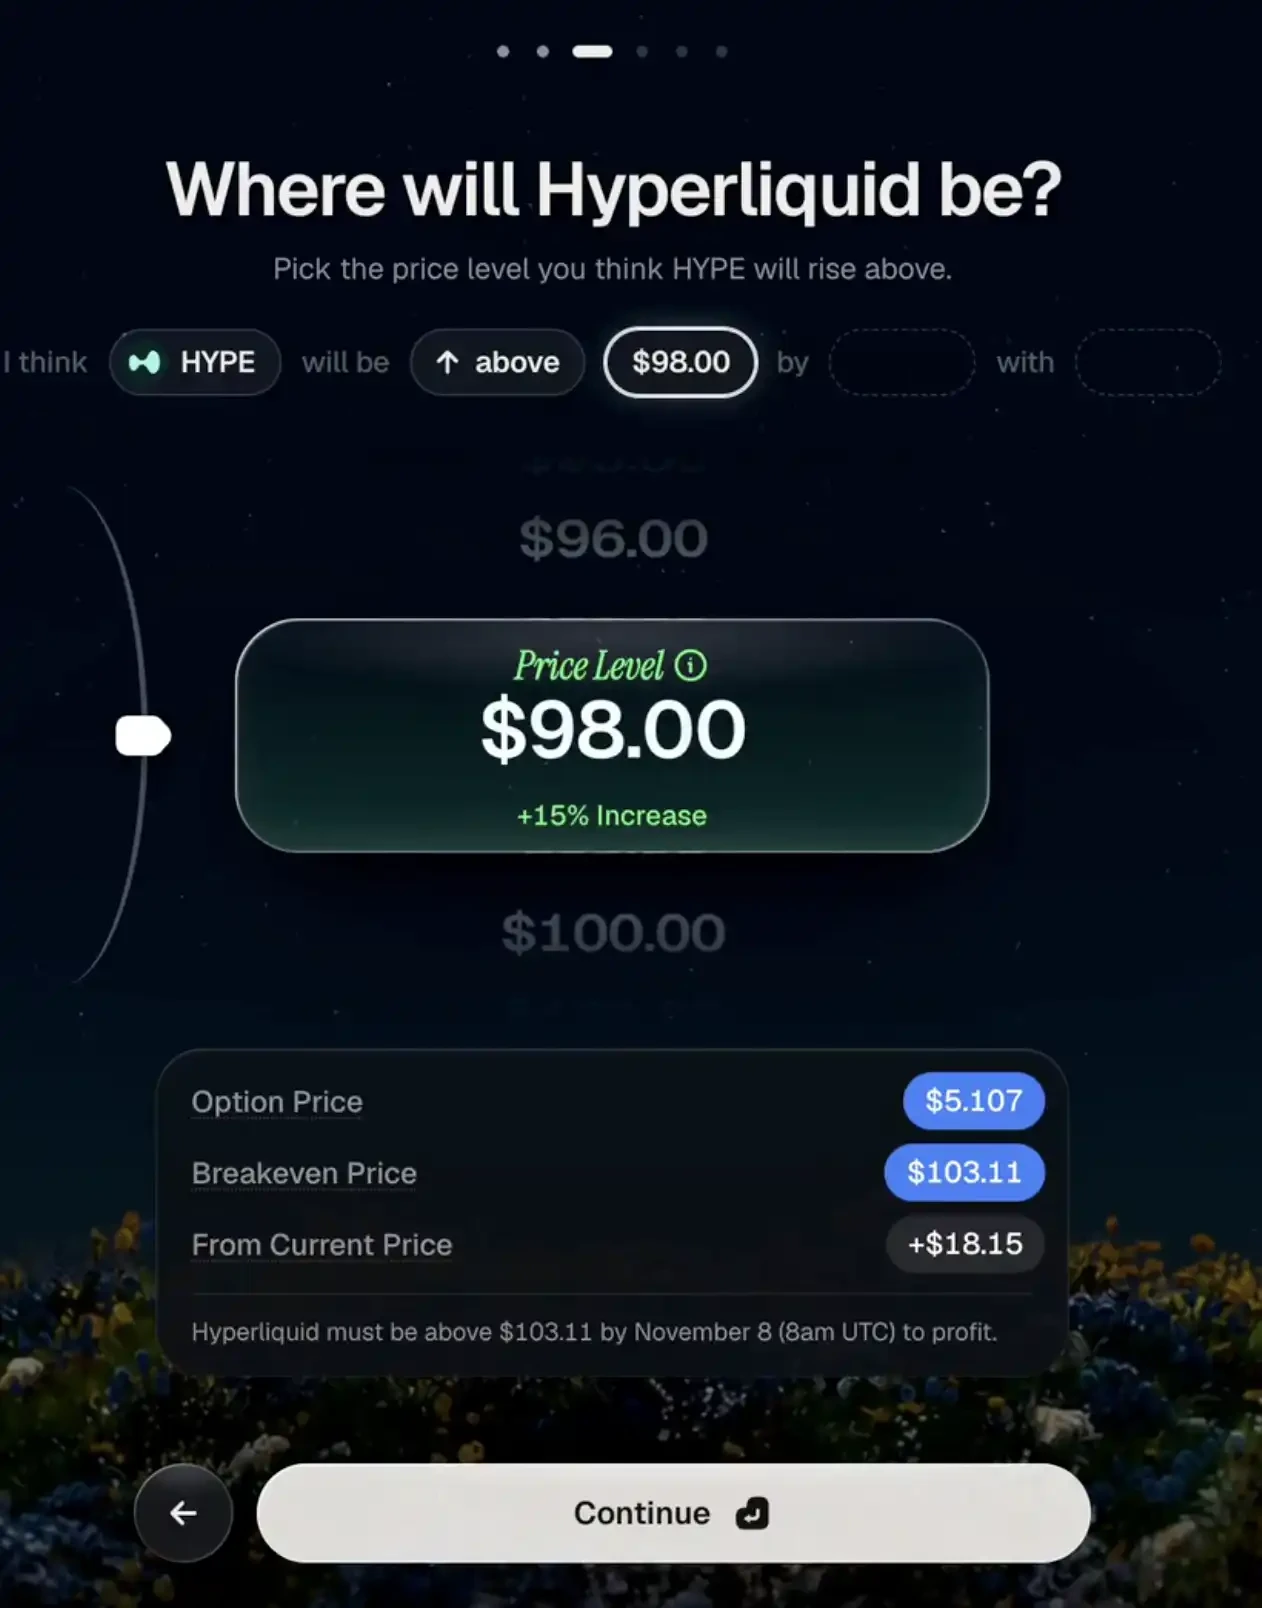
그 기반 구조도 변화했다. Dreaming V2는 Derive의 인프라를 사용하고, V3는 자체 구축한 RFQ 견적 시스템을 채택하여 주문을 기관 마켓메이커에게 전송하고, 여러 기관이 경쟁적으로 견적을 제시한다.
이 단계는 옵션 유동성의 오랜 문제에 대응한다. 동일한 BTC라도 현물 시장에서는 하나의 거래쌍을 중심으로 매수·매도 호가를 모으면 되지만, 옵션 시장에서는 행사가마다, 만기일마다 각각의 호가창이 나뉜다. 자산이 많아질수록, 만기가 짧아질수록 마켓메이커가 유지해야 하는 견적은 더욱 분산된다. RFQ는 마켓메이커가 트레이더가 매매하려는 해당 계약에 대해 견적을 제시하도록 하며, 대량 주문도 통째로 견적을 요청할 수 있어 오더북을 한 단계씩 소진하는 영향을 줄인다.
인터랙션에 참여하면 Dream 포인트를 얻을 수 있다. 공식 포인트 공고에 따르면, 1월 14일부터 7월 15일까지 클로즈드 베타에 참여한 트레이더에게 50만 Genesis Points가 배분되었고, 9월 25일부터 10월 6일까지의 트레이더에게는 별도로 10만이 배분되었다. 이후 10월 16일부터 매주 금요일에 Dream Points가 지급된다.
HEAT, Derive의 거래 프런트엔드
Dreaming이 자체 견적 시스템을 구축하기로 선택한 반면, HEAT는 계속 Derive를 중심으로 거래 터미널을 만든다.
그 특징은 옵션을 가격 차트 위에 그린다는 점이다. 행사가, 손익분기점, 만기 시간, 수익 구간을 직접 볼 수 있으며, 트레이더는 선을 드래그하여 자신이 베팅하고자 하는 가격과 기간을 조정할 수 있다. 전통적인 옵션 체인은 독자가 수많은 옵션 계약 중에서 원하는 것을 찾아야 하지만, HEAT는 트레이더가 먼저 차트 위에서 판단을 표현하고, 그 판단을 구체적인 거래로 전환하도록 시도한다.
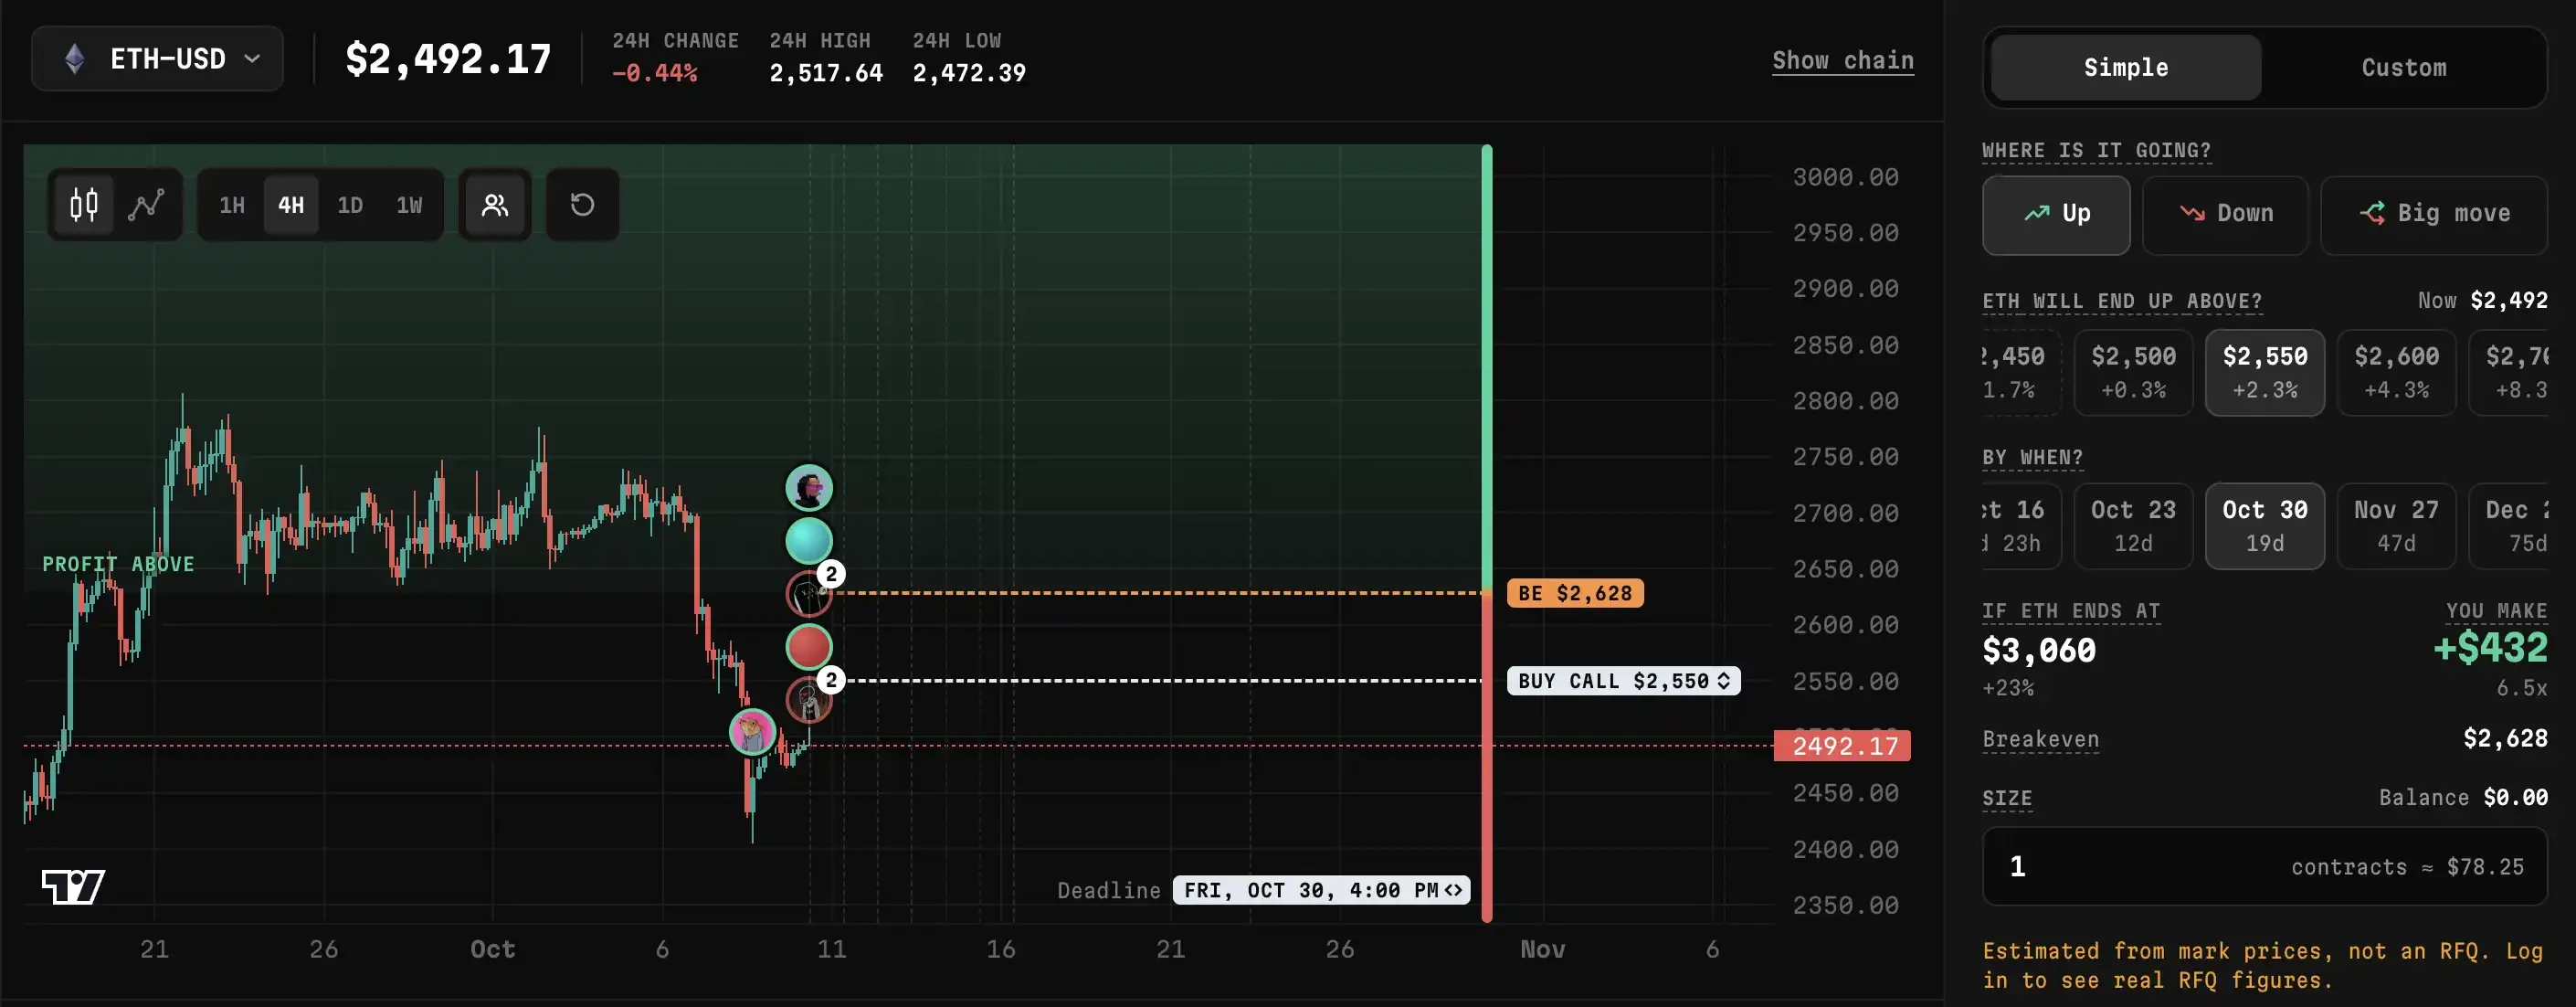
이러한 사용자 친화적 인터페이스는 특히 흔한 질문에 답하기에 적합하다: 가격이 오를 것이라고 생각하는데, 도대체 어느 옵션을 사야 할까?
마찬가지로 BTC 상승을 전망하더라도, 내일 상승을 예상하는 것과 다음 달 상승을 예상하는 것은 필요한 계약이 다르다; 소폭 상승을 예상하는 것과 대폭 상승을 예상하는 것도 적합한 거래 구조가 다르다. 손익분기점과 만기일을 함께 배치하면, 트레이더는 최소한 자신의 판단이 어떤 조건에서 실현되어야 하는지를 볼 수 있다.
HEAT는 네 가지 조작 방식을 제공한다. 차트 위에서 직접 드래그할 수도 있고, 퀵 모드에서 상승, 하락 또는 큰 변동을 선택하고 목표와 투입 금액을 입력할 수도 있다; 옵션에 익숙한 사람은 옵션 체인에서 계약을 선택하거나, 커스텀 모드에서 멀티 레그 전략을 구성할 수 있다. 여러 방식은 동일한 거래의 정보를 공유하며, 차트와 거래 패널이 동기화되어 변화한다.
초기 지원 구조에는 콜, 풋, 콜 스프레드, 풋 스프레드, 스트래들, 스트랭글이 포함된다. 뒤의 두 범주는 트레이더가 큰 변동에 대한 판단을 표현할 수 있게 하며, 한 방향에만 베팅할 필요가 없다. 커스텀 모드는 Derive를 통해 마켓메이커에게 견적을 요청하며, 여러 레그를 하나의 조합으로 견적하고 동시에 체결되거나 전부 체결되지 않아, 조합이 절반만 완성되는 것을 방지한다.
HEAT는 또한 트레이더의 성과를 관찰하고, 팔로우하며, 거래를 복사하는 기능을 계획하고 있다. 옵션 거래에서는 다른 사람이 어느 자산을 강세로 보는지는 정보의 일부만 알려줄 뿐이다; 그가 얼마나 긴 만기를 선택했는지, 어떤 행사가와 어떤 구조를 선택했는지가 그 거래가 실제로 베팅한 조건을 설명해 준다.
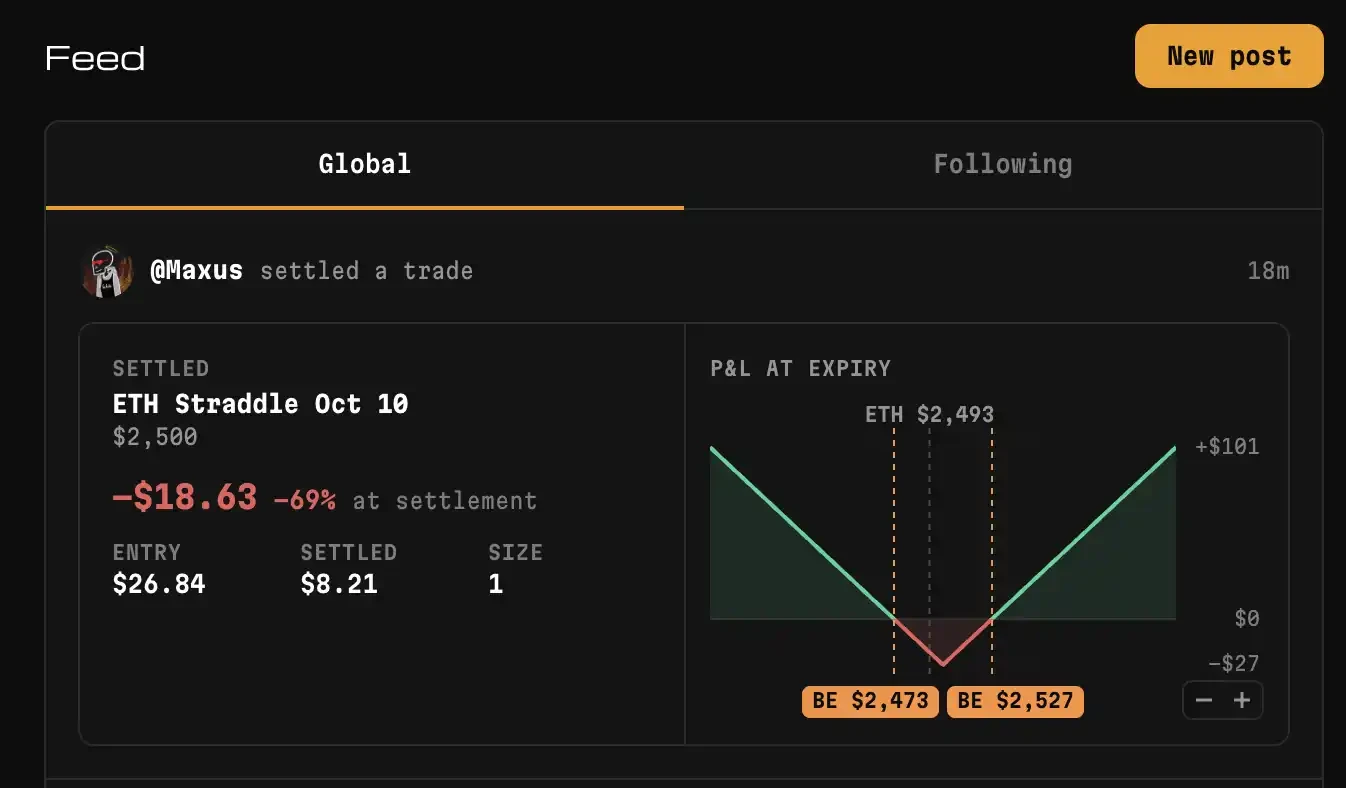
HEAT는 이미 Derive V3와 동기화하여 출시되었으며, 현재 확인 가능한 포인트나 에어드롭 약속은 없다.
PaperTrade
옵션에서 무기한 선물로 넘어가면, 최근 주목받는 PerpDEX는 단연 PaperTrade다.
PaperTrade는 이미 사전 예치를 개방했다. 공식 출시 공고에 따르면, 정식 거래는 10월 11일 HyperEVM 네트워크 업그레이드 약 1시간 후에 시작될 예정이다. 사전 예치 단계에서 더 일찍 입금해도 추가 이점은 없으며, 미리 충전하는 것은 주로 정식 거래 시의 계정 생성 및 입금 혼잡을 피하기 위한 것이다.
우리는 이전에 《제로 펀딩비? 해외에서 화제인 HyperEVM 신규 계약 설계》 에서 그 메커니즘을 소개한 바 있다. PaperTrade는 Hyperliquid 의 가격을 읽어, 트레이더가 공공 자금 풀과 직접 손익을 결제하도록 한다.
따라서 최대 1000배 레버리지를 제공할 수 있으며, 펀딩비도 없고 전통적인 오더북 거래의 슬리피지도 없다. 트레이더의 포지션은 PaperTrade의 스마트 컨트랙트에 존재하며, 개시와 청산 시 실시간으로 Hyperliquid의 가격을 읽고 차액에 따라 결제한다.
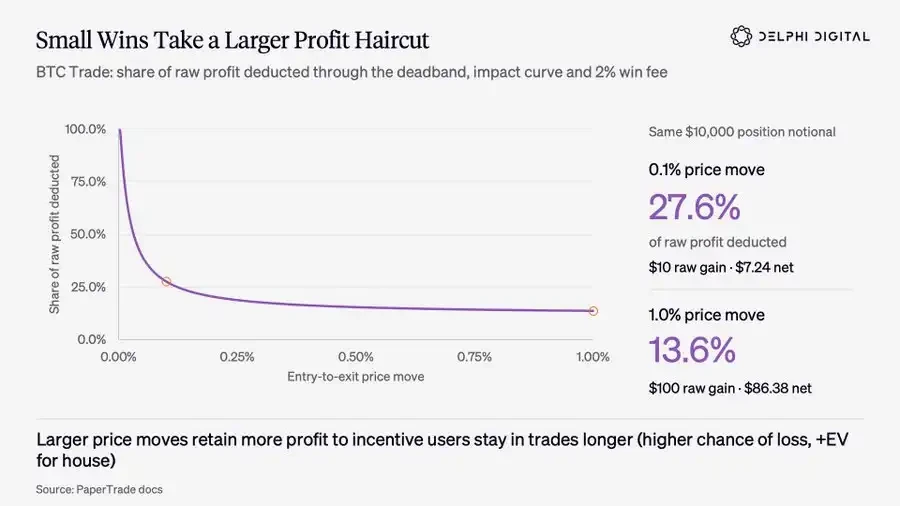
PaperTrade의 거래 비용은 수익 거래에 대한 수수료에 집중된다. 공식 결제 규칙에 따르면, 수익 거래는 일정 비율로 차감되며, 진입에서 청산까지의 가격 변동이 작을수록 수익에서 차감되는 비율이 높아진다.
PaperTrade는 트레이더의 손실을 기반으로 자금 풀을 축적한다. 수익을 낸 트레이더는 자금 풀에서 이익을 가져간다; 풀이 지급하기에 부족할 때, 미지급 이익은 선입선출 대기열에 들어가 이후 자금 보충을 기다린다.
PAPER 토큰은 이 시작 과정에 인센티브를 제공한다.
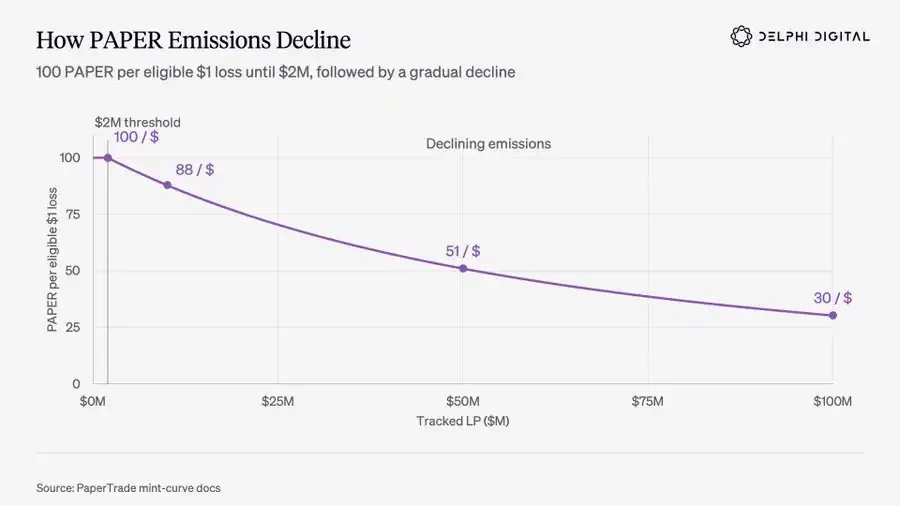
토큰은 제로 공급에서 시작하여, 조건을 충족하는 실제 손실을 통해 발행된다. 공식 발행 규칙에 따르면, 프로토콜에 기록된 LP 규모가 200만 달러 미만일 때, 조건을 충족하는 손실 1달러당 100 PAPER에 해당한다; 이 임계값을 초과하면 발행률이 점차 낮아진다.
PAPER를 받으면 스테이킹할 수 있고, 비례에 따라 USDC 수익 분배를 공유한다. 일부는 프로토콜 수수료에서, 다른 일부는 프로토콜에 기록된 LP 규모가 500만 달러를 초과한 후의 초과 수익에서 나온다. 수익 분배는 또한 지급 순서에 의해 제약된다: 대기 중인 승자가 우선이며, 프로토콜은 먼저 그들에게 지급할 능력이 있어야 하고, 그 다음 스테이커에게 수수료를 분배한다. PAPER는 출시 초기에 양도할 수 없으며, 스테이킹과 언스테이킹만 가능하다.
여기서 계산해 볼 만한 것은 PAPER 1개를 얻는 비용이다.
Delphi Digital의 분석 모델은 한 가지 예를 제시한다: PaperTrade에서 명목 금액이 동일한 롱과 숏 포지션을 동시에 구축하고, 양쪽에 각각 100달러 증거금을 투입하며, 100배 레버리지를 사용하여 BTC 가격이 0.5% 변동한 후 함께 청산한다. 한쪽은 50달러를 손실하고, 다른 쪽은 차감과 수수료 후 약 42.31달러를 벌어, 순비용은 약 7.69달러이며, 약 4900 PAPER를 획득하여, 1만 PAPER 획득에 약 16달러가 드는 셈이다.
그러나 이는 일치 체결 등의 가정 하에서의 추정일 뿐이다. 양쪽의 실제 진입·청산 가격, 수익 삭감, 실행 지연, 자금 풀의 지급 능력 모두 최종 PAPER 토큰 획득 비용에 영향을 미칠 수 있다.