Pantera Capital 토큰화 시장 보고서: 자산이 온체인화된 후, 진정한 수요와 기회는 어디에 있는가?


- 핵심 관점: 토큰화는 "온체인 발행"에서 규정을 준수하고 유동성이 있으며 자본 효율성이 더 높은 2차 시장 구축으로 전환되고 있다. 데이터에 따르면 토큰화 자산의 가치 성장은 스테이블코인에서 비스테이블코인 영역으로 확장되고 있지만, 시장 규모, 거래 활성도, 보유 분산도가 동시에 갖춰지는 경우는 드물며, 진입 조건과 제품 용도가 시장 형태를 결정하는 핵심 요인이다.
- 핵심 요소:
- 2026년 6월 기준, 추적 중인 671개 자산, 3318억 달러 시장에서 비스테이블코인 자산의 토큰화 가치는 분기 대비 13.3% 증가한 363억 달러를 기록한 반면, 스테이블코인은 2.3% 감소한 2955억 달러를 기록했다.
- 6월 Hyperliquid와 Lighter의 주식 무기한 계약 거래량은 678억 달러에 달해 관측 가능한 온체인 토큰화 주식 현물 거래량(42억 달러)의 약 16배를 기록했으며, 이는 가격 노출 수요가 활발하지만 실제 자금 투입과 동등한 비교는 아님을 보여준다.
- 110개 비스테이블코인 제품 중 개방형 진입 제품은 6월 말 총가치의 41%를 차지했지만 현물 거래량의 99.8%를 기여했으며, 48개 화이트리스트 전용 제품 중 46개의 회전율은 1% 미만이었다.
- 110개 제품 중 회전율(≥1%)과 보유 분포(≥1000 보유자, 상위 10개 주소 ≤90%) 기준을 동시에 통과한 제품은 29개뿐이며, 합산 가치는 66억 달러로 전부 개방형 진입 제품이었다.
- Robinhood Chain 출시 첫 달에 추적 토큰화 자산 가치는 약 5배로 증가했고, RWA 주간 거래량은 500만 달러에서 8억 8750만 달러로 상승했지만, 약 1%의 주소가 추적 자산 가치의 95.1%를 통제하고 있다.
- SEC는 9월 17일 일부 토큰화 주식 거래 장소와 유동성 공급자에 대해 5년 조건부 면제를 부여했지만, CLARITY 법안은 상원에서 진전을 이루지 못했으며, 기관은 제품별로 규정 준수 방안을 마련해야 한다.
원문 저자: Pantera Capital
원문 편역: 佳欢, ChainCatcher
다섯 가지 주요 발견
토큰화는 구조적 전환을 겪고 있다. 온체인에서 토큰을 발행하는 것은 더 이상 어렵지 않으며, 다음 단계의 핵심은 규정을 준수하고 유동성을 갖추며 자본 사용 효율이 더 높은 2차 시장을 구축하는 것이다. 다양한 자산의 토큰화 총가치는 계속 확대되고 있지만, 거래량과 시장 참여는 여전히 뚜렷하게 분화되어 있다.
본 보고서는 2026년 6월 30일까지의 정량적 데이터와 3분기의 주요 운영 성과를 결합했으며, 여기에는 8월 31일까지의 Robinhood Chain 성과와 9월의 주요 정책 업데이트가 포함된다.
우리가 추적하는 671개 자산, 3,318억 달러 규모의 시장에서 성장은 스테이블코인에서 더 많은 영역으로 확장되고 있다. 1분기에서 2분기 사이 비스테이블코인 자산의 토큰화 가치는 13.3% 증가했으며, 다양한 자산 클래스와 용도에서 기회도 더욱 다양해졌다.
동시에 토큰화는 여러 경로를 따라 활용을 확대하고 있다. 트레이더는 온체인 파생상품을 통해 주가 노출을 얻고, Robinhood와 같은 개인 사용자 대상 플랫폼은 토큰화 자산을 새로운 유통 채널로 끌어들이며, 대출 시장은 토큰화 담보가 역할을 하도록 만들고 있다.
은행, 자산운용사, 자산관리 플랫폼에게 이러한 변화는 새로운 거래, 투자, 자금조달 상품을 통해 고객에게 서비스를 제공할 기회를 가져다준다.
본 보고서는 이러한 활동이 어디에서 나타나고 있으며, 이를 뒷받침하기 위해 무엇이 필요한지 살펴본다. 다섯 가지 주요 발견은 다음과 같다.
온체인 주식 거래는 가격 노출에 대한 수요가 매우 크다는 것을 보여준다. 6월 Hyperliquid와 Lighter의 주식 무기한 계약 거래량은 678억 달러에 달했으며, 이는 관측 가능한 온체인 토큰화 주식 현물 거래량의 약 16배에 해당한다. 이러한 파생상품은 트레이더가 기초 토큰화 자산을 보유하지 않고도 포지션을 구축할 수 있게 해준다.
이 비교는 가격 노출 수요가 활발하다는 것을 보여주지만, 레버리지, 반복 거래, 통계覆盖 범위의 차이 때문에 실제 투입 자금이나 독립 사용자 수의 비교는 아니다.
Robinhood Chain은 출시 후 토큰화 주식과 ETF의 유통 확대에서 초기 성과를 거두었다. 선별 상품에는 엔비디아, 애플, 테슬라 등 유명 기업과 SPY, QQQ 등의 ETF가 포함된다. 7월 1일 출시 후 첫 달 동안 추적된 토큰화 자산 가치는 약 5배로 증가했다.
거래도 함께 성장했다. RWA 주간 거래량은 첫 주 500만 달러에서 8월 마지막 주 8억 8,750만 달러로 증가했으며, 해당 체인 DEX 거래량에서 차지하는 비중은 0.1%에서 12.9%로 상승했다. 이 데이터는 상품 출시가 실제 보유와 증가하는 거래 관심으로 전환되고 있음을 보여주지만, 초기 지갑 잔액은 여전히 상당히 집중되어 있다.
접근 조건은 공개 시장이 어디에서 형성될 수 있는지를 결정한다. 각각 최소 1,000만 달러 가치가 있는 110개 비스테이블코인 상품 중, 개방형 접근 상품은 6월 말 총가치의 41%를 차지했지만 해당 월 관측 가능한 현물 거래량의 99.8%를 기여했다. 양도 제한은 적격 매수자와 거래 장소의 범위를 좁힐 수 있다.
상품 구성도 영향을 미친다. 허가형 자산은 주로 수익 획득을 목적으로 하는 펀드에 집중되어 있으므로, 이 비교만으로 접근 조건의 영향을 단독으로 측정할 수는 없다.
2차 시장 거래 활발도는 토큰화 성공 여부를 측정하는 범용 지표가 아니다. 접근 제한 외에도 현물 거래량이 낮다는 것은 해당 상품이 애초에 빈번한 거래가 아닌 보유를 위해 설계되었음을 의미할 수도 있다.
주식 토큰의 경우 회전율은 유동성 상황, 시장 깊이, 체결 품질을 반영할 수 있다. 토큰화 국채 펀드의 경우 수익률과 안정적인 환매가 거래 빈도보다 더 중요할 수 있다. 담보로 사용되는 신용 자산의 경우 차입 활동과 안정적인 청산 또는 환매安排이 가장 중요하다. 이러한 상품을 평가하려면 지표를 의도된 용도에 맞춰야 한다.
기관은 현행 규제 프레임워크下에서 구축 가능한 시장 인프라에 집중해야 한다. CLARITY 법안은 9월 15일 상원 절차에서 진전을 이루지 못했으며, 미국의 보다 포괄적인 시장 구조 입법은 여전히 확정되지 않았다.
그러나 미국 증권거래위원회(SEC)가 9월 17일 일부 토큰화 주식 거래 장소와 유동성 공급자에 대해 내린 조건부 면제는 추가 발전을 위한 구체적인 경로를 제공했다. 이러한 변화는 기관이 상품별로 방안을 수립할 것을 요구한다. 먼저 실행 가능한 규제 경로를 확정한 후, 그 범위 내에서 적격 투자자에게 서비스를 제공하는 인프라를 구축해야 한다.
거래형 자산의 경우 이는 적격 마켓메이커와 상품 양도 요건을 충족할 수 있는 거래 장소를 도입하는 것을 의미한다. 수익형 펀드의 경우 안정적인 환매가 더 우선적으로 고려될 수 있다. 전체 프레임워크가 점차 정비되는 과정에서 기관은 이러한 구체적 조치를 통해 고객의 참여 채널과 상품 가용성을 개선할 수 있다.
제1부: 토큰화 자산은 어떻게 거래, 보유, 자금조달에 사용되는가?
개방형 접근 상품이 6월 관측 가능한 현물 거래량의 99.8%를 기여했다
토큰화 자산은 수가 많지만, 토큰이 온체인에 올라간다고 해서 자동으로 공개 시장을 갖는 것은 아니다. 많은 토큰은 여전히 주로 지갑 간에 이전되거나 수익 획득을 위해 보유된다.
6월 BUIDL의 지갑 간 이전 금액은 4억 4,100만 달러, USTB는 3억 3,900만 달러, Spiko의 유럽 펀드는 3억 5,300만 달러였다. 이러한 이전은 청약, 환매, 수탁, 담보, 수익 전략 및 기타 운영 활동과 관련될 수 있다. 이는 토큰이 온체인에서 사용되고 있음을 보여주지만, 중복 제거된 투자 자금 흐름이나 공개적인 가격 발견을 나타내지는 않는다.
공개 2차 시장 거래에는 적격 매수자와 매도자, 해당 상품을 지원하는 거래 장소, 참여자가 거래할 수 있는 자산 재고가 필요하다. 현물 거래량이 0인 상품은 관련 DEX 풀에도 실제 규모의 토큰 재고가 없다. 허가형 상품의 경우 양도 제한으로 인해 일반적인 공개 유동성 풀이 정상 작동하지 못할 수 있다. 투자자는 대신 발행사 채널이나 허가 채널을 이용할 수 있으며, 이러한 활동은 현물 거래 데이터에 포함되지 않는다. 따라서 현물 거래가 관측되지 않았다고 해서 투자자가 출구를 확보할 수 없다는 증거는 아니다.
본 섹션은 상품을 다섯 가지 자산 유형으로 분류한다. 금리형, 주식형, 원자재형, 신용형, 사모펀드형이다. 금리형은 미국 및 비미국 정부 부채와 머니마켓 상품을 포함한다. 신용형은 사모 신용과 기업 신용을 포함한다. 사모펀드형은 액티브 운용 전략과 사모 주식을 포함한다. USDe와 같은 합성 수익형 달러 토큰은 스테이블코인으로 분류되어 본 분석 표본에서 제외된다.
상품은 또한 투자자 청약 시의 자격 요건이 아니라 토큰 양도 시의 규칙에 따라 개방형 접근과 허가형 두 그룹으로 분류된다.
개방형 접근 상품은 양도 단계에서 신원이나 주소 제한을 두지 않는다. 모든 주소가 토큰을 받을 수 있고 해당 상품을 지원하는 장소에서 거래할 수 있으며, 발행사가 지분 생성이나 환매 시 여전히 KYC 신원 인증을 요구하더라도 마찬가지다. 허가형 상품은 양도 자체에 제한을 두어 토큰이 승인된 주소 간에만 유통될 수 있다.
2026년 6월 표본은 각각 월말 시가총액이 최소 1,000만 달러인 110개 비스테이블코인 상품을 포함한다. 이 중 51개 허가형 상품의 합계 가치는 165억 달러, 59개 개방형 접근 상품의 합계 가치는 115억 달러였다.
허가형 상품은 표본 총가치의 59%를 차지했지만 관측 가능한 현물 거래량의 0.2%만 기여했다. 개방형 접근 상품은 총가치의 41%를 차지하며 거래량의 99.8%, 즉 48억 달러를 기여했다. 전체적으로 개방형 접근 상품의 6월 거래량은 대략 시가총액의 41%에 해당했지만, 거래는 여전히 소수 상품에 집중되어 있었다.
블랙록의 BUIDL, 프랭클린의 iBENJI, Hashnote의 USYC는 모두 토큰 수령자를 제한한다. Tether Gold, PAX Gold, Syrup USDC에는 이러한 양도 제한이 없다. 두 그룹 모두 청약 시 투자자를 심사하는 경우가 거의 대부분이며, 실제 차이는 토큰이 이후 공개 거래 장소에 진입할 수 있는지 여부다.
접근 조건과 자산 클래스는 어느 정도 서로 얽혀 있다. 허가형 상품은 보유를 주 용도로 하는 카테고리에 집중되어 있다. 금리형 자산 가치의 81%가 허가형 상품이고, 주식형은 8%, 원자재형은 0%다. 금리형 자산은 표본 총가치 280억 달러 중 167억 달러를 차지하므로, 전체 허가형 자산 가치의 약 5분의 4가 일반적으로 수익 획득을 위해 매수되어 발행사에 환매되는 이 카테고리에 집중되어 있다.
"가치의 59%를 차지하지만 거래량의 0.2%만 차지한다"는 격차는 부분적으로 접근 조건뿐 아니라 상품 구성에서 비롯된다. 사모펀드형 자산은 71%가 허가형이지만 6월 회전율은 9.4%였다. 신용형은 46%가 허가형이고 회전율은 9.5%였다. 둘 다 금리형의 0.1% 회전율보다 약 100배 높다.
허가 요건은 토큰이 어느 거래 장소에 진입할 수 있는지를 제한하지만, 그 제한이 얼마나 큰지는 해당 상품이 애초에 거래를 목적으로 하는지에 따라 달라진다.
자유 양도가 유동성을 보장하지는 않는다
카테고리 전체 회전율은 해당 카테고리 모든 상품의 거래량을 합산한 후 총 시가총액으로 나눈 값이다. 소수의 매우 활발한 토큰은 다른 토큰이 거의 거래되지 않더라도 이 수치를 끌어올릴 수 있다. 따라서 카테고리 회전율이 높다고 해서 각 상품이普遍적으로 활발하다는 의미는 아니다.
주식형은 이러한 차이를 잘 보여준다. 시가총액이 1,000만 달러를 초과하는 표본에서 47개 주식 상품 중 회전율이 1% 미만인 것은 12개뿐이었다. 이 상품들은 합계 가치 2억 6,000만 달러로 주식형 총가치 15억 달러의 약 18%를 차지한다. 대부분의 주식 자산 가치가 기준을 충족했고, 소수의 고활성 토큰 거래량이 자체 규모의 여러 배에 달해 전체 카테고리 회전율을 204.6%로 끌어올렸다.
금리형 상품은 장기간 낮은 회전율을 유지했다. 관찰된 42개월 중 38개월의 월간 회전율이 1% 미만이었고, 6월은 0.1%에 불과했다. 국채 펀드는 일반적으로 수익 획득을 위해 보유되고 발행사를 통해 환매되며, 주식과 원자재는 시장 가격을 중심으로 더 자주 거래될 수 있다.
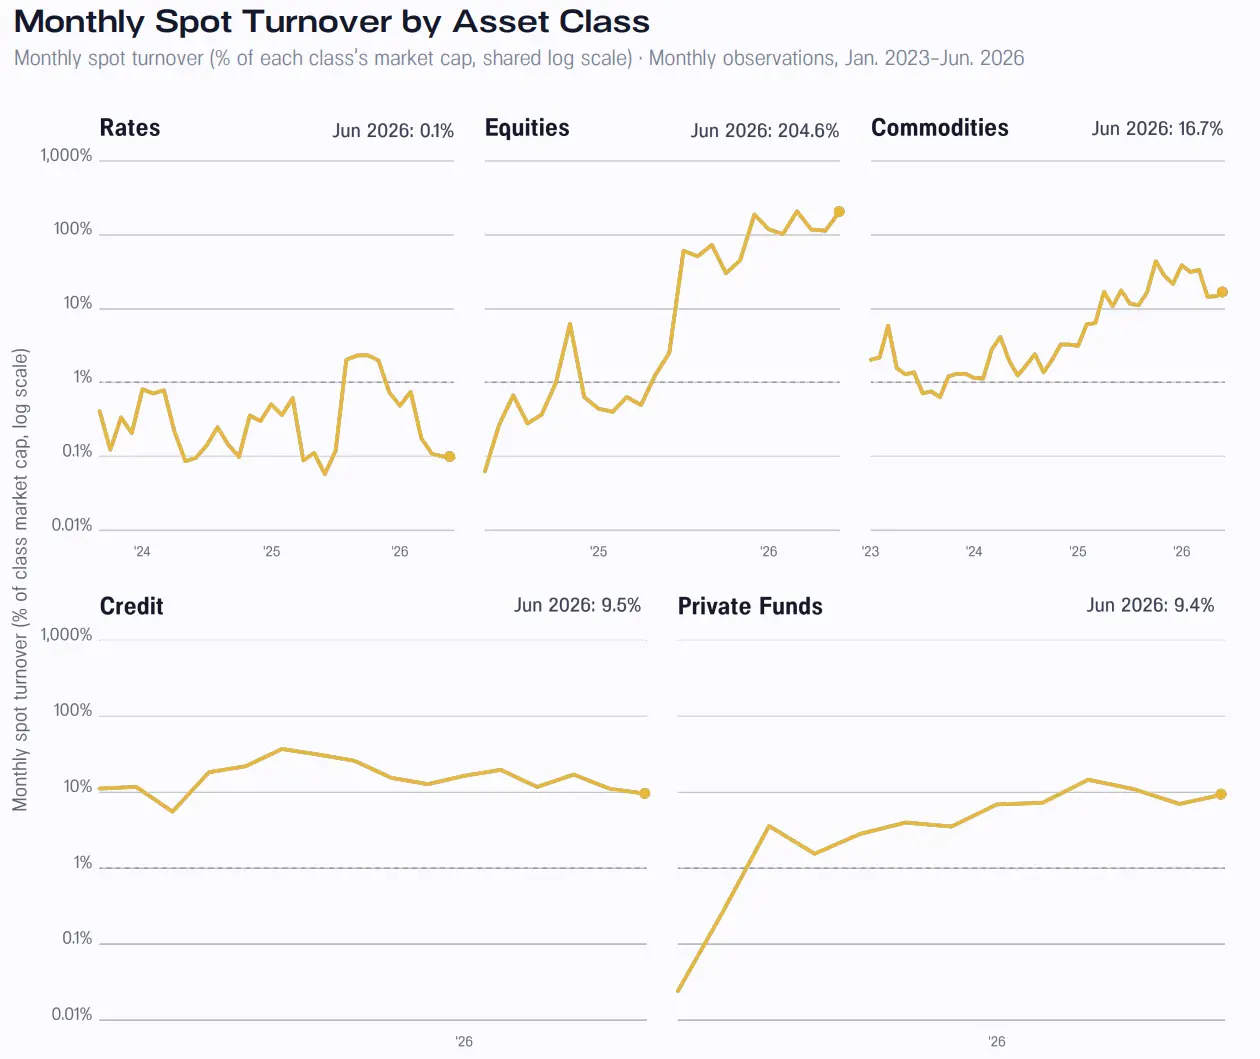
그림: 자산 클래스별 월간 현물 회전율. 2026년 6월 기준 주식형은 204.6%, 금리형은 0.1%, 원자재·신용·사모펀드는 각각 16.7%, 9