MSX米国株デイリー・ウォッチ:NVIDIAのQ3売上高が倍増、Rubinが初四半期で約200億ドルを貢献、AIコンピューティング需要は引き続き顕在化


- 核心的な見解:NVIDIAのFY2027 Q3売上高は約1,158億ドル、前年同期比103%増。新プラットフォームVera Rubinは初四半期で約200億ドル規模に急拡大し、AIインフラ投資の持続性に業績面での裏付けを与えた。ただし、粗利益率の低下と顧客の資金調達リスクについては継続的な検証が必要である。
- 主要ポイント:
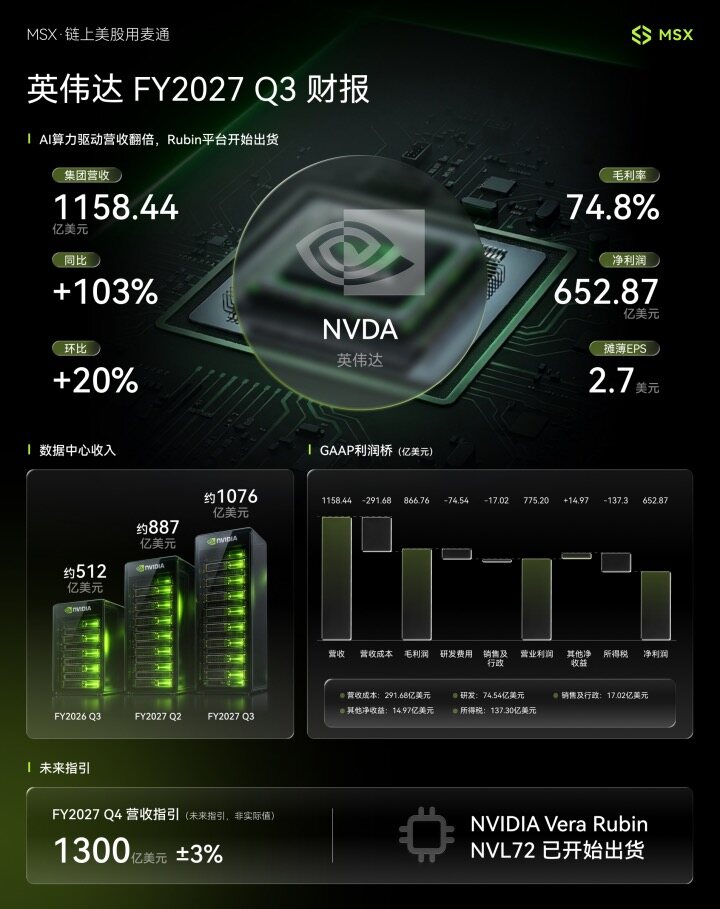
- Q3売上高は約1,158億ドル、前年同期比103%増、前期比20%増。データセンター収入は1,076億ドル、前年同期比110%増。
- Vera Rubinは量産出荷の最初の四半期で約200億ドルの収入に貢献し、同社史上最速で立ち上がった製品プラットフォームとなった。
- Q4売上高ガイダンスの中間値は1,300億ドル(追加の1週間を含む)。中国のデータセンター収入は含まれていない。粗利益率ガイダンスは71%〜72%に低下。
- 四半期のフリーキャッシュフローは約438億ドルで前年同期比大幅に増加。自社株買いと配当により株主へ約281億ドルを還元した。
- 供給・調達コミットメントは約2,790億ドルから3,900億ドルに増加。主因は複数年にわたるメモリ調達であり、長期的な資金義務の継続的な管理が必要である。
- 経営陣は新型クラウドサービスプロバイダーへの支援についてより慎重になる方針。顧客の有料需要とコンピューティング利用率が、成長の質を相互検証する上での鍵となる指標となる。
- Colette Kressが暫定CEOに就任。経営陣交代期の執行の安定性は、今後の四半期で観察する必要がある。
【MSXリサーチ・米国株RWAデイリーウォッチ】 は、業界をリードするRWA取引プラットフォームであるMSX麦通が発行する看板の日刊レポートです。当社は強力なマクロリサーチ力をもとに、世界の伝統的な米国株、流動性の変化、そしてRWAトークン化市場の核心的な動向をお届けし、優良資産への先見的な投資配置をサポートします。
本日の観察
NVIDIAの最新決算は、AIインフラ投資の持続性に新たな業績の裏付けを提供しました。米東部時間11月17日、NVIDIAはFY2027第3四半期の業績を発表しました。売上高は約1158億ドルに達し、前年同期比103%増、前四半期比20%増となりました。調整後1株当たり利益は2.68ドルでした。両指標とも市場予想を上回りました。
今四半期で最も注目すべき変化は、新世代のVera Rubinプラットフォームが大規模な収益貢献を開始したことです。経営陣によると、Rubinは初の量産出荷四半期で約200億ドル近い収益を創出し、同社史上最速で立ち上がった製品プラットフォームとなりました。同時に、Blackwellの需要は引き続き強く、データセンター事業の売上高を前年同期比110%増に押し上げました。
成長の勢いは翌四半期にも続いています。同社はFY2027第4四半期の売上高が1300億ドル、上下3%の変動を見込んでおり、このガイダンスには中国からのデータセンター計算収益は含まれていません。なお、第4四半期は通常の四半期より1週間長いため、前四半期比の伸び率を比較する際にはこの要因を考慮する必要があります。
データ1分
• FY2027 Q3売上高は約1158億ドル、前年同期比103%増、前四半期比20%増。
• データセンター収益は1076億ドル、前年同期比110%増、前四半期比21%増。
• GAAP純利益は約653億ドル、前年同期比105%増。
• GAAP希薄化後EPSは2.70ドル、調整後EPSは2.68ドル。
• GAAP粗利益率は74.8%、調整後粗利益率は74.9%。
• 四半期営業キャッシュフローは482.53億ドル、フリーキャッシュフローは437.77億ドル。
• 今四半期は自社株買いと現金配当を通じて約281億ドルを株主に還元。
• データセンター事業のうち、ハイパースケール顧客の収益は約601億ドル。AIクラウド、産業、企業顧客の収益は約475億ドル。
• Vera Rubinは初の量産出荷四半期で約200億ドル近い収益に貢献。
• FY2027 Q4売上高ガイダンスの中央値は1300億ドル、上下3%の変動、当四半期には追加の1週間が含まれる。
• Q4のGAAPおよび調整後粗利益率ガイダンスはいずれも71%—72%。
• 経営陣はFY2028の売上高前年同期比成長見通しを約70%から約75%に引き上げ、当該会計年度の粗利益率は72%—73%を見込む。以上はすべて将来予測です。
MSX View
NVIDIAの今回の決算は、三つの側面から理解することができます。新プラットフォームが順調に量産立ち上げできるか、成長がキャッシュに転換できるか、そして顧客がますます拡大するインフラ投資を継続的に負担できるか、です。
第一に、Rubinの収益貢献は、NVIDIAが製品ロードマップを実際の納品に転換しつつあることを示しています。クラウド事業者にとって、新世代の計算能力の調達にはラック、電力、冷却、ネットワーク、ソフトウェアの適合が伴います。新プラットフォームが比較的早く収益を形成できれば、顧客が機器を調達してからクラウドサービスを提供するまでの時間を短縮するのに役立ち、NVIDIAのサプライチェーン拡張の効率も高めることができます。ただし、初四半期の量産立ち上げは主に調達と納品の進捗を反映したものであり、機器が稼働した後の稼働率と顧客の投資収益率については、今後さらに検証する必要があります。
顧客構成から見ると、ハイパースケール顧客とAIクラウド、産業、企業顧客のいずれも大きな収益を貢献しました。需要源の拡大は、NVIDIAがさまざまなAI応用シーンに関与する機会を増やすことができます。しかし、顧客によって資金力や収益モデルには差異があり、成長の質を分析する際には、注文の支払条件、回収速度、そして顧客自身の商業化の進捗も観察する必要があります。
第二に、粗利益率は次の段階の重要な観察指標となるでしょう。今四半期の調整後粗利益率は74.9%に達しましたが、第4四半期のガイダンスは71%—72%です。この低下は同社が以前示した見通しを踏襲するものです。経営陣は前四半期にすでに供給コストの上昇について議論し、新価格が段階的に発効することでFY2028の粗利益率を72%—73%に戻すと予想していました。したがって、今後検証すべきは、コストの変化と価格調整が計画通りに連動できるかどうかです。
より低い粗利益率とより大きな利益規模は同時に出現し得ます。収益の伸びが十分に速ければ、増加した売上高は依然として粗利益と営業利益を拡大させる可能性があります。しかし、収益基盤が大きくなるにつれて、粗利益率が1ポイント変化するごとに利益への影響も明らかに増大します。市場がNVIDIAの収益性を評価する際には、収益規模、製品構成、単位コストを合わせて見る必要があります。
キャッシュフローはもう一つの裏付けを提供しています。NVIDIAの今四半期のフリーキャッシュフローは約438億ドルで、前年同期の約221億ドルを上回り、同時に自社株買いと配当も継続しています。これにより同社は研究開発、サプライチェーン、株主還元の間で資金を配分する能力を持ち、製品の反復や需要変動に対応する余地も確保しています。
ただし、NVIDIAが産業拡張に関与する方法はより複雑になっています。同社が開示した供給調達コミットメントは前四半期の約2790億ドルから3900億ドルに増加し、主に多年期のメモリ調達に牽引されています。供給保障が十分であればあるほど、注文の履行能力は高まりますが、それに対応する長期資金と調達責任も継続的に管理する必要があります。
顧客の資金調達も注目に値します。経営陣は、今後新興クラウドサービス事業者への支援はより慎重になり、投資、コミットメント、保証を選択的に評価すると述べています。商業論理から見れば、資金調達支援は顧客がより早くデータセンターを建設するのに役立ちますが、長期的に健全な産業循環には、エンドユーザーの支払需要がクラウド事業者の運営費と資金調達コストを徐々にカバーしていくことが必要です。したがって、チップ出荷の増加後には、クラウドサービス収益、計算能力稼働率、顧客のキャッシュフローがより重要な相互検証指標となるでしょう。
この決算は経営陣の交代という特別な時点にあります。Colette Kress氏が現在暫定CEOを務めており、同社は恒久的な後任者を探しています。今四半期は10月25日までの期間であり、交代後の執行状況を評価するには、今後数四半期の製品納品、チームの安定性、資本配分をより多く観察する必要があります。既存の技術プラットフォームと顧客エコシステムがどの程度の勢いを継続できるかは、これらの経営結果を通じて徐々に明らかになるでしょう。
AI産業チェーンにとって、NVIDIAの成長は先端製造、メモリ、ネットワーク、データセンター機器の需要を支えていますが、各环节が得る利益は依然として自らの需給関係に依存します。調達量の拡大は収益機会を増やしますが、コスト上昇、競争、生産能力への投資も最終的なリターンに影響します。産業需要の強さと各社の利益改善の間には、依然として項目ごとの検証が必要です。
今後最も追跡する価値があるのは、Rubinが納品を継続的に拡大できるか、粗利益率が経営陣の示す道筋通りに安定できるか、そして収益成長が引き続きキャッシュフローを牽引できるかです。NVIDIAはすでに新プラットフォームの量産立ち上げと高いキャッシュ創出力を示しています。事業規模がさらに拡大するにつれて、納品効率、資本規律、顧客リターンが、この成長がどれだけ続くかを共に決定するでしょう。
MSX麦通について:
MSXは業界をリードするRWA取引プラットフォームであり、安全で効率的、透明性のある世界金融市場へのアクセスを提供することに尽力しています。世界で最も早いオンチェーン米国株取引プラットフォームの一つとして、MSXは常に業界の最前線を走り、継続的なイノベーションで市場変革をリードしています。
プラットフォームはブロックチェーン技術とコンプライアンスフレームワークを深く融合させ、約400種のトークン化株式およびIPO前(Pre-IPO)資産の現物およびデリバティブ取引を全面的に提供し、伝統金融とデジタル資産業界の間のギャップを完全に埋めています。
「優良資産を自由に流通させる」という核心的使命のもと、MSXは現在、米国株現物および無期限契約、暗号資産取引、Pre-IPO、麦通リサーチなど多様なデジタル金融サービス体系を構築しており、世界中の投資家に全時間帯・高性能の優良資産参加エントリーを提供することを目指しています。
公式サイト: https://msx.com/
Global TG:https://t.me/MSXGlobal
リスク警告: マクロ経済および米国株市場の変動は激しく、本文の内容は麦通リサーチの学術・研究観察の参考に供するものであり、いかなる投資助言も構成するものではありません。