


美銀調査:ファンドマネージャーが20年来最大規模でハイテク株を削減、しかし現金は少なすぎ、「パニックはまだ不十分」


- 核心的見解:BofAの11月調査によると、世界のファンドマネージャーは2006年以来最速のペースでハイテク株から撤退し、ハイテク株のオーバーウェイト比率は純37%から純12%へ急落、「AIバブル」が最大のテールリスクとなったが、現金ポジションは低く、パニック感情も不十分で、買いシグナルはまだ現れていない。
- 重要ポイント:
- ハイテク株のオーバーウェイト比率の単月下落幅は約20年で最大となり、2008年の金融危機や2022年の利上げサイクル時の削減幅を上回った。
- 「AIバブル」(34%)と「AIハイパースケーラーの信用イベント」(31%)を合わせて65%が、ファンドマネージャーが考える最大の脅威となった。
- 記録的な純38%の回答者が企業のAI支出は過剰と考え、52%が今後6カ月以内にハイパースケーラーが設備投資を削減すると予想している。
- 現金ポジションは3.6%に低下し、4.0%の逆張り売り閾値を下回った。過去にこのようなシグナルが出た後の4週間の中央値リターンは-1%だった。
- ナスダック100は今月4%超下落し、半導体指数は10月初旬以降累計27%下落した。
- 欧州株のセンチメントは上昇し、純67%が今後1~3カ月の上昇を予想。フランスは純選好-60%と過去最低を記録した。
原文著者:楊宸、龍玥
原文ソース:華爾街見聞
バンク・オブ・アメリカ(Bank of America)の最新月次調査によると、世界のファンドマネージャーは2006年以来最速のペースでテクノロジー株から資金を引き揚げている。
調査によれば、テクノロジー株のオーバーウェイト比率は10月のネット37%からネット12%へと急落し、単月の下落幅は約20年ぶりの大きさとなった。
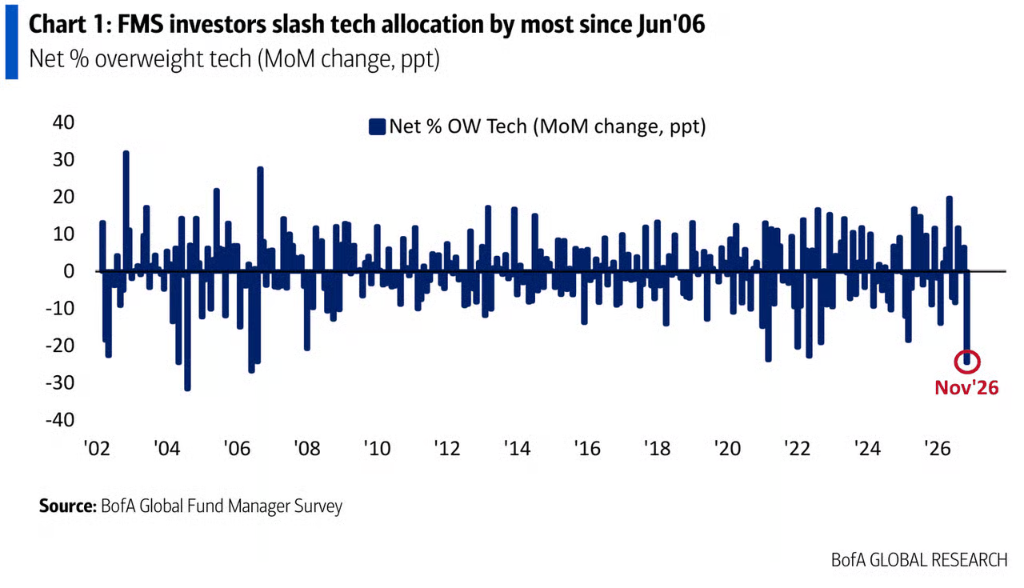
BofAのストラテジスト、Michael Hartnett氏はリポートで「AIブームと熱狂はすでに終焉した」と明言し、投資家に対して今後数カ月はディフェンシブなポジションを維持するよう助言した。
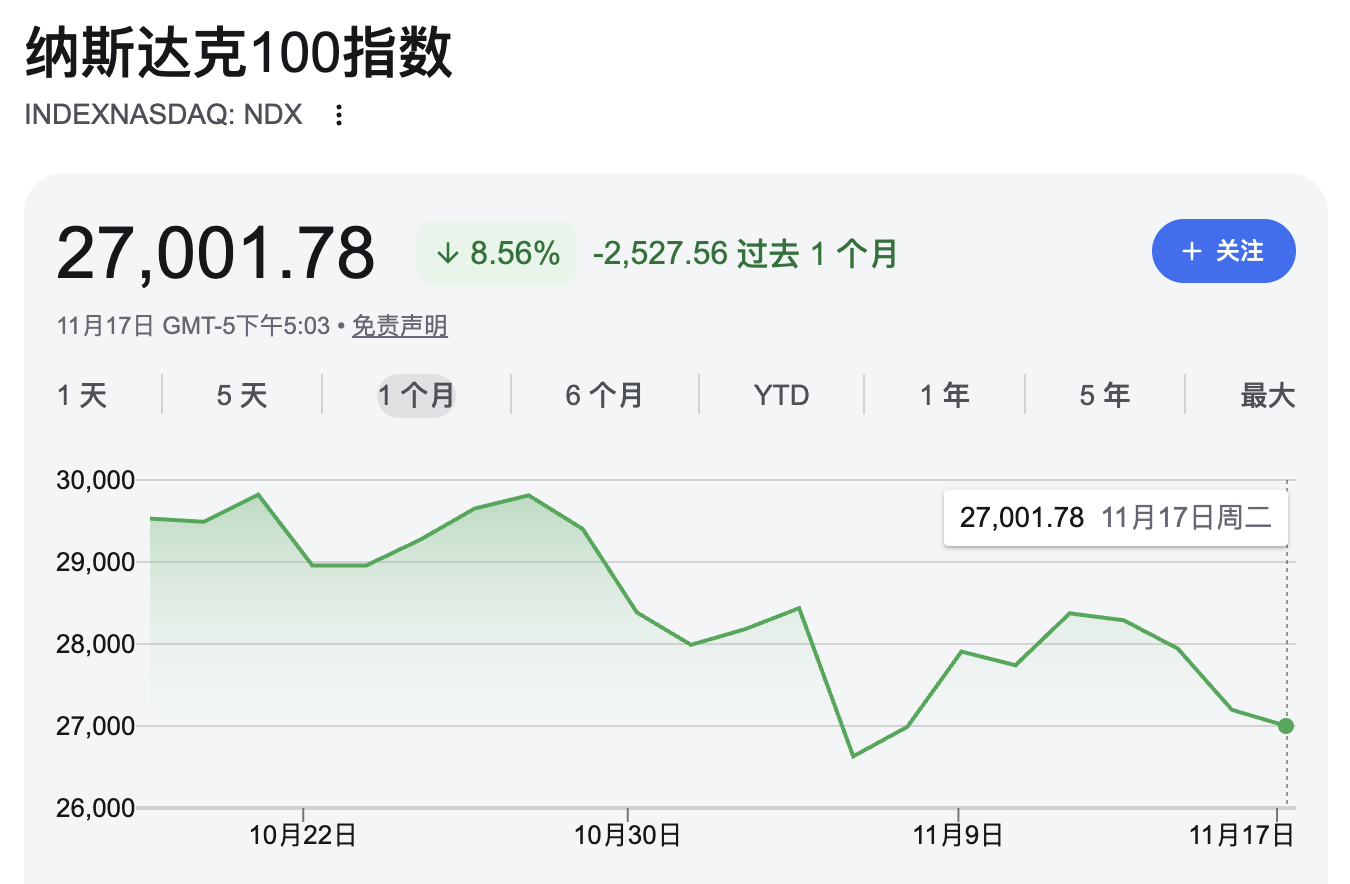
市場の動きもこのセンチメントの変化を裏付けている。ナスダック100指数は今月すでに4%超下落し、2008年以来最悪の11月となる見通しだ。半導体関連株指数は10月初旬以降、累計27%下落している。
この調査は11月6日から12日にかけて実施され、グローバル部分では計169名の参加者を対象とし、運用資産残高は合計4610億ドル。欧州の地域別質問には94名が回答し、運用資産残高は合計2410億ドルだった。
テクノロジー株が大規模に減額されるも、押し目買いは不適切
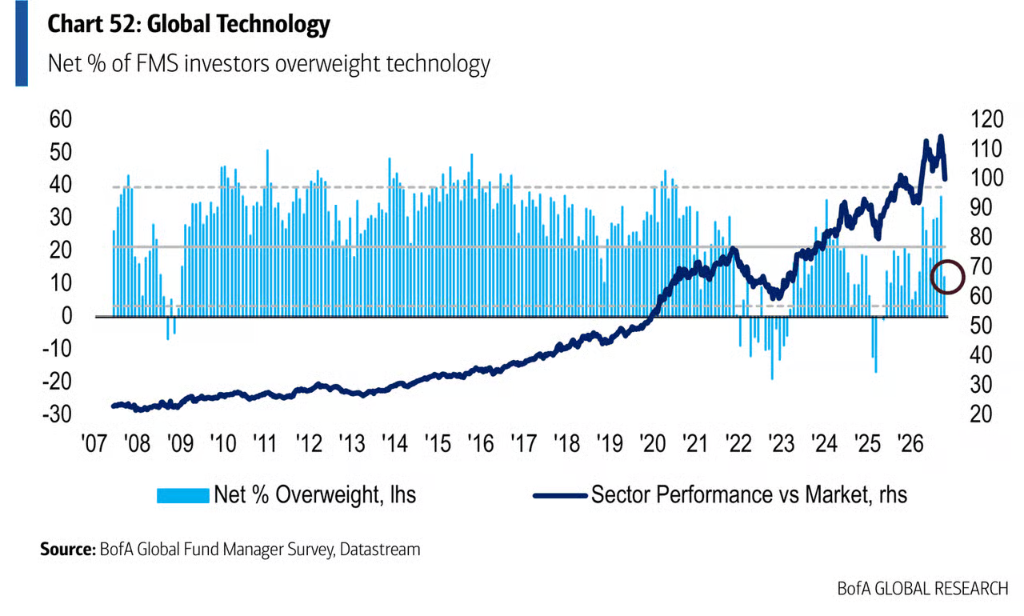
ファンドマネージャーのテクノロジー株への熱意は急速に冷めつつある。調査によれば、テクノロジー株のオーバーウェイト比率は10月のネット37%からネット12%へと低下し、下落幅は2006年6月以来最大で、2008年の金融危機、2022年の利上げサイクル、そして今年の「相互関税の日・4月2日」のいずれの時点をも上回った。
現在のテクノロジー株のポジションは、長期平均を約0.5標準偏差下回っている。
また、ゴールドマン・サックスのプライム・ブローカレッジ部門は2週間前、2020年3月以来となるヘッジファンドの単週最大のレバレッジ削減を記録した。先週、同じファンド群は4月以来最も強い半導体株の反発局面で売りを出し、ゴールドマンのテクノロジー・ロングショート比率を歴史的低水準に押し下げた。13Fファイルによれば、Druckenmiller氏らは早くも第3四半期に半導体株の減額を始めていた。ヘッジファンドが先に動き、長期資金がそれに続いた形だ。
Hartnett氏は、歴史的な傾向から見て、最適なエントリータイミングはファンドマネージャーがテクノロジー株のポジションをさらにアンダーウェイトまで削減した後に訪れると指摘し、現時点の調査では投資家の「パニック」センチメントが十分に示されておらず、性急な参入は不適切だと述べている。
65%がAIを最大のリスクに挙げる
ファンドマネージャーが一斉にテクノロジー株から逃走する背景には、AIナラティブそのものへの信頼動揺がある。
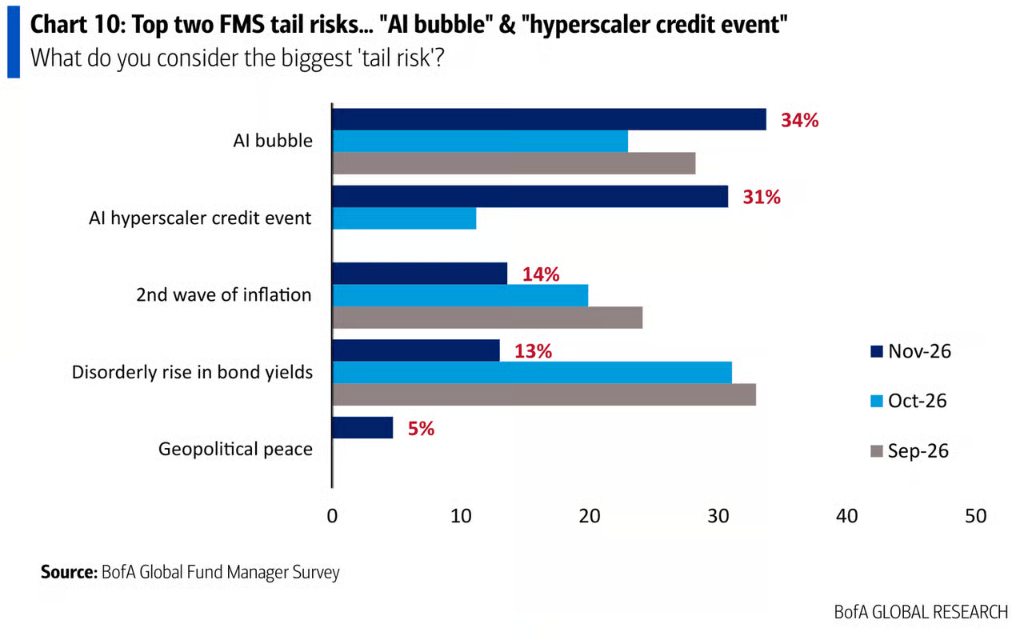
最大のテールリスクの投票では、「AIバブル」が34%で首位、「AIハイパースケーラーの信用イベント」が31%で続いた。両者を合わせると65%となり、市場の資金管理者の3分の2がAIを現在の株式市場と信用市場における最大の脅威と見なしていることを意味する。これに対し、10月の最大リスクは債券利回りの無秩序な上昇だった。
システミックな信用イベントを最も引き起こしやすい源泉としては、38%の回答者がAIハイパースケーラーの債券を挙げ、30%がプライベートクレジットを挙げた。
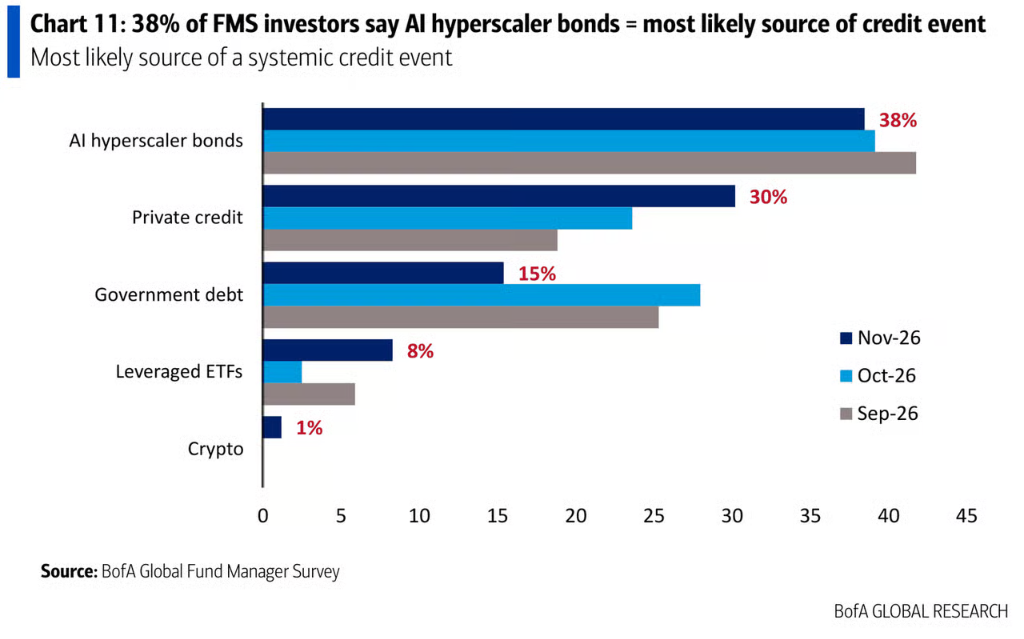
同時に、投資家の企業AI支出に対する忍耐は尽きている。記録的なネット38%の回答者が企業は過剰投資であると考えており、この比率は昨年末に初めてゼロを超えて以降、持続的に上昇している。「企業のキャッシュフローはどう使うべきか」という問いでは、42%がバランスシートの改善を主張し、33%が株主還元を主張、資本支出の増加を支持するのはわずか16%にとどまった。これは2020年5月以来の最低値であり、当時は経済が存続するかどうか誰も分からなかった。今年1月にはこの数字はまだ34%だった。
52%の回答者が今後6カ月以内にAIハイパースケーラーが資本支出の削減を発表すると予想しており、10月は30%、9月時点では79%が今年は削減はないと考えていた。
Hartnett氏はこのシグナルを、ファンドマネージャーから企業への「支出を止めよ」という最强のメッセージと評し、歴史的にこの声がこれほど大きかったことはないと述べた。
現金比率は低く、パニックは不十分、Hartnett氏は買いシグナルを拒否
センチメントは明らかに転換しているものの、資金の実際の動きは別の物語を語っている。
現金保有比率は3.9%から3.6%へ低下し、8月以来の低水準で、長期平均を1.9標準偏差下回る位置にある。BofAの「キャッシュルール」によれば、現金比率が4.0%以下または同水準にある場合、世界の株式市場に対する逆張りの売りシグナルとなる。ブルームバーグの報道によれば、2011年以降、こうしたシグナルが出てから4週間以内の中央値リターンは-1%で、最悪時には-29%を記録した。
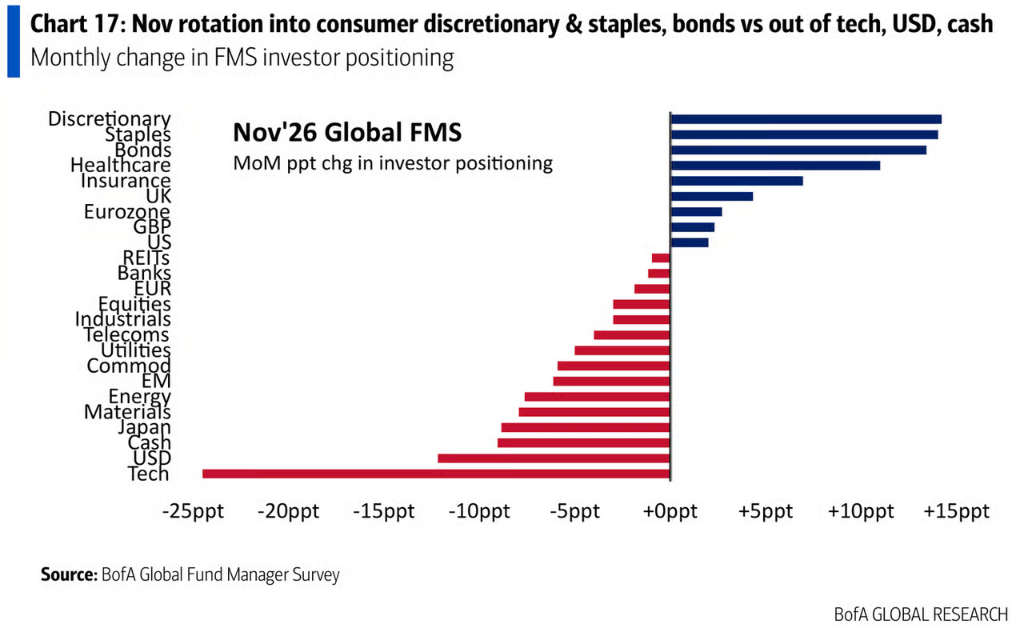
テクノロジー株が圧迫される一方で、ファンドマネージャーのマクロ経済見通しへの懸念は比較的穏やかだ。今後1年以内のリセッションを予想する回答者はわずか約3%。世界の株式市場は依然として2027年の最良資産クラスというコンセンサスが維持されている。BofAの総合センチメント指標は6.4から6.3へ微減し、6月以来の低水準となった。
Hartnett氏のBull & Bear Indicatorは現在7.4で、9月に付けた9.5のピークを大きく下回っているものの、逆張り買いシグナルを発動する2.0以下にはまだ大きな隔たりがある。
Hartnett氏は次のように記している:
11月調査では、投資家はマクロ面で強気(リセッション予想はわずか3%)、市場面でもポジションは強気(現金は超低水準の3.6%、世界の株式市場が2027年の最良パフォーマンス資産になると考えている)。しかしAIブームと熱狂はすでに終焉した……我々は戦術的なディフェンシブ姿勢を維持しており、11月調査では投資家のパニックセンチメントが十分に示されておらず、参入は不適切だ。
複数の機関は依然として先行きを強気に見る
他の機関は株式市場全体に対して依然として楽観的な立場を維持している。モルガン・スタンレーは今週、AI支出ブームが2027年を「リスクを取る年」にすると述べた。ゴールドマン・サックスはS&P500指数が今後12カ月で17%上昇し、目標水準8700ポイントに達すると予想している。
資産配分では、約36%のファンドマネージャーが国際株式が2027年に最もパフォーマンスの良い資産クラスになると予想し、次いで米国株式(24%)、金(17%)が続いた。
欧州株への楽観論が高まり、利益見通しも改善
世界のテクノロジー株の冷え込みと比較して、欧州株式市場への投資センチメントは明らかに好転している。
ネット67%のファンドマネージャーが欧州株式市場が今後1~3カ月以内に上昇すると予想しており、前月のネット44%を上回り、2月以来の高水準となった。回答者は欧州株式市場の今後12カ月の平均上昇率を5.92%と予想し、従来の4.53%から引き上げた。EPSの平均成長率予想も6.09%から6.58%へと上方修正された。
利益のけん引ロジックを見ると、コスト管理が43%のファンドマネージャーにとって欧州企業の利益の最大のけん引要因となり、5月以来初めて首位に立った。37%の回答者が販売量または売上高の成長を主な原動力と見なし、13%が利益率の拡大を挙げた。
マクロ面では、ネット40%の回答者が欧州経済成長が今後12カ月以内に改善すると予想しており、従来の22%を大きく上回った。
セクター面では、資本財・サービスセクターが2025年9月以来初めてオーバーウェイト比率が最も高いセクターとなり、建設とヘルスケアセクターもアンダーウェイトからオーバーウェイトへ転じ、資源とエネルギーセクターは中立に戻った。
自動車セクターは依然として最も敬遠されるセクターで、ネットアンダーウェイト比率は47%に達している。今後12カ月で最も看好するセクターでは、約23%の回答者がヘルスケアを首位に挙げ、一般消費財と金融セクターがそれぞれ17%で続いた。
各国市場では、スイスがネット選好比率30%で最も好まれる市場となり、ドイツが27%で2位。フランスはネット選好比率-60%で最下位となり、過去最低を記録した。





