


AIインフラ株が4.2兆ドル消失、「インフラ売り」盛宴の終焉か?


- 核心的見解:AI「インフラ売り」トレードが急反転し、世界の製造業、公益事業、鉱業企業の時価総額は6月以来4.2兆ドルを消失した。資本市場は「すべてが成長株」というナラティブに対してシステム的な再価格評価を行っている。
- 重要ポイント:
- 工業セクターは今夏以降、S&P500でパフォーマンスが2番目に悪いセクターとなり、データセンターとの関連度が高いほど下落幅が深刻だ。
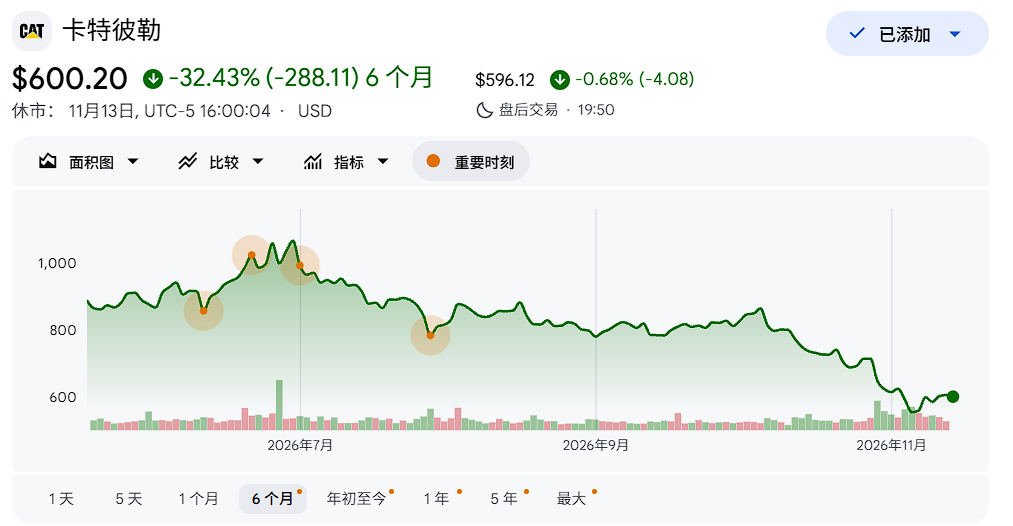
- Caterpillarの株価は6月の高値から44%下落し、時価総額は2140億ドル縮小した。Oklo、Corningなどもいずれも時価総額の約半分を失った。
- 機関資金の「盲目的な流入」がバリュエーションを押し上げ、株式市場はクレジット市場が早くから警告していたリスクシグナルに近づいている。
- ファンダメンタルズは依然として堅調だ。米国のデータセンター建設の年間支出は960億ドルに達し、Caterpillarの受注残高は記録的な780億ドルとなっている。
- 中間選挙後の規制不確実性がボラティリティを高めているが、建設を広範囲に制限する可能性は低く、需要は規制の緩い地域へ移行する可能性がある。
原文著者:董静
原文出典:華爾街見聞
世界の製造業、公益事業、鉱業企業の時価総額は今年6月以来合計4.2兆ドルが吹き飛び、この売り抜けは、過去12ヶ月間に同種企業が積み上げた9.4兆ドルの上昇分のほぼ半数を帳消しにした。かつて一世を風靡したAI「ツルハシ売り」取引が急速に反転しつつある。
英紙フィナンシャル・タイムズの分析によると、メディア報道でデータセンター建設との関連性が高い企業ほど、受けた打撃は苛烈だった。投資家のAIブームへの信頼は揺らぎつつあり、超大规模データセンター向けガス発電機メーカーから、AIサーバーラックの接続に必要な高級光ファイバー企業まで、これまで争奪の的だった銘柄が今や軒並み売られている。工業セクターは今夏以降、S&P500指数の中でテクノロジーセクターに次いで2番目にパフォーマンスの悪いセクターとなった。
市場の方向転換は、より広範な懸念を反映している。超大规模クラウド企業が持続的に債務融資で設備投資を押し上げ、さらに米国内でデータセンター建設に対する政治的抵抗が高まっていることが重なり、投資家はこの建設ブームが持続可能かどうか疑問を抱き始めている。
大手企業の時価総額が半減
データセンター向けガス発電機の主要サプライヤーであるキャタピラー(Caterpillar)は過去6ヶ月間で30%超下落し、6月30日に株価が史上最高値を付けて以来、時価総額は2140億ドル減少、下落率は44%に達した。
また、原子力企業のOkloは、今年1月にMetaと電力供給契約を締結したにもかかわらず、株価は49%急落した。空調・暖房システムメーカーのComfort Systemsと光ファイバーメーカーのコーニング(Corning)は、同じ期間にいずれも時価総額の約半分を失った。
フィナンシャル・タイムズによると、ドイツ銀行の米国担当シニアエコノミスト、Brett Ryan氏は、以前は多くの機関投資家の資金がこれらの取引に「盲目的に殺到」し、「一部企業の過度に楽観的なバリュエーションを後押しした可能性がある」と述べた。同氏はまた、株式市場は「信用市場がとっくに発していたシグナルに近づきつつある」——信用市場はデータセンター建設におけるリスク融資の増加について以前から警告を発していた——と指摘した。
ベンチャーキャピタリストでマサチューセッツ工科大学の研究者であるPaul Kedrosky氏は、投資家が伝統的な工業企業を半導体株のように扱うこと自体が誤りだと直言した。
「ヘッジファンドやファミリーオフィスとの議論では、『すべてが成長株だ』という論調が至る所にある——もちろんこれは荒唐無稽だ。」
しかし、株価が圧迫される一方で、複数企業の経営ファンダメンタルズは依然として堅調だ。米政府の最新データによると、今年9月までの12ヶ月間で、米国のデータセンター建設支出(IT機器・チップを除く)は960億ドルに達した。
第3四半期の業績も需要の底堅さを裏付けている。キャタピラーは受注残高が記録的な780億ドルに達し、発電事業の売上高は前年同期比75%増加、主にデータセンター需要に牽引された。シーメンスのデータセンター向け電気設備の受注残高は2026年に60%増加して70億ユーロに達し、イートン(Eaton)の同種受注は前年同期比で倍増した。複数のガスタービンメーカーは、2026年の最初の9ヶ月間で数十億ドル規模の受注を獲得したと述べている。
Dell'Oro Groupのアナリスト、Alex Cordovil氏は、「これらの企業の売上高ファンダメンタルズと潜在的な利益見通しに関しては、依然として非常に力強い見通しが見られる」と述べた。同氏はさらに、電化やサプライチェーンの再構築といったよりマクロなトレンドが多くの工業企業の中核事業を引き続き支えており、「建設は減速していない……受注残高は歴史的な高水準にあり、これは少なくとも2027年まで売上成長がほぼ確定していることを意味する」と付け加えた。
工業用制御機器メーカーAllientの最高経営責任者Richard S Warzala氏は11月5日の決算電話会議で、AIへの需要は減退しないと述べた。
「たとえ新規データセンター建設に一時停止令が敷かれても、すでに着工したプロジェクトは完成させなければならない。」
また、Kedrosky氏は受注残高データに留保を付け、これは遅行指標であり、以前の期待を反映したものであって、現在の真の需要ではないと考える。同氏は、企業が「二重あるいは三重発注」を行う現象——認識された供給逼迫の中で順番待ちの位置を確保するために過剰に在庫を積み増すこと——が存在すると指摘した。
Brett Ryan氏の判断はより直接的だ。株式市場は今、遅ればせながらのバリュエーション修正を完了しつつあり、信用市場がとっくに発していたリスクシグナルに整合しつつある。数ヶ月にわたり時価総額4兆ドル超を吹き飛ばしたこの調整は、本質的に資本市場による「すべてが成長株」というナラティブのシステム的な再プライシングである。
中間選挙後の規制の不確実性
この売り抜けのもう一つの重要な背景は、米中間選挙後にデータセンター規制政策の行方が不透明になったことだ。今月の中間選挙では、データセンター建設に制限を課す提案が米国の有権者の広範な支持を得たが、その実際の影響は現時点では依然として不明瞭だ。
シティリサーチが選挙後に発表したリポートは、より厳格な規制がデータセンター業界により多くの変動をもたらすと予想されるものの、大規模な建設制限の可能性は依然として低いと指摘した。
コンステレーション・エナジー(Constellation Energy)の最高経営責任者Joseph Dominguez氏は、選挙後の市場の反応は「過剰反応」であり、民主党がデータセンターのブルーカラー雇用を保護することに「非常に気を配っている」と強調した。
ドイツ銀行のRyan氏は、一部地域で禁止令が出たとしても、建設需要がより規制の緩い地域に移転するだけだと考える。
「結局のところ、市場にこれらの施設への需要があれば、それらは最終的にどこかで建設される。」





