


Bank of AmericaのHartnett氏:ドルは「すべてを破壊」しており、ドル下落まではリスク回避を維持


- 核心見解:強いドルは世界の流動性を引き締め、リスク資産を圧迫している。BofAのストラテジストHartnett氏はリスク資産への転換タイミングを来年春まで先送りし、ドルのピークアウトならびに油価と米国債利回りの低下シグナルを待つ必要があるとしている。
- 關鍵要素:
- ドル指数は103.42で引けて年初来高値を更新し、金が4000ドルを下回ったことと重なり、世界の流動性収縮のシグナルと見なされている。
- 金は年初来10.4%下落、ビットコインは18.9%下落、政府債は3.6%下落し、新興国債券は週間で15億ドルの流出となった。
- 3つのエントリー条件(WTIが70ドル割れ、10年米国債利回りが4.5%未満への低下、ドルの下振れ)はいずれも未達だった。
- FRB当局者が12月の50bp利上げを示唆し、ゴールドマン・サックスは来年3月の利上げを基準予測に組み入れた。
- 米国家計の株式資産は2025年1月以来19兆ドル増加して74兆ドルとなり、消費と経済を支えている。
- S&P500の利益成長率について市場コンセンサスは18%だが、ゴールドマン・サックスの予測はわずか11%で、指数にして約7100ポイントに相当し、7000ポイントの弱気相場突入レンジに接近している。
原文作者:鲍奕龙、叶桢
原文来源:华尔街见闻
急騰するドルは世界の流動性を引き締め、金融市場の「破壊球」と化して世界のリスク資産およびコモディティを圧迫しており、リスク資産への参入は当面難しい状況だ。
これはバンク・オブ・アメリカのチーフ投資ストラテジスト、Michael Hartnett氏が最新の《Flow Show》レポートで示した見解である。同氏は、現在の市場は三重の矛盾に直面していると考える。すなわち、FRBの引き締めサイクルは依然として終わりが見えないこと、政府の市場支えが空売りの障壁を築いていること、富裕層の資産効果が経済を支えていることだ。これはつまり、現時点でリスク資産は上昇を追いかける価値もなく、安全に空売りすることも難しいということを意味している。
Hartnett氏は自身が年末強気と見る「ゴールライン」を再び後退させた。もともとは中間選挙後、感謝祭前に市場が年末上昇相場を開始する可能性を予想していたが、雇用統計が予想を大幅に上回り、インフレが3カ月連続で加速し、FRB高官が50ベーシスポイントの利上げを示唆したことで、そのリズムは完全に崩れた。原油価格、米国債利回り、ドルの3指標が同時に低下するのを待って初めて、ポジションを積み増すシグナルが得られる——そしてその待機は、来年の春まで続く可能性がある。
先週金曜日、ドル指数は103.42で引け、年初来高値を更新した。Hartnett氏はこれを世界の流動性の「破壊の球」と位置づけた——ドルの持続的な上昇に金が4000ドルを割り込んだことが重なり、同氏の分析フレームワークでは世界の流動性が収縮していることを意味する。
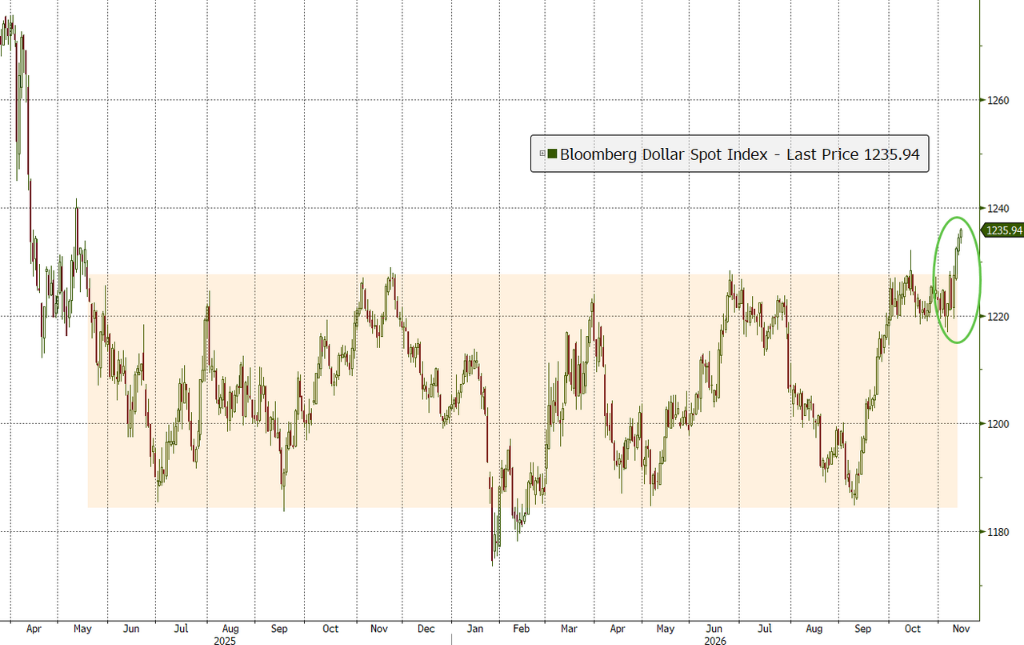
このような背景のもと、同氏は世界的な利上げサイクルの終点を来年4月のFRB議息会合まで先送りし、リスク資産に対する弱気の立場を来年春にドルがピークを打った後まで継続するとした。
市場への影響に関して言えば、今回のドル高はすでに複数の資産クラスに明確な打撃を与えている:金は年初来の下落率が10.4%に拡大し、ビットコインは18.9%下落、国債は年初来3.6%下落、新興国債券は1週間で15億ドルの流出となった。
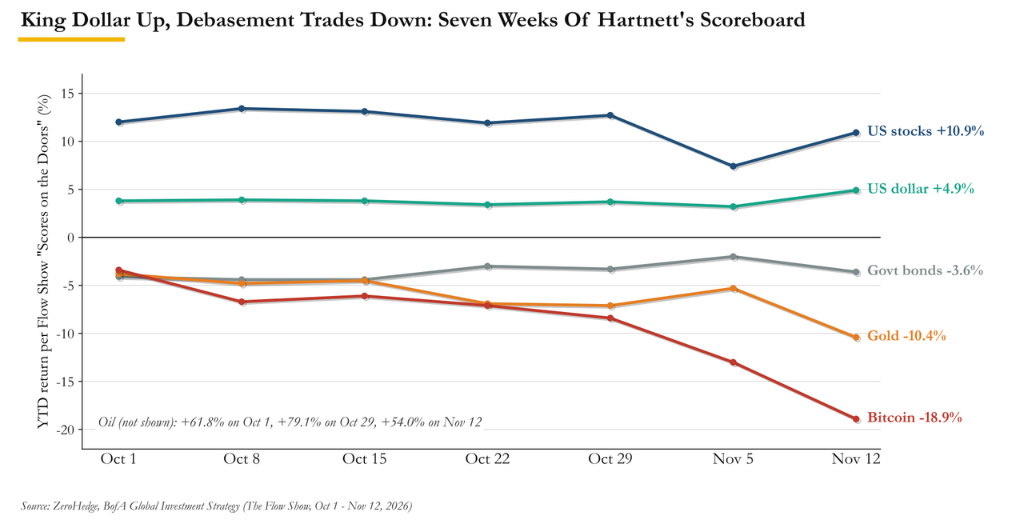
ドルが「破壊の球」となり、世界の流動性が全面的に収縮
ドルの強さは今週最も核心的な市場変数である。
ドル指数は4営業日連続で上昇した後、金曜日に103.42の年初来高値で引け、円は160の節目に達したことで東京当局による口先介入を招いた。金は1週間で4.7%下落して約3874ドルとなり、数カ月ぶりに4000ドルを下回って引けた。ビットコインは7万ドルを下回る水準まで下落した。
Hartnett氏のロジックは明快かつ直接的だ。ドルの急騰に金の4000ドル割れが加わることは、世界の流動性の撤退シグナルに等しい。
同氏は早くも10月3日に顧客へ債券の増し持ちを推奨し始めた時点でこれを判断基準としており、ドルがピークを打つまではリスク回避の立場を維持すると明確に述べていた。6週間後、ドルは下落せずむしろ上昇し、同氏は現在ドルピークの予想を来年2月から3月に先送りしている。
この判断はゴールドマン・サックスの為替チームの予測と高度に一致する。ブルームバーグの報道によれば、ゴールドマンのストラテジストKamakshya Trivedi氏とMichael Cahill氏は2027年見通しで、ユーロ対ドルが3カ月以内に1.08まで下落し、その後2027年末に1.15まで回復すると予想しており、貿易加重ドルは現在平均値より約13%過大評価されている。
両機関はいずれも、ドルの破壊的な動きが緩和より先に訪れると見ている。
3つの参入条件がすべて未達、転換点は来年春へ後退
Hartnett氏はリスク選好への転換に向けて3つの前提条件を設定した:原油価格(WTI)が70ドルを下回ること、10年米国債利回りが4.5%以下に低下すること、ドルが下落し始めること。金曜日の引け時点で、3条件はいずれも達成されていない。
原油価格について、WTIはさらに約21%下落して初めて70ドルの閾値に触及するが、この閾値自体が1週間前の80ドルから引き下げられたものだ。ブレント原油は今週一時90ドルを下回ったが、その後地政学的な発言を受けて反発し、WTIは週末に約89ドル付近で引けた。
米国債利回りについて、10年米国債利回りは先週金曜日に5.15%で引け、1週間で約28ベーシスポイント上昇し、数年来の高値まであと一歩となった。3年債、10年債、30年債の入札はいずれもテール(応札利回りの上振れ)が生じた。FRBが12月に25bpか50bpの利上げかを議論している状況で65ベーシスポイントの利回り低下を実現するのは極めて難しい。
ドルについて、現在の動きは参入条件とまったく逆であり、年初来高値を更新し、ピーク予想は来年2月から3月に先送りされている。
同時に、インフレ情勢は引き続き圧力をかけている。FRB理事のウォラー氏は12月の50ベーシスポイント利上げを示唆し、ゴールドマンは来年3月の利上げを基準予測に組み入れた。10月のNFIB調査では値上げを計画する中小企業の割合が2022年7月以来の最高水準に急上昇し、過去のデータではこれが少なくとも3%から4%のインフレ率と高度に相関していることが示されている。
Hartnett氏はさらに、FRBの2%インフレ目標が最後に達成されたのは2021年2月であり、今から67カ月前であると特に指摘した。
株式市場がなぜ堅調か:資産効果と政策の下支え
マクロ環境は課題に満ちているにもかかわらず、S&P500指数は依然として上昇基調を維持している。
Hartnett氏は2つの側面から市場が下落を拒む理由を説明した。第一は「なぜ貯蓄しないのか」。バンク・オブ・アメリカのデータに基づけば、2025年1月以来、米国家計の株式資産は19兆ドル増加し、総額74兆ドルに達した。消費が米国GDPの70%を占めるため、大量の株式資産を保有する富裕層の高い消費性向により、経済が深い景気後退に陥りにくくなっている。
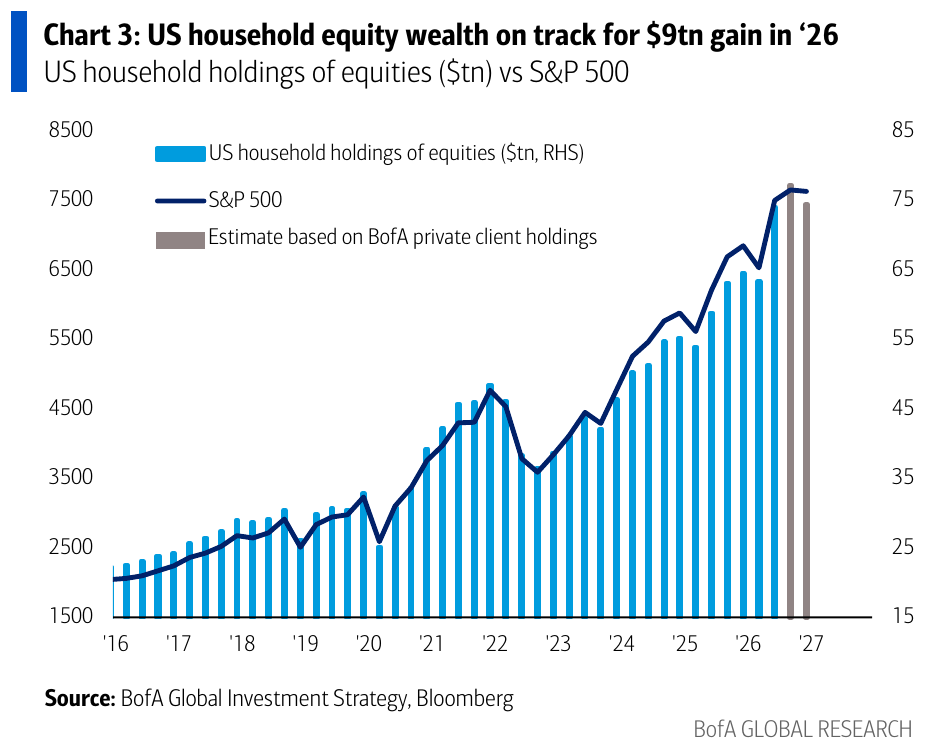
第二は「なぜ売り込まないのか」である。
最近のアジア市場の動揺により、各国政府は実質的な介入措置を講じた。報道によれば、関係規制当局は空売りの制限、証拠金ルールの一時停止、150億ドルの平準化基金の設立などの措置を打ち出し、中国市場の株式ファンドは5週連続で880億ドルの流入という記録を樹立した。政策当局が株式市場を「大きすぎて潰せない」と見なす姿勢が、個人投資家によるテック株の買いを支えている。
「繁栄」期待が最後の防衛線
Hartnett氏は、今年5月に市場のコンセンサスが「ノーランディング、利上げなし、AI設備投資削減なし、民主党の圧勝なし」に一斉に賭けたが、4項目のうちほぼすべてが外れたと指摘した。現在市場に残る最後の強気の信念は、「繁栄」への期待である。すなわち、2027年に名目GDPが5%から6%成長し、S&P500の利益成長率が15%から18%を超えるというものだ。
同氏はこの期待には下方修正リスクがあると考える。ゴールドマン・サックスのチーフ株式ストラテジストPeter Oppenheimer氏は2027年見通しで、S&P500の来年の利益成長率を11%と予測しており、市場コンセンサスの18%を大きく下回る。現在の約19.5倍のPERで試算すると、この乖離に対応する指数水準は約7100ポイントとなり、ちょうどHartnett氏が設定した7000ポイントの弱気相場トリガー圏の付近に位置する。
ゴールドマン自身は依然として8700ポイントの目標株価を維持しているが、これには利益の実現とバリュエーションのさらなる拡大が必要であり、現在の5.15%の10年米国債利回りがこれに明確な制約を課している。
Hartnett氏は11月17日に発表されるバンク・オブ・アメリカの11月グローバル・ファンドマネージャー調査を重要な観察の窓口と見ている:
- 「繁栄」期待が大幅に低下し、現金比率が4.2%以上に上昇すれば、センチメントはもはや買いの障害とはならない。
- 「繁栄」期待が高水準を維持し、現金比率が3.7%以下に低下すれば、市場はまだ十分なパニック感情を形成しておらず、依然として参入条件を満たしていない。
Hartnett氏はS&P500について明確な双方向のシナリオフレームワークを設定した。現在S&P500は7562ポイントで引けており、ちょうど2つのトリガーポイントの中間地带に位置している。
指数が8000ポイントを突破した場合、その原動力は持続的な押し目買いの資金フロー、等加重S&P500が過去の高値に回帰することで発せられる「株式優位・債券劣位」のシグナル、そしてジャンク債、S&P500指数、証券株、TSMCがいずれも200日移動平均線を維持しているというテクニカルサポートにある。
同氏はさらに11月18日の深圳APEC首脳会議を潜在的な触媒と見なし、中米ロ3カ国首脳の会談が原油価格のピークを確認する可能性があると考える。
指数が7000ポイントを下回った場合、核心的なリスクはドルの急騰が引き起こす流動性不足、および景気減速の最中に中央銀行が利上げを継続する政策ミスにある。最も脆弱な資産にはハイイールド債、米国および新興国の株式、エネルギーとヘルスケアセクター、そして超大型消費株が含まれる。
同氏のリスク回避判断が反証された場合、今後8週間で最も大幅に上昇する可能性がある資産には、金、投資適格テック債、ドル高と原油安の恩恵を受ける日本および欧州の株式、中国テック株、中小型株、半導体、一般消費財、住宅建設セクターが含まれる。





