


ウォール街が黄仁勳の辞任を読み解く:コンセンサスは「代替不可能」、真の危機はAIエコシステムの資金チェーンにある


- 核心的見解:黄仁勳の予期せぬNVIDIA CEO辞任により、1日で時価総額約4,200億ドルが消失した。ウォール街のコンセンサスは「利益は不変、バリュエーションは下方修正」であり、懸念の焦点は短期的な受注から組織の後継体制とAIエコシステムの資金調達システムの持続可能性へと移っている。
- 主要ポイント:
- NVIDIA株価は寄り前取引で約10%下落して156ドルとなり、52週安値を割り込んだ。過去1ヶ月間の時価総額は累計で約3分の1縮小した。
- 14社の投資銀行リサーチレポートのうち、格下げはわずか3社、目標株価の引き下げは6社で、大半は買いを維持。13社の平均目標株価は約260ドルで、寄り前比で約50%の上昇余地がある。
- 強気派の核心的論拠は、受注が2028年まで完売していること。RBCは需要が供給を約50%上回ると推計し、Vera Rubinなどの製品ロードマップは2028年以降まで計画されている。
- 組織リスクが突出:約60人の幹部が黄仁勳に直接報告しており、内部に明確な後継者がいない。アナリストはこの構造を「持続不可能で複製不可能」と評している。
- UBSはNVIDIAが四半期ごとに500億〜600億ドルのフリーキャッシュフローを生み出し、その大部分がAIエコシステムに還流していると推計。経営陣の交代は「一時停止期間」を生み、容易に500億ドル以上の資金が引き揚げられる可能性がある。
- 規制圧力は辞任によって解除されず、司法省の調査と議会の召喚状は依然として進行中。ゴールドマン・サックスは非米国地域の売上エクスポージャーが約11%と指摘し、UBSは約10%の収入が規制強化のリスクに直面すると推計している。
- 競合他社が受益者と見なされており、AMDとBroadcomが複数の機関から直接的な受益者として名指しされた。ウォール街のコンセンサスの底値は約150ドルで、寄り前価格との差はわずか4%のバッファーしかない。
原文作者:龙玥
原文来源:华尔街见闻
NVIDIAは、共同創業者で33年間にわたり同社を率いてきた唯一のCEOであるジェンスン・フアンが即時辞任し、取締役会の職務も退任すると発表した。CFOのコレット・クレスが暫定CEOを兼任し、Synopsys出身のハーベイ・ジョーンズが同社初の取締役会会長に就任する。正式なCEOの人選は社内外の候補者を同時に検討する。
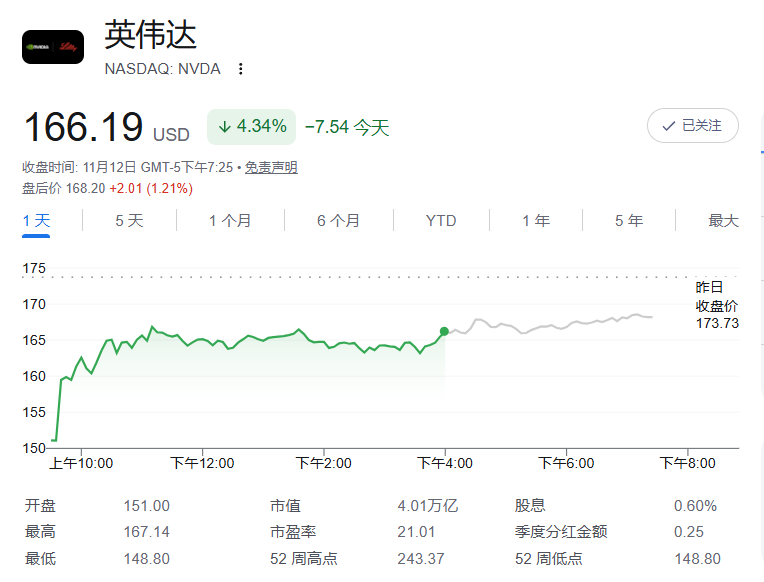
このニュースは米東部時間12日午前8時48分に明らかになった。市場開場前までに、NVIDIAの株価は約10%下落して156ドル付近となり、52週安値の164.27ドルを下回った。1日で時価総額は約4200億ドル消失し、過去1ヶ月間で同社の時価総額は累計で約3分の1縮小した。
同日夕方、ウォール街の14の投資銀行のリサーチレポートがアナリストやファンドマネージャーの受信箱に殺到した。
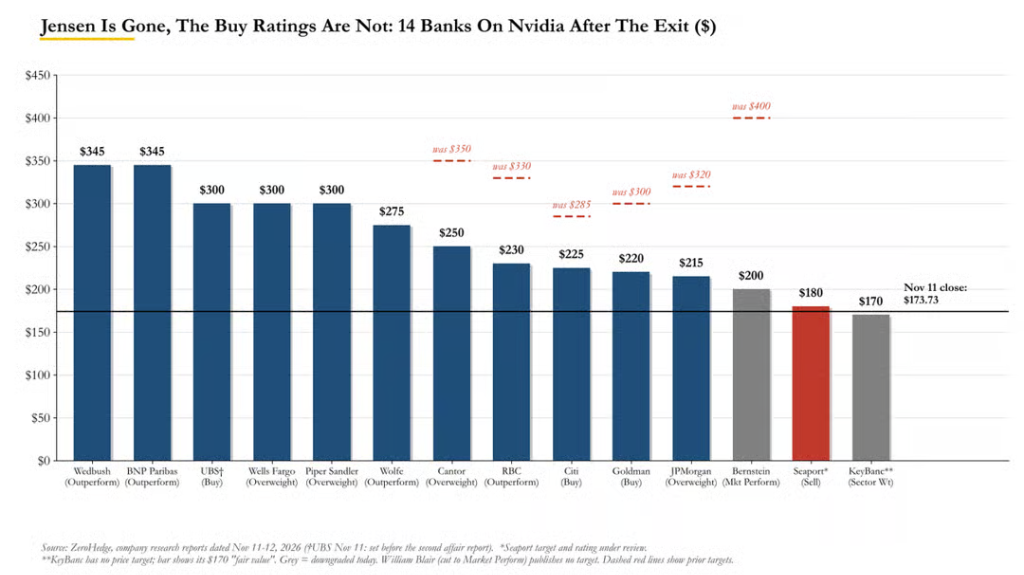
NVIDIAの格付けを引き下げたのは3社:Bernstein、KeyBanc、William Blair。目標株価を引き下げたのは6社:Bernstein、JPモルガン、RBC、Cantor、ゴールドマン・サックス、シティ。しかし大多数は買い推奨を維持している——中核的な論拠は「受注はすでに2028年まで埋まっており、ファンダメンタルズは短期的に問題ない」というものだ。13の投資銀行の平均目標株価は約260ドルで、市場開場前の価格と比べて約50%の上昇余地がある。
フアンの後任は誰かという話題について。Seaportのジェイ・ゴールドバーグはリサーチレポートにこう記した——「要するに、誰もジェンスン・フアンのレザージャケットを着こなすことはできない。(No One Can Fill Jensen's Leather Jacket)」。直属の部下は60人、後継者はほぼゼロ。Bernsteinのアナリスト、ステイシー・ラスゴンは「彼にそんな時間がどこにあるというのか?」と嘆息した。
真の懸念は、フアンが自ら構築したAIエコシステムの資金調達体系が、彼の離任とともに突然疑問視されることだ。
ゴールドマン・サックス:離任は意味があるが制御可能——スティーブ・ジョブズ後のアップルのように
ゴールドマン・サックスはプレスリリースが正式に発行されるまで執筆を控えた。アナリストのジェームズ・シュナイダーはこう位置づけた:フアンの離任は「意味があるが制御可能なネガティブイベント」である。
同氏は買い推奨を維持するが、目標株価を300ドルから220ドルに引き下げた。バリュエーションのロジックは明白だ:EPS予測は一切変更せず、依然として10.00ドル。しかしバリュエーション倍率を30倍から22倍に圧縮した。理由は経営陣の移行期に伴う見通しの低下と執行リスクの上昇である。
売り手のコンセンサスを一言でまとめると:E(利益)は不変、P/E(バリュエーション倍率)は大幅に引き下げ。
シュナイダーは今回の出来事をアップルがジョブズを失ったことになぞらえた。2011年前後の約18ヶ月間、アップルのフォワードPERは約17倍から12倍に下落し、2013年には一時9倍まで底を打った。市場がiPhoneというマシンがジョブズの離任によって止まらなかったことを確認するまで、バリュエーションは徐々に約15倍まで回復した。
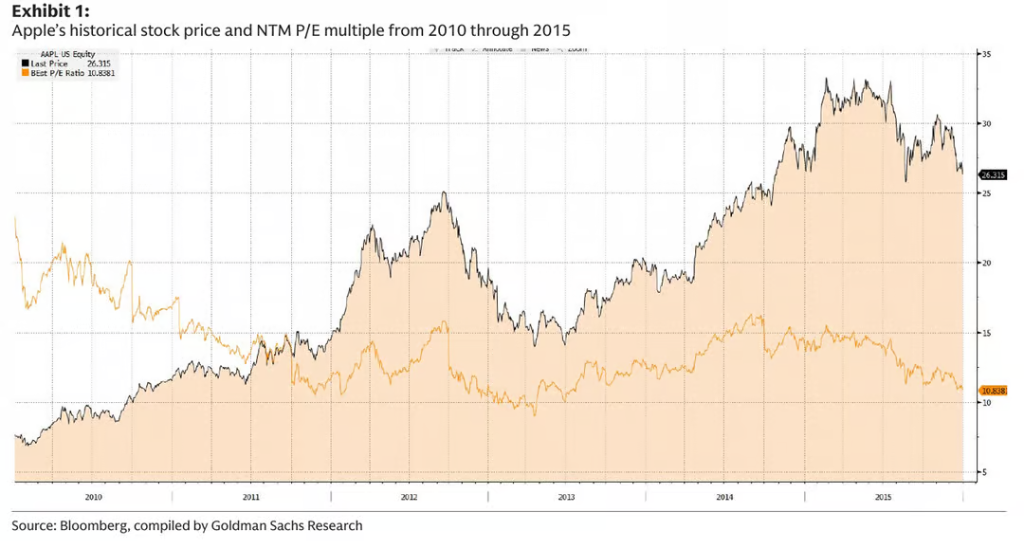
シュナイダーは、NVIDIAの市場も同様の「適正倍率の模索」プロセスを経ると考えている。経営陣と事業の勢いが再び明確になるまで。
しかしシュナイダー自身も、この類推は完璧ではないと認めている——アップルには事前に選定された後継者がおり、司法省の調査もなく、議会の召喚状の脅威もなかった。
Bernsteinの長期強気派が転向:「彼にそんな時間がどこにある?」
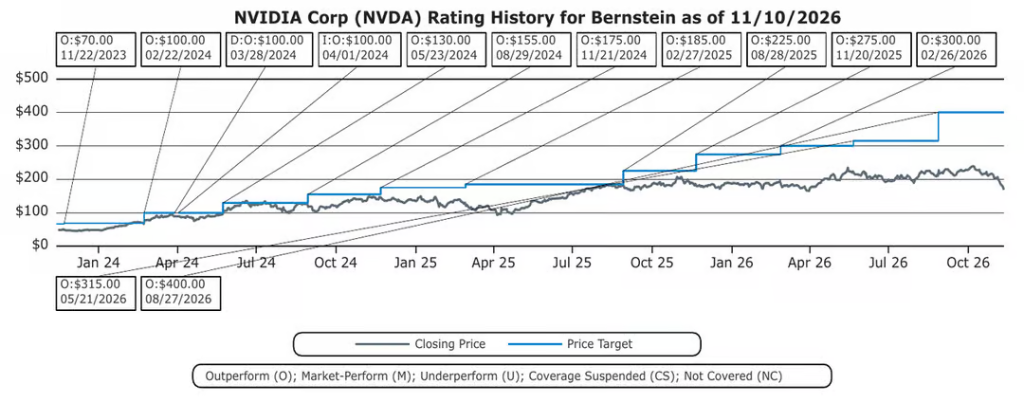
Bernsteinのステイシー・ラスゴンは長年にわたりウォール街で最も尊敬されるNVIDIAの強気派の一人だった。今回、同氏は格付けをマーケットパフォームに引き下げ、目標株価を400ドルから200ドルへと直接半減させた。リサーチレポートのタイトルはただ一言:「彼にそんな時間がどこにある?」
同氏はこう記した:
新たな告発により、取締役会はもはや彼をこの地位に留めておくことは不可能だと感じている(我々は他のCEOがこれよりはるかに軽い事柄で解任されるのを見てきた……)。もし取締役会が今行動しなければ、今後のリスクはさらに大きくなるだけだ。なぜならさらなる告発が浮上するように見えるからだ。
同氏はまた一つの比喩を用いた。これは今週NVIDIAの保有者にとって最も記憶に残る一言だろう:
もし台所でアリを2匹見つけたなら、台所にいるアリの総数の最良の推定値は絶対に2匹ではない……
言外の意味:さらなる告発、さらなる調査、新指導者の就任後に何が見つかるか——不確実性はまだ底を打っていない。
「2028年まで完売」——強気派の中核的論拠
Bernstein、KeyBanc、William Blairの3機関がNVIDIAの格下げを選択。Bernstein、JPモルガン、ロイヤルバンク・オブ・カナダ(RBC)、Cantor、ゴールドマン・サックス、シティの6社が目標株価を引き下げ、その幅は60ドルから200ドルに及ぶ。
しかし13の投資銀行が示したNVIDIAの目標株価の平均値は依然として約260ドル(中央値250ドル)。Wedbushとフランス巴黎銀行(BNP Paribas)の目標株価はいずれも345ドルで、市場開場前の価格の2倍以上だ。
大多数の機関は依然として買い推奨を維持している。唯一の売り推奨はSeaportのジェイ・ゴールドバーグによるもので、目標株価は180ドル——皮肉なことに、この価格は現在でも市場価格を上回っている。
では、なぜほぼ全員が依然として強気なのか?
強気派のロジックは一点に集約される:フアンは去ったが、受注残は残った。
Piper Sandlerのデビッド・オコナー(オーバーウェイト、目標株価300ドル)が最も端的に語った:
今後2世代の製品のプラットフォームとアーキテクチャの決定はすでに完了しており、同社の2027年の受注はすべて完売、2028年もほぼ同様だ。現在顧客と話しているのは、2029年以降のことである。
Wolfeのクリス・カソ(アウトパフォーム、目標株価275ドル)はさらに直接的に:
もしCEOが辞任を求められたとしても、少なくとも2028年まではファンダメンタルズと利益はまったく影響を受けないと考える——なぜならNVIDIAはこの期間ほぼ完売しているからだ。CEOの移行は受注や製品ロードマップに一切影響しない。ロードマップはすでに2028年以降まで明確に計画されている。
RBCは、現在の需要が供給を約50%上回っていると推定している。JPモルガンは、Vera Rubin、Rubin Ultra、Feynmanの量産立ち上げ経路がすでに明確であると指摘した。
言い換えれば、Eに問題はなく、動いているのはP/Eだけだ。しかも今や圧縮できる倍率はほとんど残っていない:水曜日の終値時点で、NVIDIAの2027年予想PERは約10倍で、Piperはこれを20年ぶりの低水準と呼び、William Blairは史上最低(2028年のコンセンサス利益ベースでわずか7倍)と呼んだ。
「誰もジェンスン・フアンのレザージャケットを着こなすことはできない」:直属の部下60人、後継者ゼロ
もし今後2年が安全なら、ウォール街が本当に心配していることは何か?
大きな懸念の一つは組織構造だ。Seaportのゴールドバーグはこの件を一言で位置づけた:
要するに、誰もジェンスン・フアンのレザージャケットを着こなすことはできない。no one can fill Jensen's leather jacket
同氏は、NVIDIAを運営できる幹部は多数いるが、業界全体で同等の重みを持つ人物は一人もいないと認めている。問題は個人的なものでもあり、構造的なものでもある:
このサイロ的な構造により、どの内部候補者も自分の専門分野に深く深耕する一方で、他の大部分の事業についてほとんど知らないことになる。これは永久的な障害ではないが、新リーダーを中心に会社を再編するには多くの四半期が必要だ。それに加えて、これは別の会社になるだろう——有能ではあるが、今ほど活力に満ちたものでは決してない。
ウェルズ・ファーゴは一つの数字を示した:約60人の幹部がフアンに直接報告している。アナリストのクアトロッチは直接、この構造は「持続不可能であり、複製もできない」と述べ、調整の速さや製品の市場投入時期に影響を与える可能性があるとした。
後継者リストについては、内部で最も多く言及されるのはイアン・バック——NVIDIAに22年間勤務し、ハイパースケールおよび高性能コンピューティング事業を担当し、CUDAの創設者として広く認識されている人物で、Piperは「投資家から高く評価されている」と述べた。William Blairはジョナサン・ロス(Groqの創設者、TPUのアーキテクト、昨年12月にNVIDIAに加入)を加えた。外部候補者については、メディア報道によると、アップルのクック、AMDのリサ・スー、Armのレネ・ハース、マイクロン・テクノロジーのサンジェイ・メロートラがいずれも言及されている。
JPモルガンはこの問題を短期と長期の2つの次元に分けた:
我々は、短期的に株価にとって最も重要な問題は、NVIDIAの取締役会が同社の強力な執行力を維持し、既存のロードマップを引き続き推進できる暫定経営チームをうまく編成できるかどうかだと考えている。しかし、今後2〜3年を超えると、核心的な焦点は移る——経営チームが先見的な視野を持ち、加速コンピューティング分野の次の転換点を識別し、チップだけでなくエコシステムとプラットフォームの完全な体系を構築できるかどうかである。
言い換えれば:暫定チームはRubin製品ラインを送り出すことはできるかもしれない。しかし、誰よりも10年早く「次のCUDA」を予見できるかどうかこそが、この会社を5兆ドル時価総額企業にした真の理由なのだ。
Wedbushは歴史的な先例を整理した:Marvell(創業家が退陣した後、最終的に外部CEOの下で繁栄に向かった)、アップル(クックが既存の後継計画の下で優れた業績を上げた)、ヒューレット・パッカードとインテル(両社とも経営陣の不倫事件によりCEOを急遽失い、後継者が準備されておらず、その後Brysonが「壊滅的な時期」と呼ぶ状況に陥った)。
しかしWedbushの結論は:現在の状況に完全に当てはまるケースは一つもない:
このケースでは、不確実性がさらに高まる可能性がある。なぜなら、以下の条件を同時に満たす歴史的先例を一つも思い浮かべることができないからだ:会社の方向性に対して全面的に主導的な影響を持つ創業者CEO、テクノロジーとテクノロジー政策に対してこれほど重要な会社(およびそのCEO)、そして移行期にほとんど明白な後継計画がないという3つの要素が同時に揃ったケースである。
NVIDIAはAIの「中央銀行」、そしてその銀行には信用担当官が一人しかいない
ウォール街にはもう一つの重大な懸念がある:資金はどうなるのか?
NVIDIAは単にチップを販売する会社ではない。長年にわたり、フアンはNVIDIAのフリーキャッシュフロー——四半期あたり約500億〜600億ドル——をAIエコシステム全体に継続的に注入してきた:OpenAI、Anthropic、xAIへの株式投資、CoreWeaveなどの新興クラウドコンピューティング企業への資産保証、光ファイバー部品サプライヤーであるLumentum、Coherent、Corningへの前払いと株式保有。





