『GENIUS法案』カウントダウン:主要10ドル建てステーブルコイン、USDCとPYUSDのみが基準クリア


- 核心的見解:BPIの調査によると、流通量ベースで米国の主要10ドル建てステーブルコインのうち、2027年発効のGENIUS法案の準備金要件を満たすのはUSDCとPYUSDのみで、世界の流通量の26%を占める。残りの72%はオフショア発行または暗号資産担保のため規制対象外となり、よりリスクの高い準備金ポートフォリオを保有している。
- 主要ポイント:
- GENIUS法案は、決済型ステーブルコインに対し、93日以内に満期を迎える国債、国債担保の翌日物逆レポ、銀行預金などの高品質流動資産による全額準備金を求め、2027年1月18日に発効する。
- 主要10ステーブルコインは市場流通量の97%を占める。コンプライアンスを満たすUSDC(730億ドル超)とPYUSDは既に基準をクリアしているが、USD1とRippleのUSDはマネーマーケットファンドを保有しているため現時点では非準拠となっている。
- オフショア型ステーブルコインは非準拠部分の65%を占める。USDTの運営主体はエルサルバドルにあり、準備金の29%が金、株式、ビットコインなどのリスク資産である。USDGの準備金には53%の政府系マネーマーケットファンドが含まれ、満期要件を満たしていない。
- 暗号資産担保型は7%を占める。USDSとDAIは合計で約140億ドルに達し、準備金の42%が暗号資産担保ローンである。USDeは約40億ドルで、2025年10月の深刻なペッグ離脱を経て戦略を調整した。
- USDCの準備金構成は2023年のシリコンバレー銀行危機を機に改写され、85%の国庫証券から約70%の国債担保逆レポへと移行し、流動性を改善した。
- 報告書の結論:コンプライアンス準拠の準備金要件はペッグ離脱の確率低下に寄与するが、コンプライアンス遵守・非遵守のステーブルコインはいずれも過去にペッグ離脱を経験しており、コンプライアンス遵守がリスクゼロを意味するわけではない。
原文はBank Policy Institute(BPI、米国銀行政策研究所;著者 Laurence Bristow、Eva Funaki
編集者注: 本稿は BPI のリサーチノートを翻訳・編集したものです。BPI は米国銀行業界を代表する研究機関であり、その結論はオフショア型ステーブルコインおよび暗号資産担保型ステーブルコインにとって不利な内容となっています。読者はこの立場を踏まえてお読みください。データは 2026 年 6 月 30 日時点のもので、各発行体の開示情報および Dune Analytics を出所としています。
2027 年 1 月 18 日、GENIUS 法が正式に発効します。同法によれば、米国で発行される、または米国ユーザー向けに提供される「決済型ステーブルコイン」は、残存期間 93 日以内の米国債、米国債を担保とする翌日物リバースレポ契約、銀行預金、その他の適格資産といった高流動性資産で全額の準備金を積み立てなければなりません。
しかし流通量ベースで見ると、米国最大のドル建てステーブルコイン 10 銘柄のうち、現在 GENIUS の要件に準備金構成が適合しているのはわずか 2 銘柄で、全流通量の 26% にとどまります。さらに 2 銘柄が近く適合する見込みで、全体の 2% を占めます。残りの 72% は不適合です。うち 65% はオフショア発行のステーブルコインで、7% は暗号資産担保型です。
これが BPI の最新リサーチノートが示した結論です。
サンプルと集計基準
BPI は流通量ベースで最大のドル建てステーブルコイン 10 銘柄を選定しており、2026 年 6 月 30 日時点で市場全体の流通量の 97% を占めています。準備金の構成データは通常、発行体の月次開示に基づきますが、最大規模の USDT は四半期ごとの開示のみです。暗号資産担保型の USDS と DAI については、Dune Analytics を通じてオンチェーンからデータを取得しています。
これら 10 銘柄は 3 つのグループに分類されています。法施行後に GENIUS の規制を受けるもの、オフショア発行のため規制を受けないもの、そして暗号資産担保ローンを準備金としているため規制を受けないものです。
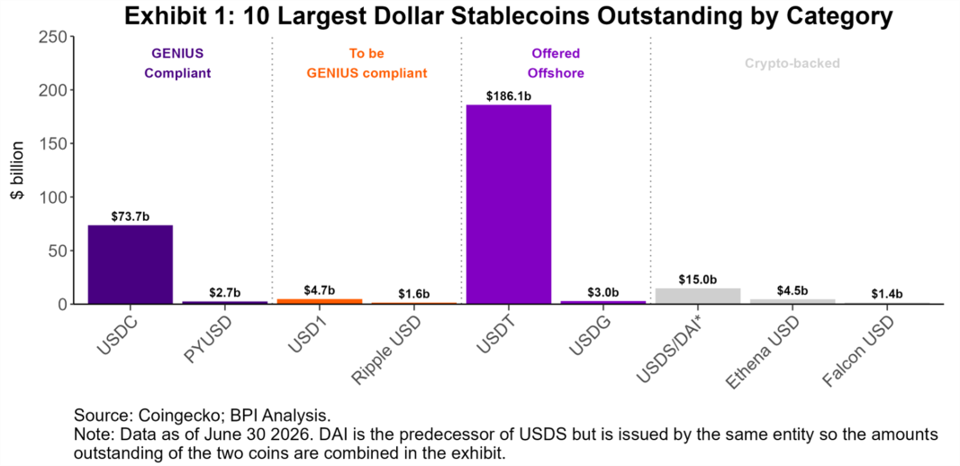
主要ドル建てステーブルコイン 10 銘柄のカテゴリー別分類(流通量とコンプライアンス状況)
適合する 26%:USDC と PYUSD
10 銘柄のうち 4 銘柄は米国内で発行されており、法施行後は GENIUS の規制を受けることになります。2026 年 6 月時点で、Circle の USDC と Paxos の PYUSD は準備金資産の要件を満たしています。一方、World Liberty の USD1 と Ripple の USD は満たしていません。両者はいずれもマネーマーケットファンドを保有していますが、これらのファンドには機関債やより長期の米国債が組み入れられています。
USDC は国内で最大規模の銘柄で、流通量は 730 億ドルを超えます。2026 年 7 月時点で、その準備金資産の約 70% は米国債を担保とするリバースレポ契約で、残りの 30% は無保険銀行預金と国庫短期証券にほぼ半々で配分されています。
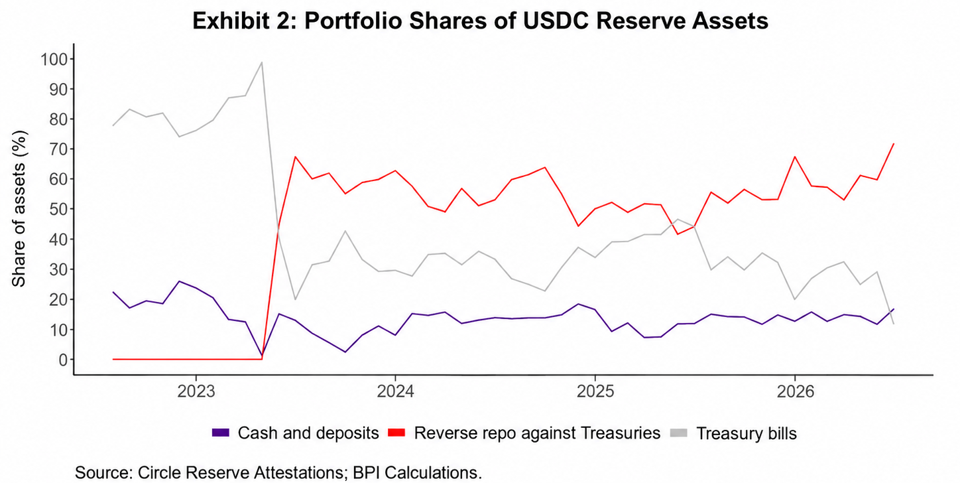
USDC 準備金資産構成の時系列推移(2023 年のシリコンバレーバンク事件前後の変化を注記)
USDC の準備金構成は、2023 年初頭のシリコンバレーバンク危機によって大きく書き換えられました。当初の準備金は 85% の国庫短期証券と 15% の無保険銀行預金で、預金の半分以上がシリコンバレーバンクに置かれていました。同行が経営難に陥ると、USDC 保有者の間で支払能力への疑念が広がり、価格はペッグを割り込み、一時 87 セントまで下落しました。その後 Circle は国庫短期証券の比率を引き下げ、米国債を担保とするリバースレポ契約への投資に切り替えて流動性を改善しました。
不適合の大宗:オフショアの 65%
オフショア発行の主要ステーブルコインは GENIUS の管轄外であり、準備金構成も法の要件に適合していません。
最大規模の USDT は現在流通量第 1 位のステーブルコインで、運営主体はエルサルバドルにあります。2026 年 6 月 30 日時点で、USDT の準備金のうち 61% が米国国庫短期証券、10% が米国債を担保とする翌日物リバースレポ、銀行預金はごくわずかです。残りの準備金資産は金、上場株式、ビットコイン、担保付ローン、定期リバースレポローン、その他の投資で構成されており、その比率は 29% まで上昇し、これらの比率は時間とともに緩やかに増加しています。
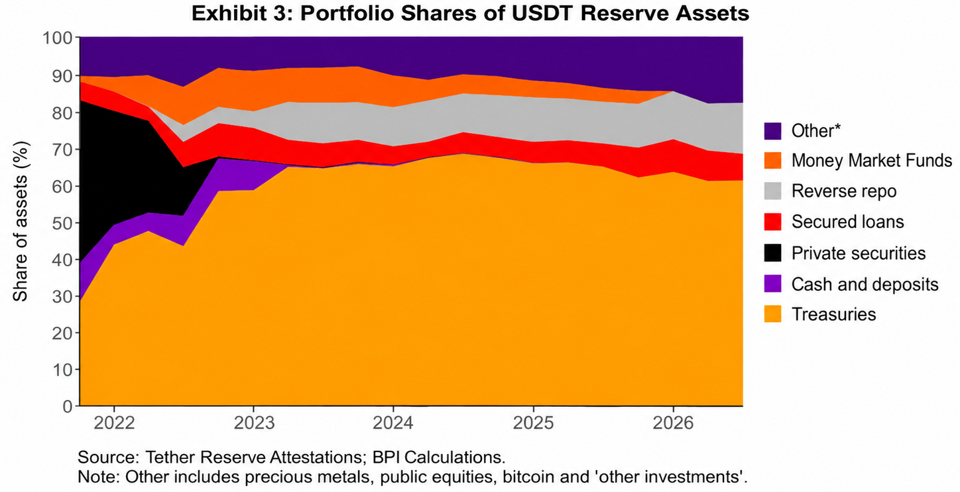
USDT 準備金資産構成の変化
USDT はこれまで幾度もペッグを割り込んできました。2018 年 10 月には準備金資産への市場の疑念から額面を下回り、2022 年 11 月には FTX の破綻と伝染懸念が重なって再びペッグを割り込みました。2023 年 8 月の「暗号資産の冬」には取引所の流動性が低下し、Tether 側の償還が滞って価格が再びペッグを割り込みました。
第 2 位のオフショア型ステーブルコインである Global Dollar(USDG)は、Paxos のシンガポールおよび欧州法人が発行しています。2026 年 6 月 30 日時点の準備金構成は、政府系マネーマーケットファンド 53%、国庫短期証券 42%、銀行預金 5% です。これらの資産自体のリスクは高くありませんが、政府系マネーマーケットファンドは残存期間 93 日超の国庫短期証券や連邦機関証券に投資するため、GENIUS の要件には適合しません。USDG はローンチ直後の 2024 年 11 月に、取引流動性の不足によりペッグを割り込んだことがあります。
GENIUS 法はまた、外国の決済型ステーブルコイン発行体にも道を開いています。米国財務省がその本国の規制制度を米国と同等と認定し、かつ発行体が米国の法律上の命令に従う能力を証明した場合には、米国ユーザーに決済型ステーブルコインを提供することができます。
暗号資産担保型の 7%:USDS、DAI、USDe
暗号資産担保型ステーブルコインの準備金ポートフォリオはリスクがより高く、主に暗号資産担保ローンで構成されており、これらは GENIUS の適格準備金資産に該当しないため、同法の下での決済型ステーブルコインにはならないと見られています。
最も目立つのは USDS と DAI で、両者は同じく Sky Protocol が発行しており、合計で第 3 位のステーブルコインを形成し、規模は 140 億ドル近くに達します。
1:1 の実資産担保による決済型ステーブルコインとは異なり、USDS には 3 つの発行経路があります。1 枚の USDC を直接 1 枚の USDS に交換する方法、暗号資産担保を Sky の DeFi レンディングプロトコルに預けて USDS を借り入れる方法、そして Sky の関連事業体によって発行される方法です。Sky は関連事業体に USDS の信用枠を提供し、暗号資産担保ローンやトークン化された実物資産などの戦略に用いられます。
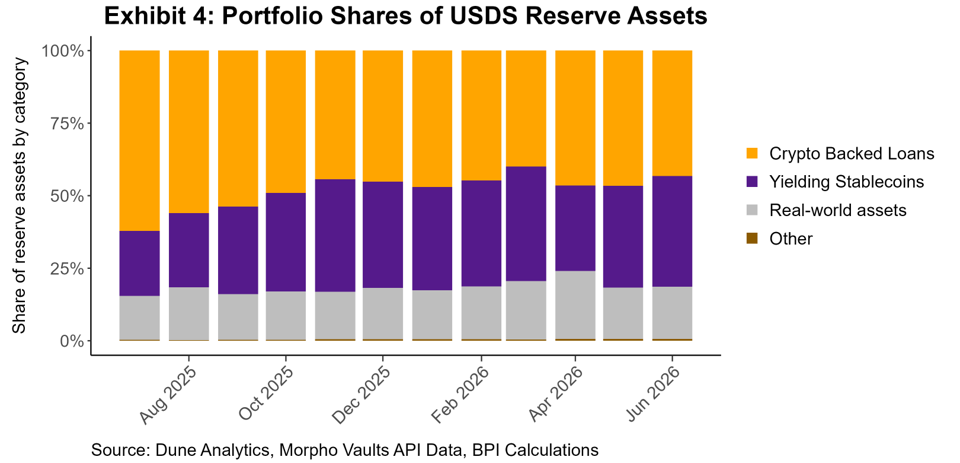
USDS 準備金資産構成(2025 年 7 月から 2026 年 6 月)
2026 年 6 月時点で、USDS の準備金のうち暗号資産担保ローンが 42%、ステーブルコインが 38%、トークン化された実物資産が 20% を占めています。実物資産のほぼ 90% はトークン化ファンドで、短期米国債、リバースレポ契約、AAA 格付けの担保付債券に投資しています。
もう 1 つの暗号資産担保型ステーブルコインは Ethena Lab の USDe で、2026 年 6 月時点で約 40 億ドルです。USDe はヘッジファンド型のベーシス取引戦略から始まりましたが、ベーシス取引の収益低下と 2025 年 10 月の深刻なペッグ割れを経て戦略を調整し、現在はトークン化された実物資産、利付型ステーブルコイン、DeFi プロトコル上の暗号資産担保ローンによって支えられています。
結論:適合していてもペッグ割れは防げない
GENIUS の準備金資産要件は、決済型ステーブルコインの安定性を高め、ペッグ割れの確率を下げることを目的としています。しかし現状では、最大のドル建てステーブルコイン 10 銘柄のうちわずか 2 銘柄、すなわち世界の流通量の 26% のみが、その準備金を法の要件に適合させています。大宗を占めるオフショア型ステーブルコインと暗号資産担保型ステーブルコインは依然として新たな法的枠組みの外にあり、著しくリスクの高い準備金ポートフォリオを保有しています。
もちろん、GENIUS の準備金要件を満たすことは、ステーブルコインが必ず価値を維持できることを意味するものではありません。適合するステーブルコインも不適合のステーブルコインもこれまでにペッグを割り込んだことがあり、今後も再びペッグを割り込む可能性があります。