


MSX米国株デイリーウォッチ:AMD Q3決算:データセンター収入97%増、MI450とHeliosが業績を加速段階へ押し上げ


- 核心的な見方:AMDはCPUとゲーム用チップのメーカーから、CPU、GPU、ネットワーク、ラックシステム、ソフトウェアを網羅するAIインフラプラットフォームへと加速的に転換しており、データセンター事業が中核的な成長エンジンとなっている。しかし、売上・利益の高成長はまだフリーキャッシュフローに同期的に転換されていない。
- 重要なポイント:
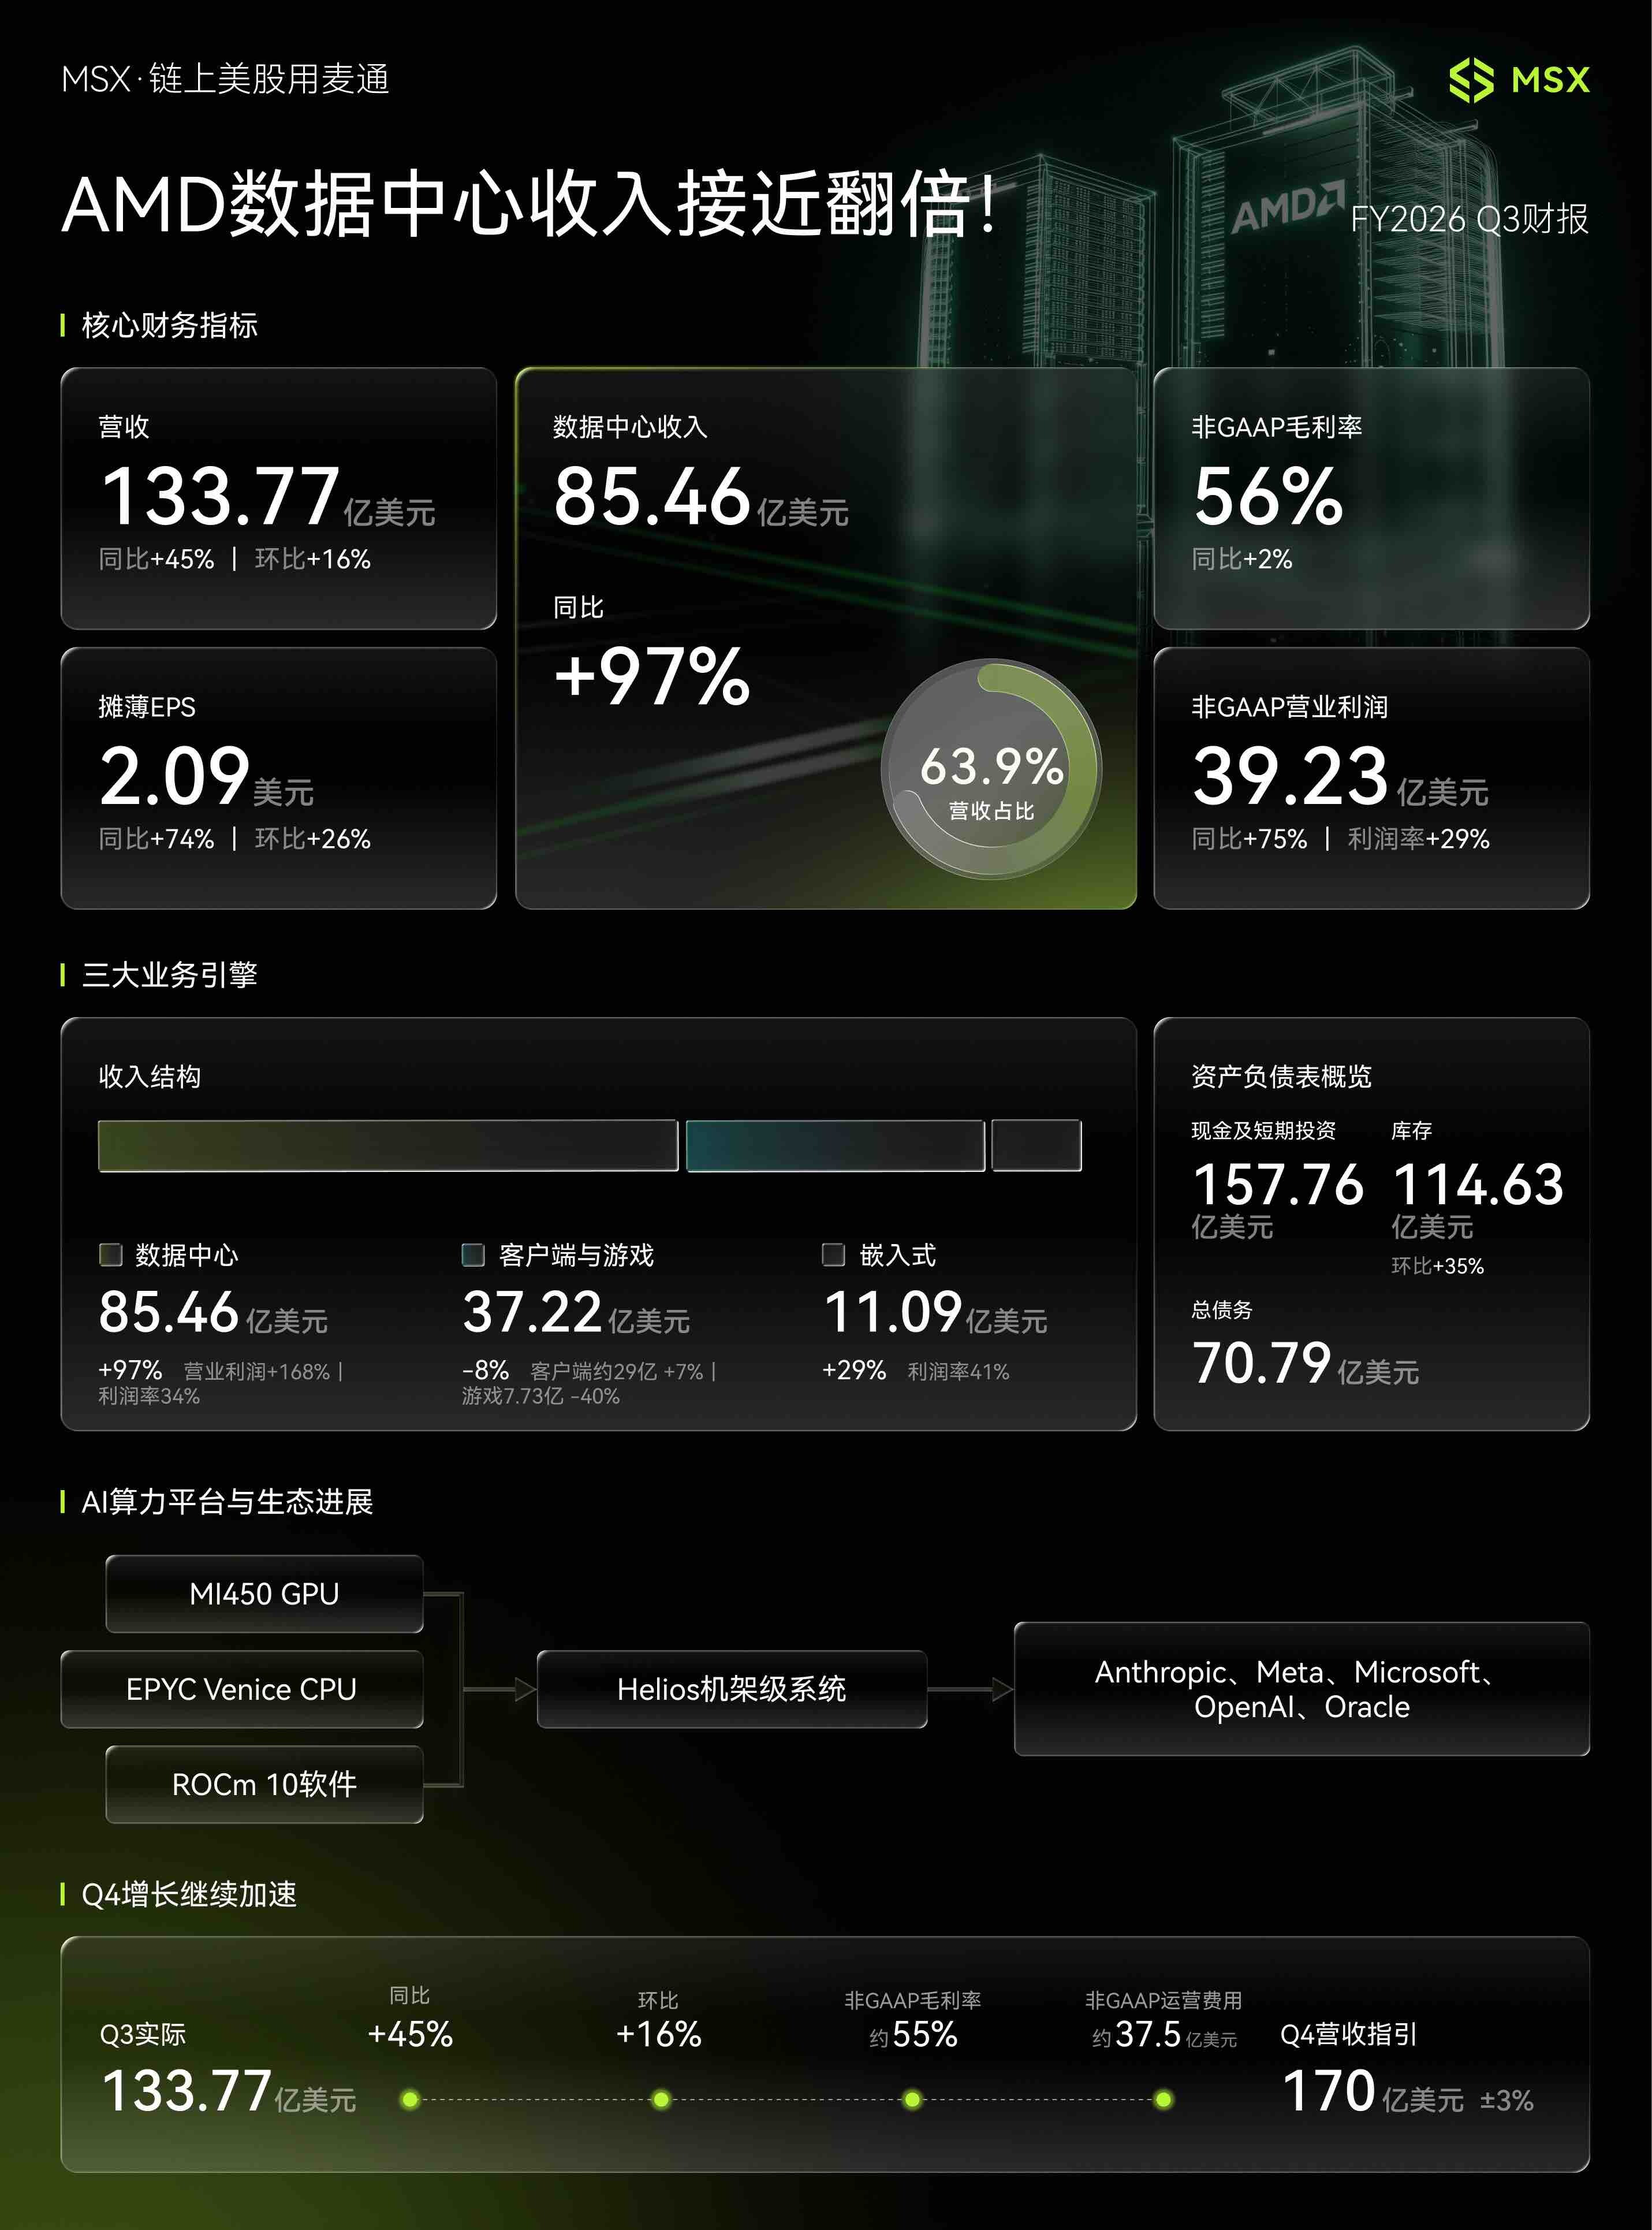
- FY2026 Q3の売上高は133.77億ドル、前年同期比45%増、調整後EPSは2.09ドル、前年同期比74%増で、いずれも市場予想を上回った。
- データセンター収入は85.46億ドル、前年同期比97%増で、総売上高の約64%を占めた。同事業部門の営業利益率は約25%から約34%に上昇した。
- MI450 GPUとHeliosラックシステムは、Anthropic、Meta、Microsoft、OpenAI、Oracle Cloud Infrastructureによる初回導入をすでに獲得している。
- Q4の売上高ガイダンスは約170億ドルで、経営陣はデータセンター収入が前四半期比約50%増となり、AI GPUの規模が初めてサーバーCPUを上回ると予想している。
- 経営陣は2027年の総売上高が80%超の成長となり、データセンター事業が会社収入の80%超を貢献すると予想している。
- Q3のフリーキャッシュフローはわずか5.54億ドルで、在庫は前四半期比35%増の114.63億ドルとなった。これは増産に備えた事前の在庫積み増しであり、重要な監視リスク指標となる。
- 約10.97億ドルの顧客ワラントに係る非現金費用がGAAP利益と調整後利益の差異を拡大しており、潜在的な株式希薄化の問題が存在する。
【MSXリサーチ院・米国株RWAデイリーウォッチ】は、先進的なRWA取引プラットフォームであるMSX麦通が発行する看板となる日刊レポートです。強力なマクロリサーチ能力を基盤に、世界の伝統的な米国株、流動性の変化、RWAトークン化市場の核心的な動向を捉え、優良資産への先見的な投資配置を支援します。
今日のウォッチ
AMDはCPUとゲームチップを中心とする半導体企業から、CPU、GPU、ネットワーク、ラックスケールシステム、ソフトウェアをカバーするAIインフラプラットフォームへと加速的に転換しつつあります。
FY2026第3四半期、AMDの売上高は133.77億ドルに達し、前年同期比45%増、前期比16%増となり、市場予想の約130.6億ドルを上回りました。調整後EPSは2.09ドルで、前年同期比74%増となり、市場予想の約1.94ドルを上回りました。GAAP営業利益は28.32億ドルに達し、前年同期比123%増。調整後営業利益は39.23億ドルで前年同期比75%増。調整後営業利益率は前年同期の24%から29%に上昇し、データセンター事業の拡大が収益成長を押し上げるだけでなく、営業レバレッジも発現し始めたことを示しています。
この決算でより注目すべきはデータセンター事業です。第3四半期のデータセンター収入は85.46億ドルに達し、前年同期比97%増、前期比27%増で、総売上高の約64%を占めました。同部門の営業利益は28.82億ドルで前年同期比168%増、営業利益率は前年同期の約25%から約34%に上昇しました。
成長はEPYCサーバーCPUとInstinct AI GPUの両方からもたらされています。AMDはすでにMI450シリーズGPUおよびHeliosラックスケールシステムの大量出荷を開始しており、Anthropic、Meta、Microsoft、OpenAI、Oracle Cloud Infrastructureが初期のHeliosシステム上でモデルやワークロードを稼働させています。次世代の「Venice」EPYCサーバーCPUも量産立ち上げ段階に入りました。
AMDは第4四半期の売上高を約170億ドル(上下3%の変動幅)、すなわち約164.9億ドルから175.1億ドルの範囲と予想しており、中央値は市場予想の約162.3億ドルを上回っています。中央値で計算すると、第4四半期の売上高は前年同期比約66%増、前期比約27%増となる見込みです。
経営陣は第4四半期のデータセンター収入が前期比約50%増となり、AI GPU事業の規模が初めてサーバーCPU事業を上回ると予想しています。また、2027年の総売上高は80%超の成長、サーバーCPU収入はほぼ倍増、データセンター事業が会社の収入の80%超を貢献すると予想しています。決算発表後、AMDの株価は時間外取引で一時約7.5%上昇しました。
データ1分
• FY2026 Q3売上高133.77億ドル、前年同期比45%増、前期比16%増;
• 市場予想売上高は約130.6億ドル;
• データセンター収入は総売上高の約63.9%を占める;
• データセンター営業利益28.82億ドル、前年同期比168%増;
• データセンター営業利益率約33.7%、前年同期は約24.7%;
• クライアント・ゲーミング事業収入37.22億ドル、前年同期比8%減、前期比3%減;
• うちクライアント収入29.49億ドル、前年同期比7%増;
• ゲーミング事業収入7.73億ドル、前年同期比40%減;
• クライアント・ゲーミング部門営業利益5.73億ドル、前年同期比34%減;
• エンベデッド事業収入11.09億ドル、前年同期比29%増、前期比14%増;
• エンベデッド事業営業利益4.53億ドル、前年同期比60%増;
• エンベデッド事業営業利益率約40.8%;
• 第3四半期営業キャッシュフロー12.02億ドル;
• 設備投資6.48億ドル;
• フリーキャッシュフロー5.54億ドル、前年同期の15.30億ドルを下回る;
• フリーキャッシュフロー率約4%;
• 期末の現金・現金同等物および短期投資合計は157.76億ドル;
• 総負債70.79億ドル、うち8月に完了した47.5億ドルのシニアノート調達を含む;
• 市場は以前、Q4売上高を約162.3億ドルと予想;
• Q4調整後粗利益率ガイダンスは約55%;
• 経営陣は2027年にデータセンター事業が会社収入の80%超を占めると予想;
• 決算発表後、AMDの株価は時間外取引で一時約7.5%上昇。
MSX View
現在のAMDには3つの成長曲線があります。第一はEPYCです。AIデータセンターはGPUを主要な計算リソースとしていますが、各GPUシステムにはシステムスケジューリング、ネットワーク管理、ストレージアクセス、データ前処理、および大量の汎用計算タスクを担うCPUが依然として必要です。AIクラスターの規模が大きくなるほど、高性能サーバーCPUへの需要も高まります。
AMDのEPYC事業は thus 2つのトレンドから同時に恩恵を受けています。一つは従来のサーバーCPU市場でのシェア獲得の継続、もう一つはAIデータセンターの拡大によるサーバー総需要の増加です。次世代の「Venice」プロセッサはZen 6アーキテクチャを採用し、AMDはこの製品が第4四半期から生産を拡大すると予想しています。経営陣は2027年のサーバーCPU収入がほぼ倍増すると予想しており、AIインフラによるCPUへの牽引が短期的な現象ではないと考えていることを示しています。
第二の成長曲線はInstinct GPUです。MI450シリーズはAMDがNVIDIAとの差を縮めようとする重要な製品です。初期に主に単体のアクセラレータカードを販売していたのに対し、MI450とHeliosは完全なラックシステムとして納入されるようになり、GPU、EPYC CPU、ネットワークチップ、インターコネクト、冷却システム、ROCmソフトウェアを同一プラットフォームに統合しています。
この変化は非常に重要です。大手AI顧客が購入しているのはもはやチップだけでなく、そのまま設置し、ネットワークに接続し、モデルを稼働できる計算システムです。ラックスケール製品は単一契約の規模がより大きく、サプライチェーン調整、ネットワーク技術、ソフトウェア互換性、納品能力への要求もより高くなります。AMDによると、Anthropic、Meta、Microsoft、OpenAI、Oracle Cloud Infrastructureが初期のHeliosシステム上でモデルやワークロードを稼働させています。これはHeliosが単なる製品展示の段階を離れ、顧客検証と初期展開の段階に入ったことを示しています。
第三の成長曲線は完全なAIプラットフォームです。AMDは従来、主に顧客がCPU、GPU、その他の部品を自ら調達し、サーバーメーカーが統合を完了する形に依存していました。現在、同社はHeliosラックシステムへと上方向に拡張すると同時に、ネットワーク、ソフトウェア、専用推論チップを下方向に補完しています。同社はROCm 10を発表し、エージェントシステム向けのHelionリファレンスアーキテクチャを投入しました。AMDはまたWorld LabsとTaalasの買収を計画しています。World Labsは空間知能とワールドモデル研究能力を補完し、Taalasはカスタム推論チップに注力しています。これらの投資は、AMDがGPU市場だけでなく、モデル、ソフトウェアからチップ、ラックシステムまでの完全なAIインフラ体系に関与したいと考えていることを示しています。
この戦略は新たなリスクももたらします。第一に、AMDはGPUアーキテクチャ、CPU、ネットワーク、ソフトウェア、ラック設計、顧客サポートに同時に投資する必要があり、研究開発と運用の複雑さが著しく高まります。今四半期の調整後営業費用は前年同期比29%増の35.60億ドルとなり、依然として高い伸び率です。
第二に、一部の大型AI契約には顧客ワラントが含まれています。AMDは今四半期、顧客ワラントの公正価値変動に関連する約10.97億ドルの非現金費用を計上し、GAAPと調整後利益の差を拡大しました。
ワラントはAMDが大型顧客を囲い込むのに役立ちますが、潜在的な株式希薄化を生む可能性もあります。これらの契約が株主価値を創造するかどうかを判断するには、顧客が最終的にもたらす収入、利益、キャッシュフローと、ワラントおよび関連投資のコストを比較する必要があります。
第三に、売上高と利益の成長はまだフリーキャッシュフローに同期して転換されていません。AMDの第3四半期の調整後純利益は34.71億ドルに達しましたが、フリーキャッシュフローはわずか5.54億ドルでした。主な原因は事業の損失ではなく、同社が急速な量産拡大に備えて在庫を準備し、運転資本を拡大していることです。今四半期は在庫が約29.95億ドル増加し、売掛金が約19.28億ドル増加;買掛金が約23.13億ドル増加し、現金の圧迫を部分的に相殺しました。期末在庫は114.63億ドルに達し、前期比35%増加しました。
MI450、Helios、Veniceが大規模な立ち上げに入る前に、チップ、パッケージング、メモリ、システム部品を事前に準備することは商業的に合理的です。第4四半期と2027年の注文が計画通りに納品されれば、これらの在庫は収入とキャッシュフローに転換されます。しかし、顧客のデータセンターの稼働遅延、サプライチェーンのミスマッチ、製品需要の変化が生じた場合、高い在庫は回転の鈍化や減損リスクを引き起こす可能性があります。したがって、在庫の増加は将来の収入加速の先行シグナルであると同時に、継続的に監視すべきリスク指標でもあります。
過去に市場がAMDに対して抱いていた主な疑問は、Instinct製品が少量の試用から大規模調達へと移行できるかどうかでした。現在、データセンター収入はほぼ倍増し、MI450とHeliosが収入に貢献し始め、複数の大手顧客がシステム検証と展開の段階に入り、第4四半期のデータセンター収入はさらに前期比約50%増加すると予想されています。
MSX麦通について:
MSXは先進的なRWA取引プラットフォームであり、安全で効率的、透明性の高いグローバル金融市場へのアクセスを提供することに尽力しています。世界で最も早いオンチェーン米国株取引プラットフォームの一つとして、MSXは常に業界の最前線を走り、継続的なイノベーションで市場変革をリードしています。
プラットフォームはブロックチェーン技術とコンプライアンスフレームワークを深く融合させ、約400種のトークン化株式およびIPO前(Pre-IPO)資産の現物およびデリバティブ取引を全面的に提供し、伝統的金融とデジタル資産業界の間のギャップを完全に埋めています。
「優良資産を自由に流通させる」という核心的使命のもと、MSXは現在、米国株現物および無期限契約、暗号資産取引、Pre-IPO、麦通リサーチ院などを含む多様なデジタル金融サービス体系を構築しており、世界中の投資家に全時間帯、高性能な優良資産への参加入口を提供することを目指しています。
公式ウェブサイト: https://msx.com/
中国語TG:https://t.me/MSXOfficial
Global TG:https://t.me/MSXGlobal
リスク警告: マクロ経済および米国株市場は激しく変動しており、本記事の内容は麦通リサーチ院の学術・研究観察の参考のみを目的としており、いかなる投資助言も構成するものではありません





