


财报、利率与中期选举交织,BIT 助力把握美股关键节点


11月に入ると、米国株はすでに年内で最もイベントが集中する期間に入っている。FRBの利下げ・利上げの決定が下され、複数のテック大手の決算が相次いで発表され、中間選挙の投票もまもなく終わる。今後は、雇用統計(非農業部門雇用者数)、CPI、そしてNVIDIAなどの重要決算が続々と登場する。これらの変数が重なる中で、市場が答えるべき問いは変わっていない。すなわち、より高い資金調達コストの下で、AIへの投資が十分な利益成長をもたらすことができるのか、という点である。
一、米国株のバリュエーションは高く、利益と金利により敏感に
S&P 500のバリュエーションは年内の高水準にあり、米国債利回りも高止まりしている。10月23日時点の予想PER(株価収益率)18.7倍で計算すると、S&P 500の益利回りは約5.35%、同日の10年物米国債利回りは5.00%であり、株式の米国債に対する益利回り差(イールドプレミアム)はわずか約35ベーシスポイントに過ぎない。この水準では、利益成長の鈍化や長期金利の上昇が、直接的にバリュエーションを押し下げる可能性がある。バイ・アンド・ホールドの許容誤差は縮小し、取引タイミングとポジション管理の重要性が高まっている。
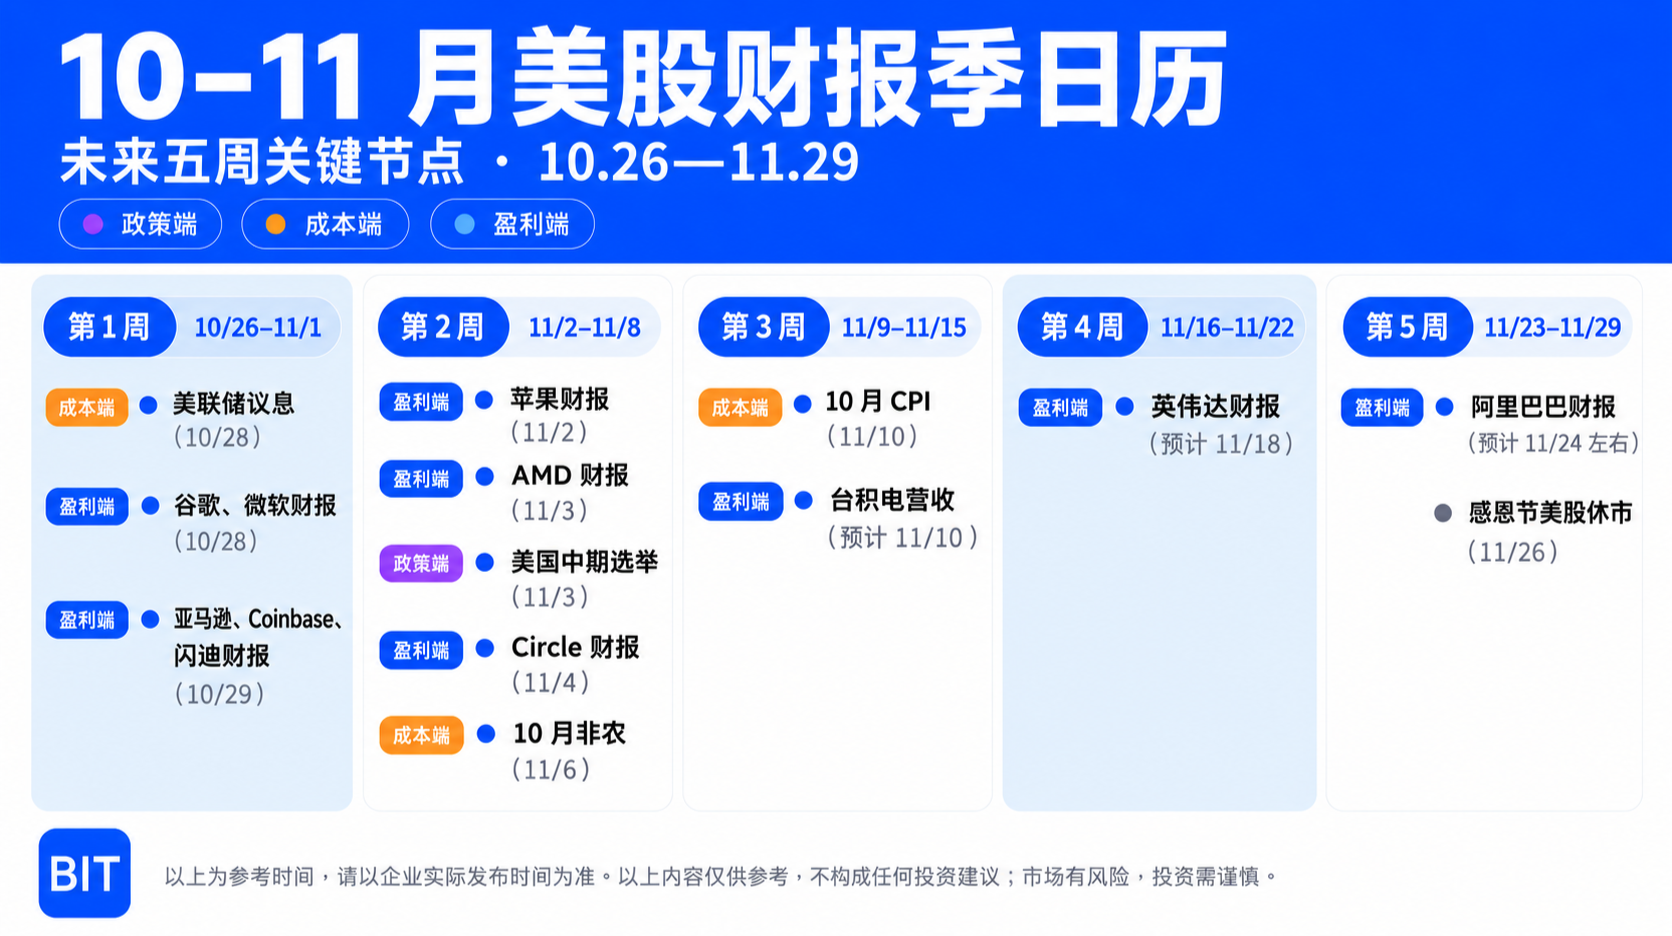
図:今後1ヶ月の重要イベント日程、データ出所:BIT
二、利益面:AI投資が収益として実現できるか
今四半期の利益データは表面的には力強いが、集中度が高い。FactSetの10月23日時点のデータによると、S&P 500の直近四半期の利益は前年同期比29.5%増、売上高は12.7%増であった。同社の10月16日の試算によれば、MicronとNVIDIAを除くと、利益成長率は29.0%から20.0%に低下する。決算を発表済みの企業のうち、83%の企業が1株当たり利益で予想を上回り、5年平均の78%を上回ったが、予想超過幅の合計はわずか2.1%であり、5年平均の7.5%と10年平均の8.0%を大きく下回っている。
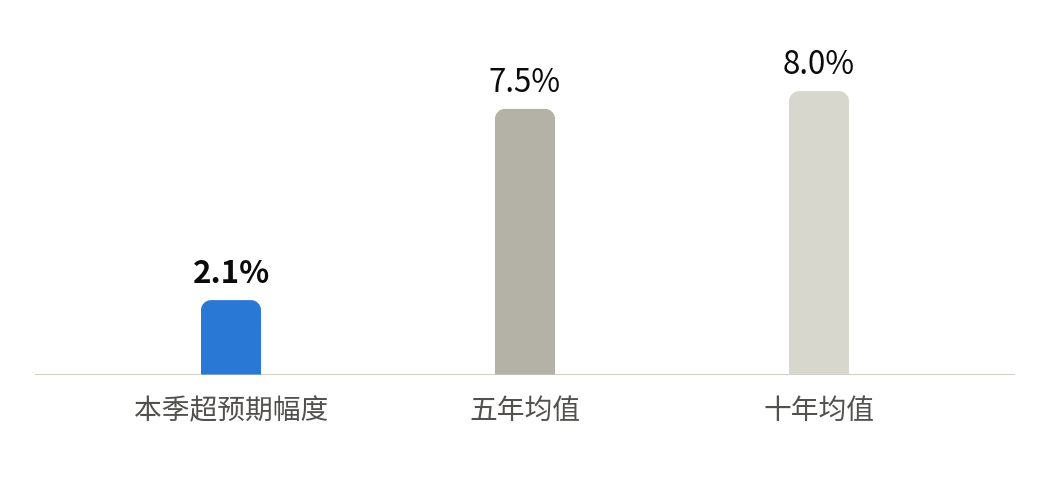
図:今四半期の予想超過幅は5年・10年平均を下回る|データ出所:FactSet
したがって、今後の決算の鍵は、ガイダンスがAI投資の収益化を証明できるかどうかにある。Metaは先行事例を提供している。第3四半期の売上高は約646億ドル、前年同期比26%増で、市場予想の約633億ドルを上回った。SpaceXの売上高は前年同期比161%増、当四半期の設備投資額は196億ドルに達し、利益とキャッシュフローは依然として注視が必要である。10月28日から29日にかけて、Google、Microsoft、Amazonが相次いで決算を発表し、注目点はクラウド事業の収入が設備投資に追いつけるかどうかにある。11月18日前後に発表が見込まれるNVIDIAの決算は、半導体需要が持続するかどうかを検証することになる。NVIDIAの前四半期の売上高は962億ドル、前年同期比106%増、今四半期のガイダンスは1,080億ドルで、当時の市場予想1,042億ドルを上回った。
三、コスト面:利上げの織り込みと選挙の変数
FRBは利下げから利上げに転じている。2025年9月から12月にかけて3回連続で利下げした後、政策金利の誘導目標レンジは3.50%〜3.75%に低下した。2026年9月16日、FRBは25ベーシスポイントの利上げを行い、3.75%〜4.00%とした。ドットプロットでは、2026年末と2027年末の金利中央値はいずれも4.125%となっている。ただし、今回のインフレ圧力は主に原油価格などの供給側に由来しており、コアCPIの前年同月比は依然として低下しており、2022年型の急激な引き締めとは異なる。
10月28日、連邦公開市場委員会(FOMC)は10対2で金利を据え置いた。Lisa D. Cook理事とBeth M. Hammack理事は25ベーシスポイントの利上げを主張した。Kevin Warsh議長は12月会合について明確なガイダンスを示さなかった。CME FedWatchによると、市場が織り込む12月の25ベーシスポイント利上げの確率は約86%に上昇している。11月6日の雇用統計と11月10日のCPIは、12月9日の金融政策決定会合に対する市場の織り込みに引き続き影響を与える。
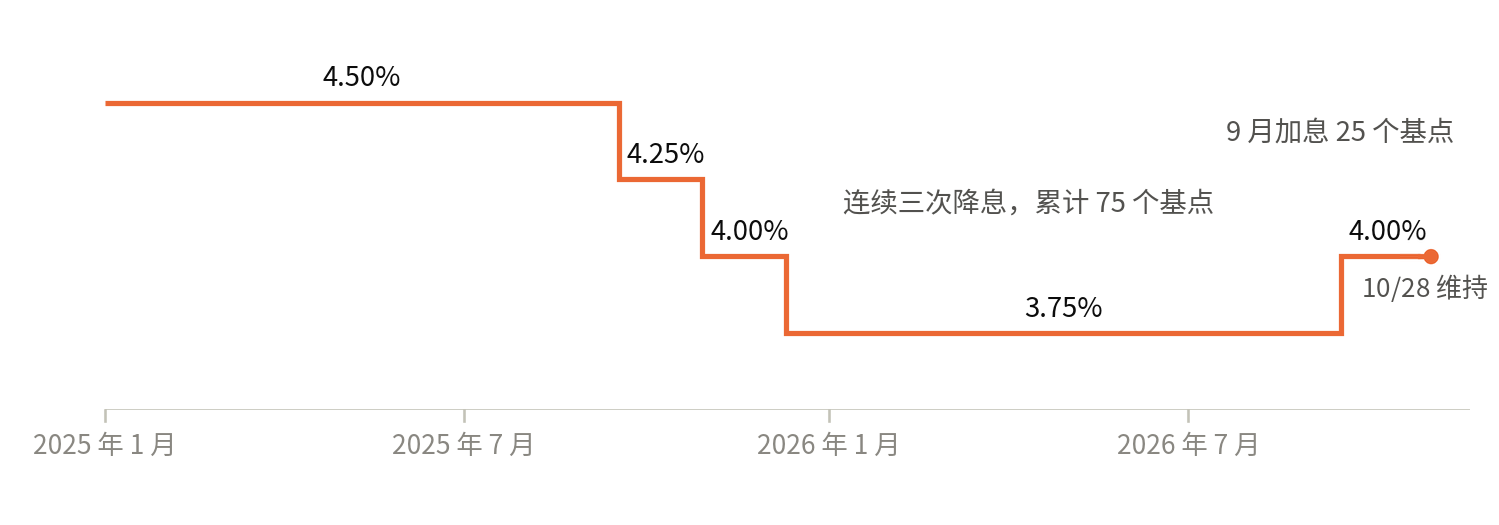
図:2025年以降のフェデラルファンド金利誘導目標レンジ上限の推移|データ出所:FRB、MUFG Research
選挙の影響はより業種レベルで現れる。BlackRockの統計によると、過去の中間選挙年のS&P 500は平均7.5%上昇し、非中間選挙年の12.4%を下回った。しかし、選挙後6ヶ月の平均リターンは14.1%で、非選挙年同期の5.7%を大きく上回っている。Citiの9月23日のレポートは、半導体とAIセクターが補助金、輸出管理、AI規制に特に敏感であると指摘している。データセンターの電力消費も地域の議題となっており、オハイオ州ではデータセンター建設を一時停止する投票議案が登場し、テキサス州でも関連する監査が行われるなど、クラウド事業者の設備投資の実行ペースに影響を与える可能性がある。暗号資産市場構造法案(CLARITY法案)は下院を通過したが、上院では9月中旬の手続き投票が可決されず、ステーブルコイン規制の行方は依然として不透明である。
四、クロスマーケットの連続プライシング、取引手法はイベントに追随する必要
今回のイベントのもう一つの特徴は、価格反応がもはや米国株の通常取引時間に限定されないことである。大手テック企業の決算は多くが米国株の取引終了後に発表され、最初の反応はまず時間外取引と暗号資産価格に現れ、翌日に香港株へと波及する。雇用統計とCPIは米国株の取引開始1時間前に発表され、まずプレマーケットと暗号資産市場に反映される。休場の日程は反応経路をさらに変える。仮にAlibabaが11月24日頃に米国株の取引開始前に決算を発表すれば、香港株は25日に引き継ぎ、26日は米国株が感謝祭で休場となるため、その日に決算を消化し続けるのは香港株と暗号資産市場のみとなる。
複数の市場を同時に追跡する必要がある投資家にとって、口座がこれらの市場をカバーできるかどうかは、イベントへの対応効率に直接影響する。BIT証券を例にすると、同プラットフォームは暗号資産サービスから始まり、2026年2月に米国株取引を開始し、10月には香港株を開設した。ユーザーは同一口座内で米国株、香港株、暗号資産を取引でき、ステーブルコインで直接株式を取引することも可能で、イベントの前後にポジションを調整する際にプラットフォーム間で資金を移動する必要がない。Alibabaのような二重上場企業については、投資家は同一口座内で両地の価格を比較することもできる。このイベント期間に合わせて、BIT証券は期間限定の決算シーズン特集キャンペーンを展開し、ユーザーが具体的な決算やデータのイベントを起点に、米国株、香港株、暗号資産市場の連動相場に参加できるよう支援している。
結語
今後1ヶ月、利益面の答えはテック大手の決算に集中し、資金コスト面の答えは11月初旬の雇用統計とCPI(消費者物価指数)データにかかっている。選挙は主に業種の分化に影響する。株債の益利回り差が薄い背景下では、利益が資金コストを上回るために、AI投資のリターンがガイダンスで確認されること、同時にインフレと雇用データが利上げ期待をこれ以上高めないことが必要である。いずれかが予想を下回れば、バリュエーションは圧迫される可能性があり、その影響は米国株、香港株、暗号資産価格へと順次波及していく。





