


ゴールドマンの解説:金が4000ドルを割り込んだ理由、そして今後さらに下落する可能性が高い理由


- 核心的見解:金は伝統的な強気材料が揃っているにもかかわらず異常な下落を見せ、4000ドルの節目を割り込んだ。主な原因はヘッジファンドではなく、「その他」カテゴリーの大口口座が流動性需要のために集中売却したことであり、売りはまだ解消されておらず、短期的な下振れリスクは依然として存在する。
- 重要ポイント:
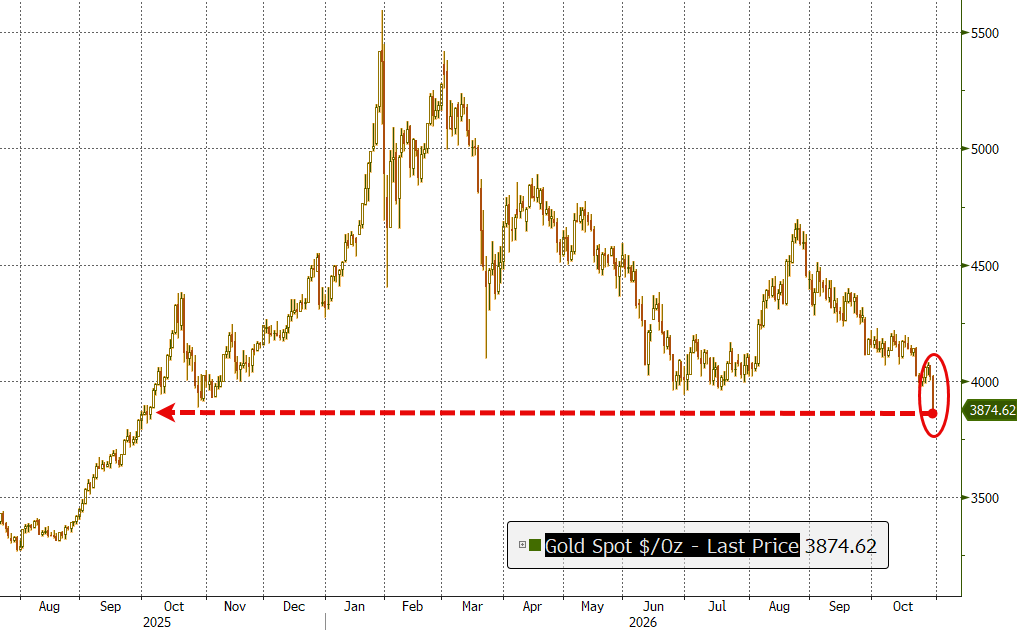
- 12月限の金先物は1オンス3898.90ドルで引け、1日で3.3%下落、1月の史上最高値から約30%の下落となった。
- 9月22日以降、金先物の累計売却額は195億ドル(約150トン)に達し、5週連続で流出が続きペースは加速している。
- 「その他」および報告不可カテゴリーが売却量の約95%を占め、ヘッジファンドはほぼ不在である。
- 実質金利の低下、株式市場の圧迫、地政学的緊張という三つの強気材料が同時に機能せず、金価格はむしろ1.6%下落した。
- 中央銀行の金購入は月約85トンで、売却速度に遠く及ばず、「価格に敏感でない」売り手と買い手のせめぎ合いが形成されている。
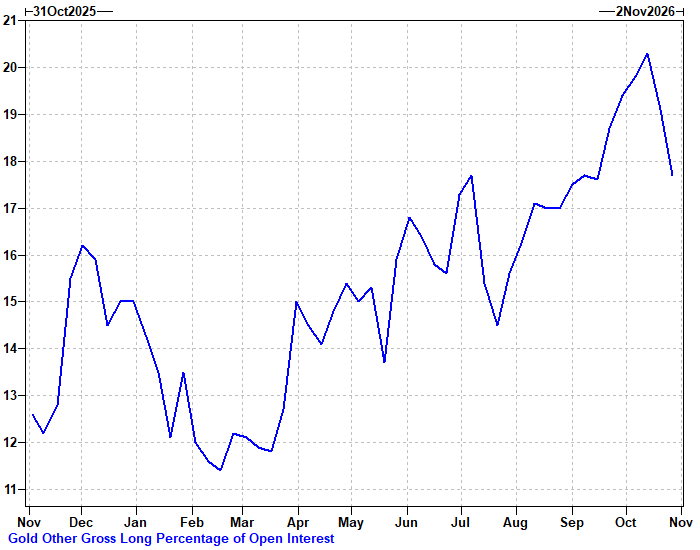
- 「その他」カテゴリーのロングポジションは未決済建玉の約18%を占め、依然として過去2年間の中央値を上回っており、ポジションは未解消である。
- オプションのプット・スキューは1年物の85パーセンタイルまで上昇し、3850ドルが次の重要なサポートラインと見なされている。
原文著者:趙穎
原文出典:華爾街見聞
金は今、教科書通りの機能不全を経験している。金価格を押し上げるべきマクロ要因が同時に揃ったにもかかわらず、金価格は逆方向に下落し、先週金曜には4,000ドルの重要な節目を割り込んだ。ゴールドマン・サックスの最新分析は、この異常な売りをめぐる真の要因を明らかにし、市場構造がまだ整理されておらず、下振れリスクが依然として残っていると警告している。
先週金曜、12月限の金先物は1オンス当たり3,898.90ドルで取引を終え、1日で3.3%下落した。現物金価格は2025年10月以来の安値に達し、1月の5,600ドル近い史上最高値から累計で約30%下落した。ゴールドマン・サックスの商品チームは週次リポートで、今回の4,000ドル割れが週末の地政学リスクと全体的なリスク選好の後退を背景に発生したと指摘。同日のCME出来高は前日比80%急増し、GLD ETFの1日出来高は約40億ドルで、当日の全市場ETF出来高の7位に入った。
ゴールドマン・サックスのアナリスト、ロバート・クイン氏はリポートで、9月22日以降、市場は金先物のポジションを累計195億ドル売却しており、売りのペースは加速し続けていると指摘した。注目すべきは、今回の売りの主力が通常責任を負わされるヘッジファンドではなく、「その他」カテゴリーおよび報告不能カテゴリーの資金であり、両者で総売却量の約95%を占めていることだ。同時に、オプション市場の弱気センチメントは過去1年で85パーセンタイルの高水準に上昇しており、市場はさらなる下落に備えた保護を積極的に構築している。
この売りの核心的な矛盾は次の点にある。金価格を支える構造的な買い——各国中央銀行——は依然として存在し、継続的に市場に参入しているものの、その買いのペースは現在の売りのスピードよりはるかに遅い。「価格に敏感でない」買い手が、同じく「価格に敏感でない」売り手とぶつかった:中央銀行は価格の高低を気にせず買い取る一方、主権国家など大口保有者は流動性需要を満たすため、同様に価格を問わず最も流動性の高い準備資産である金を売りに出している。2つの力のせめぎ合いの中で、より速い側が一時的に優位に立っている。
売却規模とペース:5週連続、195億ドル
ゴールドマン・サックスによるCFTCポジション報告の分析によると、10月20日から27日の観察期間において、投機的な金の売りはさらに加速した。マネージドマネー、その他カテゴリー、報告不能カテゴリーが合計80億ドルを売却し、5週連続で弱気の資金流出を記録。5週間の累計売却規模は195億ドルに達し、うちポジション解消が52億ドル、新規ショートが28億ドルだった。
規模で見ると、1オンス約4,000ドルで計算すると、195億ドルは約490万オンス、約150トンの金に相当する。ゴールドマン・サックス自身の中央銀行金購入追跡モデルによると、公的部門の現在の金購入ペースは月約85トン。言い換えれば、投機資金が5週間で売却した量は、中央銀行の約2カ月分の金購入総量に相当する。
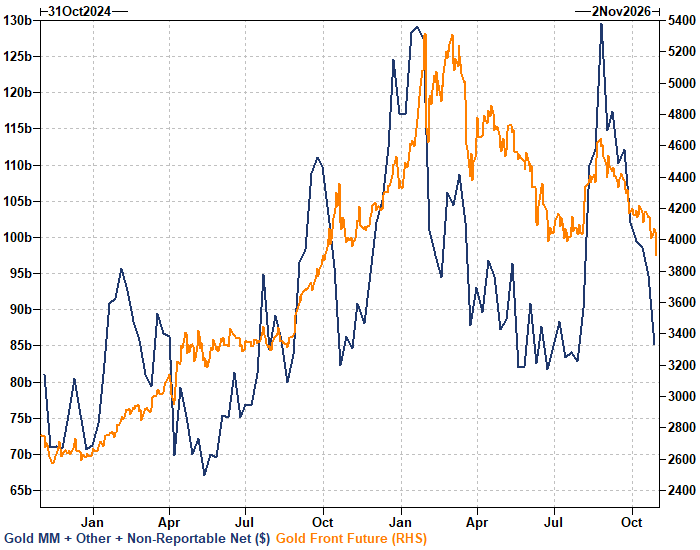
さらに注目すべきは売り主体の構成だ。ヘッジファンド(マネージドマネー)は今回の売りにほぼ不在であり、「その他」カテゴリーと報告不能カテゴリーが合計で売却量の約95%を貢献し、うち「その他」カテゴリーのロング解消規模は40億ドルに達し、最も主要な売り源となっている。CFTC定義の「その他」カテゴリーにはファミリーオフィス、自己売買業者、その他の非ヘッジファンド性質の大口口座が含まれ、回転率が低く、ポジションがより粘着性の高い「スローマネー」に属する。
マクロシグナルはすべて機能不全:主権流動性管理の影
今回の金価格下落の異常さは、従来の強気要因がすべて揃っていた点にある。観察期間中、米国10年実質金利は11ベーシスポイント低下し、株式市場は圧迫され、中東の地政学情勢は緊張が続いていた——これら3つは歴史的に金の最も信頼できる上昇触媒である。しかし金価格はこの期間に1.6%下落した。
ゴールドマン・サックスのロバート・クイン氏は、その理由の一部を「主権流動性管理への懸念」とドル高に帰している。ブレント原油は同期間に4.1%上昇し、ドル指数は0.6%上昇した。ゴールドマン・サックスは、「その他」カテゴリーのロングポジションとドルおよびブレント原油のローリング6カ月相関がいずれも「適度な負の相関」を示している——つまり油価とドルが上昇すると、こうしたロングはポジションを解消して離れる傾向があると指摘した。
「主権流動性管理」という表現は、市場を不安にさせる可能性を示唆している。ブレント原油の持続的な上昇と地域紛争の継続に伴い、一部の石油輸入国や石油輸出国の主権実体が、金を保有する以上にドルを必要とする可能性がある。そして金こそがその準備資産の中で最も流動性の高い品種なのである。ゴールドマン・サックスはまた、最近大量の金の現物がロンドンに流れていることにも注目している——ロンドンに流入する金地金は、まさにロンドン市場で売却可能な金地金なのである。
ポジションはまだ整理されておらず:下振れリスクは依然として存在
ゴールドマン・サックスは、この売りがまだ終わっていないと明確に述べている。10月27日時点で、「その他」カテゴリーのロングポジションは名目規模と未決済建玉に占める比率の両方の次元で、依然として2年中位水準を上回っている。同カテゴリーのロングポジションが未決済建玉に占める比率は10月中旬に一時約20%まで上昇し、ゴールドマン・サックスの1年チャートで最高値となった。最近の売却を経て約18%まで低下したものの、2月の約11%〜12%の低水準をはるかに上回っている。
COTデータの締め切りは10月27日であり、その後市場はさらに悪化した。ゴールドマン・サックスのデータによると、10月27日から30日にかけて金価格はさらに4.3%下落し、ブレント原油がさらに3.7%上昇したことが主な圧迫要因となり、ドルと実質金利の低下はもはや金価格を支えることができなくなった。
ETFの面では、先週木曜時点でGLDの保有量は依然として史上最高値からわずか約1%の距離にある。ゴールドマン・サックスの試算では、先週金曜のETF資金流出がすべてポジション削減によるものだとしても約100万オンスに過ぎず、GLDの総保有量は1億オンスを超える。これは潜在的な売り圧力が依然として相当大きいことを意味する。
オプション市場:弱気センチメントが年内高水準に上昇
オプション市場のシグナルも楽観できない。クイン氏のリポートによると、金の3カ月インプライドボラティリティと標準化された25デルタのプット/コールスキューはいずれも上昇し、後者は1年順位の85パーセンタイルに達した。
ゴールドマン・サックスのデータによると、スキューは9月の約-10から約+6まで大幅に上昇し、3カ月インプライドボラティリティは2026年の低水準付近の19%から21%超まで回復した。先週金曜には1日でインプライドボラティリティが3.5ボラティリティポイント跳ね上がり、2週間の高頻度実現ボラティリティは18.5まで上昇した。6週間前の9月には市場がコールオプションの買いに殺到していたが、今やプットオプションのプレミアムは85パーセンタイルの高水準に上昇している。
これについて、ゴールドマン・サックスの商品トレーディングデスクは、現在「オプションとデルタのリスクエクスポージャーは限定的」であり、再参入のシグナルを待っており、ロング方向へのさらなるリスク配分はまだ行っていないと述べている。
次のサポート水準と構造的ロングの長期ロジック
ゴールドマン・サックスの商品トレーディングデスクは3,850ドルを次の重要なサポート水準と見ているが、同時にこれは「動く標的」であると認めており、以前に3,950ドルが守られるとの判断が反証されたことを率直に認めている。3,850ドルは現在の先物価格3,898.90ドルから1.5%未満の距離であり、同時にゴールドマン・サックスの商品リサーチチームが先月「タカ派FRB下振れシナリオ」で設定した4,070ドルの直近底値も下回っている——当時同チームは持続的な中央銀行の金購入がこの底値を徐々に押し上げると考えていた。
金価格を支える構造的ロジックは変わっていない。各国中央銀行は依然として金を購入し続けており、ドル離れの傾向に反転はなく、ゴールドマン・サックスのリサーチチームは金の2027年末目標価格5,400ドルを据え置き、公的部門の金購入がこの目標達成の主要な原動力になると考えている。
しかし、構造的な買いのペースは遅く、現在の売りのスピードはより速い。「その他」カテゴリーのロングポジションが依然として2年中位水準を上回り、オプションスキューが高水準にあり、トレーディングデスクが動かず、FRBの12月利上げ確率が市場で約75%と織り込まれている状況下で、ゴールドマン・サックスは抵抗が最も小さい方向は依然として先に下探すること——3,850ドルのサポートを試し、割り込む可能性もある——であり、その後になって初めて中央銀行が押し目買いに入る機会の窓が開くと見ている。特に商品チームが注目する「中間選挙後のエスカレーション窓」において油価が持続的に上昇した場合、この経路はより明確になるだろう。





