






クリスマス相場か、それとも2000年バブル再現か?ウォール街の二大歴史的シナリオが正面衝突


- 核心的見解:ウォール街は方向性の選択に直面している。ドイツ銀行は100年分のデータに基づき年末の「クリスマス相場」を強気に見る一方、BTIGは2000年の半導体バブルをテンプレートに市場の逆転を警告している。意見の相違の核心は、現在のラリーに本当の需給調整(出清)が欠けている点にある。
- 重要な要素:
- ドイツ銀行は1928年以降のデータを引用し、S&P500の最後の底値探しは通常10月27日前後に起こり、その後はほぼ一方的に年末まで上昇すると指摘。過去23回の中間選挙年のうち21回で、安値をつけてから3カ月間の上昇を記録した。
- BTIGのKrinskyは2000年のフィラデルフィア半導体指数をテンプレートとする。当時SOXは9月から12月にかけて55%超急落し、今年の値動きと高度に一致。SOXXが550-570まで反発した後、中間選挙週の前後に逆転すると予想する。
- 市場の需給調整は不十分:S&P500でRSIが49を下回るセクターは通信サービスのみ。現在のプット/コール・レシオは0.59と0.87で、3月の安値時の0.67や直近の1.0近辺を大きく下回っており、ヘッジポジションは買われていない。
- マイクロソフトはAzureが予想超えだが受注は平凡で株価は約6%上昇。アルファベットは売上・利益ともに予想を下回り約8%下落、フリーキャッシュフローは2四半期連続でマイナス。両旗艦決算はいずれも需給調整の効果をもたらさなかった。
- FRBは利上げを停止したが2票が利上げを支持。AIメモリ需要をインフレ評価の枠組みに組み込み、メモリブームが金融政策引き締めの潜在的変数となる可能性がある。
- ドイツ銀行自身もリスクを指摘:1962、1974、2002、2022年の中間選挙年はいずれも弱気相場に転じた。平均値は巨大なばらつきを覆い隠している。
原文著者:許超
原文ソース:華爾街見聞
FRBが利上げを停止し、テック大手の決算が集中して発表される中、ウォール街は歴史的な選択を迫られている。季節的な強気相場のパターンは再び機能するのか、それとも2000年のテックバブル崩壊の亡霊が再び現れようとしているのか。
ドイツ銀行とBTIGは今週相次いで歴史の記録を紐解いたが、正反対の結論を導き出した。ドイツ銀行は約100年分の市場データを引用し、年末のサンタクロース・ラリーの慣性的な原動力を指摘する。一方、BTIGのチーフテクニカルストラテジスト、Jonathan Krinskyは2000年のフィラデルフィア半導体指数崩壊をテンプレートとして、市場が下向きの転換点に近づいていると警告する。
二つの語りの枠組みの衝突により、投資家は今年最も判断が難しい方向性の選択を迫られている。Krinskyの核心的な論点は決算数字そのものではなく、「市場反応への再反応」にある。彼は今回のリバウンドに真のポジション整理が欠けており、オプション市場の慢心が依然として消えていないと考えている。これは過去の真の底値形成前の姿とは大きく異なる。

サンタクロース・ラリーの歴史的根拠
ドイツ銀行のJim Reidは今週のデイリーチャートで、1928年以降のS&P 500データを引用し、S&P 500の典型的な年における最後の底値探索は通常10月27日前後に発生し、その後は「平均的な年では年末までほぼ一方的に上昇する」と指摘した。

Reidはさらに同僚のBinky ChadhaとParag Thatteの研究を引用している。過去23回の中間選挙の年において、21の年でS&P 500が10月初旬の安値から3カ月以内に上昇を記録した。その論理は、選挙の不確実性が消退し、株式資産がすでに一巡の調整を経験しており、政治の停滞が通常市場にとって好材料と見なされることにある。
Reidは2026年の動きを中間選挙シナリオの「穏やかなバージョン」と表現している。S&P 500は5月29日に史上最高値を更新し、年初来の上昇率は約11%だが、約5カ月経った今も高値から1%未満しか下回っていない。彼の結論は祝祭的な雰囲気を帯びている。「季節性のパターンは運命ではない。イラン、人工知能、フランスへの懸念が魔法のように消えることはない。しかし歴史が参考になるなら、今こそサンタクロース・ラリーが温まり始める時期だ」。
ただし、Reid自身も明確なリスク警告を示している。平均値は巨大な分散を覆い隠している。1962年、1974年、2002年、2022年はいずれも中間選挙の年であり、最終的に弱気相場に発展した。そのうち2002年は、まさに2000年のテックバブルが最終的に底を打った年である。
Krinskyの2000年テンプレート
Krinskyは早くも9月から2000年のフィラデルフィア半導体指数(SOX)の歴史的シミュレーションを追跡していた。彼は、2000年のSOXが3月14日に頂点を付けた後、一部の個別銘柄はさらに新高値を更新したが、指数自体は二度と戻らなかったと指摘する。これは今年の動きと高度に一致している。2000年のバージョンでは、SOXは9月初旬の約1200ポイントから12月初旬の約540ポイントまで下落し、下落率は55%を超え、サンタクロース・ラリーとは無関係だった。
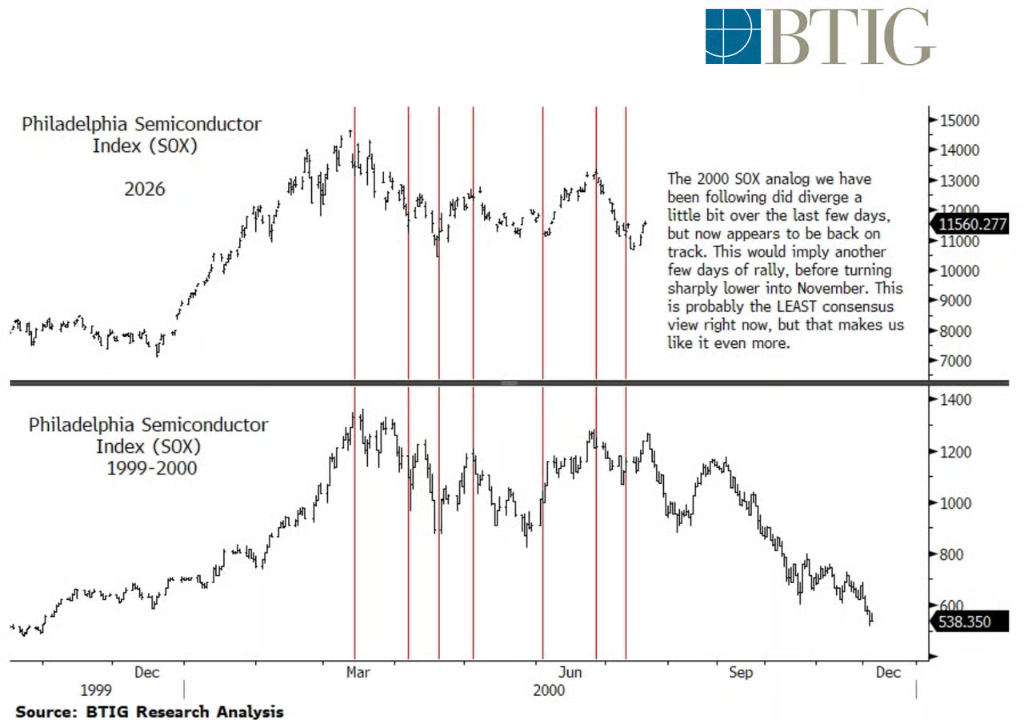
このテンプレートは先週一時的に逸脱したが、Krinskyは今週すでに軌道に戻ったと考えている。彼はSOXX(半導体ETF)が今後数日間小幅に反発を続けて550から570のレンジに達し、その後11月の中間選挙週前後に急落すると予想している。彼は「これは現在市場で最もコンセンサスの薄い見方かもしれないが、それゆえに我々はこれを重視している」と率直に語った。
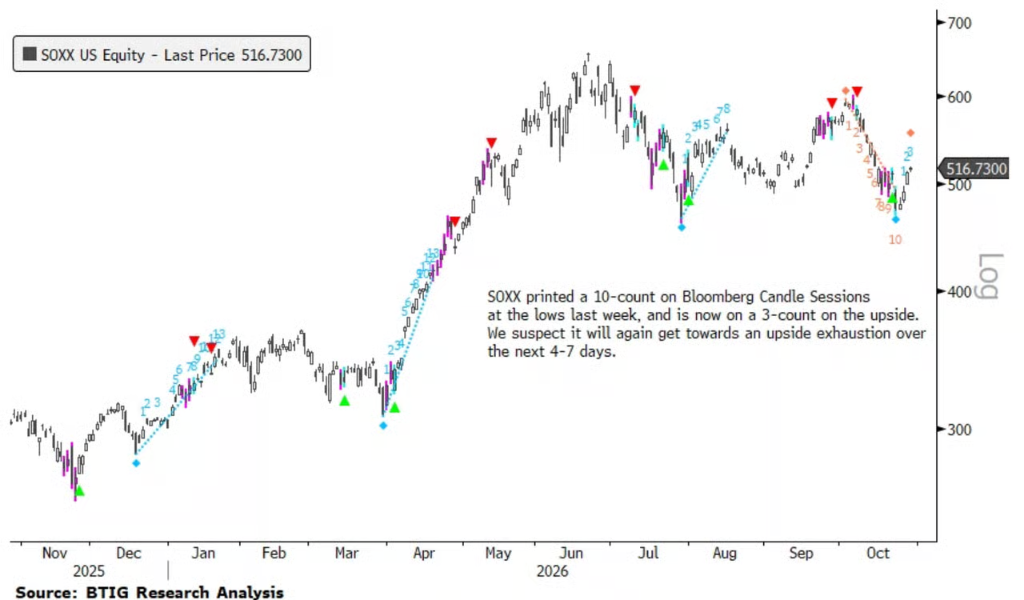
テクニカル面では、SOXXは200日移動平均線付近でサポートを得ているが、Krinskyはこの移動平均線が維持できるかについて自信が乏しい。彼はSOXXが最終的に200日移動平均線付近の約475ドルで上値を抑えられると考えている。また、Bloomberg Candle Sessionsのテクニカルカウントによると、このETFは先週10カウントの低値を触发し、現在は上昇第3カウントにあり、今後4~7取引日以内に再び上昇モメンタム枯渇のシグナルが出現すると予想される。その時間枠はちょうど中間選挙週に重なる。
整理イベントはまだ真に整理されていない
Krinskyの核心的な分析枠組みは、真の底値からのリバウンドには事前に十分な「整理」が必要だというものである。彼は現在の市場がこの条件にはほど遠いと考えている。
セクター面では、S&P 500の11セクターのうち、現在相對強弱指数(RSI)が49を下回っているのはコミュニケーションサービスセクターのみである。これに対し、今年3月31日にはRSIが50を上回るセクターが3つしかなかった。両者の売られ過ぎの程度は雲泥の差である。
オプション市場も恐慌の兆しを示していない。現在の20日株式オプションのプット/コール比率は0.59、トータルのプット/コール比率は0.87である。これに対し、今年3月の市場の真の安値前後では、同比率はそれぞれ約0.67と1.0に近かった。Krinskyの結論は、通常は真の底値からのリバウンド前に大量に出現するヘッジポジションが、今回はまったく買われていないということである。
ヘッジファンドのレベルでは確かに某种の「清洗」が発生した。NomuraのCharlie McElligottによると、10月の人工知能「成長恐慌」とモメンタムファクターのポジション解消の期間中、約100人のマルチストラテジーファンドマネージャーが退場し、さらにFRBの議事当日に約16億ドルのデルタ相当のMag7コールオプションを購入した者もいた。しかしKrinskyは、これこそが問題を示していると考える。清洗はまだ進行中であり、新たな賭けがすでに参入しているのだ。
決算シーズンの反応テスト
今決算シーズンこれまでに発表された超大型テック企業2社の決算はいずれも「整理」効果を発揮できず、むしろKrinskyの懸念を裏付けた。
マイクロソフトは時間外で約6%上昇し、Azureクラウド事業は予想を上回ったが、受注とバックログのデータは平凡だった。一方、アルファベットは売上高と利益がともに予想を下回り、株価は約8%急落して4月以来の安値となり、フリーキャッシュフローは2四半期連続でマイナスとなった。またメタとともに「AI設備投資に市場が支払いたがらない」リストに加わった。
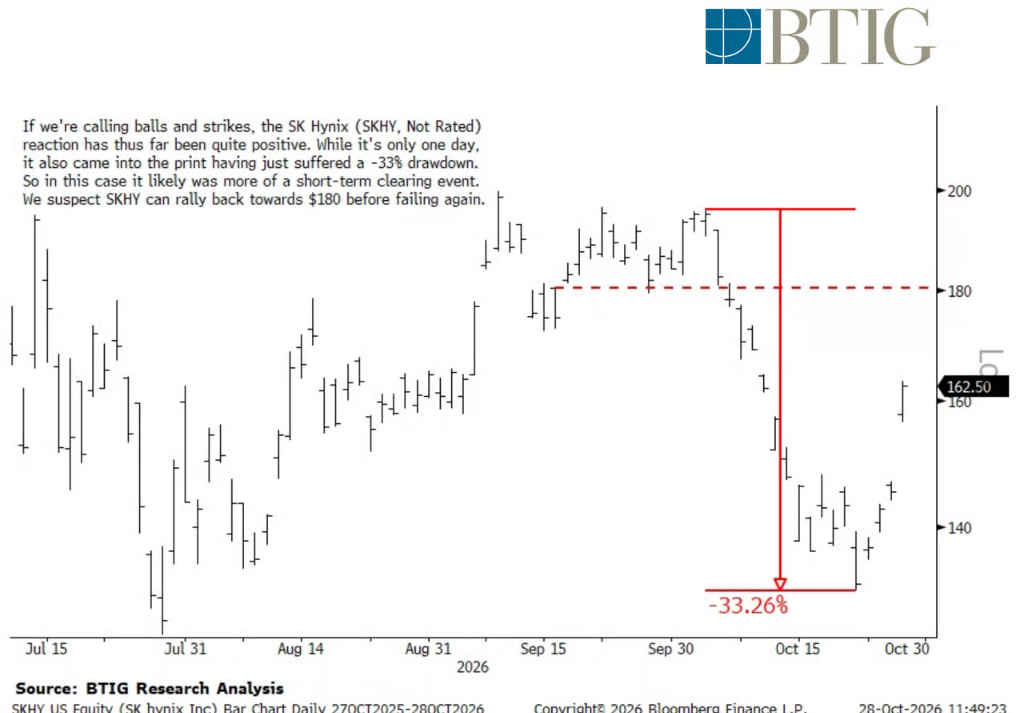
韓国のメモリチップ大手SKハイニックスの決算は今シーズン数少ないポジティブな事例であり、関連セクターのセンチメントを明確に改善させた。Krinskyはこれがある程度真の短期的な整理イベントであったことを認めている。SKハイニックスは以前約33%のドローダウンを経験していた。彼は同社株価が180ドル付近まで反発する可能性があるが、その後再び上値圧力にさらされると考えている。
さらに、今回のFRB会合も方向性の指針を示せなかった。FRBは予想通り利上げを停止したが、HammackとLisa Cookがともに予想外に利上げに投票し、会合後のFRB議長の記者会見はタカ派的な基調だったにもかかわらず、株価は依然として上昇した。注目すべきは、FRBがAI関連のメモリ需要をインフレ評価の枠組みに組み込んだことである。これは、現在半導体のリバウンドを牽引しているメモリブームが、ある程度FRBの金融政策引き締めの潜在的変数となっていることを意味する。
二つの歴史、一つの十一月
二つの語りの分岐は、最終的に一つの方法論の問題に帰着する。98年平均のデータの統計的規則性は、単一だが高度に一致する歴史的シミュレーションに打ち勝つことができるのか。
ドイツ銀行のデータはサンプル量で優位に立つが、Reid自身が警告したように、平均値は極端なケースを覆い隠している。Krinskyの反論の論理は、平均的な年の統計的前提が2026年には成立しないというものである。S&P 500は史上最高値から1%未満しか下回っておらず、オプション市場には恐慌がまったくなく、売られ過ぎのセクターはわずか1つであり、主力テック企業2社の決算はともに売り込まれた。大多数が同じサンタクロース・ラリーのチャートを引用しているとき、整理効果はすでに予期そのものによって使い果たされている。
この枠組みの下で、現在の市場の最も明確なパスはおそらく次の通りである。SOXXは今後数日間で最後の一段の反発を完了し、550から570のレンジに達し、その後中間選挙週前後に方向性の逆転が発生する。しかし、マイクロソフトの上昇が持続し、アルファベットの下落が明日買い支えられるならば、サンタクロース・ラリーのシナリオにも逆転の余地はないわけではない。答えは、おそらく今週金曜日の終値ですでに明らかになっているだろう。





