






同じように利益が大幅に増加したのに、HSBCは下落、恒瑞は上昇:香港株の決算シーズンは何を報いているのか?


- 核心的見解:香港株の決算シーズンは、市場がもはや単純に高い成長率を評価するのではなく、「検証可能性」に対して価格付けを行っていることを示している——投資家は成長の源泉、実現経路、持続可能性により注目しており、一時的要因や受注残では直接バリュエーションプレミアムを得ることは難しい。
- 重要なポイント:
- 10月20日から23日にかけてハンセン科技指数は累計5.76%下落し、南向資金は約170.46億香港ドルが純流出、バリュエーション、政策期待、資金の三要因が同時に重荷となった。
- HSBCの計上税前利益は32%増加したが、14.21億米ドルの法的引当金の基数を除いた実質増加率は約10%にとどまり、収入は予想を下回り、株価は5.56%下落した。
- 寧徳時代の第3四半期売上高は58.58%増加したが、純利益はわずか14.54%増加、単四半期の営業キャッシュフローは前年同期比93.59%減少し、収入、利益、キャッシュフローが同步していない。
- 恒瑞医薬の単四半期純利益は88.92%増加し、株価は12%以上上昇したが、高成長の一部は対外ライセンス収入によるもので、四半期ごとの変動性が存在する。
- 薬明康徳の受注残は767.4億元で前年同期比36.4%増加しガイダンスを上方修正;ASMPTの新規受注は過去最高を更新し、受注対出荷比率は1.69に達した。
- 中国神華の純利益はわずか3.2%増加だが、営業キャッシュフローは23.1%増加、配当利回りは約4.52%であり、市場が確実なキャッシュリターンにも同様に対価を支払っていることを示している。
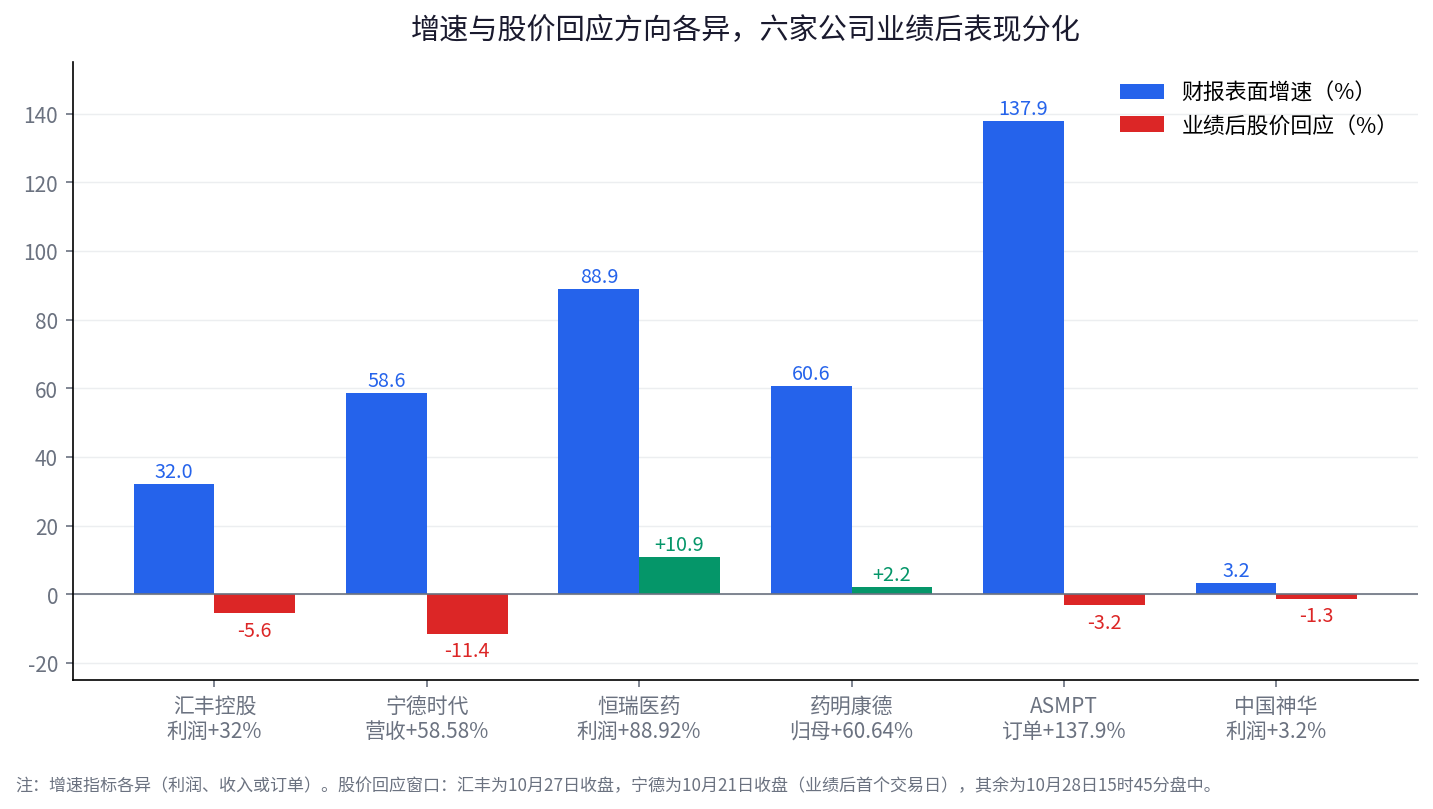
6社の決算発表における表面的な成長率と、業績発表後の株価反応の対照。成長率の指標は各社で異なり、反応の時間枠については図内の説明を参照。
一、指数の下落が急であるほど、決算は一つの問いに答える必要がある――成長はいくらの価値があるのか?
10月20日から23日にかけて、ハンセン指数は累計4.52%下落し、ハンセン科技指数は5.76%下落した。うち10月22日、ハンセン指数は1日で3.03%下落し、ハンセン科技指数は5.03%下落した。同期間の南向資金は約170.46億香港ドルの純流出となり、4営業日すべてで売り越しとなった。テクノロジー株の下落幅がより大きいことは、今回の圧力がすべての資産に均等に及んでいるわけではなく、高ボラティリティの成長株がリスク選好の変化に伴って変動が増幅されることを示している。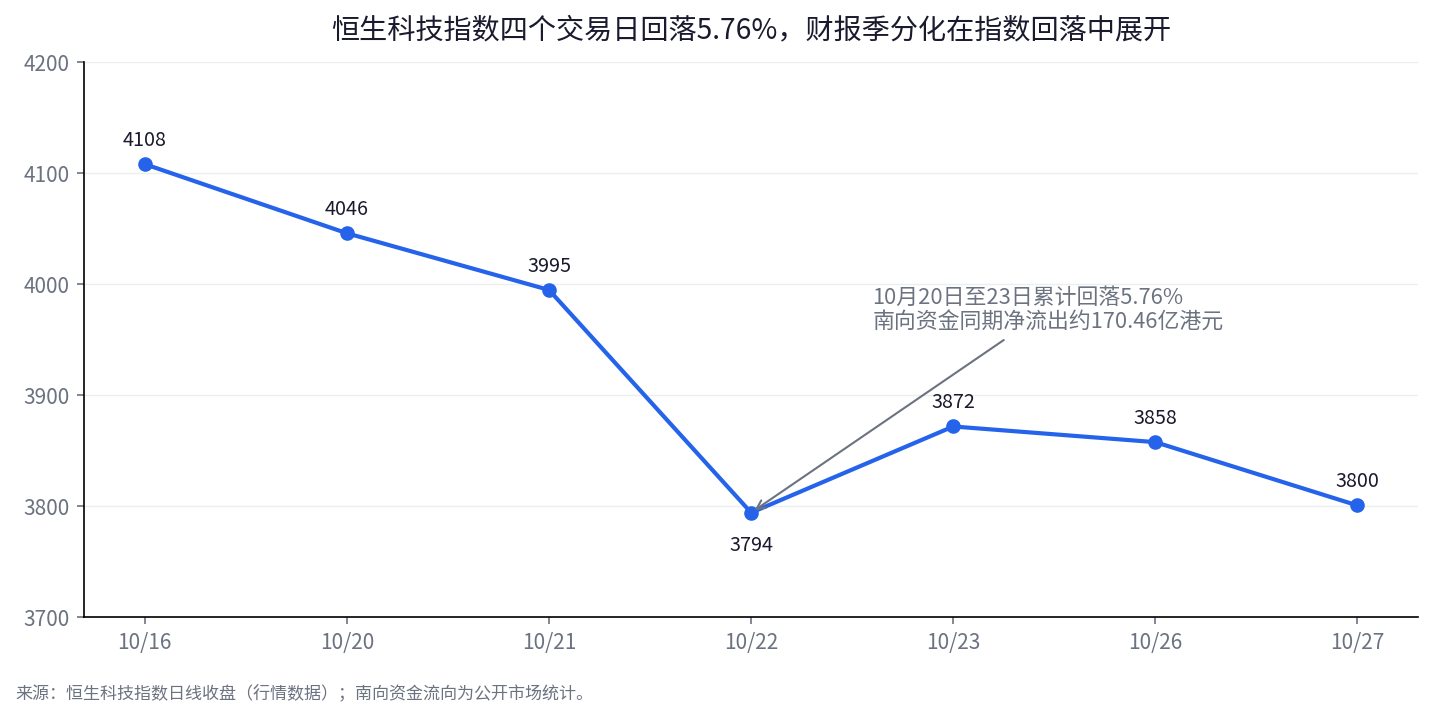
ハンセン科技指数の終値推移。10月20日から23日にかけて累計5.76%下落し、同期間の南向資金は約170.46億香港ドルの純流出となった。
その背景には少なくとも三つの力がある。第一に、世界的なテクノロジー株の調整が、AI資本支出の回収サイクルに関する議論を再び呼び起こしたことだ。これまで市場は、算力、半導体、AIインフラに高いバリュエーションを支払うことを厭わなかった。今日の投資が将来の収入と利益に転化すると投資家が信じていたからだ。投入規模が拡大し続け、商業化のリターンがなお時間を要して検証される段階になると、バリュエーションは再計算を迫られる。AI需要は消えていない。変わったのは、収益実現の時期、利益率、資本収益率が価格形成において持つ重みである。
第二に、政策期待と実際のデータとのギャップである。市場が刺激策の強化の可能性をすでに織り込んでいる場合、経済データが悪化していなくても、バリュエーションをさらに押し上げるには不十分かもしれない。株価が取引するのは、市場の従来の予想に対する実際の結果の変化であり、孤立した経済データそのものが答えになるわけではない。第三に、南向資金が純流出に転じたことであり、これは事前の上昇幅が大きく、保有が集中しているセクターの調整圧力を強める。
ただし、指数への圧力は市場全体が成長を一様に弱気に見ていることを意味しない。本当に注目すべきは、全体のバリュエーションが圧迫される中で、どの企業の成長が依然として投資家を説得できるかである。指数への圧力はバリュエーション、政策期待、資金の三つから生じており、決算シーズンの本当の手がかりは個別銘柄の分化にある。HSBCとCATLは美しい数字の裏にある割引を明らかにし、恒瑞医薬、薬明康徳、ASMPTは異なるタイプの成長の証拠を示した。中国神華はさらに、市場が買いたいのは必ずしも高い成長率ではなく、より確実な現金リターンかもしれないことを示している。
二、HSBCは利益32%増でも5.56%下落――市場は一時的な改善に同じ価格を払いたくない
HSBCの第3四半期決算は悪く見えない。税引前利益は96.32億米ドルで前年同期比32%増。税引後利益は38%増の76億米ドル、純利息収益は93億米ドルで前年同期比6%増となった。同社はまた、1株当たり0.1米ドルの第3回中間配当を発表し、最大10億米ドルの自社株買いを開始する計画も明らかにした。しかし、業績発表後の香港市場の取引日、HSBCの株価は終値で5.56%下落し、134.30香港ドルとなった。
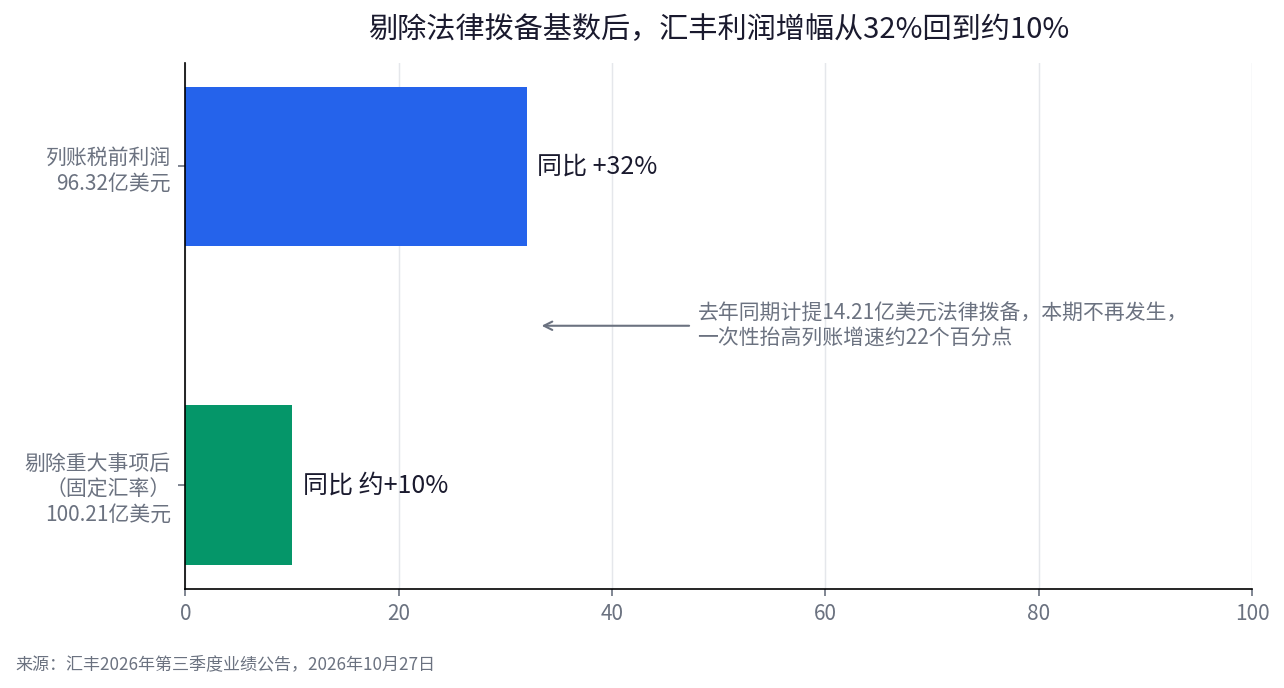
14.21億米ドルの法的引当金の基準を除くと、HSBCの利益増加率は32%から約10%に戻る。
この対照を理解するには、まず32%の利益増加率を分解する必要がある。2025年同期、HSBCはルクセンブルクでのマドフ詐欺事件に関連する請求について約14.21億米ドルの法的引当金を計上した。今期は同種の支出がなく、前年同期の低基数による優位が明確に生じた。重大事項を除き、固定為替レートで計算すると、HSBCの第3四半期税引前利益は約100.21億米ドル、前年同期比約10%増となり、報告数字の32%とはかなりの差がある。同時に、収入は186.2億米ドルで前年同期比4.7%増だが、市場予想の189.3億米ドルを下回った。ウェルスマネジメント収入は約27億米ドルで前年同期比ほぼ横ばいとなり、伸び率は前2四半期の強さを維持できなかった。
これはHSBCの経営が突然悪化したことを意味しない。純利息利ざやは1.57%を維持し、年換算有形自己資本利益率は17.7%、配当と自社株買いも株主リターンを支えている。問題は、投資家が決算を見る際に、利益が増えたかどうかだけでなく、成長の構成要素、すなわちどれだけが経営改善によるものか、どれだけが前年同期の低基数によるものか、そしてどれだけが将来の四半期に再現可能かを見極める点にある。
HSBCの株価反応はまさにこの三者の違いを反映している。一時的な引当金が発生しなくなれば当期利益を押し上げることはできるが、毎年同様の利益を繰り返し生み出すわけではない。収入の伸びが予想を下回れば、市場は将来の利益見通しを引き下げる可能性がある。利益の増加はすでに発生した結果であり、持続的な収益力こそがバリュエーションが本当に買おうとしているものだ。市場はもともと会社がさらにガイダンスを引き上げることを期待しており、決算の帳簿上の伸び率がどんなに立派でも、株価を支えるには不十分かもしれない。
三、CATLは売上高58.58%増でも、なぜ株価はなお圧迫されるのか?問題は三つの表の間にある
HSBCの問題が利益の伸びにどれだけ一時的な要因が含まれているかにあるとすれば、CATLが直面しているのは、より追跡に値する別の種類の乖離、すなわち収入、利益、キャッシュフローが一時的に同時成長していないことである。
CATLの第3四半期営業収入は1652.21億元で前年同期比58.58%増、前四半期比11.8%増。親会社株主に帰属する当期純利益は212.46億元で前年同期比14.54%増、第2四半期からは5.77%の減益となり、バーンスタインやゴールドマン・サックスなどの事前予想を下回った。第3四半期累計では、売上高は4421.37億元で前年同期比56.19%増、親会社株主に帰属する当期純利益は645.30億元で前年同期比31.60%増となった。収入の高成長トレンドは変わっていないが、第3四半期の利益の伸びは売上高の伸びに明らかに後れを取っている。
キャッシュフローのデータはこの差をさらに際立たせている。第3四半期累計で、CATLの営業活動によるキャッシュフロー純額は616.25億元で前年同期比23.60%減。半期報告と第3四半期報告から按分すると、第3四半期単独の営業キャッシュフロー純額は約14.09億元で前年同期比93.59%減となり、2018年第2四半期以来の最低四半期水準で、当四半期の純利益を大きく下回った。会社経営陣は、キャッシュフローの変化はサプライヤーへの支払い政策の調整や前払金などの要因に関係し、当期利益は製品構成の変化と税制調整の影響を受けたと説明し、2027年の市場需要にはなお成長余地があるとの見通しを示した。同社はその後、約8億元のA株回购計画を開示したが、自社株買い自体は経営データの観察の代わりにはならない。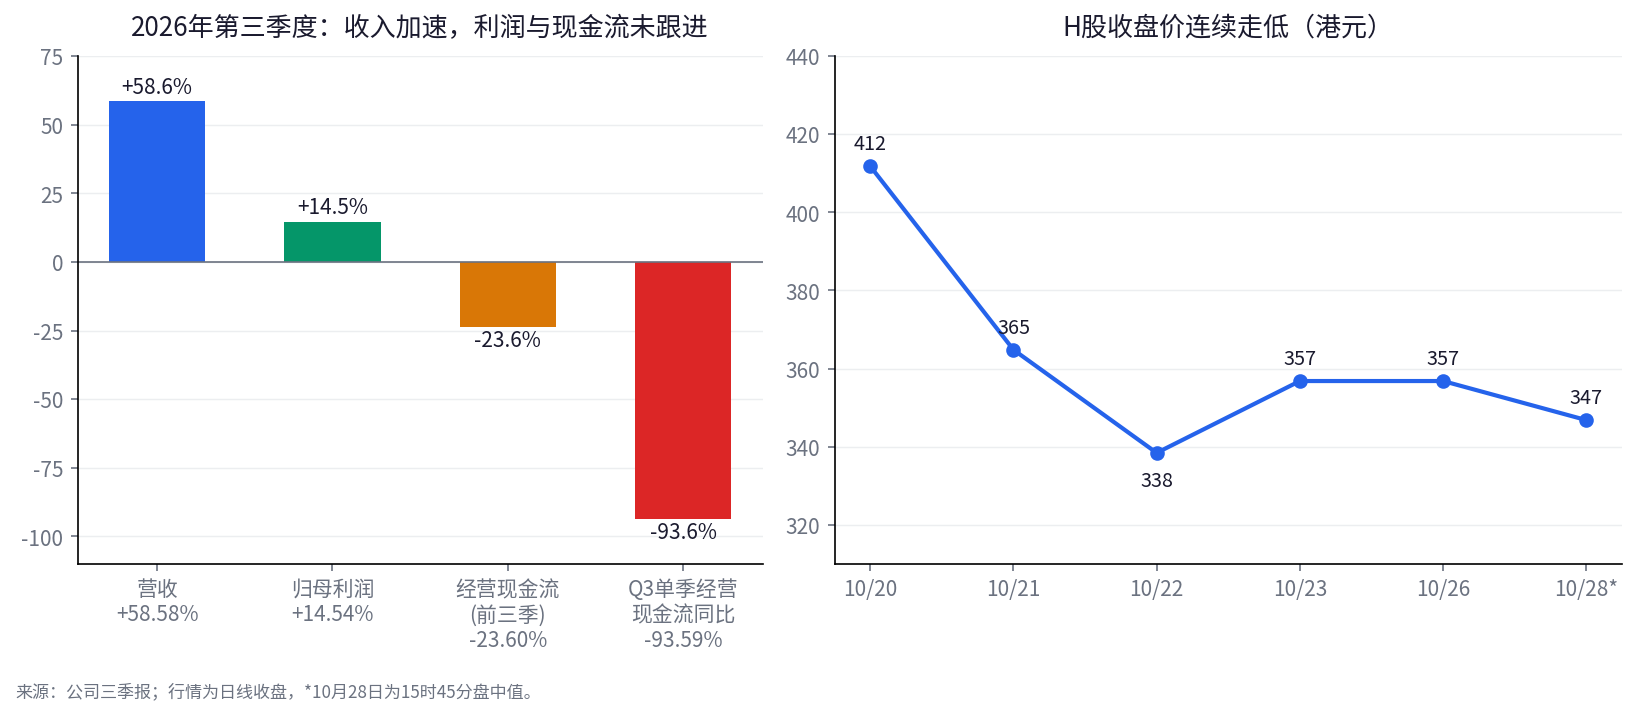
CATLの収入、利益、営業キャッシュフローの伸び率の対照。右図はH株の終値推移。
株価の動きは、こうした差異に対する市場の慎重さを反映している。10月20日、CATLのH株は終値で6.58%下落。10月21日は11.41%下落し、10月22日は7.24%下落した。10月28日15時45分時点で、株価は346.8香港ドルで、前営業日の終値から約0.5%下落している。
ここで「キャッシュフローが減少したから成長の質が悪化した」と単純に結論づけることはできない。営業キャッシュフローは支払いサイクル、前払金、運転資本の変化に影響され、単四半期のデータも大きく変動しうる。本当に答えるべきは三つの問い、すなわち収入の成長が販売量の拡大によるものか製品と価格構成の変化によるものか、利益の伸びが収入に後れを取るのは段階的な製品構成によるものか競争とコストの圧力によるものか、キャッシュフローの減少が決済時点による一時的な混乱か利益転化能力のより持続的な変化かである。
この三つの線が、今後の決算をどう見るべきかを決める。売上高が成長を維持し、利益率が徐々に安定し、営業キャッシュフローがその後回復すれば、今四半期の乖離はより段階的な要因によるものかもしれない。収入が拡大を続ける一方で、利益とキャッシュフローが長期的に後れを取るならば、成長の経済的価値を再評価する必要がある。CATLにとって、次の段階で最も重要な課題は、需要の成長が利益に転化し、最終的にキャッシュフローに入ることを証明することである。
四、恒瑞医薬は12%超上昇――利益の高成長は良いニュースだが、直接外挿することはできない
HSBCやCATLと比べ、恒瑞医薬の決算はより前向きな市場の反応を得た。同社は10月27日夜に、第3四半期の営業収入が89.53億元で前年同期比20.55%増、親会社株主に帰属する当期純利益が24.58億元で前年同期比88.92%増、非経常損益控除後の親会社株主に帰属する当期純利益が25.14億元で前年同期比90.93%増と開示した。第3四半期の営業キャッシュフロー純額は58.57億元で前年同期比21.76%増。10月28日、恒瑞のH株は取引中に一時12%超の上昇となり、15時45分時点で約10.9%高の49.58香港ドルとなった。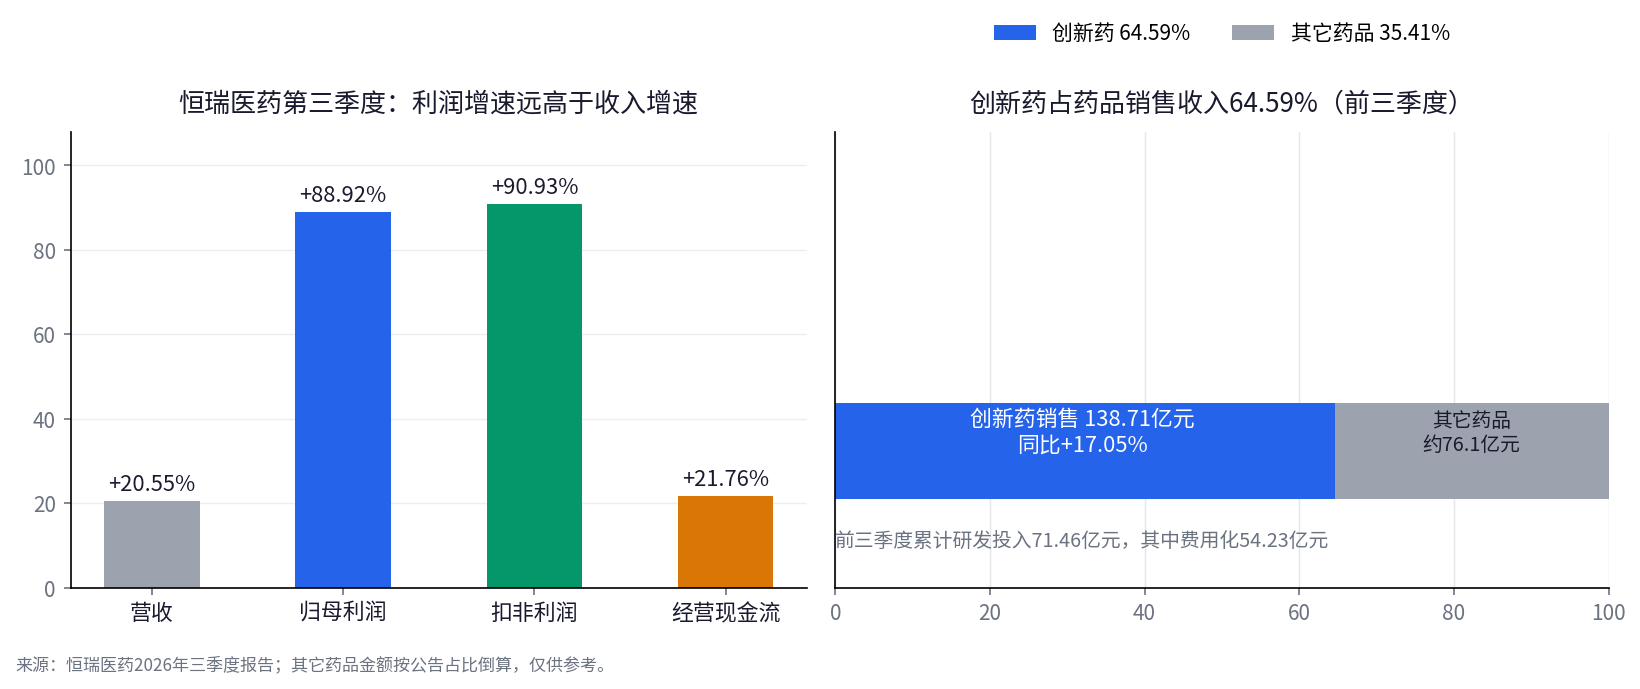
恒瑞医薬の第3四半期の4つの主要指標の伸び率。右図は第3四半期累計の新薬売上高が医薬品売上高の64.59%を占め、その他の医薬品金額は公告の割合から逆算したもの。
しかし、この上昇を理解するには、88.92%という純利益の伸び率だけを見るわけにはいかない。恒瑞の公告によれば、対外ライセンス収入の増加が当四半期の利益高成長の重要な理由の一つである。新薬企業にとって、収入源は医薬品販売に限らず、海外ライセンス提携の一時金やマイルストーン支払いも収入と利益に寄与しうる。こうした提携は製品の研究開発価値と潜在的な商業化余地を反映できるが、収入認識のタイミングは均一ではなく、ある四半期の利益成長率をそのまま将来の各四半期の成長率に外挿することはできない。
一方で、恒瑞も完全に一時的なライセンス収入に依存しているわけではない。第3四半期累計で、同社の新薬売上高は138.71億元で前年同期比17.05%増、医薬品売上高の64.59%を占め、累計研究開発投入は71.46億元。第3四半期の非経常損益控除後の純利益の伸び率は親会社株主に帰属する当期純利益の伸び率と近く、利益改善が完全に非経常損益によるものではないことを示している。
したがって、恒瑞の決算で本当に注目すべきは、新薬販売、研究開発成果、対外ライセンスの三つの経路が相互に支え合う収益構造を形成できるかである。医薬品販売は継続的な営業収入を提供し、研究開発投入は将来の製品パイプラインを決定し、海外ライセンスはイノベーション成果の商業化実現を加速させる可能性がある。三者がともに改善することは、単四半期の利益成長率が突然跳ね上がるよりも長期的な意味を持つ。
ライセンス収入にはもう一つの側面があり、当期利益を明らかに押し上げる一方で、取引と認識のタイミングによって四半期の変動を生じさせうる。今後、利益の伸びが鈍化しても、直ちに経営悪化と断定することはできず、当期の高成長を単純に常態と見なすこともできない。ライセンス収入の基数変化、新薬販売の持続的成長、そして研究開発成果が絶えず新たな提携と商業的リターンに転化できるかをさらに区別する必要がある。
恒瑞の上昇は、市場が新薬企業の成長に対して対価を払う用意があることを示している。ただし、投資家が成長の源泉を理解でき、それが継続する可能性を信じられることが前提である。本当に価格を決めるのは、異なる収入源がともに持続可能な収益モデルを構成できるかどうかである。
五、薬明康徳とASMPT――受注は成長の次の一手を示すが、実現の保証ではない
恒瑞が収入と利益が複数の源泉からともに押し上げられうることを証明したとすれば、薬明康徳とASMPTは別の観察角度を提供する。単四半期の利益よりも、受注と業績ガイダンスは投資家が将来の経営活動がなお拡大しているかを判断する助けになる。しかし受注にも限界があり、受注は納品を意味せず、納品は高利益を意味せず、記録的な受注は将来の収入が必ず同じ幅で成長することを意味しない。
薬





