






FRBは金利を据え置いたが、市場は12月の利上げを待っている:本当の悬念はすでに変わった


利上げの有無をめぐる懸念は10月28日に終わりを告げたが、新たな懸念はその夜に始まった。市場はすでに12月の利上げをほぼ織り込んでいたが、米国株は下落せず、むしろドルは弱含んだ。複数の資産クラスがそれぞれ異なる反応を示す中で、決定的な判断材料となるのはデータだ。今夜発表される第3四半期GDP速報値と9月PCEは、まさに市場が先ほど完了したこの計算、すなわち高金利がいつまで続くのかを検証するものとなる。
一、二票の反対票は、金利そのものよりタカ派的
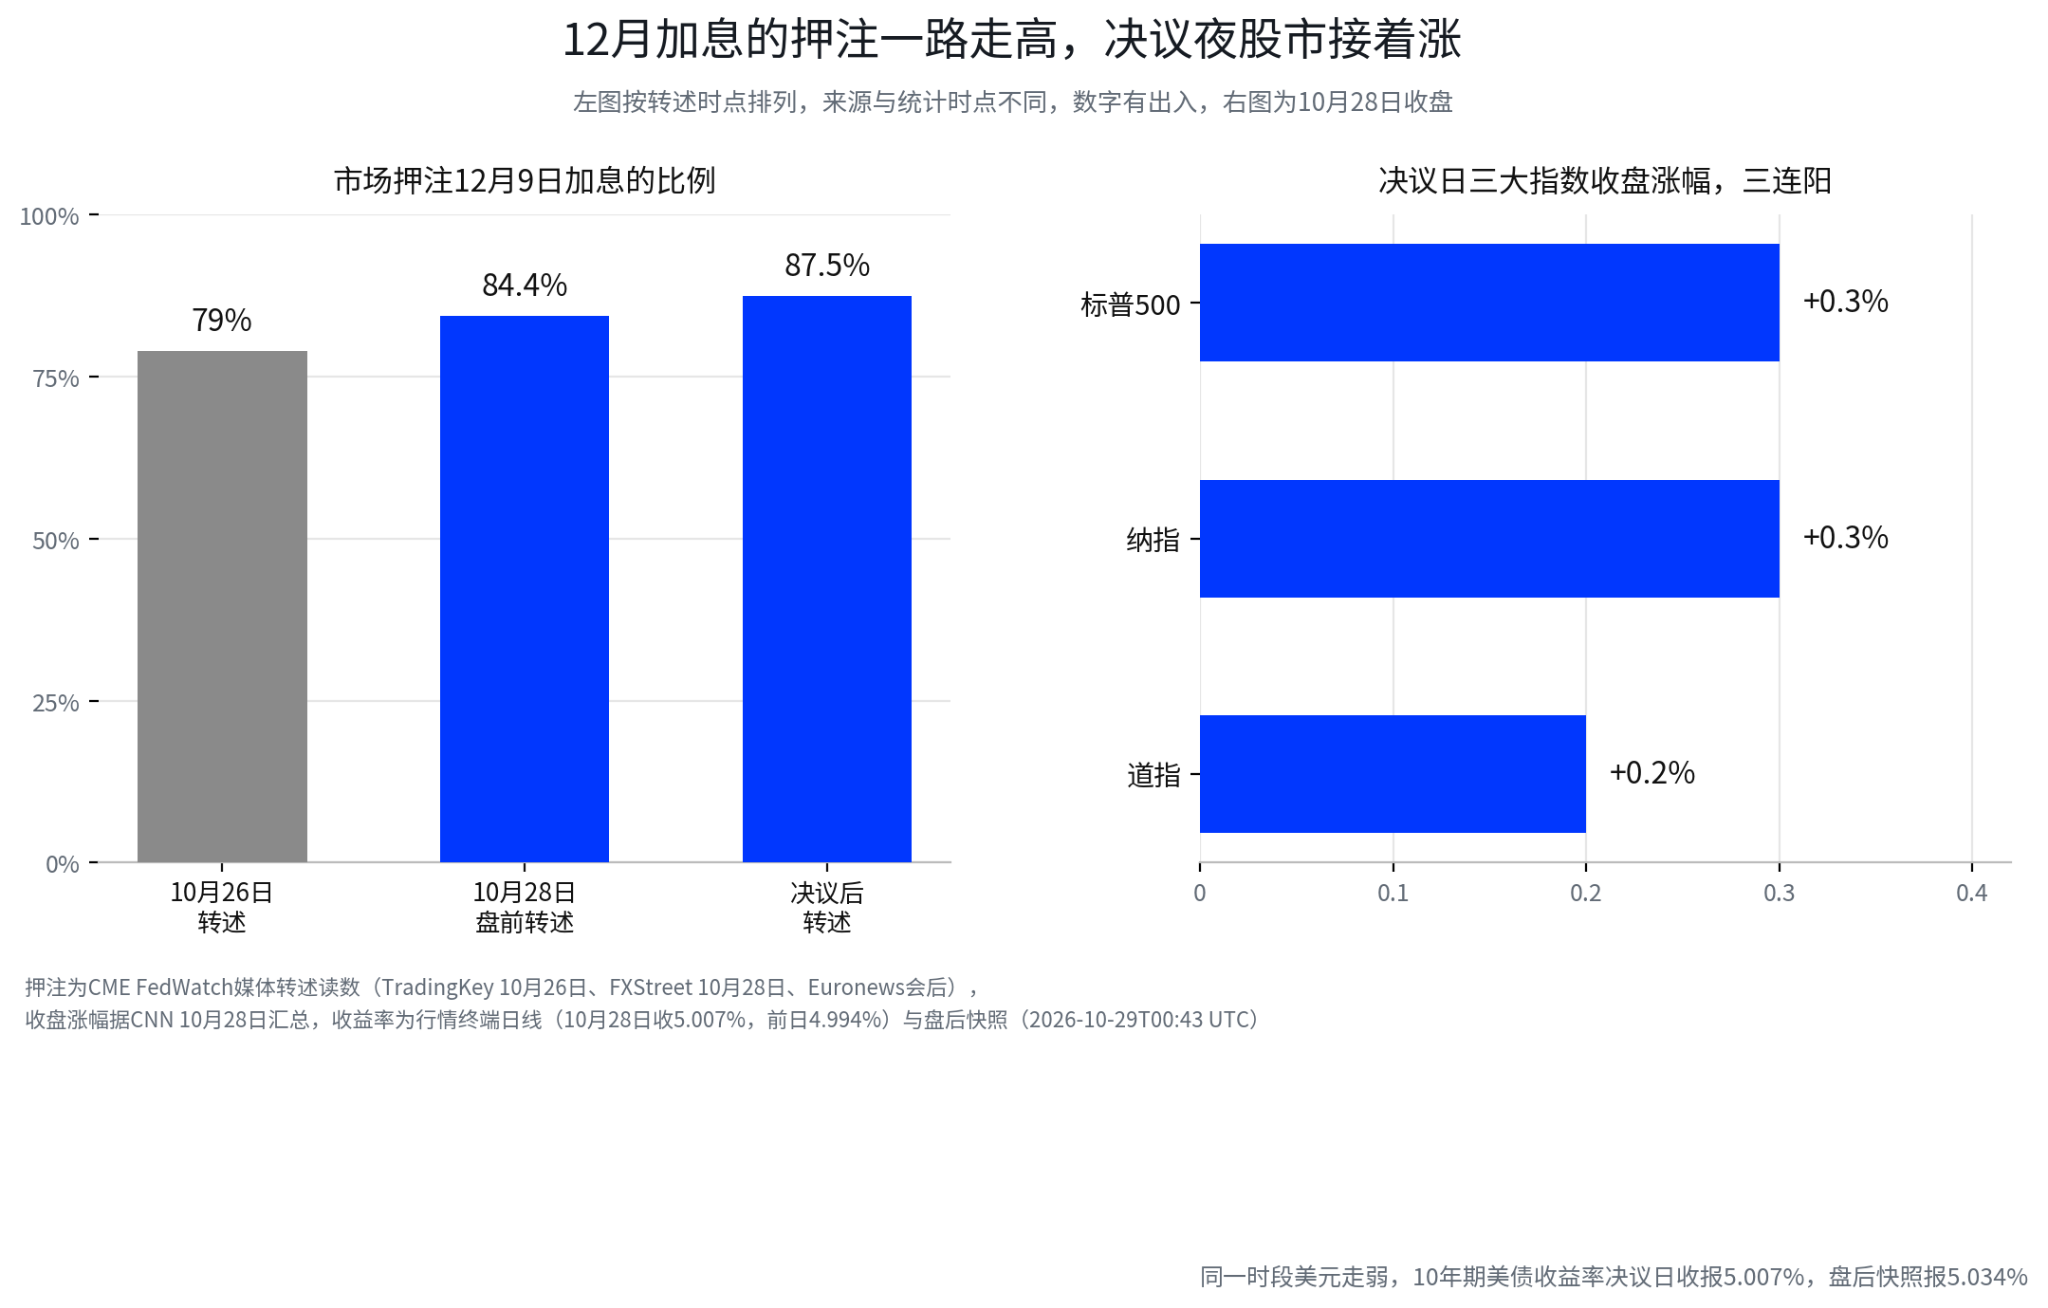
決定自体に意外性はなかった。重みがあるのはその二票の反対票だ。10対2の表決結果のうち、二票が即時の利上げを主張したことは、インフレの根強さに対する委員会内部の判断が一致していないことを示している。多数派は待つことを選び、少数派はリスクがすでに十分大きいと考えている。市場にとって、待つことはハト派転換を意味しない。インフレが明らかに冷え込まない限り、高金利を維持する理由は残る。
声明の文言も同様に硬めだ。経済活動の評価は「堅調」から「力強い」へと引き上げられ、インフレが依然として高いという表現は維持された。ロイターの伝えるところによれば、委員会は次の一手を判断するためにより多くのデータを必要としており、追加引き締めの可能性は依然として存在する。経済に韧性があれば、FRBは利下げによる下支えを急がない。インフレが明らかに沈静化していなければ、早期の緩和はこれまでのインフレ抑制の努力を帳消しにしてしまう。
ウォーシュ議長の会見は、道筋を示さないスタイルを踏襲した。時間表は示さず、発言はインフレが高すぎること、政策が効き始めていること、より多くの情報が必要であることの幾層かに落ち着いた。投資家は一度の会合から完全な経路を導き出すことはできず、インフレ、雇用、消費の各報告書をすべて潜在的な転換点として扱うしかない。
会合日程の調整も誤解されやすい。ウォーシュ議長は、2027年に一度、2028年に二度の会合を長期金融政策戦略の専議論のために設けると発表した。こうした会合では金利投票は行わず、通常の政策声明も発出しない(CNBCの伝えるところによる)。変更の実質は、一部の会合を金利決定から枠組み議論へと変えることにある。市場への実際の影響は、どの会合が金利を決定し、どの会合が政策枠組みのみを議論するのかを区別する必要があるということだ。
決定、声明、会見を合わせて見ると、結論は政策方向が依然として開かれているということだ。FRBは即時の利上げを準備しておらず、緩和への転換もしていない。次の一手はインフレと経済データによって決まり、市場はこの不確実性に対して引き続きコストを払い続けることになる。
二、利上げ観測が強まる中、米国株が下落しなかった理由
表面的には、決定夜の動きはやや矛盾しているように見える。S&P500とナスダックは約0.3%上昇、ダウは約0.2%上昇し、三大指数は3日続伸となった(CNN集計)。ドルは決定と会見の間に弱含み(ロイター報道)、ブルームバーグの市場概況によれば短期債がアウトパフォームした。もし12月の利上げがほぼ確実なら、なぜ株式市場は下落しないのか。
決定はその日の新たな引き締めをもたらさなかった。 12月の利上げの可能性がすでに高くても、10月の据え置きは金融環境がその日さらに引き締まることはなかったことを意味し、以前に政策の意外性を懸念していた投資家はひとまず安堵した。
経済の強さはインフレリスクであると同時に利益の支えでもある。 高金利はバリュエーションを圧迫し、成長は利益を支える。二つの力が同時に存在する。消費と企業投資に韧性がある限り、市場は直ちに利益予想を引き下げる必要はなく、株価も利上げ観測とともに下落する必要はない。
反応は会合前の予想と比べる必要があり、方向だけを見ても何も説明できない。 タカ派的な文言がすでに事前に価格に織り込まれていれば、決定が予想よりタカ派的でなければ、一部の資産はむしろ短期的に反発する。ドル安も直接的に利上げ観測の低下と読むことはできない。為替は他の主要中央銀行の動向、資金フロー、ポジションの変化にも影響される。
これらの反応を異なる次元のシグナルとして捉える方が稳妥だ。株式市場は成長と利益を反映し、ドルは相対的な政策と資金フローを反映し、債券は金利経路を反映し、それぞれにポジションや会見文言の攪乱が重なる。決定夜のいくつかの相場だけで市場が利上げを緊迫していないと判断するのは、根拠が不十分だ。真の検証は今夜のデータとその後の金利プライシングを待つ必要がある。
12月9日の約87.5%の賭けについては、温度計として扱う方が適切だ。それはPCE、雇用データ、当局者の発言によって変化する。ある時点の読み値がどれほど高くても、今夜以降どちらの方向に動き、どこまで動くかの方が重要だ。
三、高金利がより長く続く中、四つの資産クラスが再計算
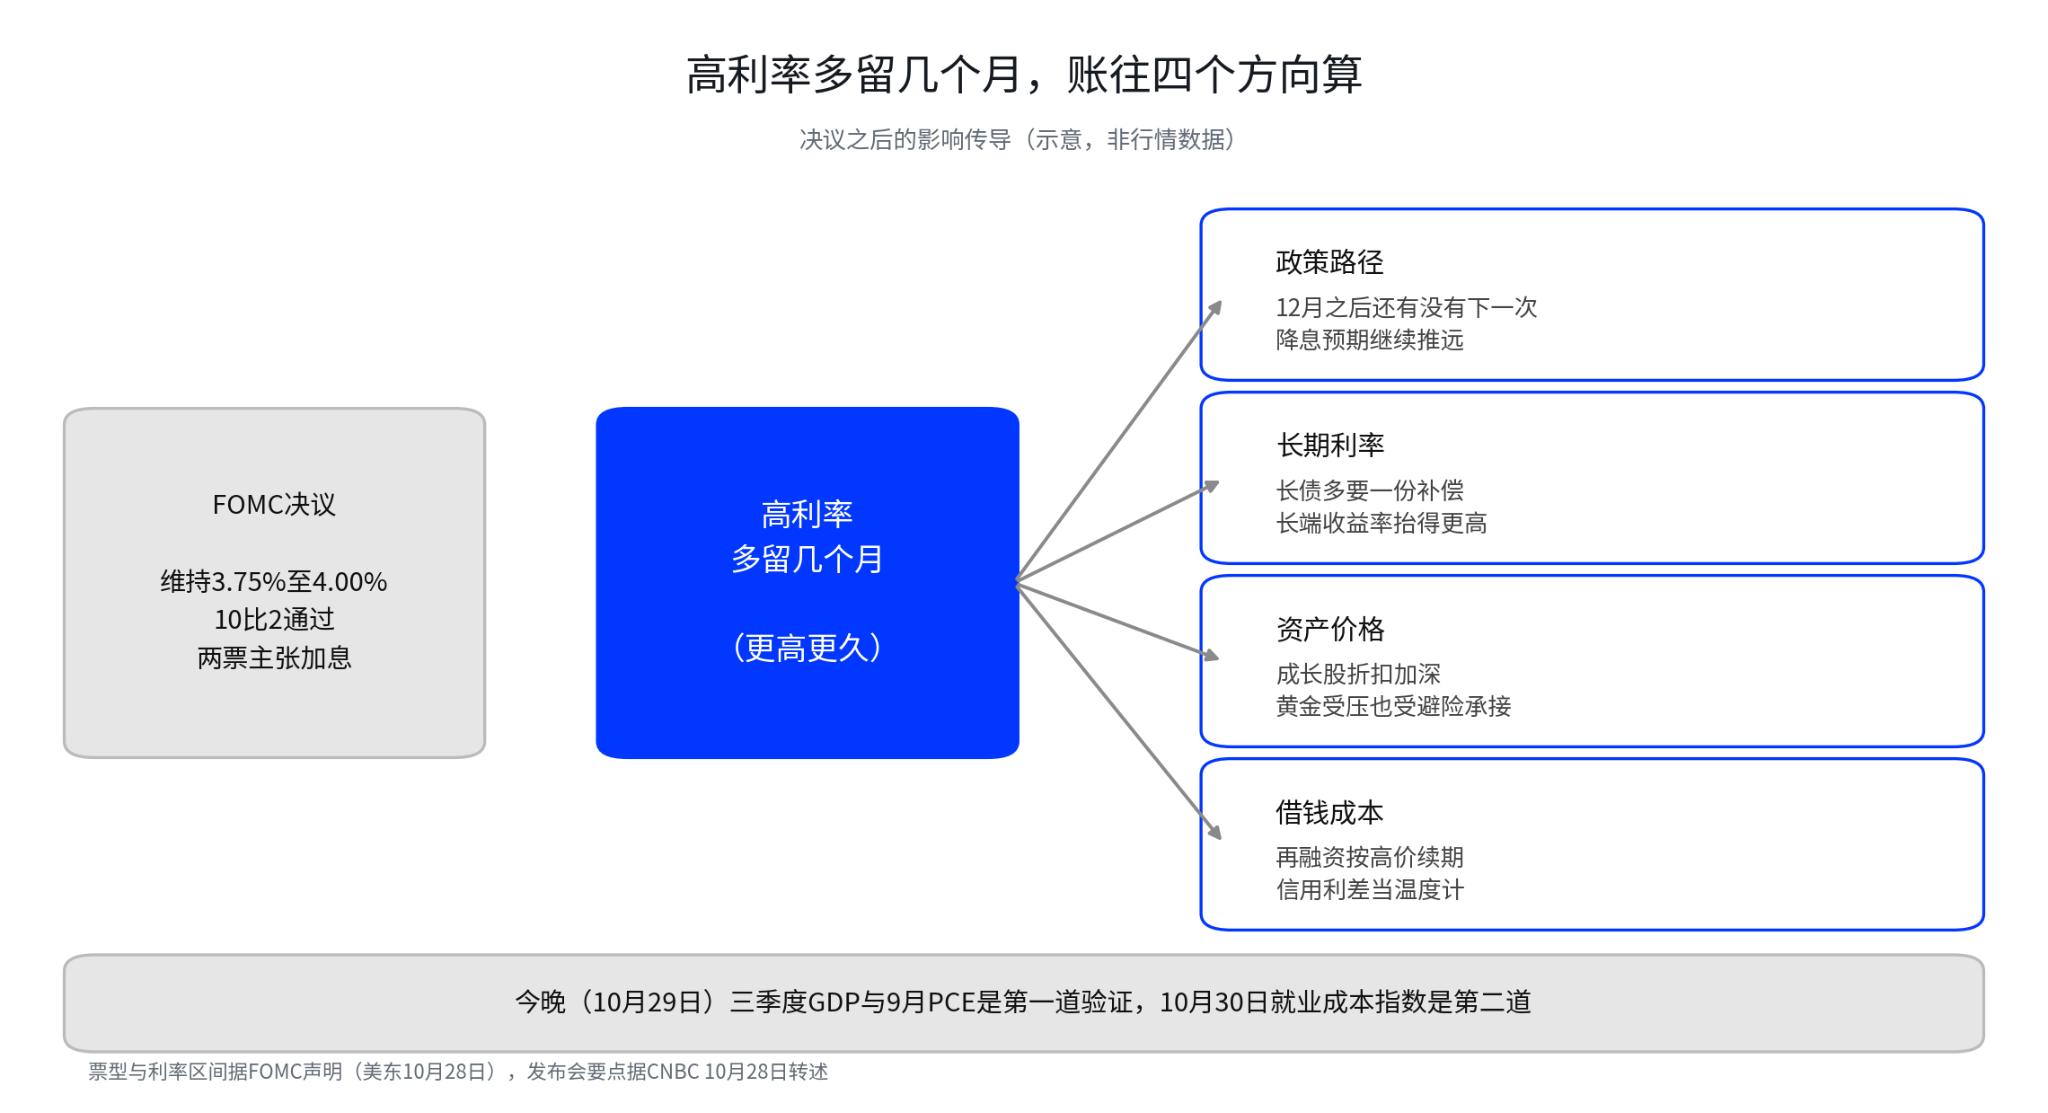
1. 債券: 短期利回りは今後の数回の会合の政策予想に密接に連動し、2年債は利上げ経路に最も敏感だ。10年債は政策金利に加えて、将来のインフレ、成長、財政供給、長債特有の補償を消化する必要がある。市場が高金利がより長く続くと信じるほど、長端が求める補償は大きくなる。この関係には例外もあり、成長期待が明らかに弱まると、リスク回避資金が逆に長端利回りを押し下げる。相場端末の日足によれば、10年米債利回りは10月28日に5.007%で引け、決定前の前営業日の4.994%より約1ベーシスポイント高く、10月26日の4.988%より約2ベーシスポイント高い。盤後のスナップショットでは一時5.034%を報じた(10月29日00:43 UTC)。決定当日の長端の変動は小さく、より長い補償は会合前の一週間に徐々に蓄積されたものだ。
2. 成長株: こうした企業の価値の大部分は数年後の利益にあり、長期金利が高いほど、将来の利益を現在に割り引く際により大きな discount をかける必要がある。成長株も一枚岩ではなく、キャッシュフローが安定し、価格転嫁能力があり、資金調達への依存度が低い企業は、継続的な資金調達に依存し、利益がまだ実現していない企業よりも圧力に強い。市場が本当に再判断すべきは、現在のバリュエーションが将来の成長にどれだけ依存しているか、その予想が信頼できるかどうかだ。
3. 金: 高金利は無利子資産を保有するコストを高める。これは圧力の一面だ。高金利が長く続くほど、政策の許容誤差は小さくなり、成長や信用面で問題が生じれば、リスク回避の買いと各国中央銀行の金購入が売りを支える。これは受け止めの一面だ。決定前の現物金は4050〜4060ドル付近で反復していた(10月28日報道)。方向性はインフレデータ、実質利回り、ドルが揃って答えを出すのを待つ必要がある。
4. 企業融資: 金利が高水準で一ヶ月延びるごとに、借り換えに依存する企業は一ヶ月高値での調達を待つことになる。キャッシュフローが安定し、負債期間が長い企業には緩衝があり、レバレッジが高く、キャッシュフローが弱く、継続的な資金調達が必要な企業が先に圧力を受ける。信用スプレッドは観察の窓口であり、無リスク金利が横ばいの中でスプレッドが持続的に拡大すれば、市場が融資面の脆弱性に対して補償を求め始めたことを示し、圧力は金利面からリスク資産へと伝わる。
香港株とA株の成長資産も同じ連鎖上にある。米債の長期利回りはグローバルな成長資産共通のバリュエーション基準であり、香港ドル資産にはさらにカレンシーボード制下の金利伝導が重なるが、伝導は即時的でも等幅でもない。香港株のAI資産は二つの線を見る必要がある。一つは米債長端金利がどのようにバリュエーションを圧迫するか、もう一つは企業自身の利益とキャッシュフローが持ちこたえられるかだ。
四、今夜のGDPとPCEが覆せるもの
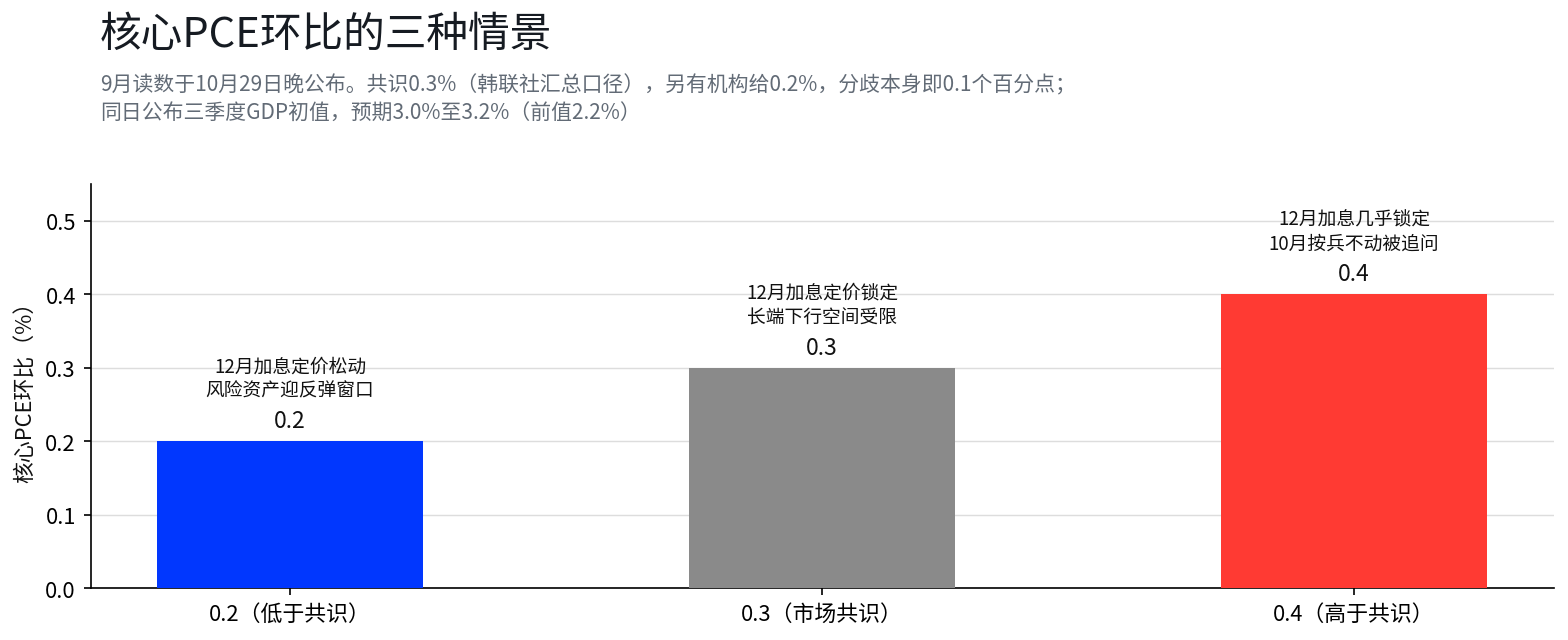
北京時間10月29日20時30分、第3四半期GDP速報値と9月PCEが同日に発表される。GDPは成長にどれだけ韧性が残っているかに答え、PCEはインフレが冷え込んだかに答える。二つの問題を合わせて初めて、FRBが直面する政策の組み合わせが見えてくる。データは決定の後に出るものであり、市場が先ほど完了した「より高く、より長く」のプライシングを検証するものだ。
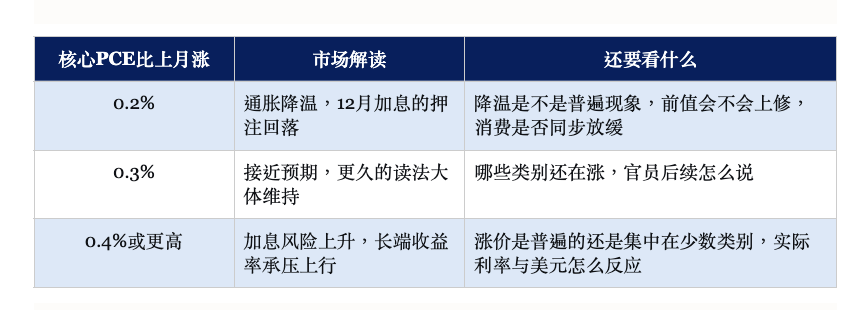
この表は機械的な取引シグナルではない。単月のインフレデータはカテゴリー変動、季節性、前値修正の影響を受け、0.2%、0.3%、0.4%は直接的に利下げ、据え置き、利上げと同一視することはできない。市場が本当に関心があるのは、データが今後数ヶ月のインフレ趨勢に対する判断を変えたかどうかだ。
GDPについては、速報値の予想は3.0%〜3.2%(前値2.2%)で、実質消費と民間国内最終購入に注目する。成長が強くインフレが根強いなら、引き締め姿勢の理由がより強まり、「より長く」は必要に応じた追加利上げへとエスカレートする。成長が弱まりインフレが根強いなら、市場は引き締めと景気後退の二つの懸念に同時に対応する必要があり、株、債券、ドルの動きは一方的な引き締めよりもはるかに複雑になる。
10月30日夜(北京時間20:30)に発表される雇用コスト指数(予想は前四半期比0.8%上昇、前値0.9%)は第二の検証だ。労働コストは賃金圧力が依然としてサービス価格に伝導しているかを判断する助けになるが、これも単独で政策経路を決定することはできない。PCE、GDP、雇用コスト指数を合わせて初めて、FRBに待つ余地があるのか、それとも引き続き強硬でなければならないのかが説明できる。
五、今後注視すべき四つのシグナル
- 12月の賭け: PCE発表後にさらに上昇するか、明らかに反落するか。一時的な変動と持続的な再プライシングを区別する。
- イールドカーブ: 短期が上昇し長期が追随すれば、市場が引き締めを強化していることを示す。短期が高止まりし長期が反落すれば、成長懸念やリスク回避の高まりにより近い。
- 信用スプレッド: 高い調達コストがより広範な信用リスクへと変わり始めているか。
- バリュエーション伝導: 成長株と香港株のAI資産の長期金利に対する感応度、利益予想がバリュエーション圧力を相殺できるか。
これらのシグナルは合わせて読む必要がある。インフレが予想超え、短期が上昇、ドルが強含むという状況が同時に現れれば、市場がより緊縮的な政策をプライシングしているにより近い。インフレが予想超えでも長期が反落し、信用スプレッドが拡大すれば、成長と信用への懸念も醸成されていることを示す。単一の指標を当てることの意義は限られており、市場がどのシナリオを取引しているのかを見極めることが鍵だ。
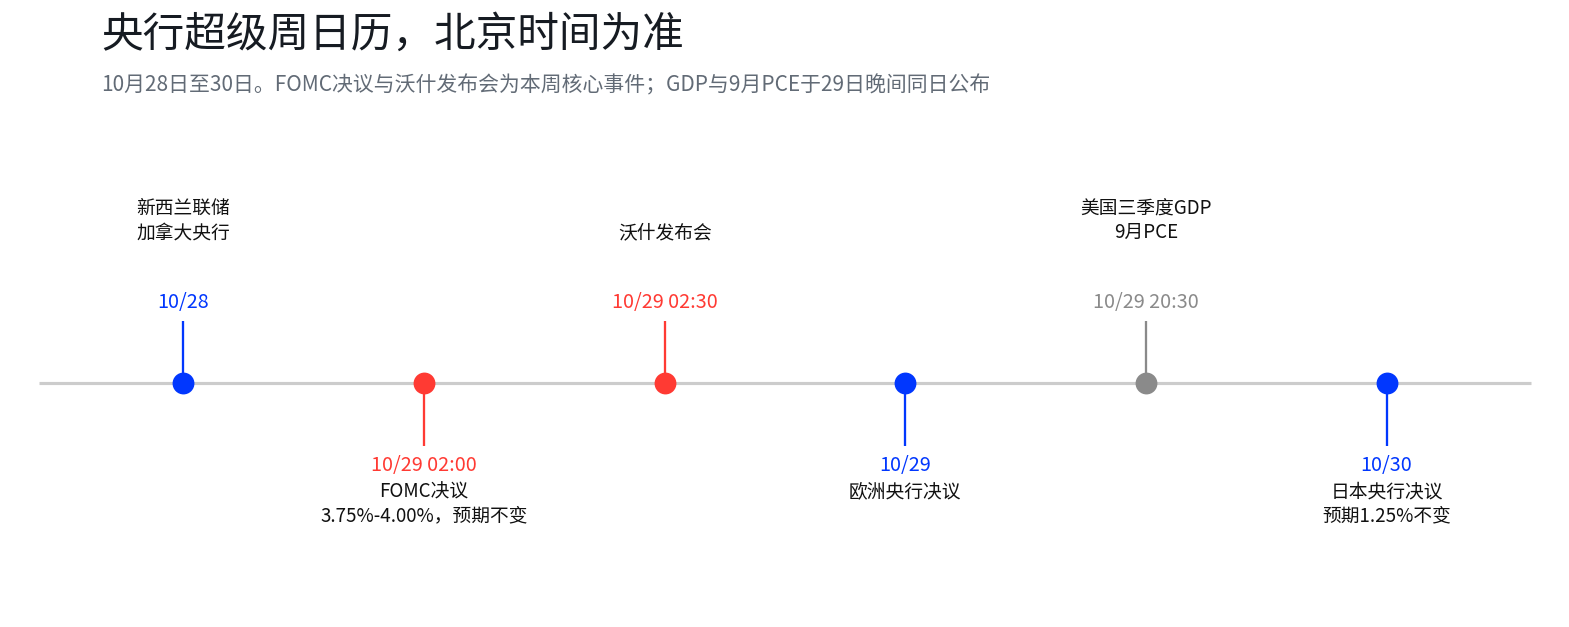 中央銀行週間の残りの部分は補助情報だ。ニュージーランド準備銀行は28日に予想外に据え置き、NZドルは下落した(ロイター報道)。カナダ銀行、欧州中央銀行、日本銀行の決定は相対的な金利差と為替に影響するが、米国自身のインフレと成長データの代わりにはならない。ドル、金、グローバルなリスク資産の方向は、最終的に相対的な政策経路、データ、ポジションによって共同で決定される。
六、据え置きは転換ではなく、データが次の一票
FRBは今回利上げせず、インフレ抑制任務の完了も宣言しなかった。10対2の表決結果、より強硬な経済評価、ウォーシュ議長が時間表を示すことを拒否したこと、いずれも政策経路が依然として開かれていることを示している。12月利上げの賭けはすでに九割近くに達しているが、それは依然としてデータに応じて変化する読み値であり、すでになされた決定ではない。
今後最も注目すべき問題は非常に直接的だ。今夜のGDPとPCEが市場の金利経路に対する判断を変えられるかどうか。経済が強くインフレが根強ければ、高金利がより長く続く理由がある。インフレが冷え込み成長が鈍化すれば、市場が引き締めの必要性を再考する理由がある。金利は今日動かないが、資産価格のプライシングは止まっていない。真の分水嶺は、市場が高金利の終了をいつ信じるか、そしてそれを信じるためにどのような証拠を必要とするかだ。
データ説明
- 決定:FOMCは10月28日、10対2で3.75%〜4.00%を維持。クック、ハマックが反対し、25ベーシスポイントの利上げを主張。CNBC、ロイター等の伝えるところによる。
- 文言:経済活動を「堅調」から「力強い」へ引き上げ、「インフレは依然として高い」を維持。ロイター、CNBCの伝えるところによる。
- 会合日程:2027年に一度、2028年に二度の会合で長期金融政策戦略を専議論





