






万亿への道の鍵となる大勝負、MarvellはなぜLumentumを飲み込むのか?


- 核心的見解:Marvellは約1000億ドルで光デバイス大手Lumentumを買収する計画で、「電気チップ+光デバイス」の垂直クローズドループを構築し、リン化インジウムウエハーの希少な生産能力を掌握する狙いだが、高いプレミアム、株式希薄化、重資産モデルへの転換が市場の買い手に対する懸念を引き起こしている。
- 关键要素:
- 取引規模は900億〜1000億ドルに達する可能性があり、Lumentumの時価総額は約830億ドル、過去1年間の株価上昇率は360%超、Marvellの時価総額は約2210億ドル。
- Lumentumの光デバイス生産能力は2029年初まで完売しており、2027年には約70%の顧客需要を満たせず、2028年の供給ギャップは約30%となる見込み。
- Marvellは以前、Inphi買収を通じてPAM4 DSPチップを掌握しており、今回の買収でEML、CWレーザー、リン化インジウムウエハー生産ラインを補完できる。
- 噂の後、Marvellは時間外取引で一時10%超下落し、Lumentumは17%超上昇した。これは市場が株式希薄化と粗利益率の圧迫を懸念していることを反映している。
- Lumentumは買収後、「中立的サプライヤー」から競合他社専属の資産へと変わり、Coherentは唯一残る独立系光デバイス大手として受注移転の恩恵を受ける可能性がある。
オリジナル | Odaily
著者|Azuma(@azuma_eth)
米東部時間10月28日、米国株式市場の取引終了後、世界の半導体・光通信市場に重大なニュースが飛び込んできた。
ブルームバーグとThe Informationが関係者筋の話として伝えたところによると、チップ設計大手のMarvell Technology(NASDAQ: MRVL)が、データセンター向け光学部品のリーディングカンパニーであるLumentum Holdings(NASDAQ: LITE)の買収に向けて本格的な交渉を進めている。
関係者によれば、順調に進めば正式契約が早ければ来週(11月初旬)にも対外発表される見通しだ。ただし、最終署名までは取引条件やスケジュールが延期、あるいは破談となる可能性も残っている。現時点で、各メディアの報道では1株あたりの具体的な買収価格や支払い構造(現金と株式交換の具体的な比率)は明らかにされていないが、Lumentumの巨大な規模を考慮すると、市場では株式交換の比率が極めて高くなる取引になると広く予想されている。
今回の買収報道が出る以前から、AIデータセンターの光インターコネクト需要の爆発に支えられ、Lumentumの株価は過去1年間で360%以上急騰し、時価総額は約830億ドルに達していた。一方、買い手であるMarvellの時価総額は約2210億ドルである。通常のM&Aにおける支配権プレミアムを加味すると、外資メディアが「AI超大型M&A」と位置付けるこの潜在的な取引の総額は、900億~1000億ドルの大台に迫る可能性が極めて高い。
実現すれば、光通信史上かつてない規模のM&A案件となるだけでなく、今年の世界半導体業界で最も高額な大勝負となる。
Marvellの動機:「光進銅退」への布石と希少な生産能力の買い占め
Marvellがこのタイミングで巨費を投じてLumentumに目を向ける背景には、AIコンピューティングインフラが物理的な限界に直面しているという根本的な要因がある。
AIコンピューティングクラスターが1万基から10万基、100万基規模へと進化するにつれ、サーバー内部やラック間の従来の銅ケーブル接続は、信号減衰、放熱・消費電力、物理的な伝送距離の面で限界に近づいている。「光進銅退」はもはや長期的なビジョンではなく、データセンターネットワークが1.6T、3.2T、さらにはCPO(コパッケージド光学)へと進化するための必須の生存法則となっている。
Marvellにとって、Lumentumを吸収することには2つの戦略的狙いがある。
第一に、「電気チップ+光学部品」のフルスタック垂直統合の閉ループを完成させることだ。Marvellは2021年に100億ドル規模でInphiを買収し、光モジュールの中核となる電気チップであるPAM4 DSP(デジタル信号プロセッサ)の圧倒的な支配権を一挙に獲得した。しかし、業界が超高速光インターコネクトの深水領域に突入するにつれ、DSP電気チップだけでは光電協調パッケージング(シリコンフォトニクスやCPOなど)の厳しい要件を満たせなくなっている。
一方、今回の買収対象候補であるLumentumは、世界トップクラスのEML(電界吸収型変調レーザー)およびCW(連続波)高出力レーザー技術を保有しており、Marvell自身がLumentumのレーザー部品の大口顧客でもある。Lumentumを傘下に収めることで、Marvellは基盤となる計算接続からDSP電気チップ、上流のレーザー光源に至るまでの内部緊密連携型の研究開発を実現し、本来上流サプライヤーに流出していた厚みのある利益率をそのまま取り込むことができる。
第二に、業界全体で最もボトルネックとなっているインジウムリン(InP)ウェハー生産ラインを掌握し、サプライチェーンの配分権を奪取することだ。
現在、世界の光通信における最大のボトルネックは需要側ではなく、上流のインジウムリン・レーザーウェハーの生産能力が極度に枯渇していることにある。LumentumのCEOであるMichael Hurlston氏は今年10月初旬、ブルームバーグの取材に対し、Lumentumの光学部品の生産能力は事実上売り切れで、納期は2029年初頭まで埋まっており、すでに2030年の注文を確保し始めている顧客もいること、2027年には一部の中核製品で最大70%の顧客需要を満たせず、2028年の供給ギャップも約30%に達する見通しであると述べていた。
この極度の供給不足は、Marvellの中核的な成長ロジックを直接脅かす可能性がある。高速光モジュールにおいて、電気チップと光チップは厳密なセット関係にある。上流でレーザーが1セット不足するごとに、Marvellは高利益率のDSPやシリコンフォトニクス方案を1セット販売機会を失うことを意味する。さらに重要なのは、業界がCPOへ進化するにつれ、外付けの高出力光源と計算チップのバンドル納品が主流となりつつあることだ。新規のインジウムリンウェハー工場の立ち上げには通常3~5年の期間が必要であるため、Marvellが世界の中核InP生産ラインを持つLumentumをこのタイミングで吸収することは、本質的に今後3年間で業界全体で最も希少となる「光学の弾薬庫」を直接手中に収め、サプライチェーンの生産能力配分権を自らの手中に握ることを意味する。
氷と炎の対照:なぜLumentumは急騰し、Marvellは急落したのか?
買収観測が伝わった後、米国株式市場の取引終了後の時間帯に、MarvellとLumentumの株価は正反対の動きを見せた。Marvellは取引終了後に一時10%以上急落し、夜間取引では暫定230ドル前後で、取引終了後の下落率は依然8%超であった。一方、Lumentumは一時17%以上急騰し、夜間取引では暫定993ドル前後で、取引終了後の上昇率は8.65%であった。

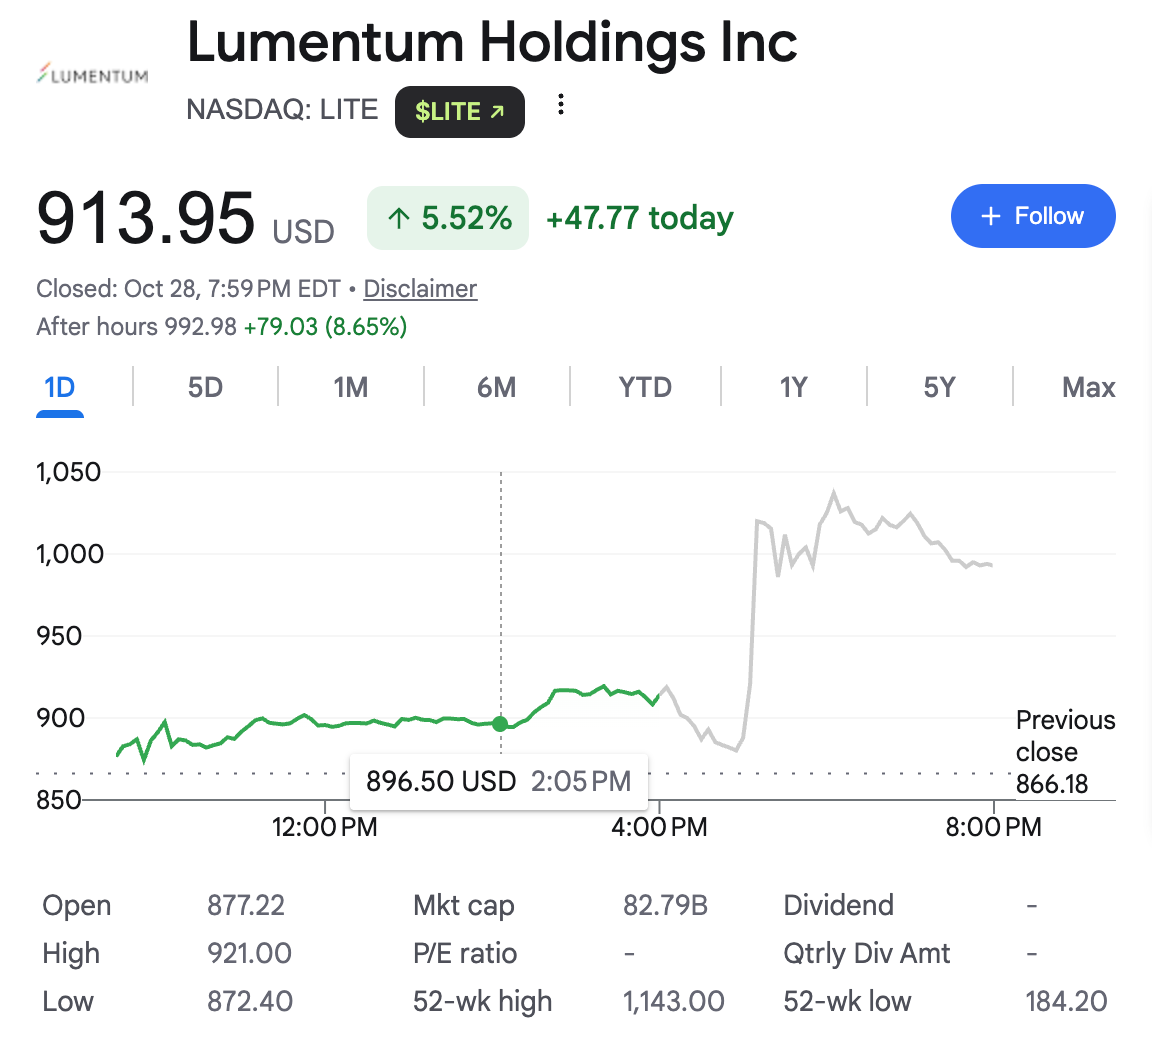
被買収側のLumentumにとっては、もともと極度に逼迫した生産能力サイクルに加えて巨額の「支配権プレミアム」期待が重なることで、資金が殺到して株価が押し上げられるのは理にかなっている。しかし、同じ取引が市場に買い手であるMarvellの売りを引き起こした核心は、ウォール街がこの100億ドル級の取引の背後にある「財務の帳尻」に対して一定の懸念を抱いていることにある。
まずは驚くべき買収コストと株式希薄化の圧力である。Lumentumは決してサイクル底値にある安価な資産ではない。AI光インターコネクトのストーリーに後押しされ、その株価は過去1年で数倍に達し、最近ではウォール街の機関が1200ドルという強気の目標株価を提示したこともある。史上最高値付近で、自身の時価総額の3分の1を超える巨大企業を吸収し、さらに相当な支配権プレミアムを支払うとなれば、キャッシュフローがそれほど潤沢とは言えないMarvellは、大量の新株発行か巨額の負債を抱えることが必至となる。取引完了後の相当長期間にわたり、Marvellの既存株主の1株当たり利益(EPS)は激しい希薄化の痛みに直面することになる。
さらに深い意見の相違は、この取引がMarvellのビジネスモデルの遺伝子を根本から書き換える点にある。長らくMarvellは典型的なファブレス(工場を持たない)チップ設計企業であり、ウェハー製造をすべてTSMCに外注することで、軽資産・高利益率のバリュエーションモデルを享受してきた。一方、Lumentumは紛れもないIDM(垂直統合型製造)大手であり、世界各地に自社のインジウムリンウェハー工場とパッケージ・テスト拠点を擁している。「軽資産設計」から「重資産製造」へと一足で踏み込むことで、Lumentumの巨額の固定資産減価償却費と生産ライン拡張の設備投資(CapEx)が、Marvellのかつて美しかった全体の粗利益率を押し下げる可能性が極めて高い。
一方には遠い将来に実現する光電閉ループの青写真、もう一方には差し迫った株式希薄化と粗利益率の圧迫がある。ウォール街の機関が取引終了後に「まずは売りから入る」ことを選んだのも無理はない。
Coherentが漁夫の利を得る?
テーブル上の2人の主役が業界に激震を走らせる中、世界のもう一つのフォトニクス・光通信デバイス大手であるCoherent(NASDAQ: COHR)の株価も取引終了後に明らかな上昇を見せ、夜間取引では一時250ドルを突破した。
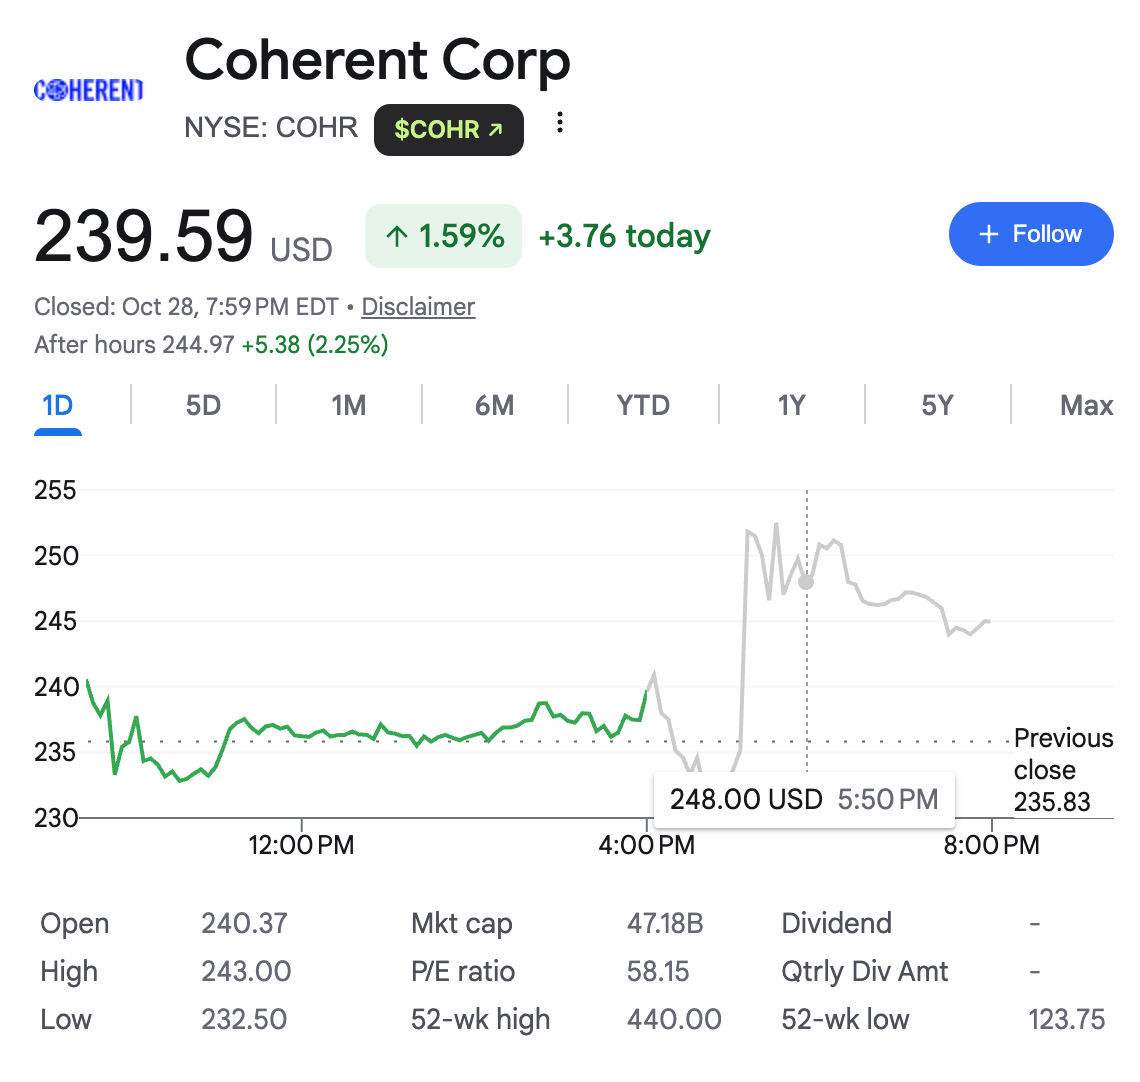
市場がCoherentを強気に見るロジックは、「サプライチェーンの中立性」と関係しているかもしれない。今回の買収以前、Lumentumは業界全体で中立的な公共基盤サプライヤーであり、その顧客には各クラウド事業者や光モジュールメーカーだけでなく、Broadcom、NVIDIA、AMDなどのチップ大手も含まれていた。しかし、LumentumがMarvellに完全買収されれば、「公共の兵器商人」から「直接の競合他社に支配された専属資産」へと変貌する。
Broadcomや各クラウド事業者にとって、自社の中核ネットワーク機器の生命線(レーザー)を、カスタムチップとスイッチ分野の競合であるMarvellに握られることは、サプライチェーンの安全保障上、絶対に受け入れられない。「セカンドソース」の原則を守り、ボトルネック化のリスクを回避するため、本来Lumentumの門前で2027~2028年の生産能力を待ちわびていた大手顧客が、大量の追加注文、生産能力拡張の前払金、年をまたぐ長期契約を、市場に残る唯一の独立系光デバイス大手であるCoherentへと加速的に振り向ける可能性が極めて高い。
言い換えれば、MarvellとLumentumの取引が最終的に成立すれば、Coherentの「独立した第三者」としての立場と既存の成熟した生産能力は、より高い希少性バリュエーション・プレミアムを直接享受するかもしれない。
Marvellの兆ドルへの道
今年6月、NVIDIA創業者のJensen Huang氏はMarvell CEOのMatt Murphy氏と同じ舞台で炉辺談話を行った。AIインフラの進化を議論する中で、両者は極めて先見性のある産業判断を共に示した。AIの第一波のボトルネックはコンピューティングで、これが初の時価総額5兆ドル企業であるNVIDIAを生んだ。第二波のボトルネックはストレージで、3社の兆ドル級ストレージ大手を生んだ。そして次の最終的なボトルネックは「コネクティビティ」である。
その舞台で、Jensen Huang氏はMarvellを指さし、会場に向かってこう叫んだ。「 ladies and gentlemen、これが次の兆ドル企業だ!」
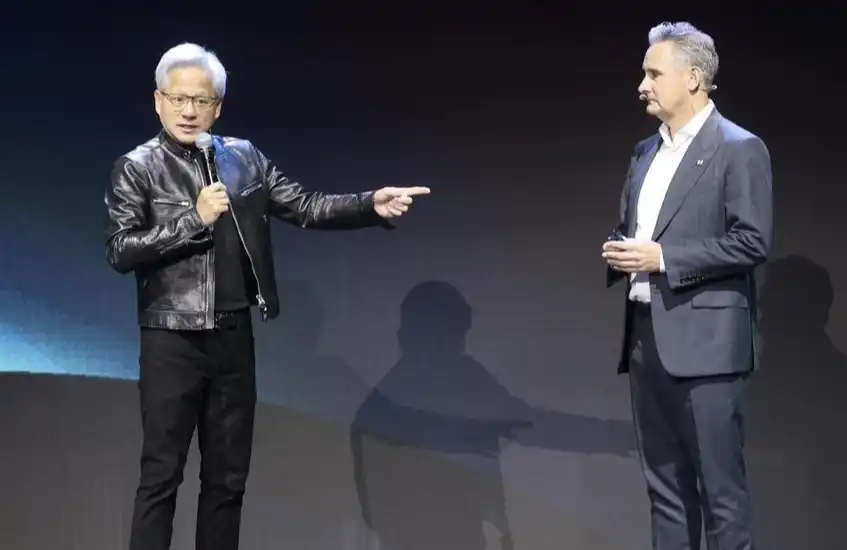
舵取り役のMatt Murphy氏にとって、現在の2200億ドルの時価総額から、Jensen氏が予言する「兆ドルクラブ」へと真に飛躍するには、DSPチップの販売やクラウド事業者向けのカスタムASIC受託製造だけでは、天井は明確に見えている。
Lumentumを傘下に収め、今後3年間で業界全体で最も希少な光源の生産能力と、自社のシリコンフォトニクス、DSP、スイッチ、カスタムXPU技術を不可分の閉ループへと溶け合わせて初めて、Marvellは「シャベルを売る中核的な脇役」から、AI光インターコネクト時代の「インフラのルールメイカー」へと真に脱皮できる。
来週初旬、この1000億ドルに迫る取引の切り札が正式に明らかになるかもしれない。そして、世界のAIコンピューティングサプライチェーンの後半戦の再編は、まだ始まったばかりだ。





