






STRCの毎日配当、今夜採決へ――Strategyの「資金調達フライホイール」は再始動できるか?


- 核心的な見方:Strategyは10月28日に臨時株主総会を開催し、STRCなど4本の優先株を日次配当に変更する議案を採決する。核心的な目的は、配当の未払計上による価格への攪乱を抑え、STRCを額面100ドルに近づけることで、「資金調達フライホイール」の運転を維持することにある。ただし、この調整はキャッシュフローの粒度を改善するだけで、元本の価格リスクを解消することはできない。
- 重要な要素:
- 可決されれば、STRCは11月1日から毎日が基準日となり、11月合計で1株当たり1.00ドルを配当、年率12%に相当する。否決されれば当初計画通り11月15日に0.50ドルを支払う。
- STRCは5月中旬以降、額面100ドルに再び到達しておらず、6月26日には一時71.25ドルまで下落し、上場以来の安値を記録した。
- 10月25日時点で、Strategyは848,517枚のビットコインを保有し、別途48.3億ドルの専用準備金と2.424億ドルの可処分現金を有する。
- 議案は発行済み普通株の議決権全体の過半数による賛成が必要で、Saylor氏は32.9%の議決権を握るが、なお他の株主から約17.1%の賛成が必要であり、棄権は反対として扱われる。
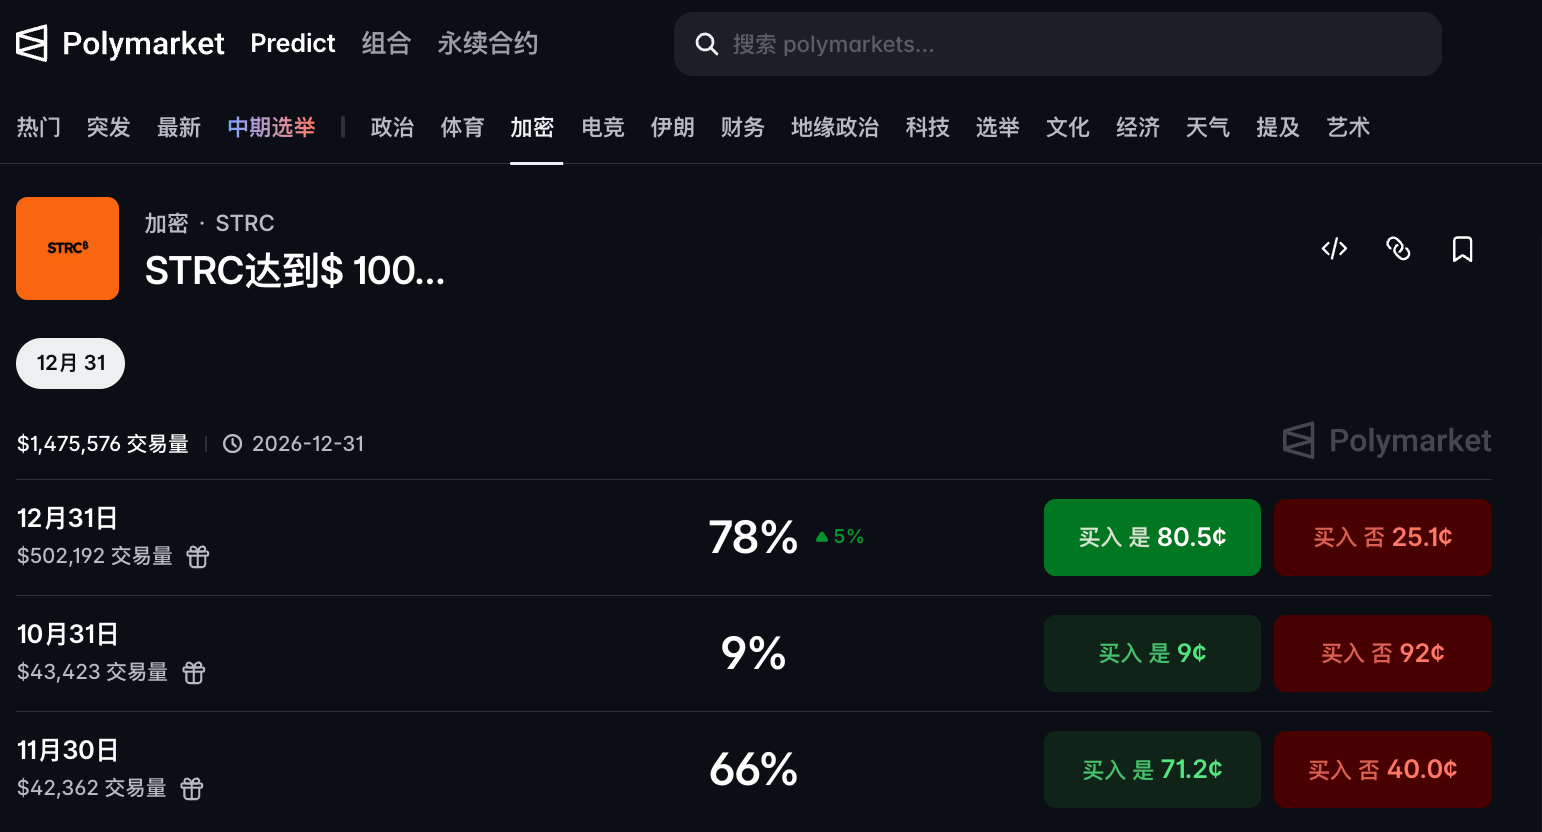
- Polymarketによると、STRCが年末までに100ドルに到達する確率は78%、11月末は66%、今月末はわずか9%だ。
- 日次配当はなお取締役会が各期ごとに宣布する必要があり、分配可能な資金が前提となる。日次払いは硬直的な償還を意味せず、DRIPのサポートは証券会社のチャネルに依存する。
- Strategyは10月19日と26日にそれぞれ1.93億ドル、2.05億ドルのSTRC買い戻しを開示しており、資金はビットコイン購入と同じ資金プールに属する。
オリジナル|Odaily@OdailyChina)
著者|Wenser(@wenser 2010)
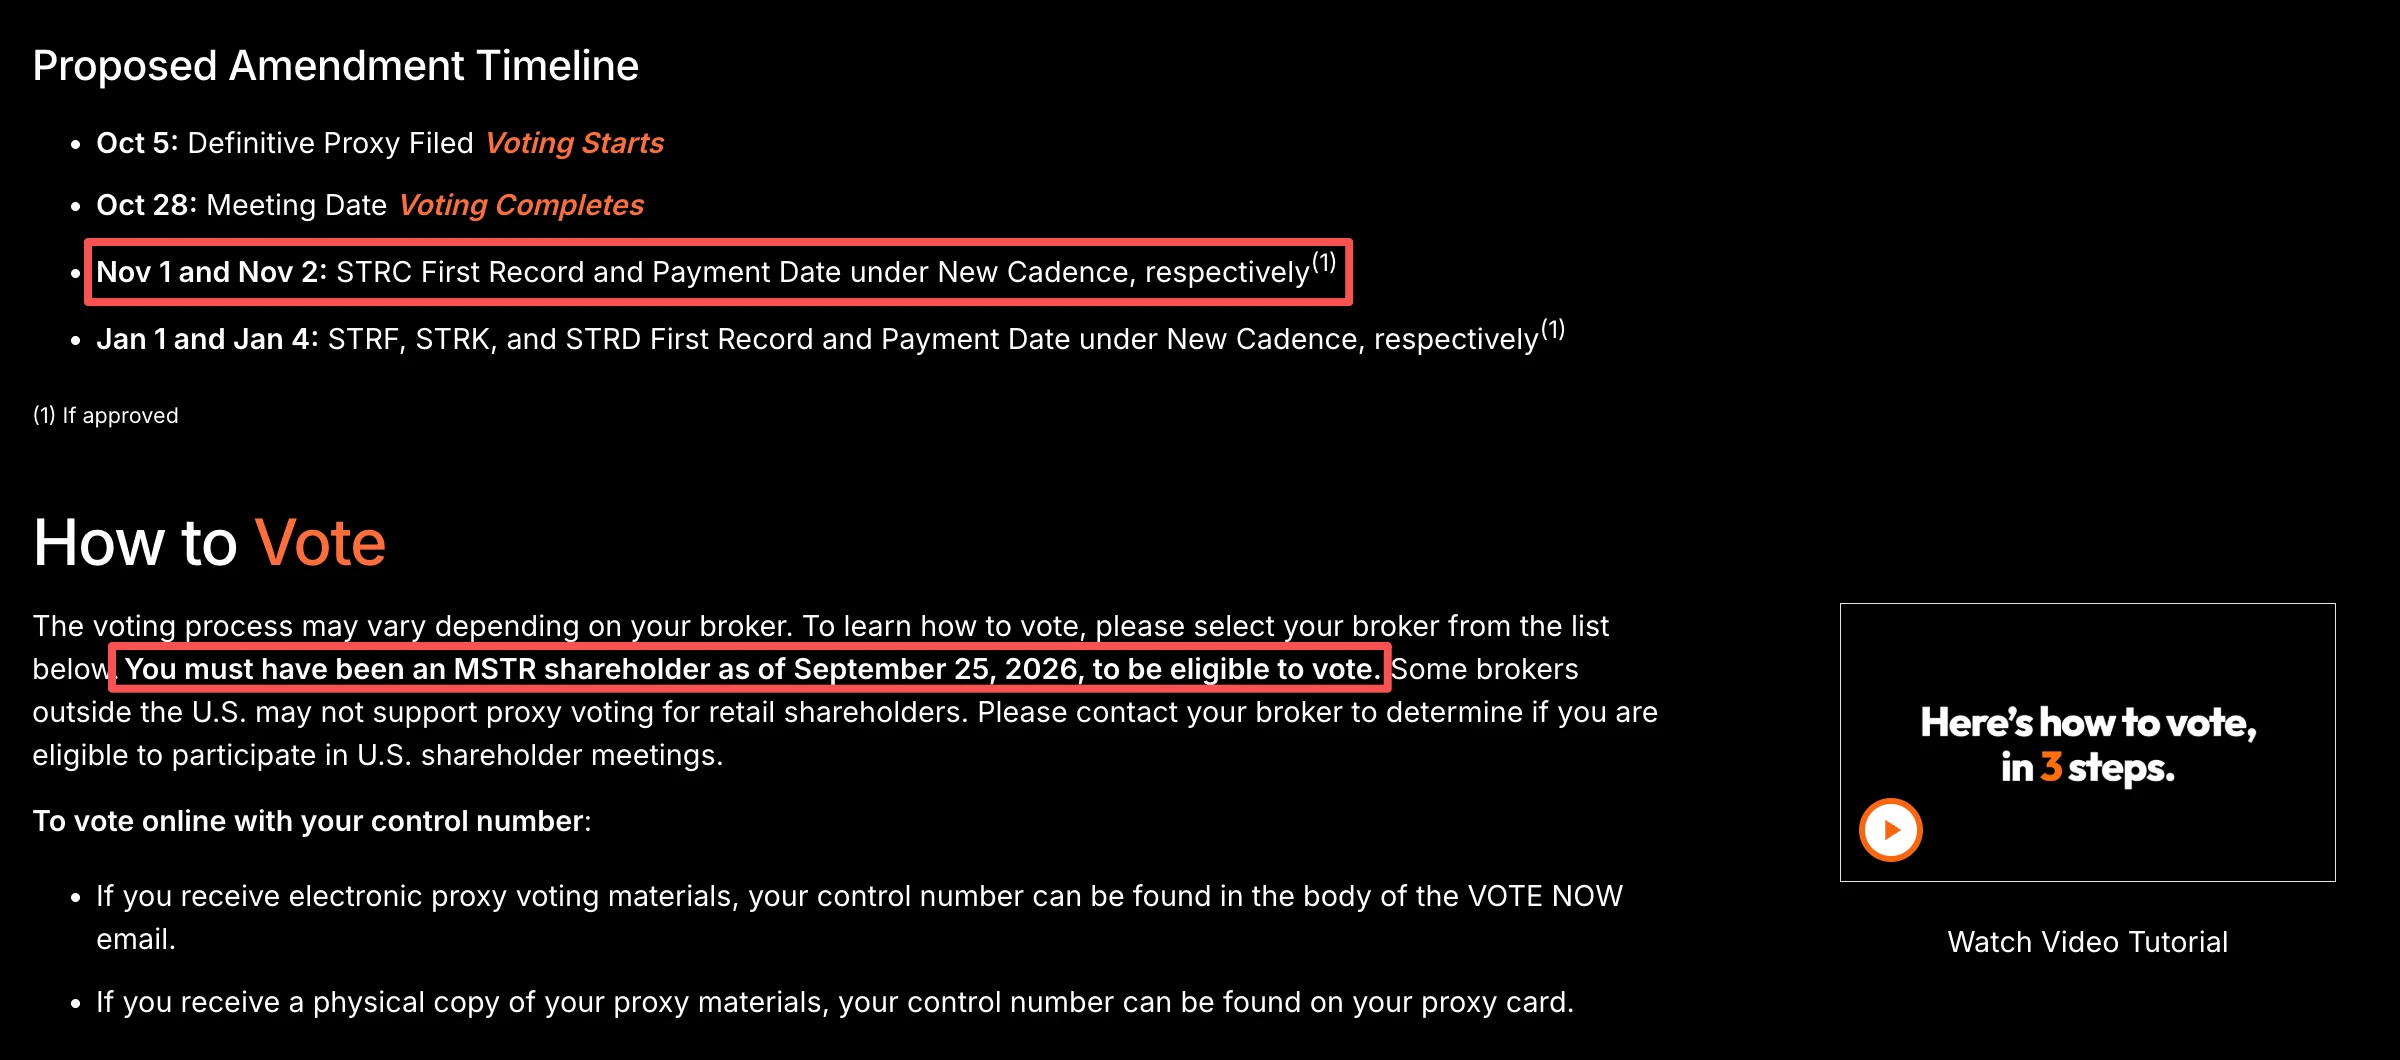
北京時間10月28日22時(米東部時間28日午前10時)、Strategyの臨時株主総会がオンラインで開催され、STRC、STRF、STRK、STRDの4つの優先株の指定証書を変更し、配当基準日を日次で設定することを可能にするかどうかが採決される。投票は10月5日の委任状発送時点からすでに開始されており、遠隔投票の締め切りは北京時間10月28日11時59分となっている。
可決されれば、STRCは11月1日から毎暦日(週末・祝日を含む)が基準日となり、配当は翌営業日に支払われ、初回は11月2日に1日あたり0.03ドルまたは0.04ドル、11月合計で1株あたり1.00ドル、年率12%に相当する。否決された場合は当初の計画通り11月15日に0.50ドルが支払われ、保有者は2種類の配当を同時に受け取ることはできない。STRF、STRK、STRDはもともと四半期ごとの配当だったが、日次に変更後の最初の基準日は2027年1月1日、初回支払いは2027年1月4日となる。
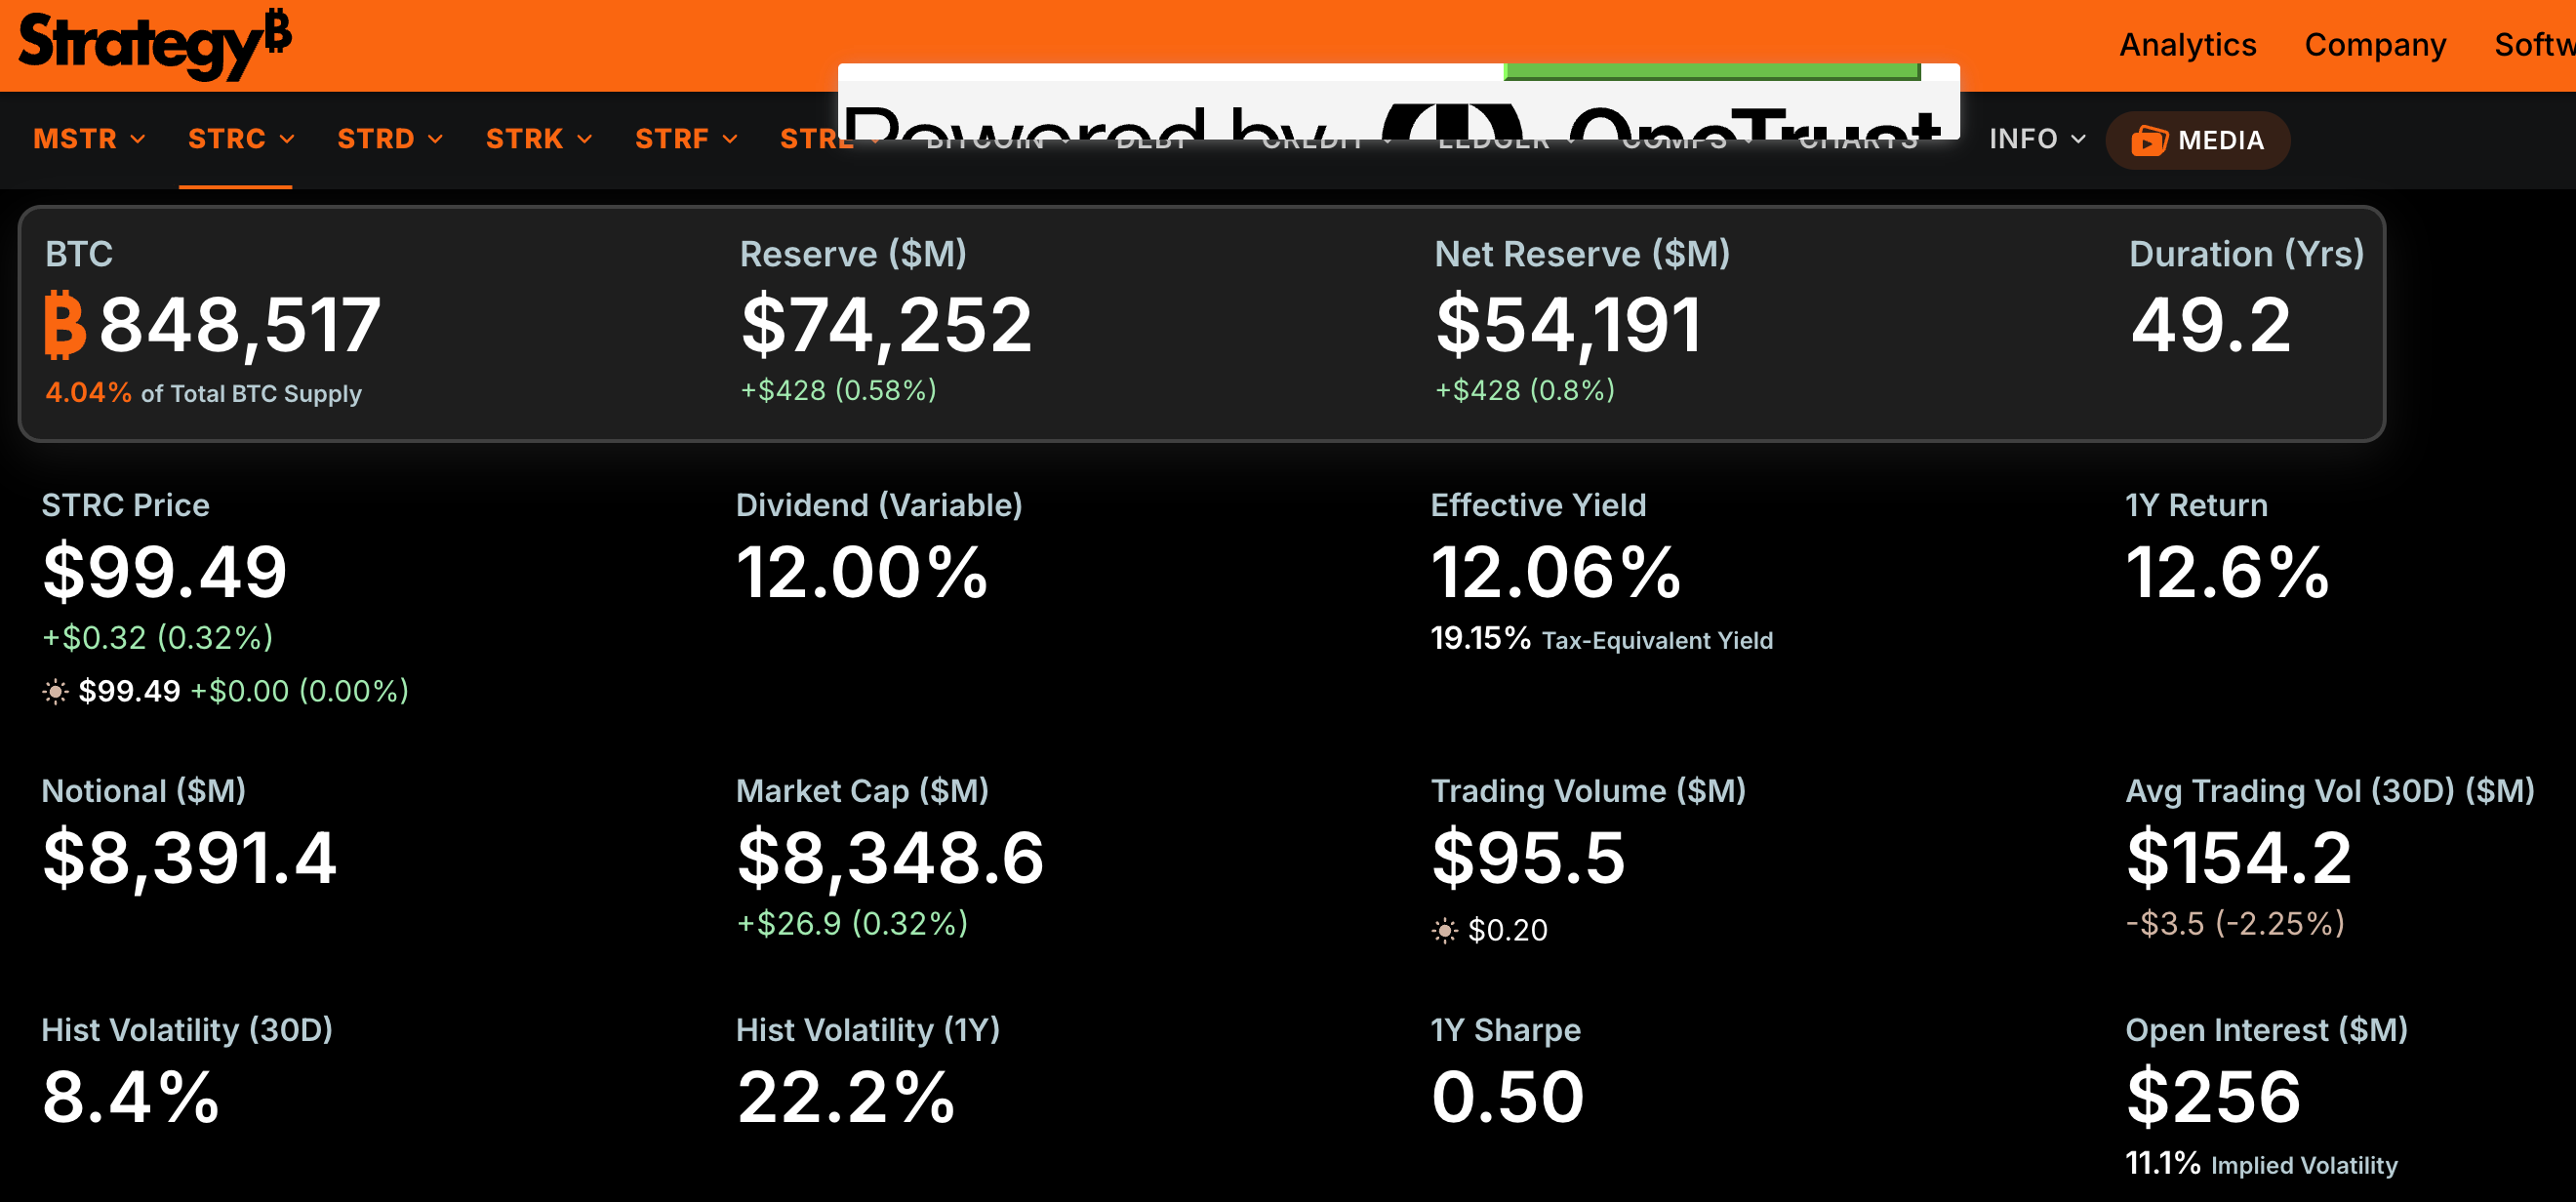
今年6月、StrategyはちょうどSTRCの配当サイクルを月次から半月次に変更したばかりであり、5か月後、STRCが額面100ドルに迫る中で、同社はさらに頻度を日次へと引き上げようとしている。10月25日時点で、Strategyは848,517BTCを保有し、帳簿上にはさらに48.3億ドルの準備金(優先株配当と債務利息に充てる専用資金)と2億4,240万ドルの可処分現金を有している。
日次配当は新たなSTRCの資金調達やStrategy本体株を押し上げるのか。本稿ではSTRCの日次配当調整について論じ、読者の参考に供する。
「資金調達フライホイール」の中核エンジンSTRC、最安値71ドルまで下落
Strategyの資金調達の中核ツールの一つとして、STRCは5月中旬以降、額面100ドルに再び到達していない。6月、極端な悲観的市場センチメントの影響を受け、ビットコインが6万ドルを割り込み、STRCは一時71.25ドル(6月26日)まで下落し、上場以来の最安値を記録した。
株価の低迷を挽回し、営業性資金の流動性を改善するため、Strategyはその後、3年ぶりとなる「BTC売却」を実行した。一方で、売却によって行動上の受動的局面を緩和し、これまでの「Strategyは買うだけで売らない」という市場の期待に縛られなくなった。他方で、BTC売却は、Strategyが多様な資金調達手段を有し、変化の激しい市場環境に対応できることを間接的に証明した。同時に、この措置によって暗号資産市場は「Strategyの売却による相場下落」にある程度慣れ、一石数鳥の効果をもたらした。
その後、Strategyがより多くのBTCを購入し市場環境が改善するにつれ、BTC価格、Strategy本体株(MSTR)、STRCの価格はいずれも反発し、Strategyの貸借対照表のキャッシュフローも大幅に改善された。「最も厳しい時期はすでに過ぎた」と言える。
本稿執筆時点で、MSTR株価は一時141ドル前後、STRCの額面は99.49ドルまで回復している。2026年10月25日時点で、Strategyは84.85万BTCと51億ドルの資産を保有している。
STRCが年末までに額面100ドルを回復する確率は暫定78%
Polymarketのデータによれば、「STRCが今年12月31日までに100ドルに到達するか」の確率は78%に上昇している。「11月末までの達成」確率は暫定66%、「今月末までの達成」確率はわずか9%となっている。
見て取れるのは、わずか0.5ドル程度の差ではあるものの、予測市場はSTRCが短期的に額面100ドルへ回帰することにそれほど期待を抱いていないということだ。
日次配当の投票がまもなく開始:MSTR株主投票、少なくとも残り17%の株主議決権の支持が必要
Strategy公式投票ページの情報によれば、本議案は発行済普通株式の議決権全体の過半数による支持を必要とし、棄権および証券会社による未投票はいずれも反対として計算され、優先株保有者には議決権がない。投票できるのは9月25日時点の登録普通株主のみであり、A種株は1株1票で計402,337,658株、B種株は1株10票で計19,640,250株、合計約5.99億票となる。
先にStrategyがSECに提出したDEF 14A保有株主表の情報によれば、Strategy会長のMichael Saylor氏個人が現在総議決権の32.9%を掌握しており、提案が過半数を獲得するには、他の株主から約17.1%の議決権の支持をさらに得る必要がある。
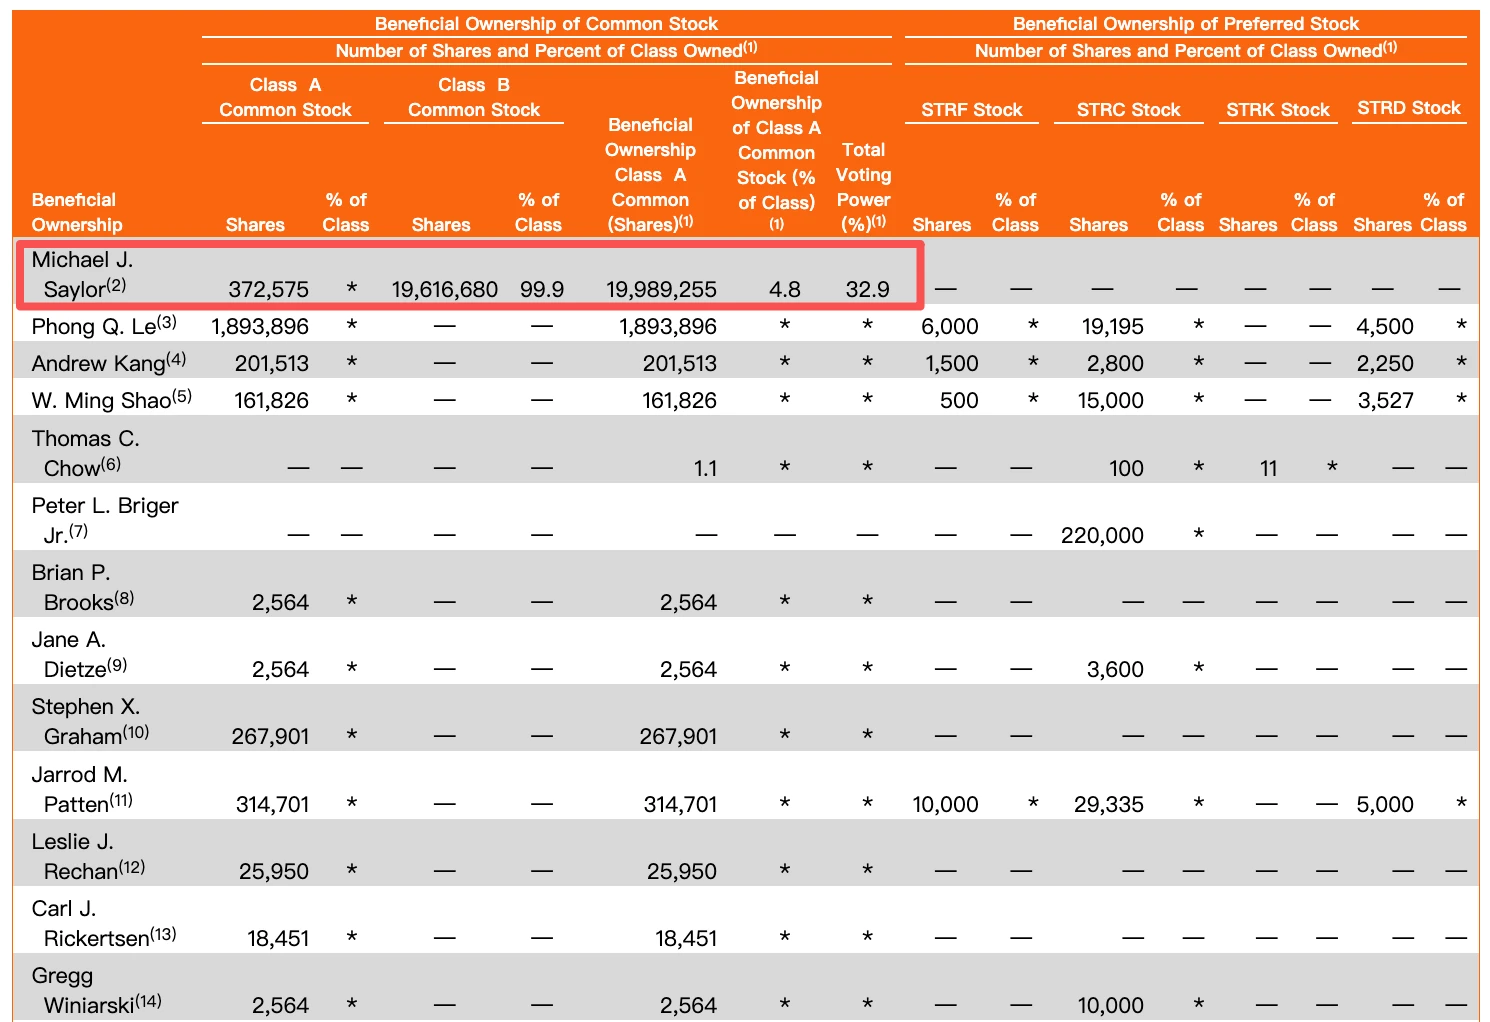
特筆すべきは、10月28日の投票総会がオンライン形式で開催されることである。仮に議案が可決されても、Strategyはデラウェア州州務長官に改正後の指定証書(STRC designations)を提出しなければ発効しない。委任状には別途、票数不足の際に総会を休会して投票を継続募集することを認める議案も含まれている。11月2日の初回配当を予定通り実行するには、遅くとも米東部時間11月1日00時01分までに完了する必要がある。
STRC日次配当の長所と短所:価格変動の抑制に利点、元本リスクの改善は困難
Strategyの「資金調達フライホイール」の重要な一環として、STRCは市場の信頼を安定させ、MSTR株価を安定させ、継続的に資金調達し、継続的にBTCを購入して資本の増値を獲得するうえで多大な影響を及ぼしている。
今後、日次配当が実現すれば、Strategy社、STRC保有者、MSTR保有者、そしてBTCにとっていずれも一定のプラス効果がある。一方で、Strategyはこれによって資金調達フライホイールを引き続き回転させ、資金利用率を高め、流動性を大幅に改善し、権利落ち日の変動を減少させることができる。この点について、Strategyは配当の計上による価格への攪乱を抑え、STRCがより安定的に額面100ドルに接近することを狙っていると明言しており、当該優先株は日次決済可能な現金口座に近いものとなり、より多くの投資家の参入を引き付け、ひいてはStrategyの財務貸借対照表の安全余裕を厚くし、資金調達コストを低減し、会社の信用を強化し、さらにBTC価格にも一定の下支え作用をもたらす。
しかし一方で、日次配当は万能の特効薬ではなく、相応の懸念や変えがたいリスク要因も存在する。
第一に、日次配当のプロセスと支払いを省略することはできない。配当は依然として会社取締役会が期ごとに宣言する必要があり、かつ合法的に分配可能な資金が存在しなければならない。日次払いイコール確定支払いではない。証券会社が日次配当の自動再投資(DRIP)に対応しているかどうかは、ユーザーが利用する証券会社のチャネル入口によって異なり、資金調達圧力の軽減を完全に意味するものではない。
第二に、日次配当が改善するのはキャッシュフローの粒度であり、元本の安定性ではない。月次の権利落ち日の窓開けや配当キャプチャー取引を弱めることはできるが、永久優先株をマネーマーケットファンドに変えることはできない。この点については、先にBTCトレジャリー企業Striveが配当頻度を月次から日次に切り替えてもSATAの短期的下落を変えられなかったことが例証となっている。言い換えれば、日次配当は配当投資のボラティリティを低下させ、特定の単一日的をめぐる配当投機取引を回避するが、本質的に価格リスクを消滅させるものではなく、STRC投資家の元本が損失となるかどうかは依然としてStrategyの会社信用、BTCの価格動向、暗号資産市場の相場とセンチメントに高度に依存している。
第三に、日次配当はStrategy社の帳簿上の現金流出がより細分化され、より頻繁になることを意味し、財務・カストディ業務の負担が必然的に増大する。これは上場企業運営に必要なコスト支出であり、避けられない。
第四に、Strategy自体の資金構造に大きな改善は見られない。Strategyは10月19日と26日にそれぞれ1億9,300万ドル、2億500万ドルのSTRC自社株買いを開示したが、その買い戻し資金は本来BTC購入や留保に充てられた現金であり、優先株による資金調達でコインを買うのと同じ資金プール内での取捨選択である。日次配当の投票が予定通り可決されなかった場合、10月29日の第3四半期決算開示という業績ウィンドウの影響も重なり、Strategyの「資金調達してBTCを買う—BTCの増値を待つ—増値分で配当を支払う—さらに多くのBTCを買い続ける」というフライホイールの物語は短期的に再び疑問視され、投資家のセンチメントと信頼に影響を与え、かえって今後の資金調達難易度を高めることになる。
もちろん、投資家の観点からすれば、STRCの額面が今後100ドルに回復し、暦日ベースで配当を累積または支払う最初の上場証券の一つとなれば、より多くのDATトレジャリー上場企業が資金調達チャネルの多様化のために優先株を発行することを引き付ける可能性があり、客観的には投資家および上場企業の資金利用効率を促進し、新たな資金流入を呼び込み、暗号資産市場にも一定の増分をもたらすことができる。
現時点では、半年近く温めてきた今回の「配当サイクル変更」は、StrategyとMichael Saylorにとって、「成功するしかなく、失敗は許されない」という趣を多分に帯びている。結果がどうなるかは、まもなく明らかになるだろう。





