






AI半導体株が一斉に反発:Anthropicが予想する8070億ドルの長期契約とBroadcomの630億ドル調達、市場は何を再価格評価しているのか?


- 核心的观点:Anthropicの約8070億ドルに上る長期計算能力コミットメントとBroadcomの630億ドルの資金調達枠組みは、AI計算能力需要の可視性を高めたが、契約と資金調達の規模は収益や利益と等しくなく、投資リターンは依然として納品、稼働率、キャッシュフローによる検証を待つ必要がある。
- 主要な要素:
- 10月27日、フィラデルフィア半導体指数は3.6%上昇し、構成銘柄30社すべてが値上がりした。計算能力クラウドとハードウェアサプライチェーンの上げ幅が上位を占め、NVIDIAはわずか0.90%の上昇にとどまり、資金はインフラ拡張の段階に集中した。
- Anthropicの計算能力支出枠組みは最大約8070億ドルで、うち既契約の支払義務は約4170億ドル、さらに1250億〜1500億ドルの追加枠組みがある。この数字はメディアの推計であり、S-1では総額は開示されておらず、確定収益ではない。
- BroadcomはBank of America、Blackstone、Citigroup、Morgan Stanleyと共同で630億ドルのSPV資金調達を設立し、XPUおよびネットワーク機器を調達してAnthropicにリースする。2027年から納品開始予定で、Broadcomが機器の残存価値サポートを提供するが、リスクは消えていない。
- OracleはNVIDIA Vera Rubinの導入を最大ギガワット級に拡大し、初めてGoogle TPUとCerebrasの推論ソリューションを導入した。これはクラウドプラットフォームがトレーニング、推論、ワークロードに応じて調達を分化していることを反映している。
- 財務面の分化は明瞭である。Broadcomの単四半期フリーキャッシュフローは136.65億ドル、Oracleの単四半期フリーキャッシュフローはマイナス53.96億ドル、CoreWeaveの単四半期設備投資は売上高の約2.5倍で、フリーキャッシュフローはマイナス57.43億ドル。
- Cerebrasの単四半期売上高は1.80億ドル、純損失は4.51億ドル。株価10.10%上昇は提携期待を反映しているが、商業化と収益モデルは依然として顧客の支払いによる検証を待つ必要がある。
- 今後は、クラウド事業者の設備投資とクラウド収入、資金調達コストと信用スプレッド、機器の残存価値、そして推論事業の単位経済性と持続的キャッシュフローを追跡する必要がある。
一、AI算力株がなぜ突然一斉に上昇したのか?
10月27日、米国株のAI算力関連銘柄が力強く反発した。フィラデルフィア半導体指数は3.6%上昇し、構成銘柄30社すべてが値上がりして引けた。Broadcomは4.00%高、Oracleは3.55%高、Cerebrasは10.10%高、CoreWeaveは7.94%高となった。ナスダック指数は1.18%上昇し、S&P500指数は0.60%上昇した。
反発は半導体株だけにとどまらなかった。算力クラウド企業のNebiusは11.22%高、IRENは7.90%高、ハードウェアサプライチェーン企業のCelesticaは11.93%高となった。一方、NVIDIAは当日わずか0.90%高にとどまり、NXPは3.12%高で引けたものの、決算発表後の時間外取引で一時約7%下落した。
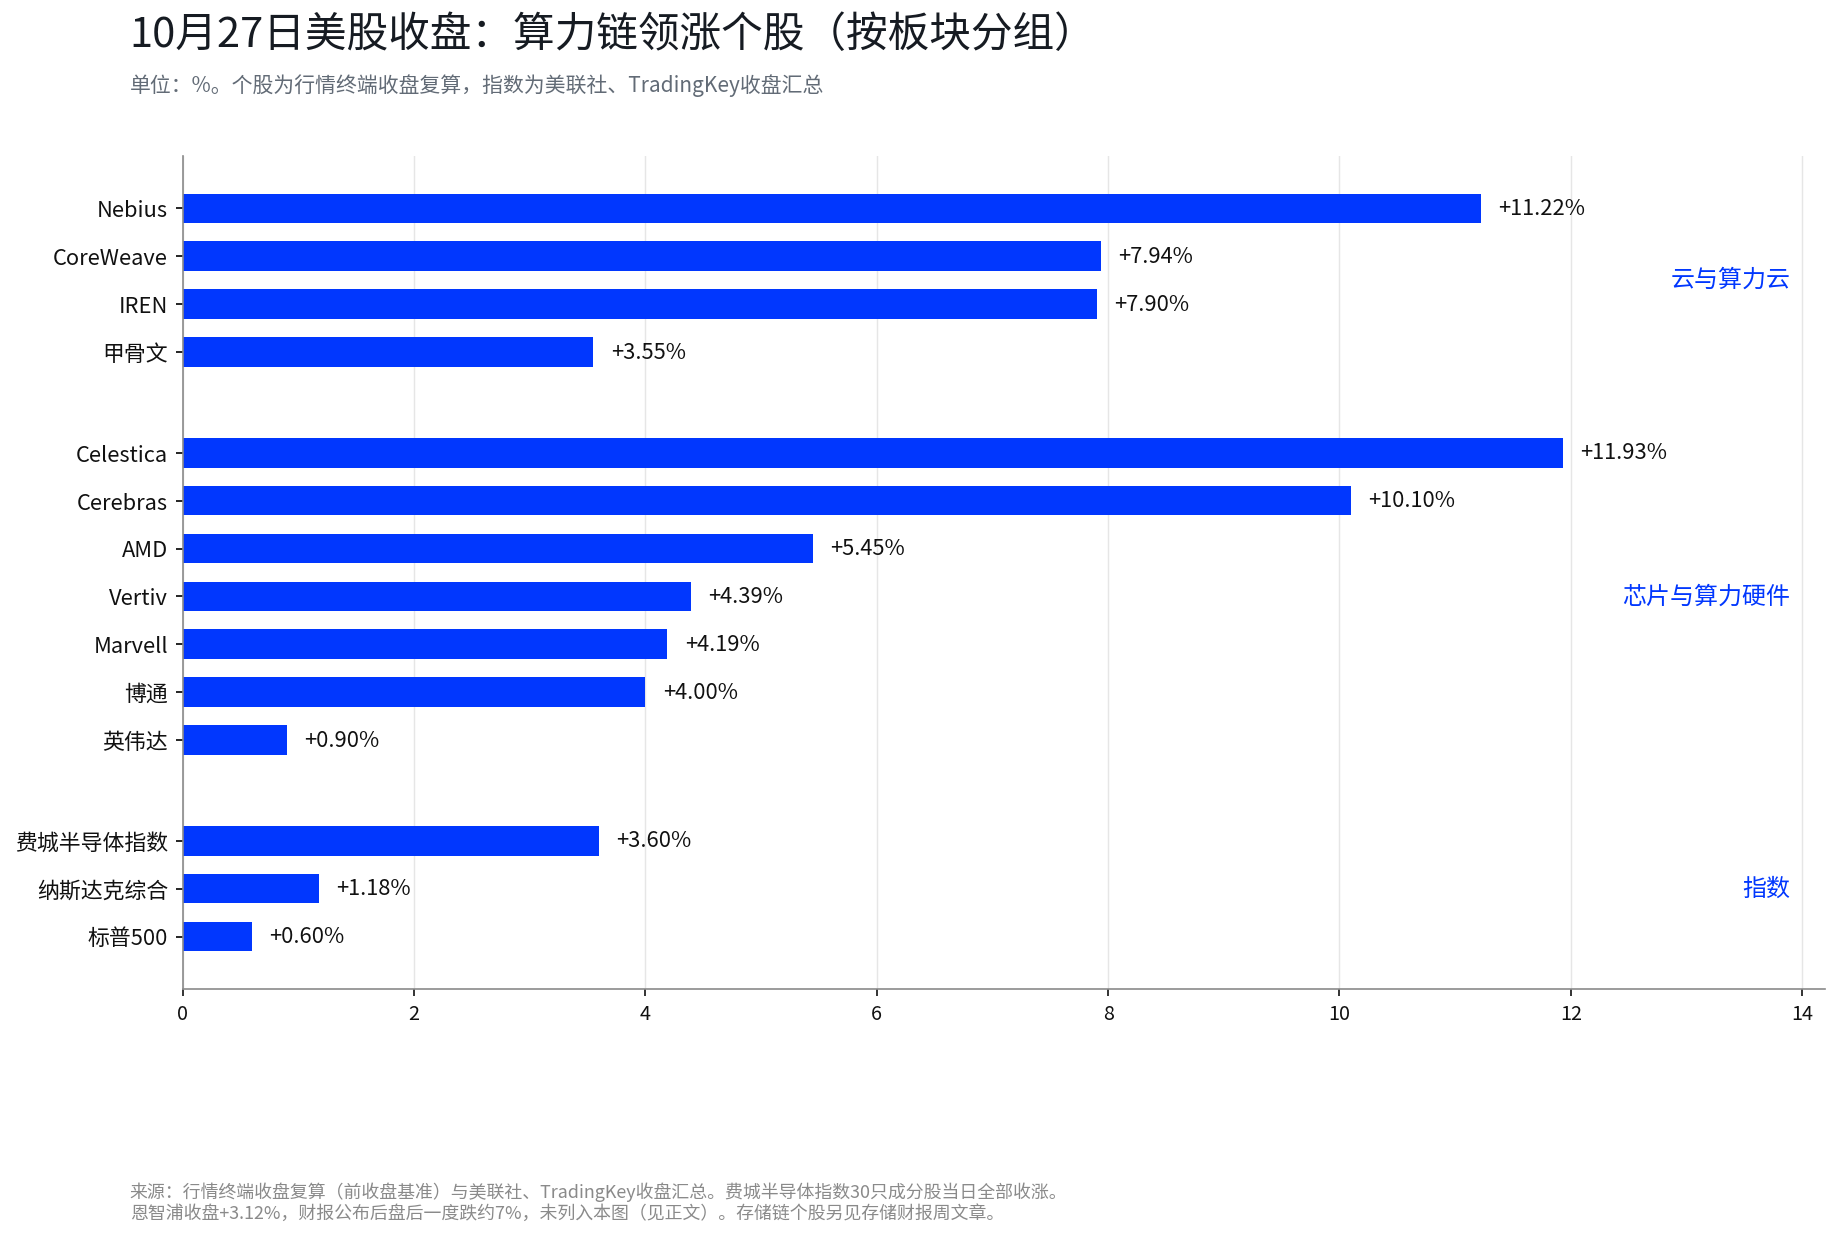
これは、資金が単純にAI関連株すべてを買っているわけではないことを示している。上昇率が上位の企業は、算力インフラの拡張、設備調達、算力リースにより強く関連している。市場の注目点も、AIブームが持続するかどうかから、誰がこの投資サイクルの中で受注を得て、資金を獲得し、最終的に利益を実現できるかへと移りつつある。
直接的な触媒は二つある。一つ目はAnthropicが上場申請書類を提出したことだ。関連する開示やメディアの集計によれば、規模の大きい長期的な算力支出計画が示されており、投資家はモデル企業が今後数年間にわたってクラウドサービス、アクセラレータ、データセンターリソースにどれだけの需要を持つかを把握できるようになった。二つ目はBroadcomが630億ドルの資金調達枠を公表したことだ。Bank of America、Blackstone、Citigroup、Morgan Stanleyが参加し、AnthropicによるBroadcomのAIアクセラレータおよびネットワーク機器の調達に資金を提供する。関連機器は2027年から納入が始まる見込みだ。
この二つのニュースを合わせて見ると、その意味は単に「AI需要は依然として強い」ということにとどまらない。長期契約は需要の可視性を高め、資金調達の枠組みは一部の需要に資金面の裏付けを与える。これまで市場が懸念していたのは、テクノロジー企業が増やし続ける設備投資を最終的に回収できるのかという点だった。今、市場は算力需要が契約や資金調達の構造を通じて実際の導入へとどのように転換されるのかを見始めている。だが、これはまだ投資リターンの答えではない。契約金額、資金調達規模、最終的な利益の間には、納入、設備稼働率、顧客の支払い能力、継続的な営業キャッシュフローという隔たりが依然として存在する。
二、8070億ドルの算力コミットメント:需要が見えても、収入が見えるわけではない
メディアによるAnthropicの目論見書および関連契約の集計によれば、同社が関与する算力・インフラ支出の枠組みは最大約8070億ドルに上る。関連金額には長期クラウドサービス、設備リース、調達契約、および一部の将来の算力枠組みが含まれ、サプライヤーはBroadcom、Google、Amazon、Microsoft、NVIDIA関連の調達チャネルなどに及ぶ。
メディア報道ではまた、署名済み契約に対応する支払い義務が約4170億ドルであるとも言及されている。さらに、2028年から2031年に納入され価格が未確定の追加算力枠組みがあり、1250億〜1500億ドルの支払い義務が加わる可能性があると見られている。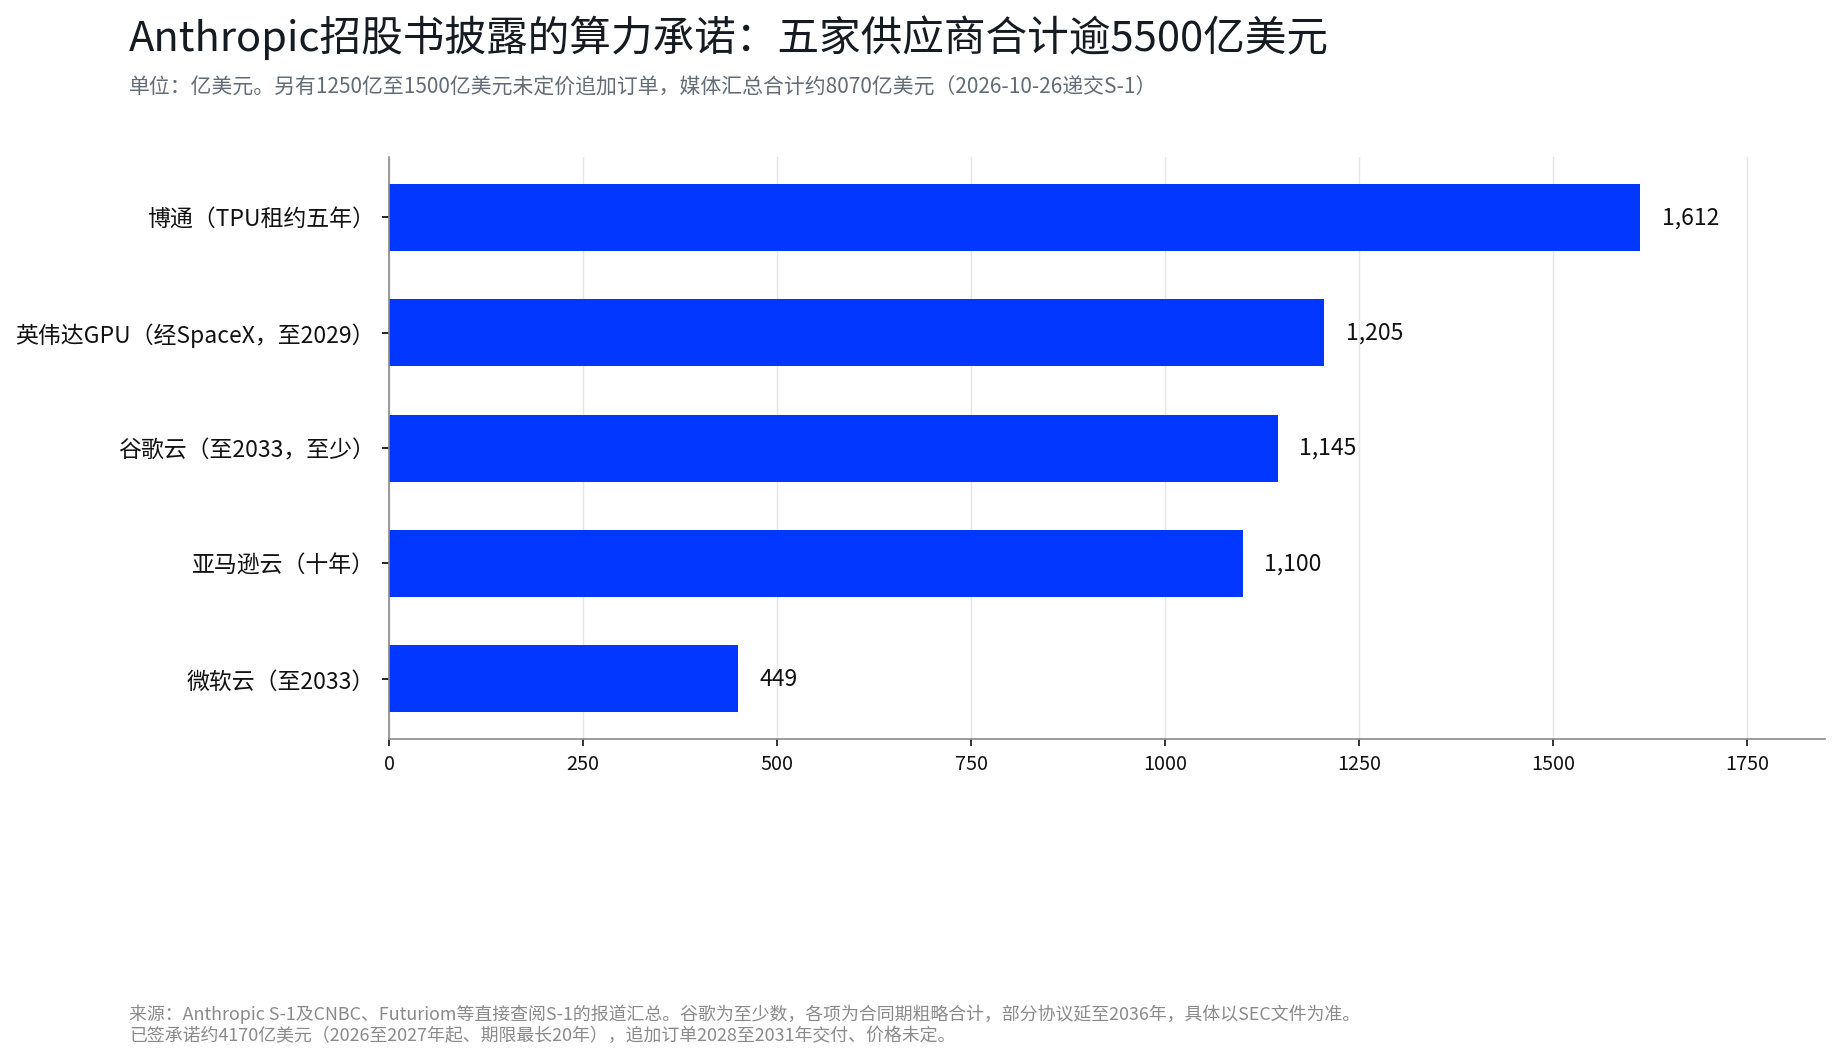
これらの数字は十分に巨大だが、まず一つの問題を整理する必要がある。8070億ドルはメディアが集計した長期的支出枠組みの推計であり、Anthropicがすでに確認した収入ではないし、すでにすべて発効し金額が確定した硬直的な受注と直接みなすこともできない。S-1は算力コミットメントの総額を開示していないため、メディアごとの集計結果は一致しておらず、4170億ドルと1250億〜1500億ドルはそのうち比較的明確な二組の数字であり、他の報道が示す合計規模は5420億〜6570億ドルと様々だ。契約ごとに期間、支払い条件、実行の確実性も異なり、一部の枠組みは将来の納入やいまだ具体化していない算力に関わる。
本当に注目すべきは、これらの長期契約が市場の算力需要の見方を変えたことだ。これまで投資家は主にMicrosoft、Google、Amazonなどのクラウド事業者の設備投資ガイダンスに基づいて、チップ出荷、データセンター建設、サプライヤー収入を推計してきた。モデル企業の長期支出枠組みは、需要側からもう一つのピースを埋める。フロンティアモデルの訓練には大量の算力が必要であり、企業や消費者向けにサービスを提供するにも、継続的な推論リソースへの投入が必要だ。将来十分な計算能力を確保するため、モデル企業は事前にリソースを予約し、一定の最低支払い義務さえ負うことがある。サプライヤーにとっては、これが将来収入の可視性を高めるのに役立つ。少なくとも契約がカバーする範囲では、需要はもはや顧客が四半期ごとにその場でどれだけ設備を調達するかの判断に完全に依存するわけではない。
ただし、契約規模は依然として商業価値と直接イコールではない。契約締結は収入認識とイコールではなく、複数年にわたる契約では設備の段階的納入やクラウドサービスの提供が必要となる場合があり、関連収入も履行の進捗に応じて段階的に認識される。長期契約は顧客の信用リスクを消すことはできない。モデル企業の商業化の進捗が予想を下回り、収入が算力の支払い義務を賄えない場合、契約に拘束力があっても、履行や資金調達の圧力が高まる可能性がある。算力需要の増加は算力投資の収益率の向上とイコールではなく、モデルの呼び出し量は増えても、呼び出しごとの収入が計算、エネルギー、インフラのコストを賄えなければ、規模の拡大がより良い利益をもたらすとは限らない。したがって、8070億ドルが本当に提供するのは将来の需要規模に関する参照値であり、利益予測ではない。市場はより高い需要の可視性に対してプレミアムを支払う用意があるが、そのプレミアムが最終的に実現できるかどうかは、モデル企業が算力を持続的な収入へと転換できるかにかかっている。
三、630億ドルの資金調達:算力ビジネスが信用市場を試し始める
長期契約が「誰が算力を必要とするか」に答えたとすれば、Broadcomの資金調達の枠組みはさらに「誰が資金を出すか」に答える。10月26日、BroadcomはBank of America、Blackstone、Citigroup、Morgan Stanleyが630億ドルの資金調達枠組みに参加すると発表した。関連する特別目的会社(SPV)がBroadcomのXPU AIアクセラレータおよびネットワーク機器を調達し、その設備をAnthropicにリースする。納入は2027年から始まる見込みだ。Broadcomは同時に、第一順位の資金調達部分に対応する設備の残存価値サポートを提供する。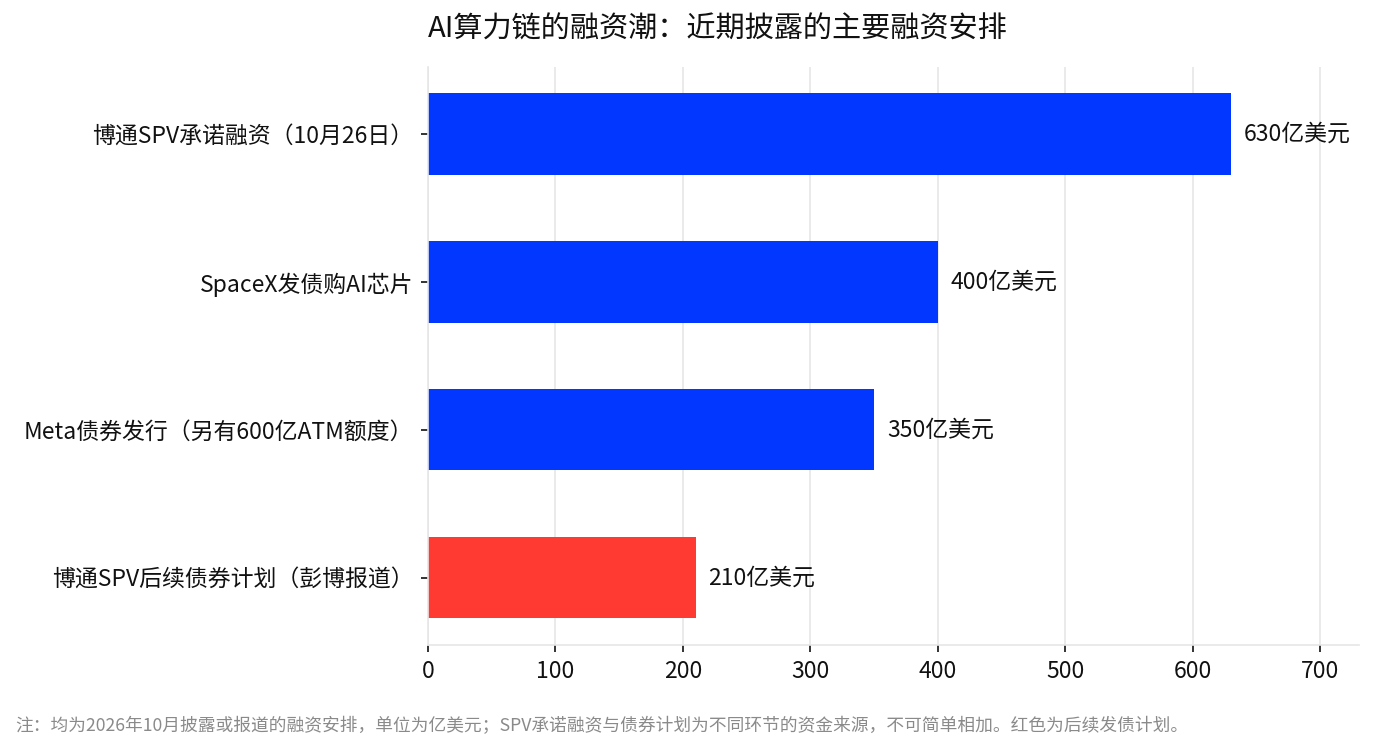
この構造は、チップ調達、外部資金調達、設備リース、残存価値の取り決めを結びつける。エンド顧客にとっては、算力の導入がリースや資金調達の枠組みを通じて資金面の支援を得られる。設備サプライヤーにとっては、プロジェクトの资金来源と実行経路もより明確になる。これはAIインフラ拡張における一つの変化を反映している。算力投資はもはや一社のテクノロジー企業が設備投資をどれだけ増やすかを決めるだけのものではなく、金融機関が参加する資産ファイナンス業務にもなり始めている。最近の他の資金調達の枠組みも、AIインフラの資金需要が債券市場や他の信用チャネルへ広がっていることを示している。ただし、取引ごとに資金調達規模、資金使途、完了進捗は異なり、公表された資金調達コミットメントを一概にすでに手元にある現金とみなすことはできない。
さらに重要なのは、SPVがリスクを魔法のように消すわけではないということだ。従来の調達モデルでは、企業が直接設備を購入し、相応の資金投入を負担する。SPVを通じれば、設備は独立したビークルが保有し、それをリース方式でエンドユーザーに提供できる。こうした取り決めはより多くの资金来源を呼び込むのに役立つが、算力プロジェクトが最終的に十分なキャッシュフローを生み出す必要があるという事実を変えるものではない。Anthropicが契約どおりに支払えなかったり、AIアクセラレータの中古価値が予想を下回ったりすれば、資金調達構造は依然として圧力を受ける可能性がある。Broadcomが提供する残存価値サポートは特に注目に値する。金融機関が設備価値を評価するのに役立つ一方で、Broadcomが関連設備の価値リスクから完全に逃れていないことも意味する。
こうした取引が長期的に機能するかどうかは、少なくとも三つの現実的な条件にかかっている。
- 資金調達コストが妥当かどうか。 債務金利や信用スプレッドが高いほど、プロジェクトが生み出す必要のあるキャッシュリターンは大きくなる。
- 設備の残存価値が維持できるかどうか。 AIチップの更新は非常に速く、長期リース設備の残存価値は固定ではない。
- 顧客が支払いを続けられるかどうか。 モデル企業の商業収入が算力支出に追いつかなければ、資金調達構造が複雑になるほど、リスクの伝播も注目に値する可能性がある。
したがって、630億ドルの資金調達の意義は、AI業界がこれで資金不足にならないということではなく、算力拡張が新たな資金調達の仕組みを得たということだ。それは設備導入を加速させる可能性もある一方、需要や資金調達条件が弱まった時に変動を増幅させる可能性もある。
四、Oracleが多様なチップを導入:推論需要が競合に余地を開く
10月27日、OracleはNVIDIA Vera Rubinシステムの導入規模を拡大し、関連するクラウドインフラ計画を数ギガワット級にまで拡張すると発表した。同時に、Oracleは初めて自社クラウドプラットフォームでGoogle TPUの算力を提供し、Cerebrasの推論ソリューションも導入する計画だ。一部のNVIDIAシステムではOracleのAcceleronネットワークチップも使用される。
関連する提携の具体的な取引金額はすべては開示されていないため、数ギガワット級の導入をそのまま確定受注や利益に換算することはできない。しかしこの一連のニュースは、少なくともクラウドプラットフォームの調達戦略の変化を明らかにしている。同じ大手クラウドサービス事業者が、異なるタスク向けにより多くのハードウェア選択肢を提供し始めているのだ。
これはAIアプリケーションの発展段階と関係している。大規模モデルの訓練には高性能アクセラレータ、高帯域相互接続、ソフトウェアエコシステムへの高い要求があり、NVIDIAはこの分野で明らかな優位性を築いてきた。しかしモデルが企業アプリケーションへと進むにつれ、推論の段階がますます重要になっている。つまりモデルが繰り返し呼び出され、実際にタスクを実行するプロセスだ。
特にAIエージェントが多段階のタスクを処理し始めると、一つの作業に複数回のモデル呼び出しが関わる可能性がある。顧客はモデルがタスクを完了できるかどうかだけでなく、応答速度、呼び出しあたりのコスト、スループット、エネルギー効率にも関心を持つ。高頻度、反復的、あるいは特定の計算特性を持つタスクでは、専用チップがより競争力のあるソリューションを提供できる可能性がある。これがGoogle TPU、Cerebrasなど異なるアーキテクチャに機会を生み出している。彼らはすべてのタスクでNVIDIAを上回る必要はなく、特定のシナリオでコストを下げ、速度を高められれば顧客を獲得できるかもしれない。だがOracleが同時にNVIDIAシステムの導入も拡大していることは、これがNVIDIAがまもなく代替されるという話ではないことも示している。より正確に言えば、AI算力市場は比較的集中したハードウェア調達から、ワークロード、コスト、性能に応じたより細かい選択へと向かっており、各社の投資ロジックもそれに伴って分化していく。
- NVIDIAはアクセラレータ、システム、ソフトウェアエコシステムの総合的な優位性を引き続き証明する必要がある。
- Broadcomはカスタムアクセラレータとネットワーク機器の需要を、持続的な利益とキャッシュフローの成長へ転換する必要がある。
- Cerebrasなどの専用チップ企業は、技術的優位性が実際の顧客の支払い、規模化した導入、持続可能な収益をもたらすことを証明する必要がある。
大手クラウドプラットフォームへの参入は商業化の重要な一歩だが、提携リストそのものが堀ではない。顧客は最終的に実際の使用コストと業務効果に基づいて調達規模を決める。
五、受注も株価も上昇しているが、キャッシュフローは同時に改善していない
10月27日の反発でAI算力関連銘柄は再び市場の焦点となったが、各社の財務状況は投資家に注意を促している。需要の成長が平均的に株主リターンへ転換するわけではない。既存データから見ると、BroadcomとOracleは収入規模とキャッシュフローの基盤が比較的成熟しており、CoreWeaveなどの算力クラウド企業は成長がより速いものの、設備購入に多額の資金を投入する必要があり、Cerebrasは依然として商業展開の拡大と収益モデルの検証段階にある。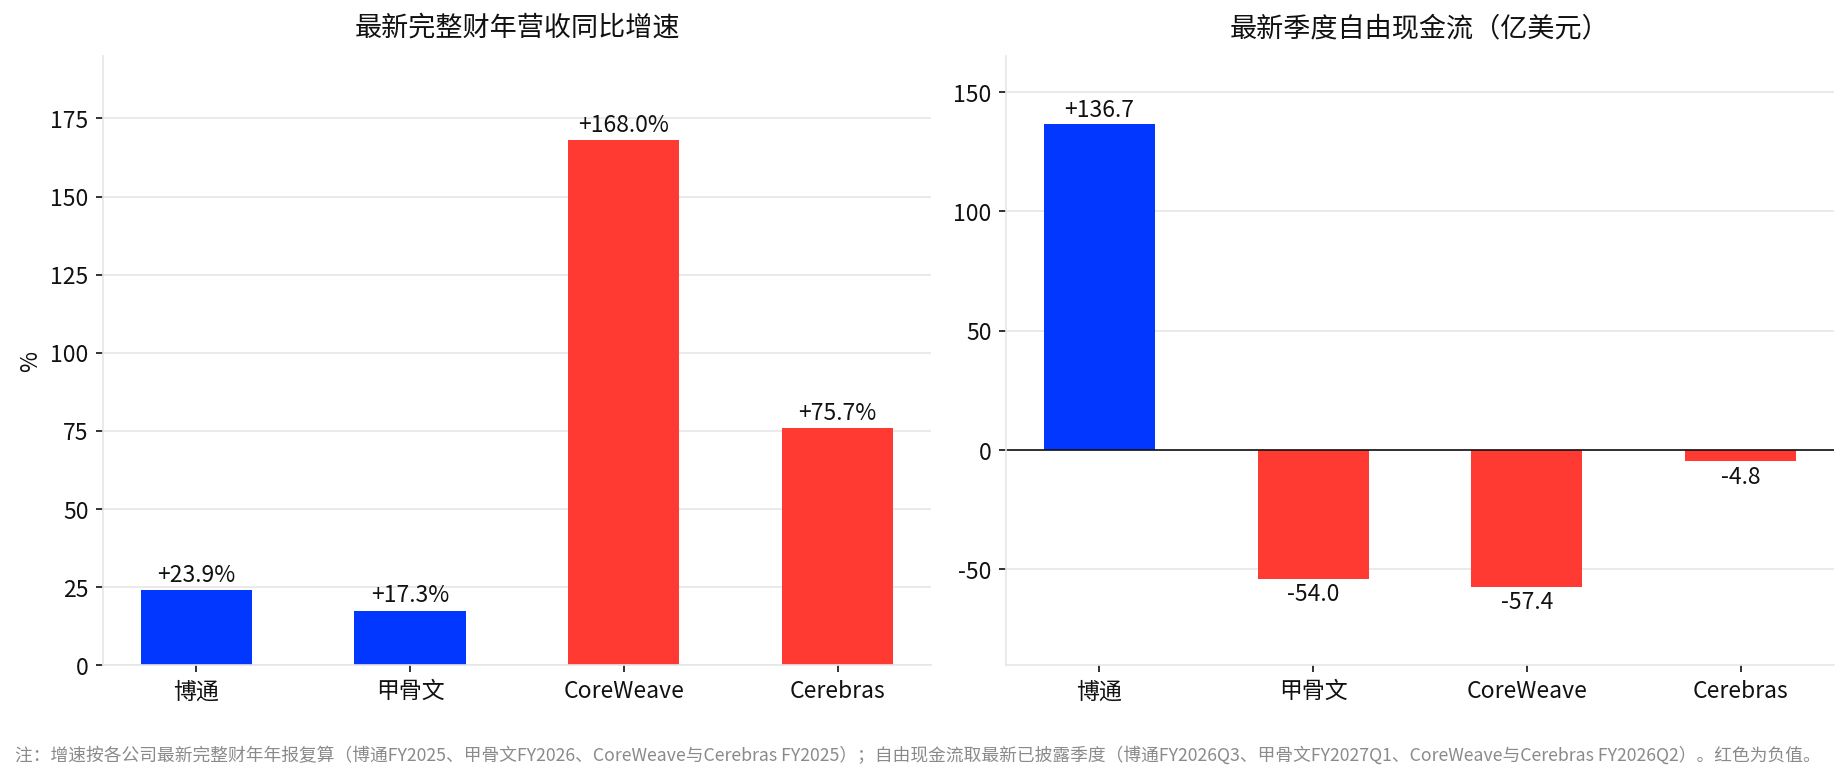
Broadcom:キャッシュフロー優位がある一方、追加の設備リスクも負う
Broadcomの直近四半期の売上高は295.91億ドル、純利益は130.88億ドル、営業キャッシュフローは141.97億ドル、設備投資は5.32億ドル、フリーキャッシュフローは136.65億ドルだった。直近の通期収入は638.87億ドルで、前年比23.9%増加した。このデータは、BroadcomがAIアクセラレータとネットワーク機器の成長機会だけでなく、強固なキャッシュフロー基盤も持っていることを示している。大量の設備調達を必要とする算力





