数字ドルの利益は誰が得ているのか?ステーブルコイン発行体、流通業者、決済事業者の利益配分


- 核心的見解:ステーブルコインの残高はほぼ停滞している一方で、決済送金の推計値は大幅に増加している。真に重要な問題は市場規模そのものではなく、価値が発行体、流通業者、決済処理業者の間でいかに分配されるかである。
- 重要要素:
- 2026年9月末のステーブルコイン供給量は3,049億ドルで、前年比わずか0.4%増。Alliumは最初の9か月間の決済送金を4,820億ドルと推計し、前年比45.4%増としたが、この数字はウォレットの分類と行動ルールに基づくものであり、検証済みの商業決済ではない。
- TetherとCircleで供給量の84.7%を占める。USDTは分類済み決済金額の84.2%を占め、流動性、取引相手、ユーザー習慣がその決済上の優位性を構成している。
- Circleの第2四半期の準備金収入は6億6,770万ドル、流通などのコストは4億1,250万ドルで、うち3億2,460万ドルがCoinbaseに支払われた。RLDC利益率は41.2%であり、流通業者が準備金収益の大部分を獲得していることを示している。
- 決済の価値はオンチェーン送金だけにとどまらない。地元銀行チャネル、外貨両替、照合、コンプライアンス、失敗処理は模倣が困難である。1セント未満のオンチェーン手数料は、高コストのエンドツーエンド決済と共存し得る。
- Tronは調整後の送金価値の約3分の2、分類済み決済の66.6%を占める。その地位は単に低いガス代によるものではなく、USDTの入手しやすさとサービス事業者ネットワークに由来する。
- 規制面では、米国のGENIUS ActとEUのMiCAが発行許可、準備金、収益制限に影響を与える。提案と最終規則、申請と承認は厳密に区別する必要がある。
- Agent決済は第3四半期に6,830万件でわずか370万ドル。件数は倍増したが総額は減少しており、技術的な実現可能性は証明されたが、持続的な支払い需要の証拠は欠けている。
原文来自insights4vc
编译|速递侠@Odaily
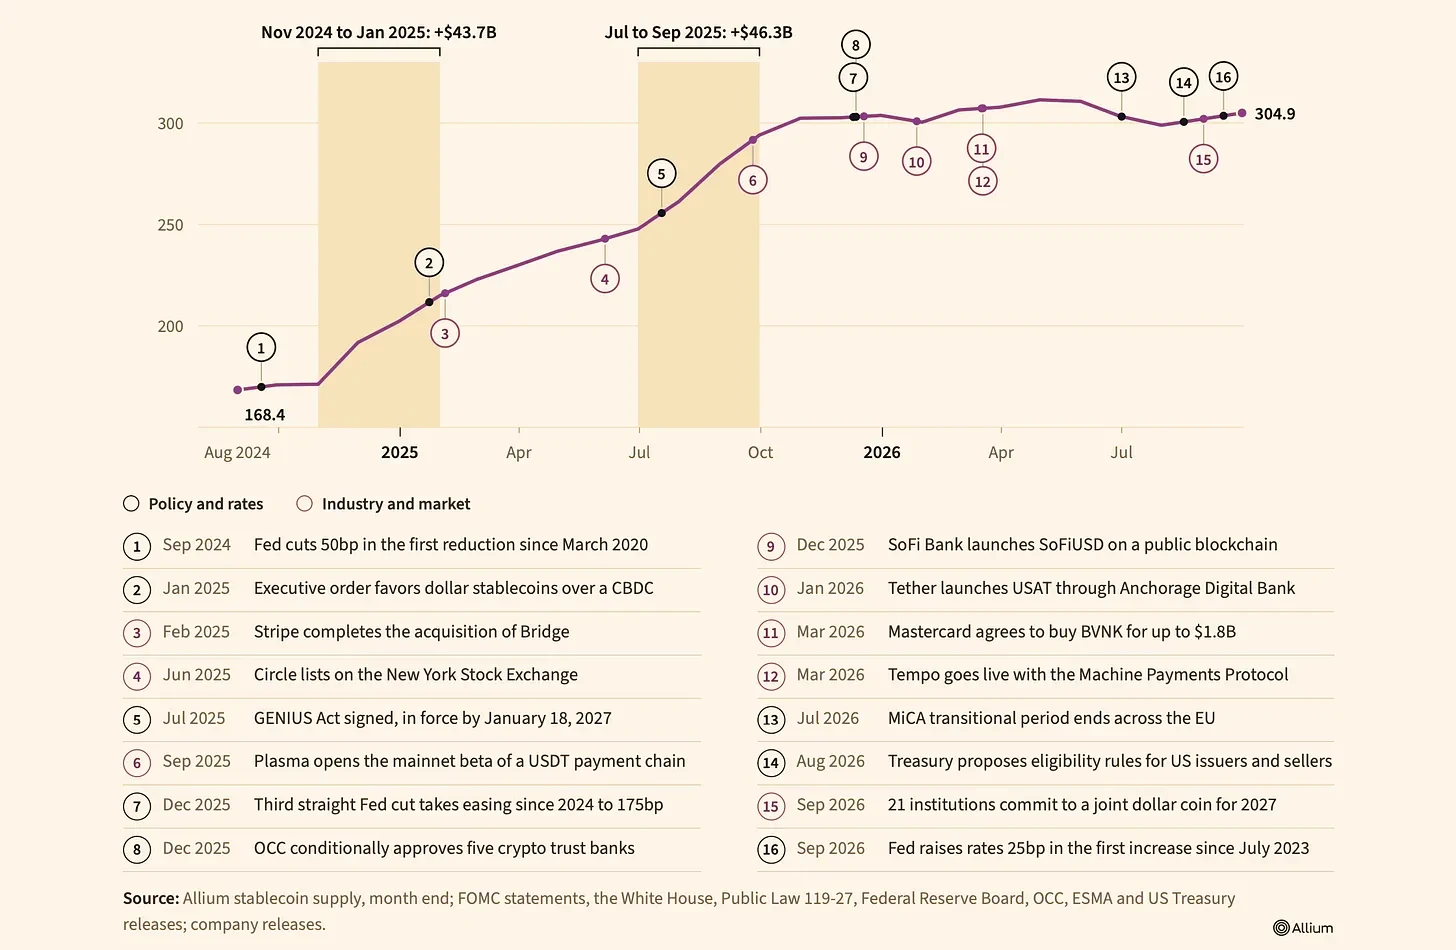
2026年9月末時点で、ステーブルコインの流通供給量は3,049億ドルであり、昨年12月の水準をわずか0.4%上回るにとどまった。しかしAlliumは、今年最初の9か月間の4,820億ドルのステーブルコイン送金を決済として分類しており、これは2025年の同時期と比べて45.4%増加している。残高はほとんど変化していないにもかかわらず、決済に用いられたと推定される規模は大幅に増加している。
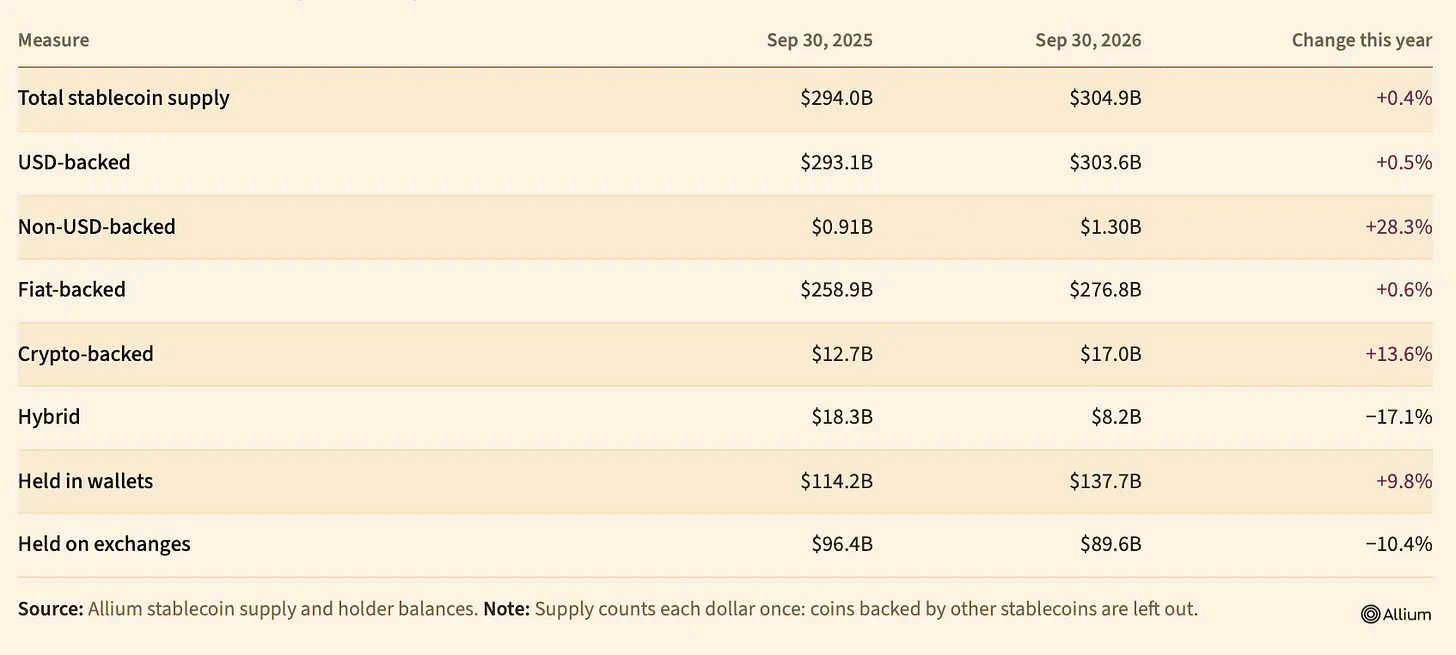
ステーブルコイン残高
投資家にとって、「ステーブルコイン市場はどこまで拡大できるのか」よりも問う価値があるのは、デジタルドルが流通するとき、一体誰が儲けているのかという点だ。
顧客がステーブルコインで給与を受け取り、その残高を給与アプリに置き、最終的にカードで使い切る場面を想像してほしい。ステーブルコインの発行体は準備資産から収益を得る。アプリは顧客関係を握る。決済サービス事業者は兑换と決済を担う。複数の企業が同じ取引に関与しているが、その経済モデルはまったく異なる可能性がある。供給量が最大の発行体が、必ずしも最も多くの価値を獲得しているとは限らない。
成長の数字には罠がある。Alliumの4,820億ドルという決済推計は、ウォレットの分類と取引行動から導かれたものであり、検証済みの請求書や加盟店の入金記録に基づくものではない。その方法論は大量の自動化活動を除外しているが、すべての送金の商業目的を特定することはできない。企業が取引量を用いて評価を支えたり、世界の決済におけるシェアが拡大していると主張したりするとき、この区別は重要だ。[1–3]
経済モデルは取引量よりも多くを語る。発行体が稼ぐのは、準備残高と当期金利の関数である。流通事業者は、その収入のうち自分たちの取り分を交渉する。決済処理業者は、資金の移動、通貨の兑换、顧客を銀行インフラに接続することに対して手数料を取る。同じ1ドルが複数のレイヤーで収入を生み出しうるため、業界全体の利益プールの規模を過大評価しやすい。
そして、1件の決済で最も価値のある部分は、オンチェーン送金の部分ではないかもしれない。現地の銀行チャネルへの接続、信頼できる通貨兑换、照合、コンプライアンス、そして失敗した取引の処理——これらは今なお再現が難しい。
本レポートが答えるのは、お金はどこへ流れ、どの企業がそれを手元に残す交渉力を持ち、そしてその収益性がより低い金利、より薄い利ざや、より激しい競争に耐えられるのかという点である。
1. 98兆ドルという数字は、98兆ドルの決済市場を説明できない
ブロックチェーンはトークンの移転を確実に記録できるが、その移転の背後にある商業的義務の証拠をほとんど得ることができない。サプライヤーへの支払いとマーケットメイカーの在庫移動は、イベントレベルでは同じに見えるかもしれない。スマートコントラクトの自動化経路は記録を倍増させる。ネッティングは複数の購買を1件に圧縮する。この区別が、「ステーブルコイン決済」に関するすべての議論において、分母をいくつに取るべきかを決める。
Alliumは、2026年最初の9か月間のステーブルコインの生送金量が97.9兆ドルであったと報告している。うち59.3兆ドルがインフラ活動、36.2兆ドルが取引所に分類され、調整後の活動は約2.4兆ドルに減る。その後、4,820億ドル——調整後総額の約5分の1、生量の0.5%未満——を決済として分類している。各段階が分析上のフィルターである。この4,820億ドルは、Alliumが対象とする資産、主体、分類ルールの下で導かれた決済推計値であり、決済済みの商業的義務に関する独立した統計ではない。[1]

ステーブルコイン活動
生送金量と比べれば、これらのフィルターは実質的な改善である。しかしその精度は不明だ。Alliumは独自のラベル、ウォレット分類、行動ルールを組み合わせており、最初に一致した分類ルールが結果を決定する。識別された2企業間の送金は、請求書の決済かもしれないし、財務口座間の資金調整かもしれないし、関連主体間の資金移動かもしれない。Alliumは、4,820億ドルの決済シリーズの偽陽性率と偽陰性率を金額加重で推定するのに十分な誤差研究を公表していない。
国際決済銀行(BIS)のワーキングペーパーはこの問題をより具体的に説明している。研究者は1億4,100万件のイーサリアム取引に含まれる5億9,300万件のステーブルコイン送金イベントを調査し、イベントのほぼ60%が複雑なマルチアクション取引にネストされていることを発見した。サンプルは2025年のイーサリアム上の3種類のドル建てステーブルコインを対象としている。これは「イベントを独立した決済として数える」ことの危険性を証明しているが、Alliumのはるかに広い決済データセットに対する調整係数は提供していない。[2]
歴史比較には第二の厄介な問題もある。2026年9月18日、Visaはオンチェーンデータダッシュボードの分類方法を更新し、ラベル付けされたアドレスのサンプル空間を約1,500万から6億に拡大し、ルーティング・ヒューリスティックを追加した。より多くの自動化活動が識別され、除外された。VisaのダッシュボードはAlliumの入力を使用しているため、2つの系列間の一致は独立したクロスバリデーションとはみなせない。成長率は、ラベルと除外ルールの同一バージョンに基づく必要がある。[3]
2. 2社の発行体が、ますます混雑する市場を支配している
9月末時点で、Alliumは1,840億ドルの流通供給量をTetherに、742億ドルをCircleに帰属させている。両社合計で、その3,049億ドルの総量の約84.7%を占める。Tetherの残高は2026年最初の9か月間で31億ドル減少し、Circleは約8億6,400万ドル減少した。より小規模な発行体が合計で上位2社の減少を相殺した。流通量が10億ドルを超える発行体は11社から15社に増えた。市場はより混雑したが、集中度は明らかに低下していない。[1]
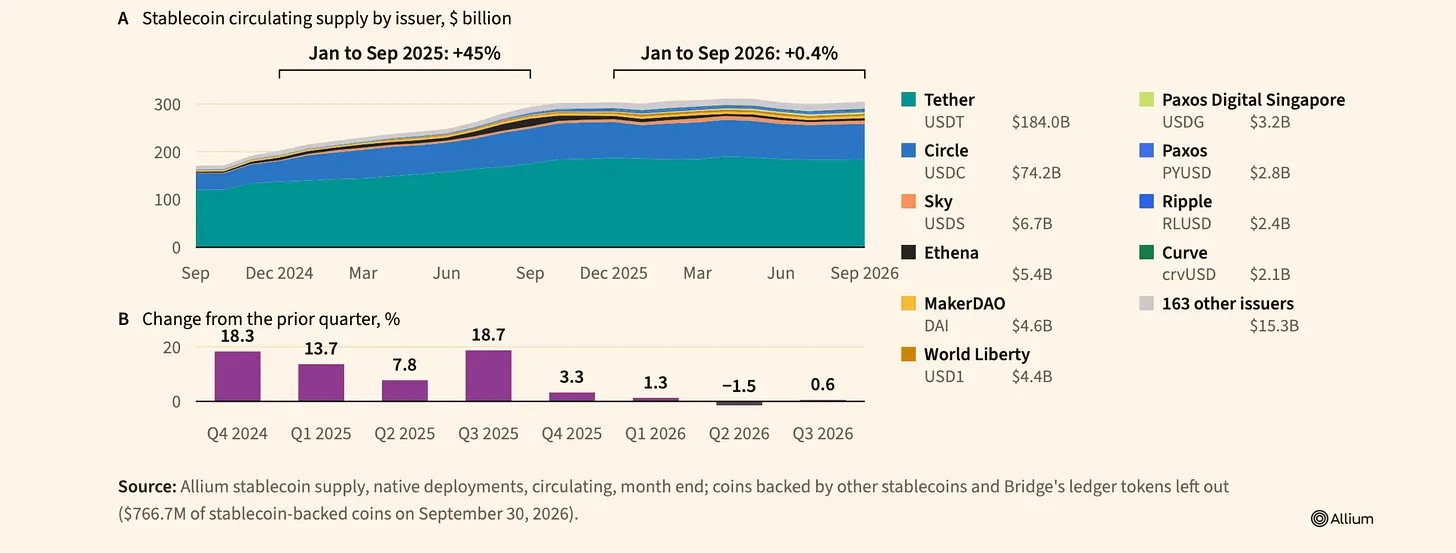
発行体が提供するステーブルコインの流通供給量
横ばいの総量の下で、拡大中の発行体は合計114億ドルを増やし、ほぼ正確に他の場所での102億ドルの減少を相殺した。USDG、RLUSD、USD1、そしてより新しい製品が残高を獲得し、その一部は既存トークンのシェアを犠牲にした。発行体レベルのデータでは、この流れのうちどれだけが新規の顧客需要を表し、どれだけが単なる財務移動、インセンティブ補助、あるいはあるドル建てトークンから別のものへの乗り換えにすぎないのかを判断できない。数十億ドルの新規発行量は、既存のドル建てポジションにラベルを貼り替えただけかもしれない。[1]
同様に、すべてのブランドトークンがその裏付け資産に上乗せできるわけではない。一部の企業ブランドのステーブルコインは、既存のステーブルコインを準備として保有している。ラッパー層と原資産の両方を数えると、市場の見かけ上の成長を生み出してしまう。Alliumはこうした構造を供給量のヘッドライン数値から除外しているが、その報告書はこの除外について9月の2つの異なる数値を示している。発行体の章では7億6,670万ドル、ブランドトークンの章では8億7,200万ドルだ。差異は定義や処理方法に由来する可能性があるが、提供された報告書では突合が行われていない。したがって我々は公表された総量を採用し、ブランド供給量を再計算しない。[1]
動かない残高は注目に値する。1つのデジタルドルが取引所口座に担保として眠っているかもしれないし、ある家庭の貯蓄選好に対応しているかもしれないし、利息を生む準備ポートフォリオを支えているかもしれない。発行体の年間収入は、ある週にどれだけの送金があったかよりも、これらの残高の水準と持続性に直接的依存する。顧客が6か月間あるトークンを保有するのと、パートナーがマーケティングキャンペーンのために在庫を確保するのとでは、大きな違いがある。
Tetherのリーダーシップには決済面での意味合いがある。Alliumの分類では、1月から9月の決済金額のうちUSDTが4,060億ドル、すなわち84.2%を占める。これは発行体の供給市場の集中度よりも高い。流動性、既存の取引相手、顧客の習慣という3つの強力な組み合わせを指し示している。しかし、決済処理手数料におけるTetherのシェアを明らかにするものではない——発行体、ネットワーク、そしてステーブルコインを現地通貨に兑换する企業は、それぞれ別の主体でありうる。[1]
3. 流通事業者が分け取った後、準備収益はどれだけ残るのか
通常の準備資産裏付け型ステーブルコインにとって、収益計算の出発点は平均適格準備資産とその実現利回りであり、そこから発行体が流通事業者やその他のサービス事業者に支払う分を差し引き、さらに運営コストを差し引く。期末供給量は収益性の不完全な代理指標であり、特に金利やパートナー構造が変化する場合にはそうだ。準備資産の利回りが1ポイント低下すると、収益への影響は数四半期の緩やかな決済成長を上回る可能性がある。
Circleはこの分配について異例に明確に開示している。2026年第2四半期、同社は準備収入6億6,770万ドル、その他収入3,360万ドル、総収益7億130万ドルを報告した。流通、取引その他のコストに4億1,250万ドルを支出した。残りの2億8,880万ドルは41.2%の「収益マイナス流通コスト」(RLDC)マージンを表し、これは同社の運営費前の指標であり、純利益ではない。当四半期の流通支出のうち約3億2,460万ドルはCoinbase1社に関連するものだった。結論は明白だ。発行体は大きな準備資産の帳簿を管理できるが、そこから生じる収入の相当部分は、残高を持ち込んだ企業に流れる。[4]
この取り決めは経済的に合理的だ。顧客と持続的な残高をもたらす流通事業者は交渉力を持つ。発行体にとって、この入口を買うことは、自ら消費者向けウォレット、決済プラットフォーム、複数市場の規制関係を構築するよりも安くつくかもしれない。しかし流通事業者もまた、供給元を替えたり、発行機能を自社で取り戻したりできる。したがって発行体の堀は、それを置き換えるコストと摩擦、その流動性ネットワーク、その安全性の認識、そしてトークン自体のブランドに依存する。
意図的に簡略化した感度分析を行おう。10億ドルの平均準備資産が3%の実現リターンの下で、コスト前で年間3,000万ドルを生み出す。発行体が分配後に準備収入の半分を保持するなら、自身の支出前に1,500万ドルが残る。実現利回りが1ポイント低下すると、残高と分配比率が不変という前提で、この留保額は500万ドル減少する。元の利回りの下でパートナーの分配比率を10ポイント引き上げると、留保収入はさらに300万ドル減少する。これらは算術的な例であり、いかなる企業の契約上の利益率の推定でもない。
Tetherの開示形態は別のものだ。同社は2026年第2四半期の純営業利益約15億ドルを報告し、BDOの鑑証を受けた準備資産資料は41億1,000万ドルの準備剰余を示している。8月、TetherはKPMGがTether Internationalの2025年財務諸表に対して無限定意見を表明したと発表した。この報告された年次監査は、四半期の準備資産鑑証と混同すべきではない。本誌は署名された監査意見自体を独立に閲覧していない。同様に、上記の発表を無視して「Tetherはこれまで財務諸表監査を受けたことがない」と主張し続けるのは、もはや時代遅れの説だ。これらの数値と鑑証範囲は、Circleが公開提出した四半期財務報告とは直接比較できない。[5–6]
4. 流通契約が誰がスプレッドを残すかを決める
現在の争奪の多くは、身近なソフトウェアの中で起きている。ウォレットがデフォルトのドル残高を選び、取引所が流動性を誘導し、財務プラットフォームが特定のトークンを決済フローに組み込む。これらの決定が、どの準備資産が資金調達され、顧客がどこで習慣を形成するかを決める。
Global Dollar Networkは、USDGに基づくパートナーの鋳造、カストディ、受理に対する報酬を説明している。Open USD(OUSD)は別の構造を提供する。Open Standardがこの製品を創造し、Bridgeがその発行体であり、StripeがOUSDを自社の決済・金融インフラに組み込んでいる。適格なOpen Standardパートナーは、OUSD活動に連動した報酬を得ることができる。StripeはOpen Standardの創設企業の1つであり、このスキームの唯一の所有者ではない。これらの取り決めは、流通の入口が準備収益の一部をどのように要求できるかを示しているが、公開された説明からは実際に実現した利益率や各パートナーの留保状況を確定できない。[