






AI大手企業は資金を燃やし、エネルギー大手は札を刷る:決算スーパーウィーク、札束マシン対決札刷りマシン


MicrosoftとAlphabetは10月28日の市場終了後に決算を発表し、Amazonがそれに続き、ExxonMobilとChevronが今週の締めくくりとなる。今回の決算シーズンの注目点は、もはやAI需要がどれだけ早く成長できるかだけではなく、その成長のために支払う現金のコストにもある。
過去2年間、市場はクラウドコンピューティングとAIインフラの長期的なリターンに対してプレミアムを支払うことを厭わなかった。しかし資本支出が絶えず膨らみ、フリーキャッシュフローが圧迫され始めると、投資家は改めて計算し直す必要に迫られる。受注が適時に収益へと転換できるのか、収益が減価償却をカバーできるのか、最終的にどれだけの現金が株主に残るのか、という点である。
今週、Microsoft、Alphabet、AmazonはAI投資のリターンという問いに答えなければならない。ExxonMobilとChevronはもう一つの参照軸を提供する。利益が現金として実現し、その現金が配当、自社株買い、負債削減へと転換できるとき、市場はそうした資産にいくらの価格を付けるのか、という点である。
1. 今週は160社が決算を発表、市場はまずキャッシュフロー計算書に注目
今週は約160社のS&P500構成企業が業績を発表し、Microsoft、Alphabet、Amazon、ExxonMobil、Chevronが最も注目される一群である(TradingKeyおよび各社公告の集計)。スケジュールは、MicrosoftとAlphabetが10月28日の市場終了後、AmazonとIntelが10月29日の市場終了後、Eli LillyとCaterpillarが10月29日の市場開始前、ExxonMobilとChevronが10月30日に締めくくる。同時期に、Samsung Electronics、SK hynix、Kioxiaなどのメモリメーカーも決算を発表する。AIインフラの需要とコストは、米国株とアジアのテクノロジー株にまたがる共通の議題となりつつある。
市場はすでに先行してシグナルを発している。先週、MAGS 7巨頭ETFは年初来高値から約7%下落し、Metaはフリーキャッシュフローがマイナスに転じたことで高値から約18%下落した(10月26日の報道)。
これは市場がもはやAIを信じていないという意味ではない。より正確に言えば、投資家はAI需要が成長する一方で、資本支出、減価償却、調達コストがどれだけ増えるのかを問い始めている。売上成長がもはやバリュエーションを説明するのに十分でなくなったとき、キャッシュフロー計算書が投資リターンを検証する次の関門となる。
2. AI巨頭は1年で数千億ドルを消費、キャッシュフローは追いつくのか?
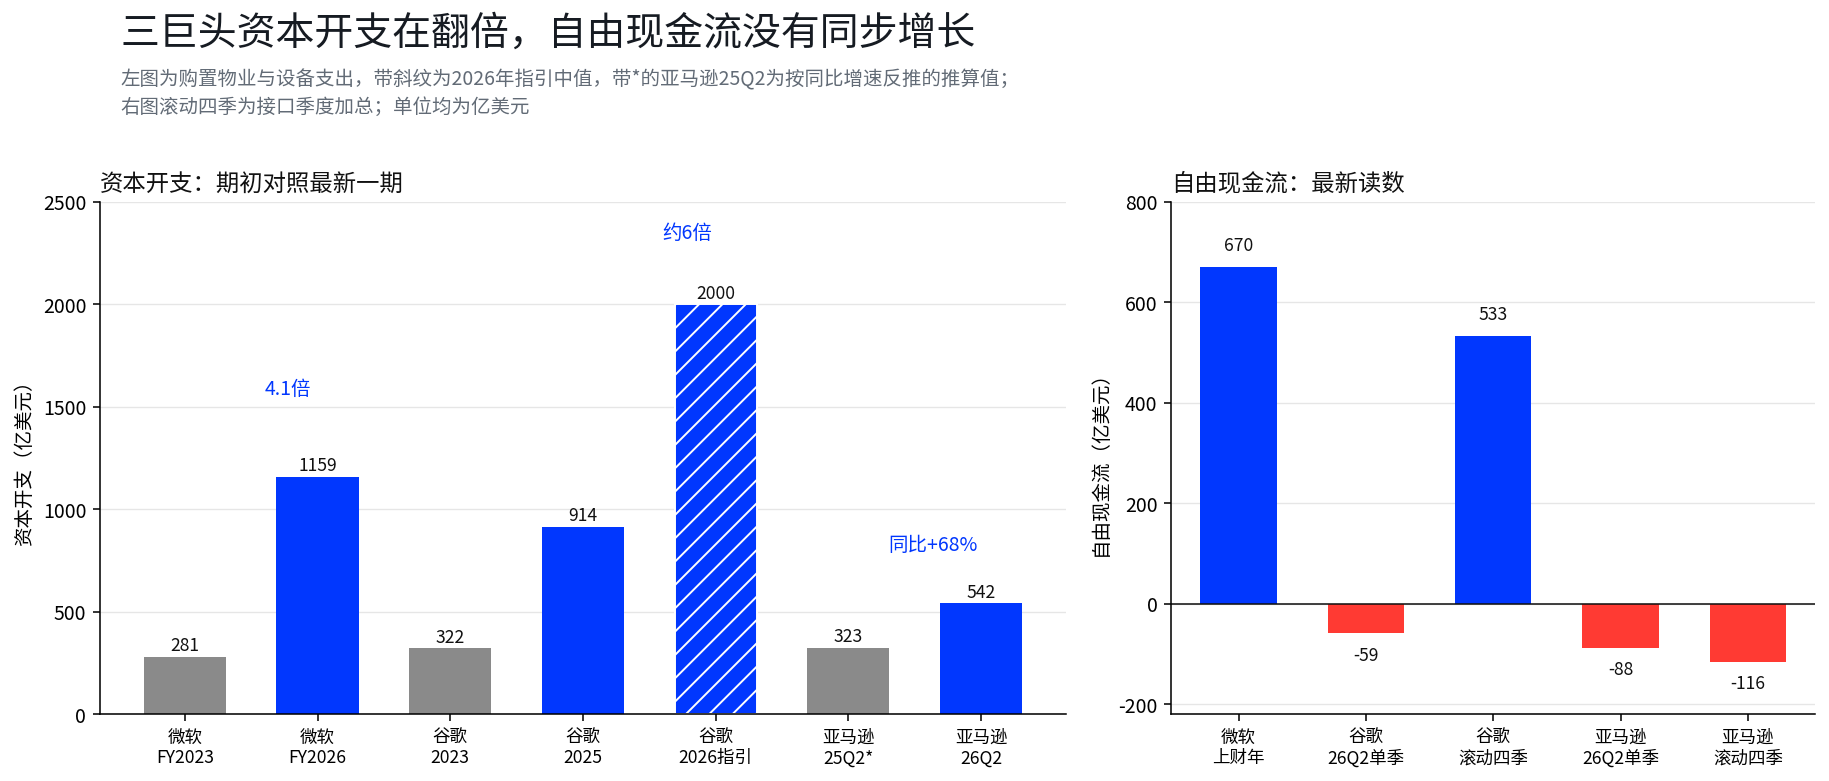
3大テクノロジー企業の前四半期における有形固定資産および設備の取得支出は合計約1,349億ドルで、約1年前の2倍に相当する(各社公告の集計)。AIインフラ建設はなお加速しており、より注意深く見るべきは、投入の伸び率と現金リターンの間の距離が開きつつあることである。
Alphabetの資本支出は2023年の322億ドルから2025年の914億ドルへと増加し、2026年のガイダンス中央値は約2,000億ドルである(データ接口および会社ガイダンス)。このガイダンスに基づいて試算すると、下半期は平均して四半期あたり約572億~622億ドルの投入が必要となり、第2四半期の449億ドルを明確に上回る(本文の試算)。言い換えれば、市場が見るべきはもはや今四半期にいくら使ったかだけでなく、この投入がなお加速しているかどうかでもある。
Amazonも同様の現金圧力に直面している。第2四半期の資本支出は542億ドルで前年同期比68%増、フリーキャッシュフローは第1四半期が約マイナス182億ドル、第2四半期が約マイナス88億ドルと、2四半期連続で純流出となった。
Microsoftの落差は問題をより明確に示している。2026会計年度(2025年7月~2026年6月)の資本支出は約1,159億ドルで、2023会計年度の281億ドルの4.1倍である一方、同期間のフリーキャッシュフローは595億ドルから約670億ドルへ増えたにすぎない(データ接口、会計年度データ)。投入規模は2倍以上に膨らんだが、現金リターンは同比例には成長していない。
需要に支えがないわけではない。Alphabetが開示したクラウド事業の受注残高は約5,140億ドル(報道による引用データ)であり、Amazonの算力受注は2028年まで埋まっている。真正面から答えるべきは、これらの受注がどれだけの速さで収益と利益へ転換できるのか、そして納品を完了するためにどれだけ追加の資本支出が必要なのか、という点である。
3. キャッシュフロー利回りが米国債に劣後、テクノロジー巨頭のバリュエーションが再び圧迫
単四半期のマイナスは支払いのタイミングや支出の時期に影響される可能性があり、直近4四半期の合計の方が現金創出力を観察するのに適している。データ接口のデータに基づく計算では、Alphabetの直近4四半期のフリーキャッシュフローはなお約533億ドルであり、単四半期のマイナスは過去1年間の現金創出力がすでに崩壊したことを意味しない。Amazonの直近4四半期は約マイナス116億ドル(報道データはマイナス76億ドル、差異はファイナンス・リースの計算方法に由来する可能性があり、本文では併記する)。Microsoftの前会計年度のフリーキャッシュフローは669.87億ドルである。
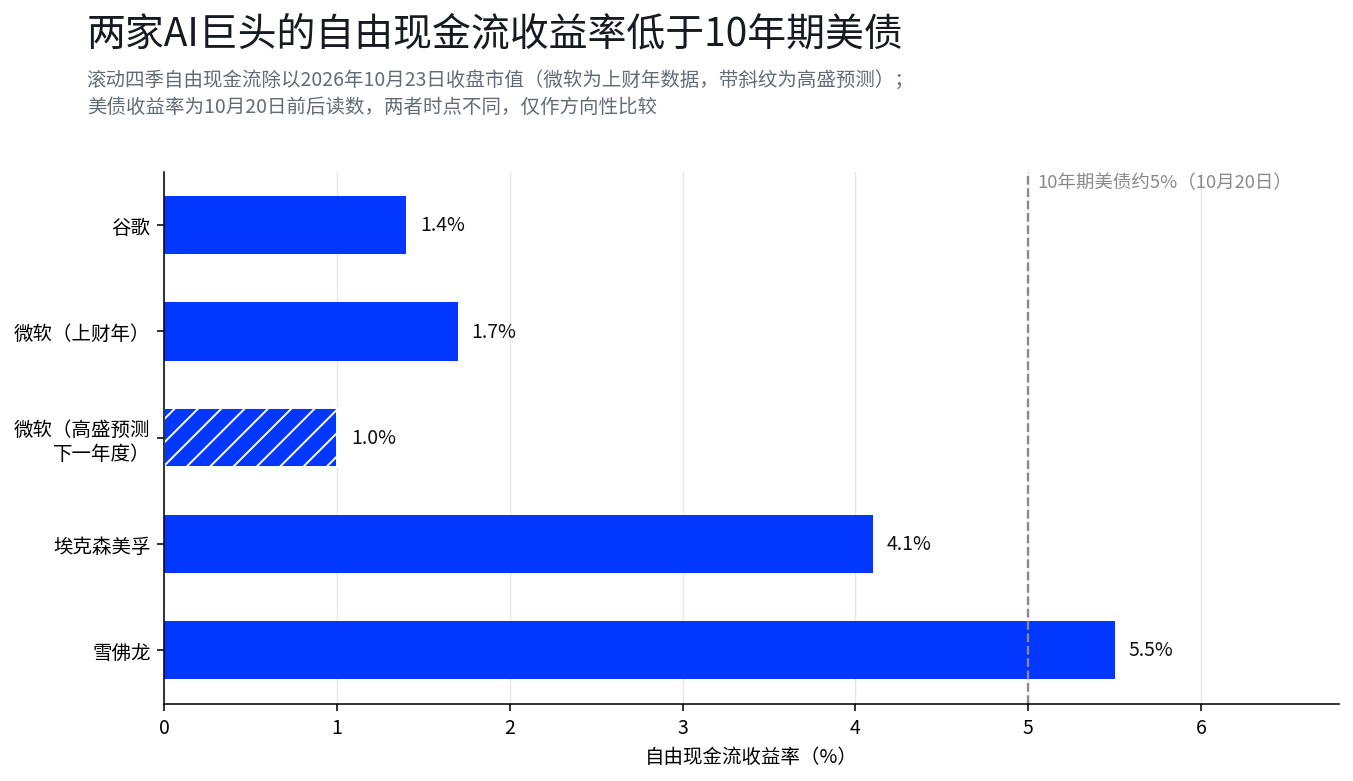
フリーキャッシュフローを時価総額と比較すると、バリュエーション圧力がより直感的になる。直近4四半期のデータと10月23日終値の時価総額に基づく試算では、Alphabetのフリーキャッシュフロー利回りは約1.4%、Microsoftの前会計年度は約1.7%、Goldman Sachsの予測が実現すれば(670億ドルから401億ドルへ減少)、翌年度は約1.0%まで低下する。同期間の10年米国債利回りは5%前後である。
この比較から直接「米国債がテクノロジー株より優れている」という結論を導くことはできない。株式のキャッシュフローは事業の成長とともに増える可能性があり、債券利回りも株式の長期的なトータルリターンと同義ではない。これが示すのは別の現実である。無リスク金利が高水準にあるとき、現在のバリュエーションはより強い将来のキャッシュフロー成長によって支えられる必要があるかもしれない。
エネルギー巨頭は異なる参照軸を提供する。同じ試算方法では、ExxonMobilとChevronのフリーキャッシュフロー利回りはそれぞれ約4.1%と5.5%で、米国債の水準を上回るか、それに近い。市場が本当に比較しているのは、今日支払う価格でどれだけの現金を取り戻せるのか、そして将来の成長にどれだけのリスクを負う必要があるのか、という点である。
4. 受注は回収を意味しない:AI投資はいつコストを回収できるのか
AIインフラの投資リターンは、受注の実現速度、資本支出の強度、そして新規資産の稼働後の減価償却圧力を左右する。
受注の転換について、Alphabetのクラウド受注残高は約5,140億ドルであり、第2四半期のクラウド収益248億ドルを単純に年換算すると、対応する年間収益は約992億ドル(本文の試算)となり、静的な比率は約5.2倍となる。この数字は実際の回収期間ではなく、受注残高が5年以内に均等に収益認識されることを意味するものでもなく、受注規模と当期収益の間の差を示すのに適している。決算説明会では、納品期限、収益認識のペース、そして顧客需要が変化するかどうかを説明する必要がある。
投入規模について、Amazonの2026年の資本支出計画は約2,200億ドル(報道データ)であり、すでにAWSの過去4四半期合計の収益約1,688億ドル(422億ドル×4、本文の試算)を上回っている。両者は完全には比較可能ではなく、資本支出は将来の複数年度・複数事業に資するものであり、AWS収益は単一事業の当期収益である。それでもこの比率は、AIインフラ建設に巨額の先行投入が必要であり、短期的なキャッシュフローがかなりの圧力を受ける可能性を示している。
減価償却について、3大テクノロジー企業の2026年の資本支出合計は約6,700億ドル(メディア集計)であり、5~6年の定額法で静的に試算すると、すべて稼働後に毎年約1,100億~1,300億ドルの減価償却が新たに発生する。これはあくまで静的なシナリオであり、すべての支出が同じ年度に稼働するわけでも、同じ償却年数を採用するわけでもない。鍵となるのは、新規クラウド収益がもたらす粗利益が新規減価償却をカバーできるかどうか、そして利益率がどの時点で影響を受けるかである。
反対の証拠も適切に位置づける必要がある。クラウド収益には値上げと需要拡大の二重のオプションがあり、Microsoftは投資家に対しフリーキャッシュフローが再び成長すると予告している(報道)。バリュエーションに織り込むべき鍵となる変数は増分収益の粗利益構造であり、支出の絶対額そのものはむしろ二次的である。まさにここが決算説明会で一句一句聞く価値のある部分である。
5. エネルギー巨頭の利益は大幅増加の見込み
AI巨頭がなお将来の生産能力のために大規模な投入を続けているのとは異なり、エネルギー巨頭の注目点は、利益が現金へと転換できるか、そしてその現金が最終的にどこへ流れるかである。
LSEGの集計データによれば、ExxonMobilの第3四半期の利益予想は約162億ドルで前年同期比約101%増、Chevronの予想は約93億ドルで前年同期比約158%増である(ロイターの引用)。データ接口の前年同期の基準値に基づく試算では、両社はそれぞれ約115%と163%となり、LSEGデータとの差異は調整項目に由来する可能性があり、本文ではLSEGの集計を優先する。これらの予測は正式な決算発表によって検証される必要があるが、すでに両社の利益成長に対する市場の期待を反映している。
キャッシュフローデータは別の層の裏付けを提供する。ExxonMobilの第2四半期の営業キャッシュフローは約235.55億ドル、フリーキャッシュフローは約170.28億ドルで、1四半期で2025年通年の72%を達成し、四半期の資本支出は約65億ドルで安定しており、原油価格に応じて拡大していない。Chevronの第2四半期のフリーキャッシュフローは約168.07億ドルで、その2025年通年の約101%に相当し、通年の資本支出は180億~190億ドルのレンジ下限に向かっている(Goldman Sachsリポートの引用)。Chevronの第1四半期のフリーキャッシュフローは一時マイナス15億ドルであり、単四半期の高値をそのまま通年へ外挿することはできない。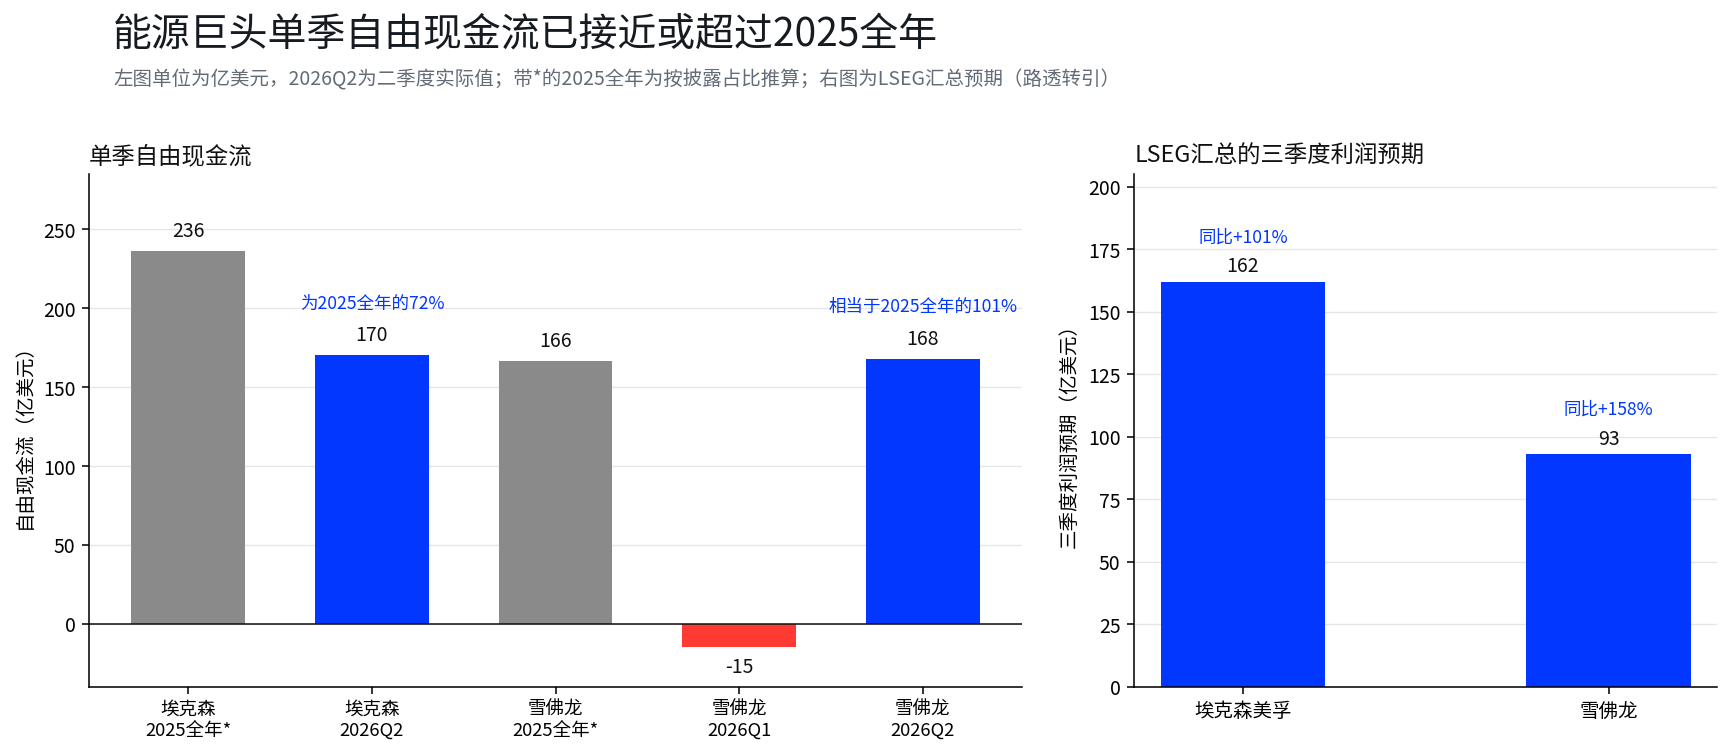
エネルギーセクターにとって重要なのは、原油価格上昇時にどれだけ稼げるかだけでなく、企業が資本支出を制御し、現金を継続的に配当、自社株買い、負債削減に振り向けられるかどうかでもある。第3四半期の利益が予想に沿えば、ExxonMobilの直近4四半期のPERは現在の約23倍から約18倍へ低下し(純利益の合計と時価総額による試算)、約4%の直近4四半期フリーキャッシュフロー利回りと合わせて、その魅力は原油価格の再上昇に完全には依存しない。この判断はなお原油価格、精製利益、キャッシュリターン政策に左右され、1四半期の利益増加率だけで結論を下すことはできない。
6. Caterpillarの受注は下半期の売上をカバー、しかし株価は6月高値から34%下落
Caterpillarの決算は、AI投資が実体経済へ波及し続けられるかを検証する。同社は10月29日の市場開始前に決算を発表し、市場予想は売上約207億ドルで前年同期比約17%増、調整後EPSは約7ドルである(アナリスト集計)。Bernsteinの試算では受注残高は約770億ドルで、年間売上高の約0.93倍(第3四半期予想の年換算約828億ドルで試算)に相当し、すでに2026年下半期の予想売上の100%をカバーしており、過去の平均水準は約60%である(リポートの引用)。データセンター拡張に伴う発電設備、冷却システム、重機械の需要が受注を直接支えている。
受注が十分であることは、利益が必ず同調して成長することを意味しない。決算発表の前週、Caterpillarの株価は6月30日終値の高値から約33.89%下落した(TIKR統計)。市場は受注残高が計画通りに出荷と収益へ転換できるか、発電設備の販売成長率が第2四半期の29%の水準を維持できるかを確認している。受注は需要を反映するが、出荷、粗利益率、現金回収こそがこの需要の最終的な価値を決める。
7. Eli Lillyは安くないが、キャッシュフローは見える
Eli Lillyは10月29日の市場開始前に決算を発表し、市場予想は第3四半期EPS約8.38ドル、売上約229.7億ドルである(RBCおよび公開報道)。データ接口の基準値に基づく試算では、売上は前年同期比約31%増、EPSは前年同期比約35%増、前四半期比ではほぼ横ばいであり、成長モメンタムの傾きは決算説明会で確認する必要がある。
Eli Lillyの現在のPERは約45倍(直近4四半期の純利益約267億ドルと10月23日終値の時価総額による試算)で、バリュエーションは低くない。その注目点は成長ロジックにあり、処方箋主導の医薬品収





