Why haven't on-chain options ever taken off? What can Perp DEX bring to them?


- Core Viewpoint: On-chain options have long lagged in development, with the core bottleneck being that sellers lack cheap hedging tools and capital efficiency; the depth of the perpetual contract market happens to provide a hedging venue for options sellers, and options are expected to follow perps on-chain and usher in growth.
- Key Elements:
- Options allow traders to choose "how long they can be wrong," while perps cannot; however, on-chain options volume is still less than 1% of perp DEXs, while options volume in traditional markets is about three times that of futures.
- Backtests show that 10x BTC perps have a 47% probability of liquidation within 180 days, while call options over the same period are not liquidated, confirming that the time dimension is the core value of options.
- Historical failures stem from the trilemma: liquidity is dispersed across hundreds of order books, sellers' hedging costs are high, and margin requirements are too large; portfolio margin can reduce the collateral for selling calls from $100,000 to about $15,000.
- Perp platforms such as Hyperliquid, with the deepest order books, unified accounts, and user base, have become ideal hedging venues for options sellers, and Hypercall is the first options platform built on this.
- In September 2026, on-chain options notional amount was about $5 billion, only about 7% of Deribit over the same period; by premium, Derive's share exceeds 90%, making it the main venue for real options exposure.
- Metric pools can tokenize options and distribute them through aggregators, but capital efficiency is low; issuers such as Derive can balance margin efficiency and distribution.
- The options version of Papertrade sells options through a dealer vault and uses token incentives for losing buyers; simulations show a net profit over eight years, but tokens need to be minted based on net losses and dynamically hedged to control tail risk.
编译|速递侠@Odaily
我一直有一个疑问:既然永续合约(perp,perpetual futures 的简称)已经如此好用,加密市场为什么还需要期权。我反复回到同一个答案上——时间。你也许认为比特币三个月后会涨得更高,但一笔带杠杆的 perp 明天就可能被强平。买入一张看涨期权(call)能给你的判断留出更多喘息空间。你仍然可能亏掉付出的全部本金,但一个糟糕的下午不会把你赶出这个仓位。
于是我们开始追问:为什么链上期权到现在规模还这么小。我们尝试买入了几次,检查了流动性,也研究了此前那么多尝试为什么都失败了。大部分原因最终都归结到同一件事——卖出期权到底值不值得这么麻烦。永续合约交易所可能改变这一点,它们能给卖方提供一个可以对冲的场所,也能给卖方带去已经在那里的交易者。这篇文章讲的就是:这件事为什么可能成立,还有什么没解决,以及谁会受益。我们还会探讨几种能给卖方提供激励的设计。
过去几周,我一直在玩 Papertrade。这个平台由庄家(house)承接每一笔交易的反方向,你每亏掉 1 美元,就会铸造出相应数量的 PAPER——这个代币能分到庄家手续费收入的一部分。用代币补偿亏损的做法让我想到:如果把这一套用在期权上会是什么样子,因为期权这个品类至今还没有出现一个爆发式的成功案例。
一张 perp 让你选择价格能对你不利到什么程度。它从来不让你选择你可以错多久。期权可以。2025 年 7 月,我们在文章中提出期权会跟随 perp 上链,并可能在三年里增长一百倍。十五个月过去,期权仍不到 perp DEX 成交量的 1%。而在传统市场,期权的成交量大约是期货的三倍。
这是关于加密期权现状的系列文章中的又一篇。
在这篇里,我量化了一笔 perp 对一个「判断对但出手早」的交易者造成的代价;解释了为什么下一波链上期权会长在 Hyperliquid 这类 perp 市场旁边;梳理了谁在做什么;以及成交量真正起来之后,哪些协议受益最大。简短的回答是:谁掌握对冲,谁受益。值得持有的三个位置是——Hyperliquid 作为对冲市场的房东,Derive 作为别人拿来搭建东西的引擎,Paradex 作为承接大宗交易的柜台。然后我们勾勒了两个可能把缺失的卖方引进来的项目。
一个把期权放进 Metric 的 LP 池里,另一个是期权版的 Papertrade。
方向对,路线错
一笔 perp 有多经常杀死一笔本该赚钱的交易?我们取了 BTC 从 2018 年 1 月到 2026 年 10 月的每日收盘价,把每一天都当作一个可能的做多入场点。我们只保留那些在 7 到 180 天后收在入场价之上的交易——也就是交易者判断正确的那些——然后检查 BTC 在持有过程中是否跌到足以强平 5 倍、10 倍或 20 倍 perp 的程度。
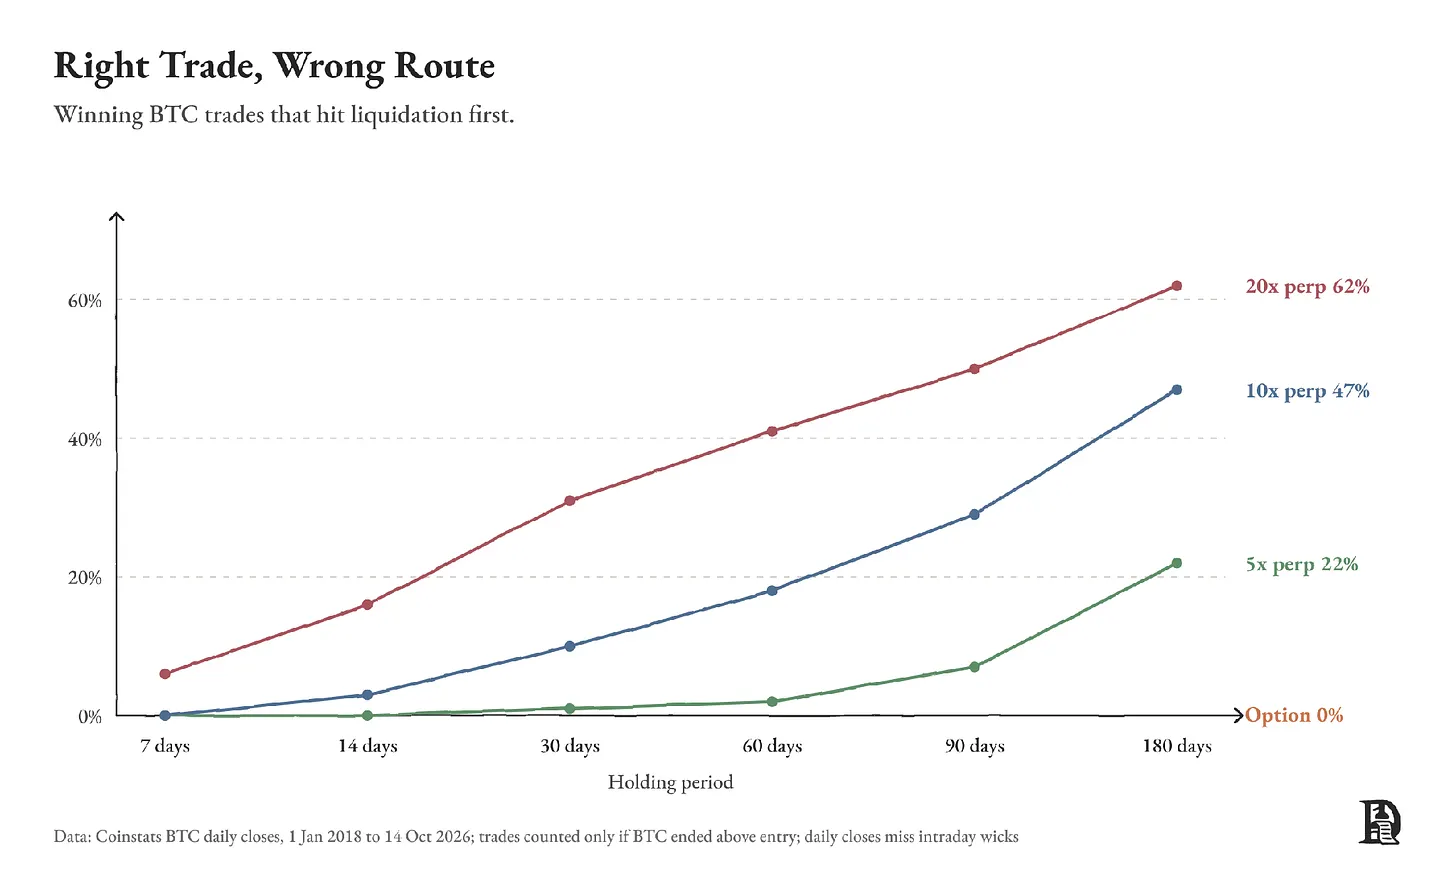
一笔 10 倍 perp 在 180 天里有 47% 的概率被强平,90 天里是 29%,60 天里是 18%。买一张覆盖同样时间窗口的期权,在到期前不会被平仓。日线收盘价也漏掉了盘中的插针,所以真实概率可能更高。今年 3 月,我们在 Bringing the World On-Chain 里写过:方向性资金压倒性地选择了 perp。以小时计的交易至今仍然如此。但一个判断需要越久才能兑现,perp 就越可能被止损或被强平。
我们复盘了 2025 年 10 月 10 日。UTC 时间 12:00,我们开了三笔各 1,000 美元的 BTC 多单。第一笔是 10 倍 perp;第二笔是用同样 1,000 美元买入的 30 天期 call;第三笔还是那个 10 倍 perp,但配了一张 7 天期、行权价在入场价下方 5% 的看跌期权(put),权利金从那 1,000 美元里出。
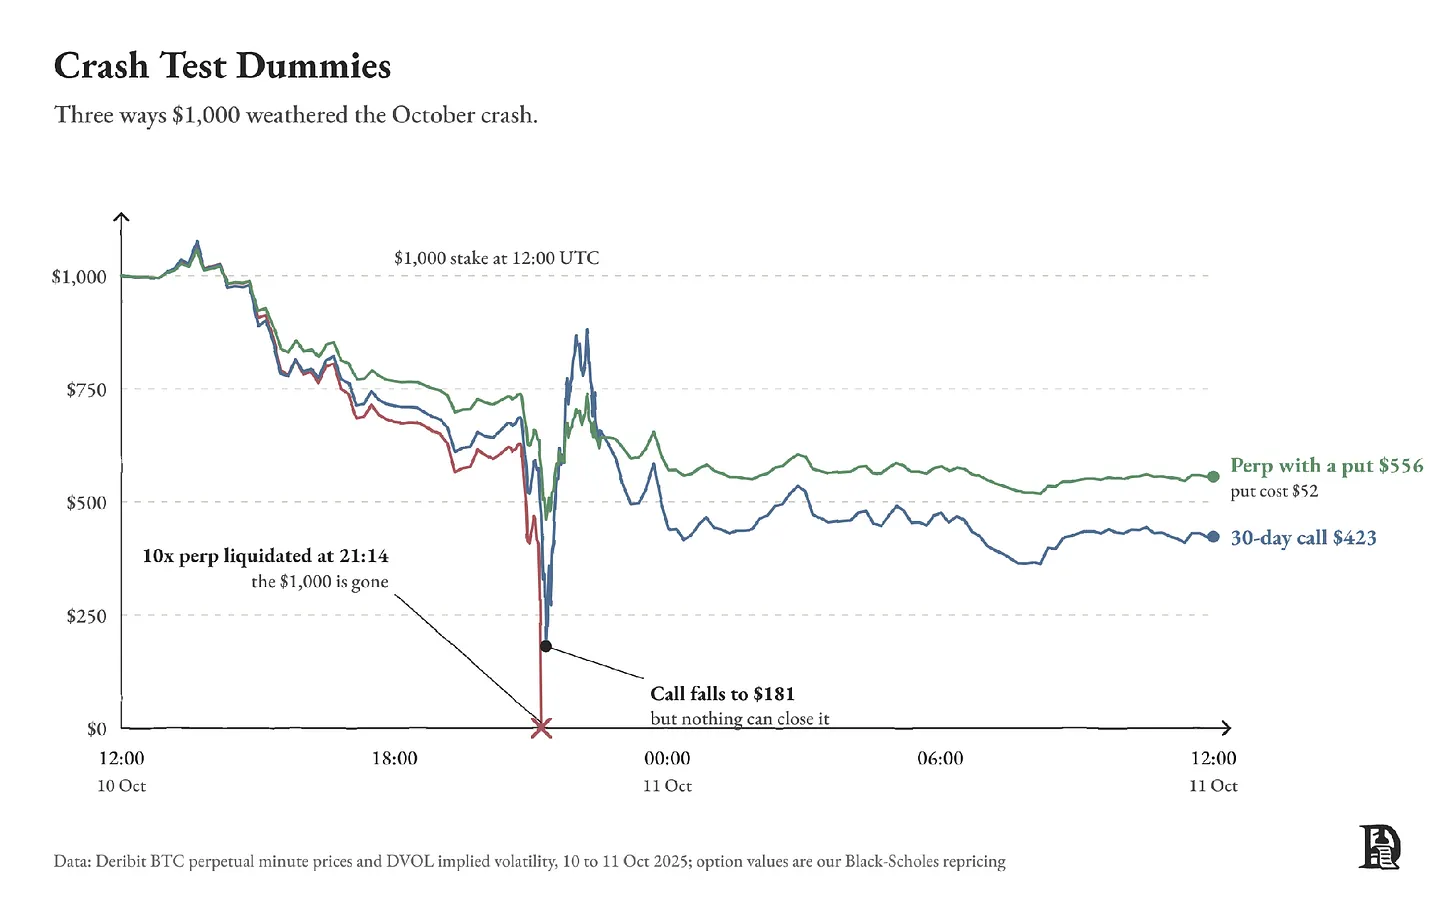
perp 仓位在 21:14 被强平。那张 call 在最低点跌到 181 美元,但不到一小时就回到了 800 美元上方。那张 put 花了 52 美元,让这笔 10 倍多单在暴跌中活了下来。我们用 Deribit 的价格在八个资产上重复了这个测试,结果一致。
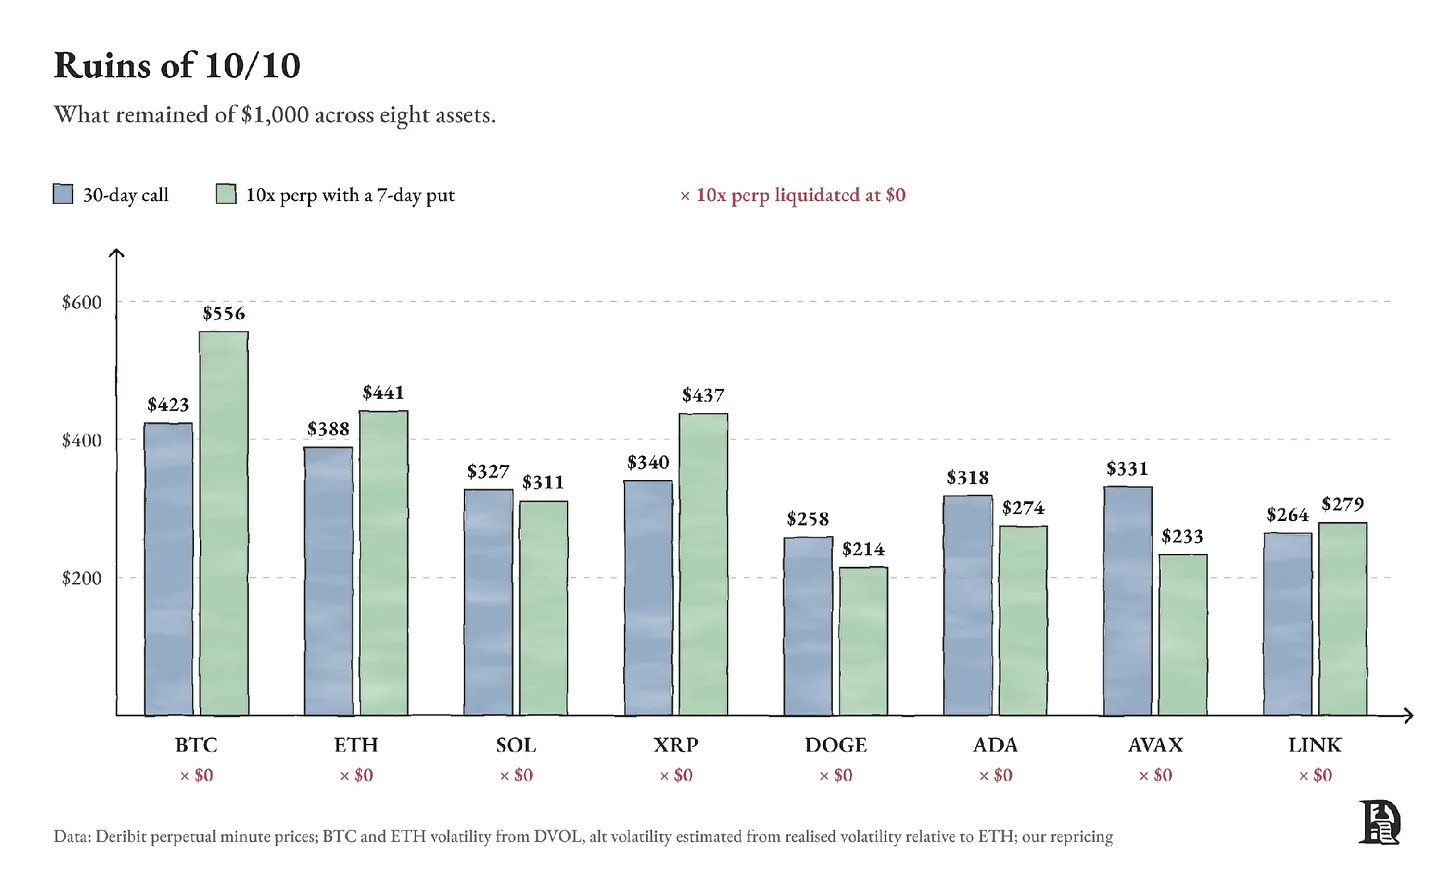
在小币上,这份保护要花掉 1,000 美元中的 250 到 340 美元,因为它们的期权定价里含着高得多的波动率。
菜单上什么都有
传统金融和加密正在互相借用对方的东西,方式有三种。
第一,传统金融在进口加密的工具。 CME 现在全天候交易加密期货和期权。Hyperliquid 的 perp 价格出现在 Bloomberg Terminal 上,Hyperliquid 的政策部门和 trade.xyz 已经就 pre-IPO perp 向 SEC 申请规则。Polymarket 在 9 月为美国以外用户上线了 perp。
第二,加密在进口传统金融的资产。 在 Hyperliquid 上,你可以把标普 500、Nvidia、黄金和原油当作 perp 来交易,一天里的任何时刻都可以。在 Everything is a market 里我们说过,国债、股票、算力和注意力都会上链交易。业内任何人都能看出,每一种重要资产最终都会上链。而 perp 正是这一切正在发生的方式。3 月 23 日,trade[XYZ] 的 WTI 和 Brent 原油 perp 单日合计成交 23 亿美元。现在有一张挂钩 Nvidia H100 GPU 每小时租赁费率的 perp,还有一张挂钩宝可梦卡牌指数的 perp。CME 和 ICE 正在等 CFTC 批准上市算力期货。
随着可交易的价格越来越多,人们会想要不同的交易方式。有人可能用 GPU perp 去赌算力短缺。一家敞口暴露在同一价格上的 AI 创业公司,可能只是想为下个季度更高的账单买一份保护。
买入期权让这家创业公司可以用一个已知的金额买到这份保护。如果租赁费率涨到约定水平之上,期权赔付。如果费率下跌,创业公司享受更便宜的算力,只损失权利金。而 perp 同时给了卖出这张期权的人一个可以用来对冲的工具。每一个新的 perp 市场,都会在自己旁边腾出一个期权市场的空间。
第三,传统金融的工具现在服务加密自己的资产。 4 月,BlackRock 比特币 ETF 期权的未平仓合约(open interest)攀升到 276 亿美元,超过了 Deribit 上 BTC 期权的未平仓合约。同期,Coinbase 以 29 亿美元收购了 Deribit。
同一个交易场所最终可能同时提供现货、perp、期权和二元期权(binary),标的从比特币到股票、大宗商品无所不包。谁先做到,谁就能吸走大部分流量。我们认为加密起步在前,有两个原因。
上市是一个软件决定。 IBIT 在 2024 年 1 月上线,但它的期权要到当年 11 月才开始交易,等的是交易所、清算所和 SEC 逐一签字。Hypercall 在 2026 年 6 月 3 日挂出了 SpaceX 的期权,比 SpaceX 在 Nasdaq 上市早九天,用的是 Hyperliquid 的 pre-IPO perp 作为参考价。
这个市场从不关门。 Hypercall 让你在周日也能交易 Nvidia 和 SpaceX 的期权,因为用来对冲它们的 perp 在周日也在交易。美股交易时段之外的价差会宽 1.5 到 2 倍。但传统交易场所在那个时段根本不提供 Nvidia 期权。
perp 的崛起是链上期权能遇到的最好的事,因为 perp 正是期权卖方对冲的地方。perp 市场越深,在它上面卖出期权就越便宜。每一个新的 perp 市场,都是一个潜在的期权市场。
链上期权为什么一直做不起来
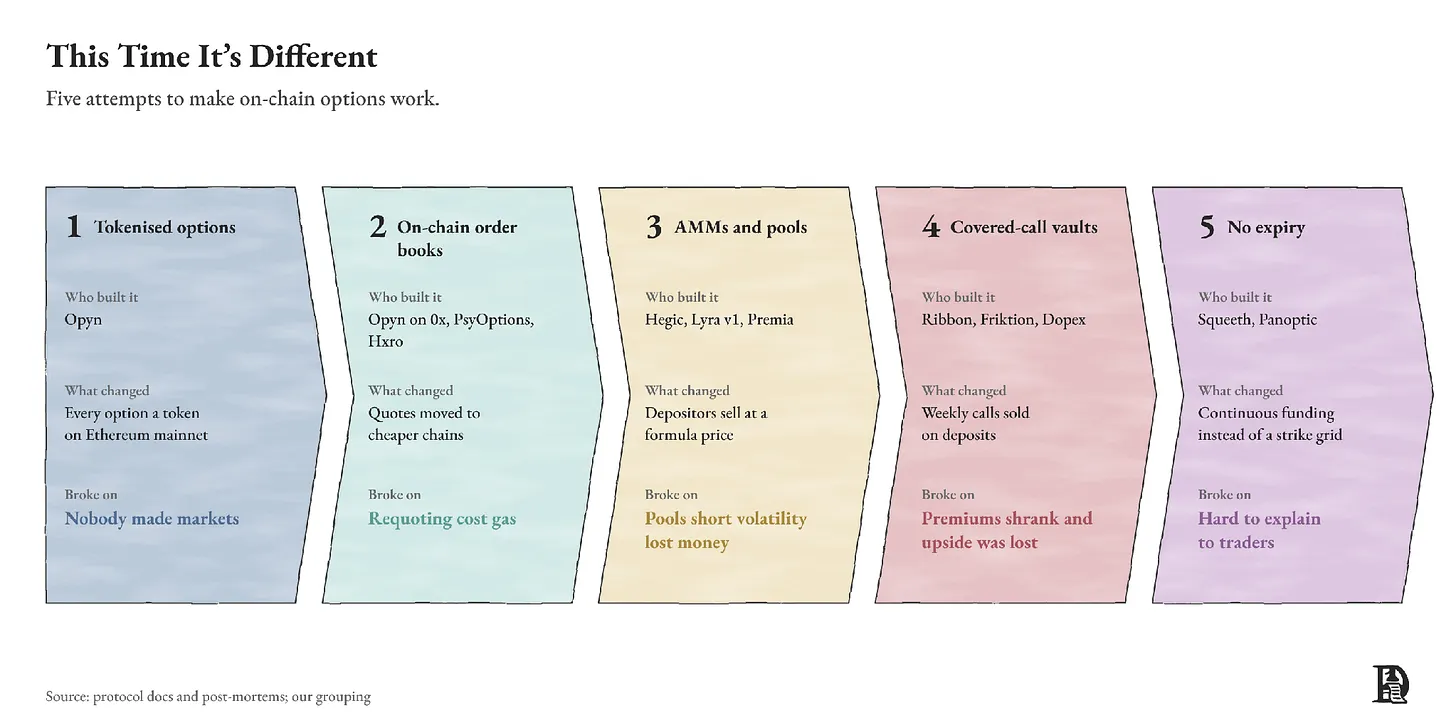
2019 年以来,几十个协议试图把期权带上链。几乎全部关停、转型,或者几乎没有成交。我们在 Trading Optionality 里逐代梳理过,这里给一个简版。期权比 perp 难上得多,有三个原因。
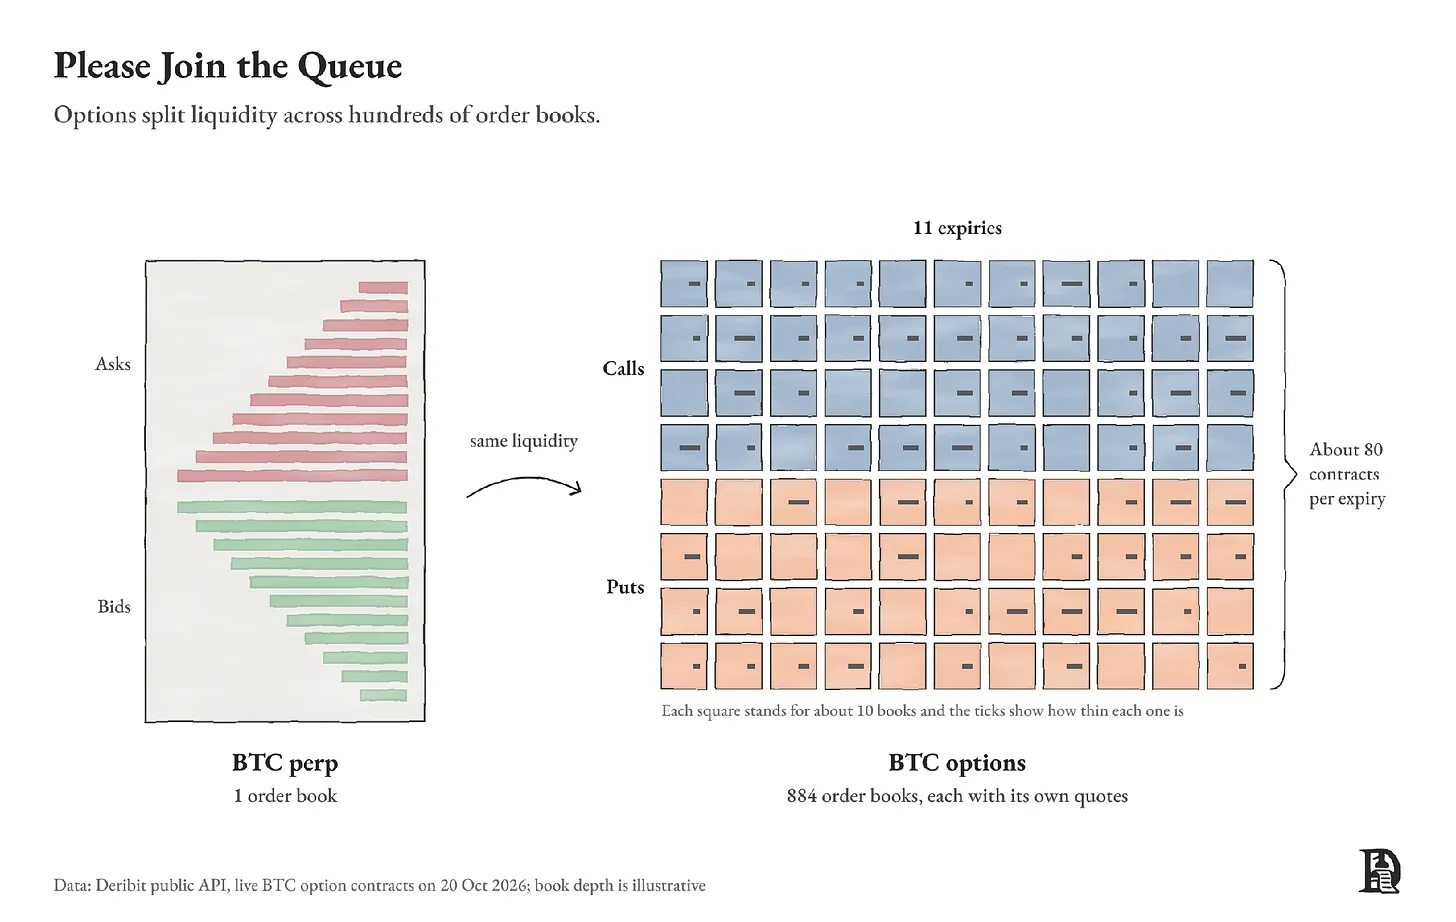
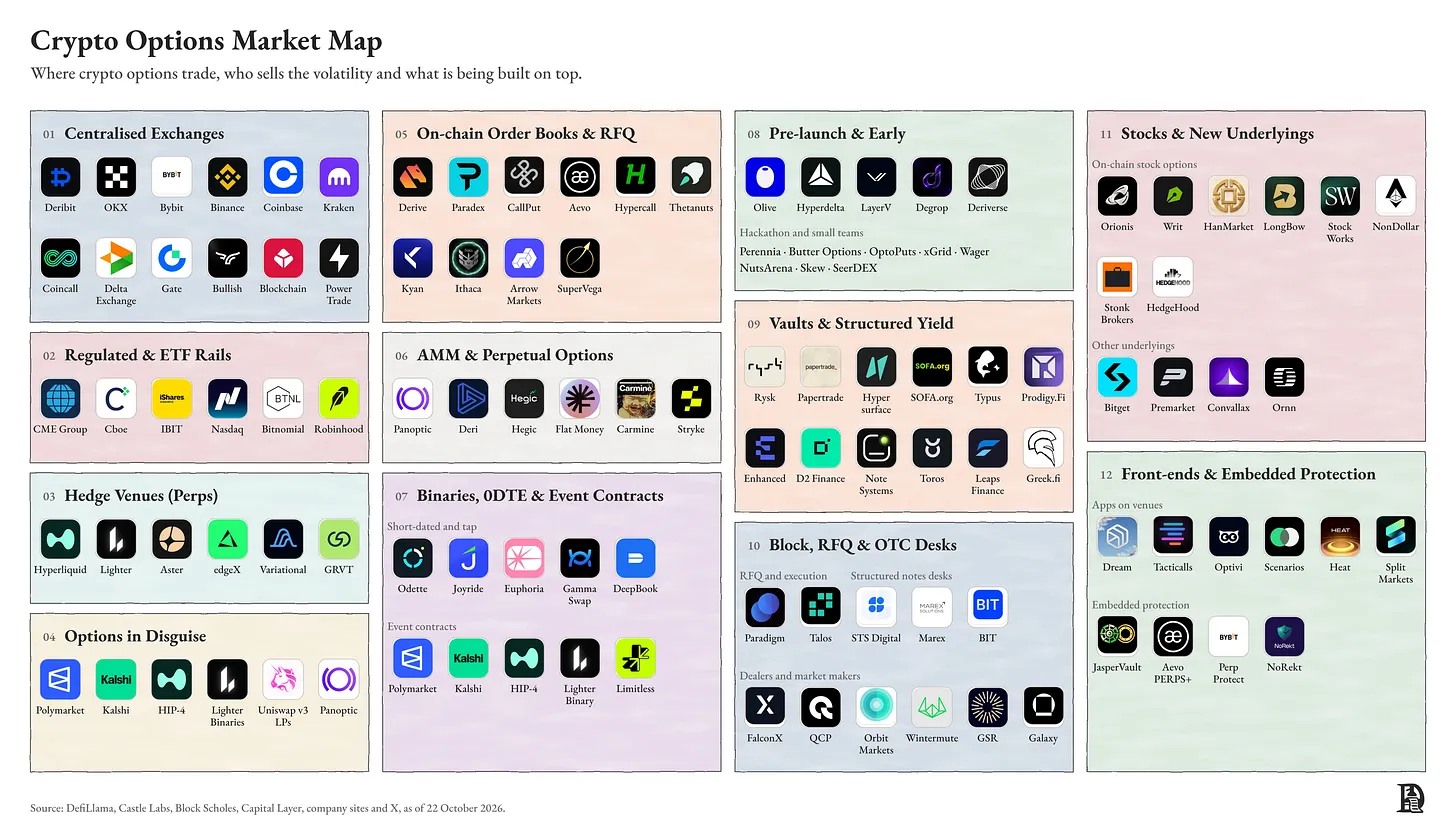
流动性被拆散到一个资产上百个订单簿里。 BTC 的 perp 只有一个订单簿。Deribit 挂了跨 11 个到期日的 884 个 BTC 期权,每一个都必须有人全天候报价。
 卖方无法便宜地对冲。 卖方必须持续交易标的才能保持中性,这要求紧挨着一个足够深的市场。
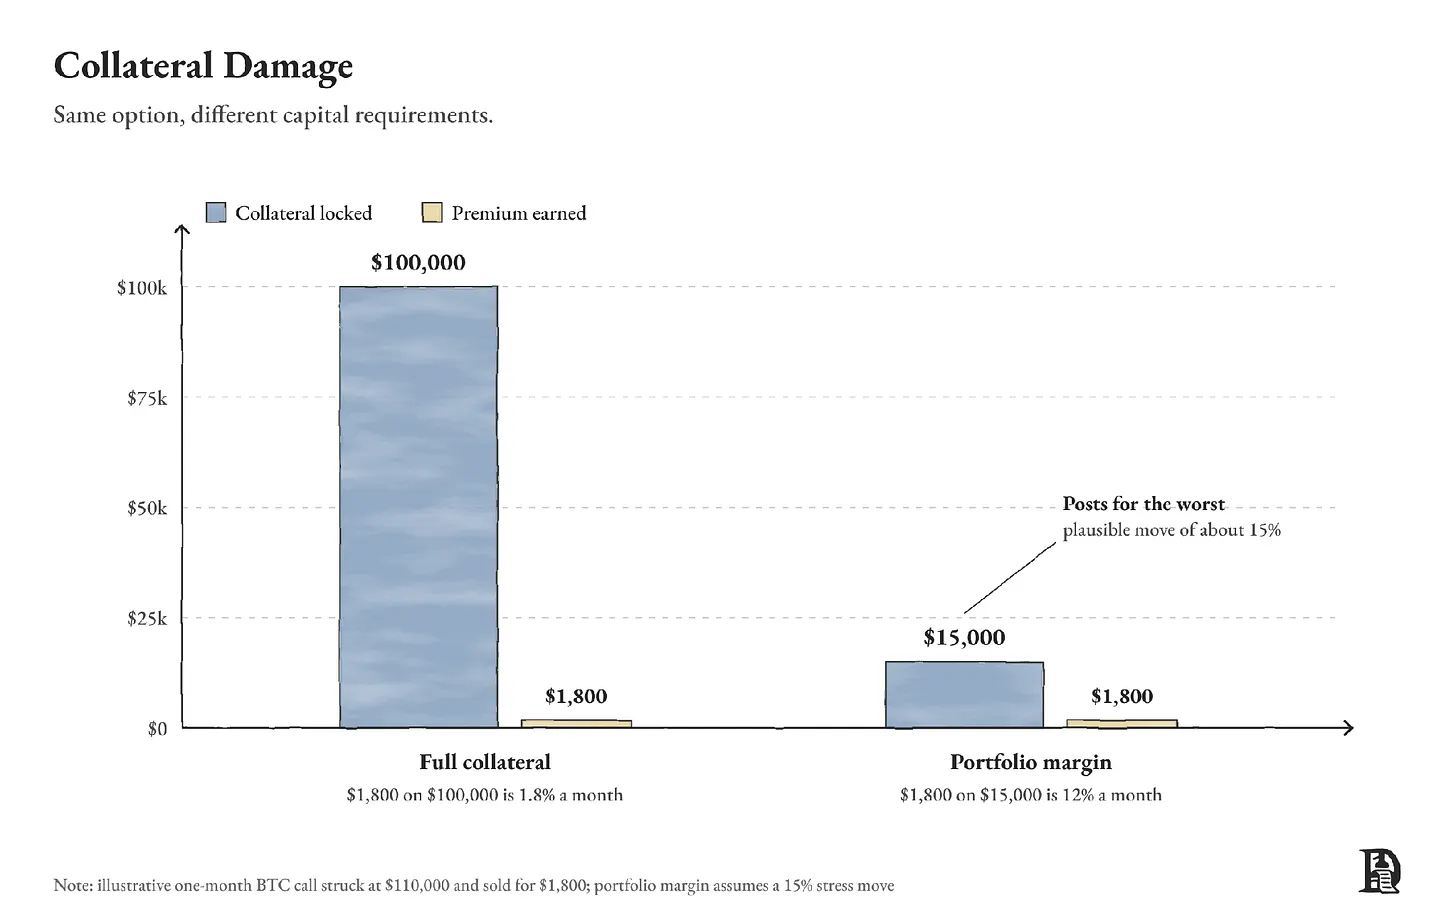
卖出要占用资金。 早期协议要求卖方锁定他们理论上可能欠下的最大金额。卖出一张 1,800 美元的 11 万美元 BTC call,意味着要锁住 10 万美元,去赚每个月 1.8%。没有专业做市商会接这笔生意。
 每一代都解决了其中一个,又栽在另一个上。2021 年 5 月,Hegic 的存款人损失了大约 8,000 万美元中的绝大部分;Lyra 的存款人在七个月里,BTC 池亏了 4.9%,ETH 池亏了 17.6%;PsyOptions 在 2024 年 6 月关停了产品。
 那么做市商为什么要躲开?在散户到来之前,打到一个新场所报价上的大部分流量,来自把它的价格和 Deribit 做套利的交易者。他们只在新场所的报价变陈旧时才出手,所以即使平台运转完美,做市商也几乎在每一笔成交上亏钱。一个平台只有两条路:付钱给第一批做市商去吸收这些亏损,或者给它们带去还不存在的散户流量。
今天的平台是怎么解的
今天跑得通的这些平台,共享同一套基础设计。订单在链下撮合,所以更新报价不花钱。抵押品、保证金和结算留在链上,所以你始终掌握自己资金的控制权。
但一个更好的设计仍然必须给出一个卖出的理由。最强的理由,是同一个账户里有一份便宜的对冲。还记得那个要锁 10 万美元才能卖出一张 1,800 美元 BTC call 的卖方吗?
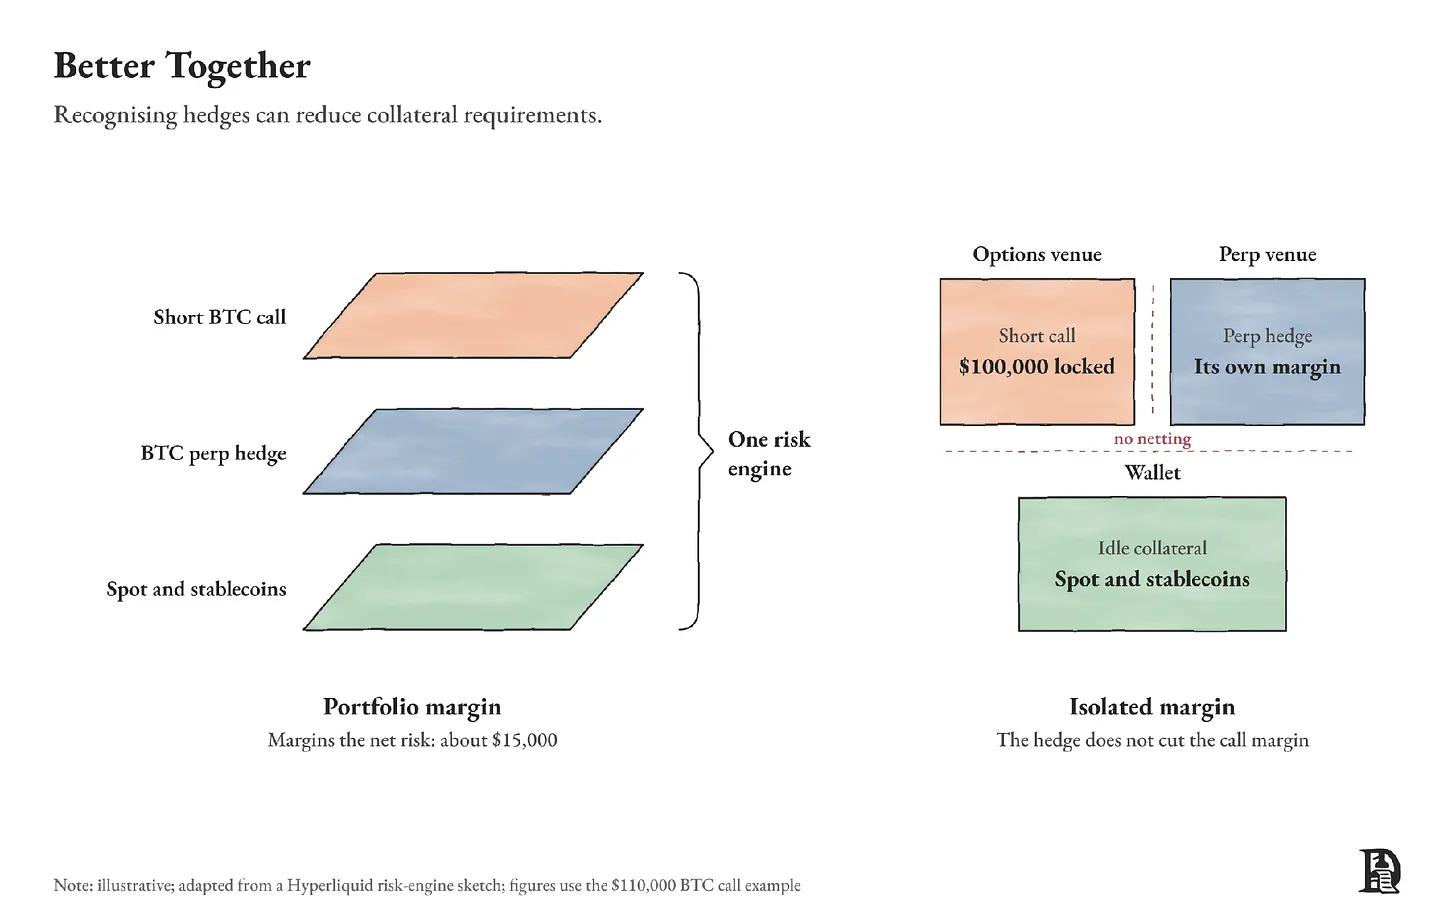
组合保证金(portfolio margin)引擎会计算所有仓位的最大可能亏损,再据此算出所需的抵押品。如果最坏的合理波动是 15%,卖方只需要交大约 1.5 万美元,而不是 10 万美元。权利金仍然是 1,800 美元,于是锁定资金的回报率从每月 1.8% 跳到大约 12%。
这就是为什么我们认为期权会在 perp 流动性已经存在的地方起飞,而今天那就是 Hyperliquid 和 Lighter 这类平台。Hyperliquid 上的期权卖方能同时拿到三样东西,这是其他链上场所凑不齐的。
第一是深度。Hyperliquid 有链上最深的 perp 订单簿,而且 builder codes 让任何应用都能接进去。
第二是一个账户。卖出一张 put 的交易者可以复用抵押品去开 perp 多单,现货、perp 和事件合约共用同一个风险引擎。这是相较前辈最关键的一项改进。第三是用户,而同时握有流动性、用户和分发渠道的平台,往往能留住自己创造的价值。
Hypercall 是第一个建在这套基础上的期权平台。一个卖给你 Nvidia call 的做市商,可以在同一个账户里买到 Hyperliquid 上的 Nvidia perp,而这份对冲会降低那张期权所需的保证金。它的创始人估计,报价 perp 的做市商数量是报价期权的 10 到 100 倍。Hypercall 给了这批 perp 做市商一个也去报期权的理由。
其他平台各自找到了不同的卖方。
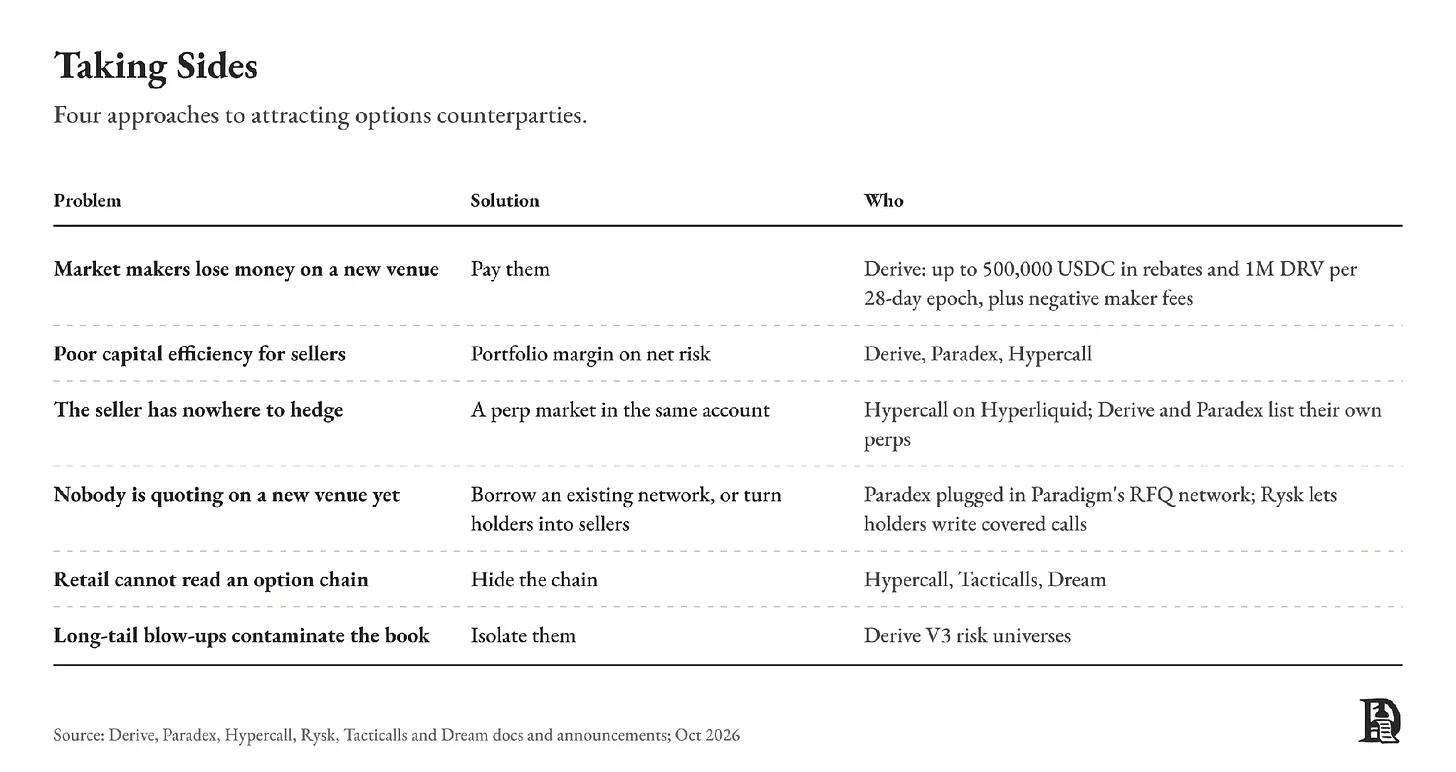 Derive(前身 Lyra)花钱买它的卖方。截至 10 月 19 日的一年里,它清算了大约 180 亿美元的期权名义金额(notional),FalconX 是其唯一公开署名的做市商。FalconX 的资金留在它的托管方那里,Derive 把这笔余额表现为一个可交易的代币,于是机构可以在链上报价,而不必把抵押品搬到链上。
Paradex 借它的卖方。9 月 15 日,它接入了 Paradigm 的网络,后者处理 Deribit 大约四分之一的大宗交易。其日期权成交量在一周内从不到 300 万美元跳到 5,870 万美元,但未平仓合约到 10 月 14 日从超过 2.5 亿美元降到大约 9,600 万美元。做大宗交易的人为一笔交易而来,然后就走了。
Rysk 把持有人变成卖方。你存入 HYPE、BTC 或 ETH,向白名单做市商卖出备兑看涨期权(covered call),换取前置的权利金。截至 10 月 14 日的 30 天里它做了 1.48 亿美元名义金额,但当这些 call 的买方给自己在 HYPE 上的风险敞口设了上限之后,成交量就停滞了。
架在这些平台之上的前端则把行权价表格整个藏了起来。Dream 让你用 Apple Pay 充值,选一个方向和仓位大小,然后替你把期权买好。建在 Derive 上的 Tacticalls 提供三击下注和跟单。更简单的包装能把用户拉进来。但当底下的订单簿是空的时候,它造不出一个卖方。
挂出来了,但有多少流动性?
2026 年 9 月是链上期权有史以来最好的一个月。名义金额大约翻倍到 50 亿美元,权利金增长三分之一到 8,500 万美元,未平仓合约峰值接近 25 亿美元。这仍然只有 Deribit 当月成交量的大约 7%。其中大部分经由 Derive。
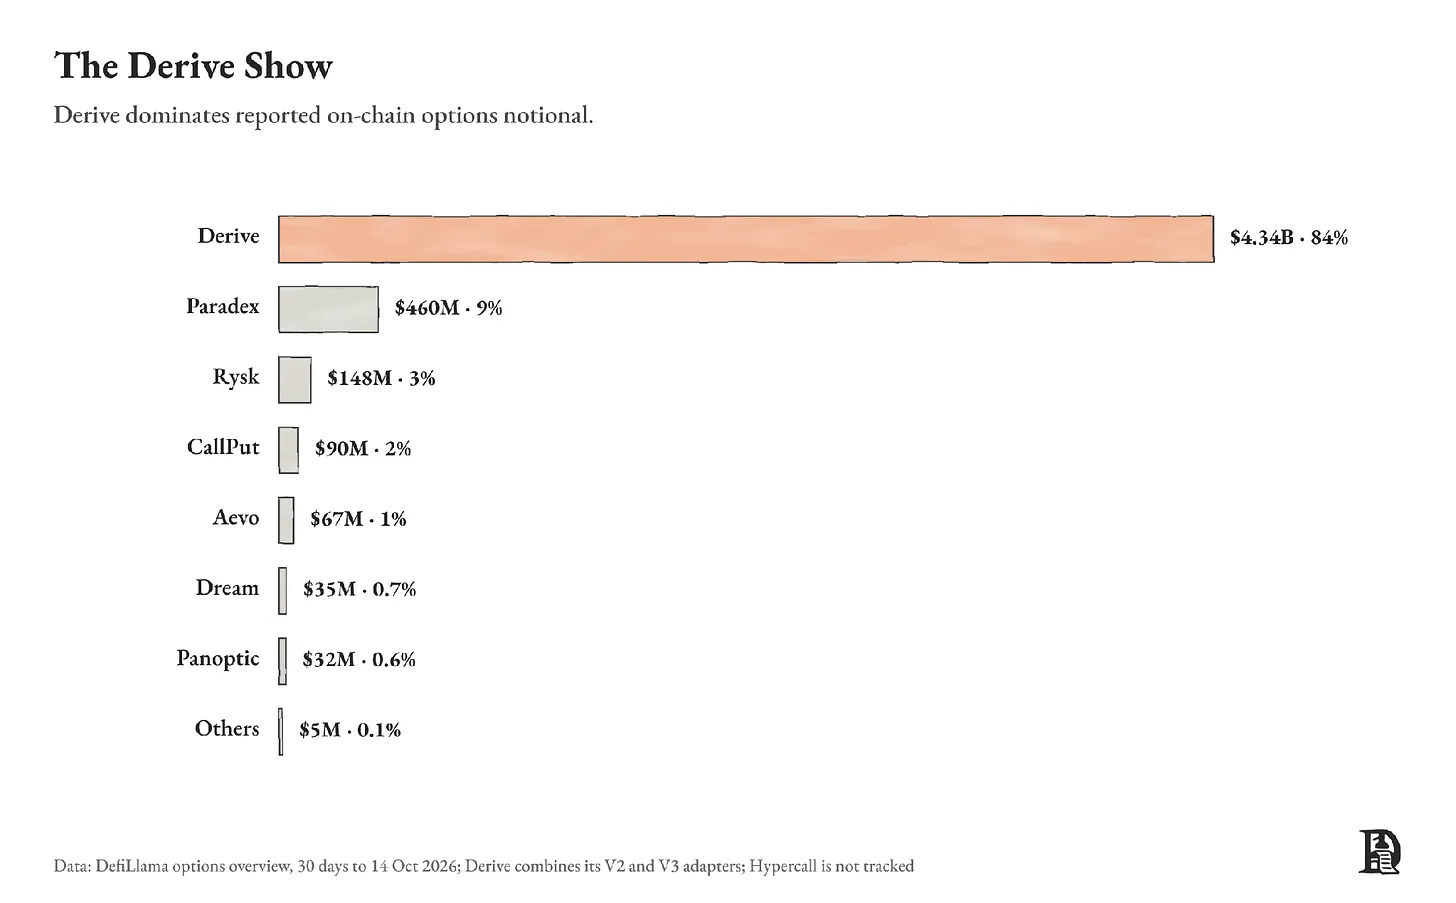 一个只卖便宜的深度虚值合约的平台,可以用极少的资金换手来堆出很高的面值。权利金(premium),也就是买方为期权实际付出的现金,才是更靠谱的标尺。按权利金算,Derive 的份额甚至更高,超过 90%。
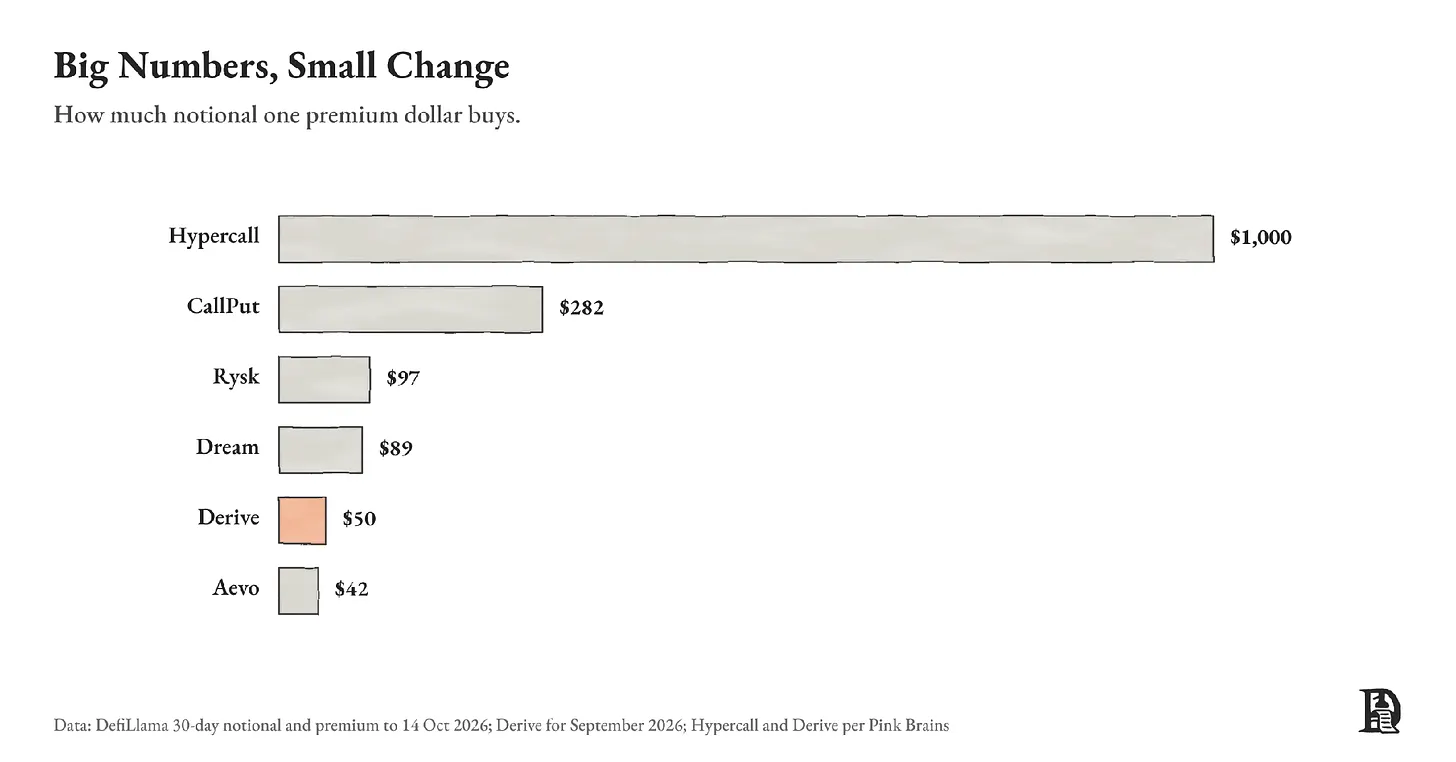 Hypercall 的名义金额大多来自标普 500 上便宜的深度虚值期权,被当作彩票来买。Pink Brains 发现,在 Hypercall 上 1 美元权利金能买到大约 1,000 美元面值,而在 Derive 上只有大约 50 美元。三个原因可能解释这个差距。
第一,波动率。 标普 500 一年的波动大约 16%,BTC 是 43%,所以它的期权便宜得多。
第二,合约本身。 远离现价的短期限 call,成本只占面值的零点几个百分点。
第三,奖励。 当 Hypercall 每天发放 1,000 美元 HYPE 时,名义金额涨了 50 倍,而权利金几乎没动,说明交易者很可能在买最便宜的合约去拿奖励。Derive 才是交易者为真期权敞口付钱的地方。
Derive 的盘口够好吗?10 月 19 日晚上,我们把 Derive 和 Deribit 上挂出的每一张 BTC 和 ETH 期权都拉了一遍,剔除深度虚值合约和三天内到期的。Deribit 在纳入统计的 346