






AIの利益がどこにあるか、それが両地のバリュエーション差のあるところだ


- 核心的見解:米国株AIと香港株AIのバリュエーション差は本質的にビジネスモデルの差異に由来する——NVIDIAは計算能力の価格決定権により約71.5%の純利益率を実現しているのに対し、香港株のプラットフォームの利益率は一般的に9%~29%の間にあり、前者は計算能力不足による利益を稼ぎ、後者はトラフィックとシーンの利益を稼いでおり、バリュエーション体系が自然に分化している。
- 重要な要素:
- NVIDIAのFY27Q1純利益率は約71.5%、テンセントは約28.9%、アリババは約10.2%、快手は約8.9%であり、利益率の差はそのまま33倍と十数倍のPER差に対応している。
- マイクロソフトの単四半期設備投資額は149億ドルから358億ドルへと増加し、8四半期で2倍以上となっており、計算能力の調達はすでにクラウド事業者の年間予算に組み込まれており、一時的なパルスではない。
- 香港株のディスカウントには三層の理由がある:利益成長率の差(米国株の計算能力収入成長率は80%以上に対し、香港株の本業は一桁台)、指数構成に純粋なAI銘柄が欠けていること、限界的な価格決定権が依然として外資と米国債利回りの影響を受けていること。
- 7月以来、南向資金は累計約1340億香港ドルの純買い越しとなり、先週の66.37億香港ドルの純売り越しは連休前の流入後の消化であり、構造的にはプラットフォームと保険を買い、一部のハードウェア製造を売っている。
- 香港株AIの三本の主軸のリズム:計算能力が先に反応し、クラウドが追随し、アプリケーションが最後に実現する。可霊の第2四半期収入は8.5億元、ARRは5億ドル近くで、快手の総収入の2.4%を占めている。
- 第3四半期決算の四つの検証指標:クラウド収入の成長率、設備投資と収入の相対的な速度、広告とEコマースのAI浸透率、可霊のARRおよび収入占比。
過去1年間、「香港株のAIは安い、米国株のAIは高い」という話が繰り返し持ち出されてきたが、安いも高いも結果にすぎない。両地のバリュエーション差を本当に決めているのは、利益が産業チェーンのどの部分に残るのか、設備投資がまだ拡大しているのか、そして誰が限界的な価格形成を行っているのか、という点だ。この3つを分解すれば、両地の機会はそれぞれ明らかになる。米国株は利益が予想を上回り続けられるか、香港株はディスカウントが商業化の進展で吸収できるかを見る。本稿はポジションの提案ではなく、価格形成、利益、資金の手がかりを並べるだけだ。
一、AI産業チェーンで最も儲かっているのは誰か?エヌビディアと香港株プラットフォームの利益率格差
同じくAI資産と呼ばれても、儲かる位置はまったく異なる。
エヌビディアのFY27Q1売上高は816.15億ドル、純利益は583.21億ドル、純利益率は約71.5%。これはソフトウェア企業の粗利益率ではなく、計算能力が不足している時の価格決定力を直接示したものだ。チップ1個の価格は需給で決まり、顧客に代替手段はほとんどない。
テンセントの2026年第2四半期の売上高は2065.61億元、純利益は598.01億元、純利益率は約28.9%。プラットフォームの利益は広告、ゲーム、フィンテック、クラウドから来ており、AIはその中で独立して課金される製品というより、効率化ツールの性格が強い。
アリババの2026会計年度の売上高は約1.02兆元、純利益は1035.92億元、純利益率は約10.2%。ECのフルフィルメントコストやクラウドの先行投資が、利益率を2桁以下に押し下げている。
快手の2026年第2四半期の売上高は353.84億元、純利益は31.33億元、純利益率は約8.9%。コンテンツコスト、帯域幅、AIへの投資が、短期的にプラットフォーム型企業の水準まで利益率を引き上げることを難しくしている。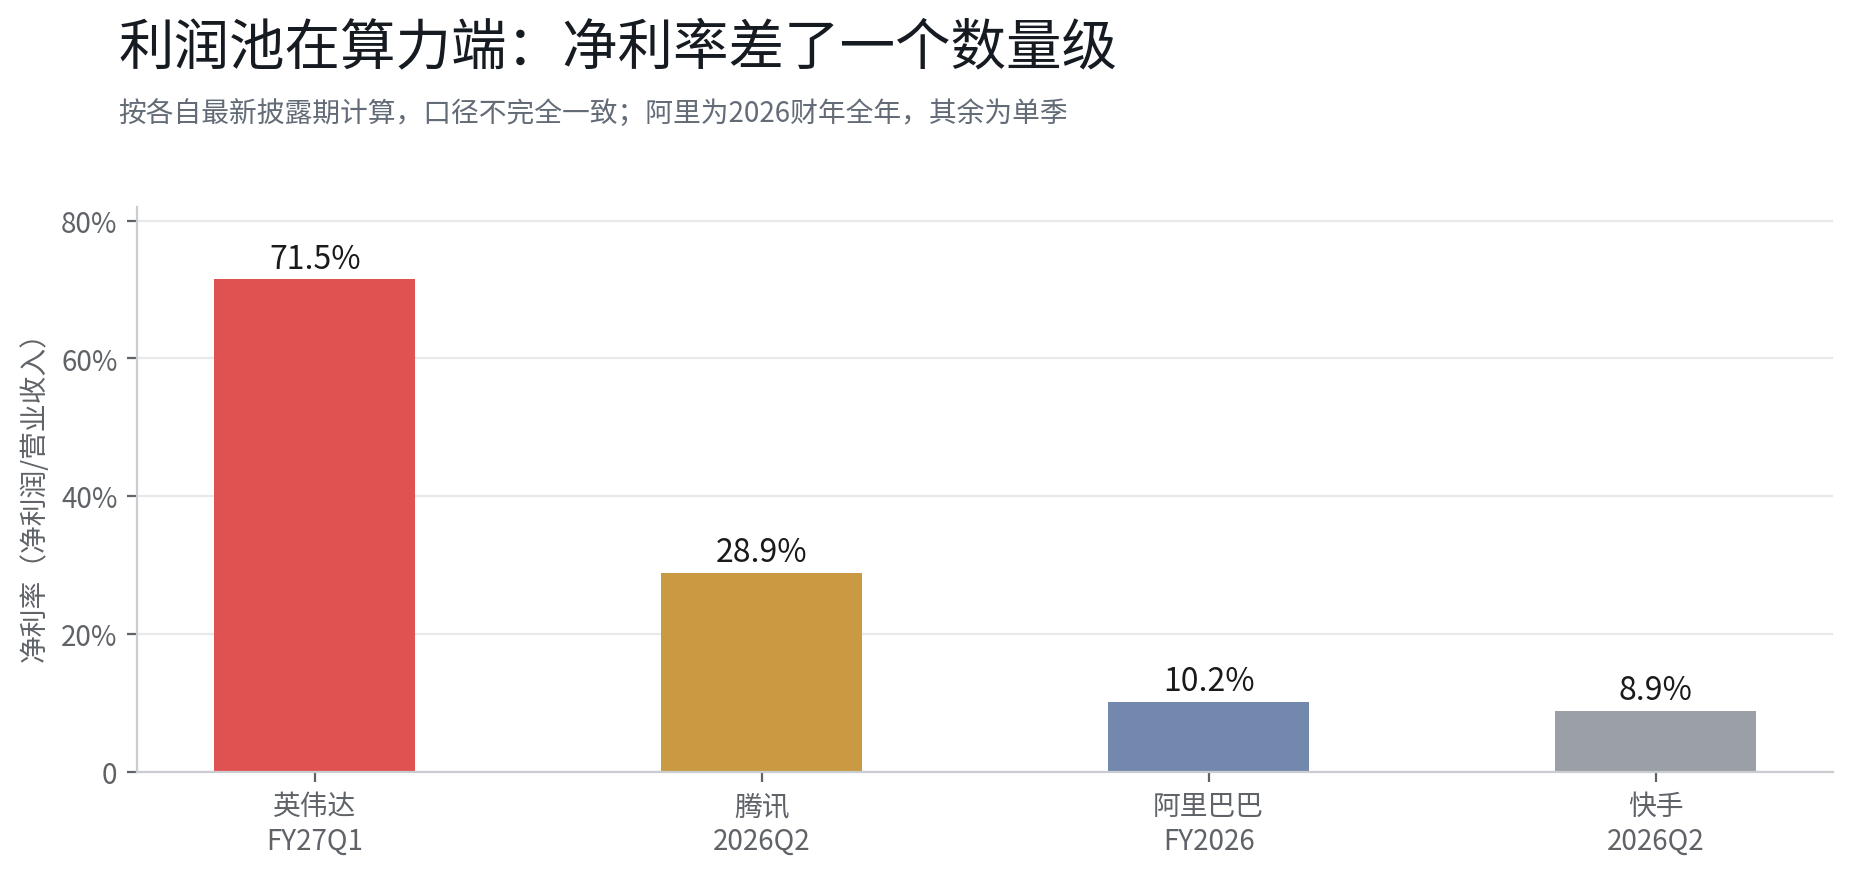
この図がバリュエーション差の半分を説明している。エヌビディアがTTM株価収益率33倍で評価されるのは、利益率が高く、成長が速く、見通しが強いからであり、香港株のプラットフォームが10倍台なのは、利益率が上がりにくく、成長もより緩やかだからだ。バリュエーション差はセンチメントではなく、まずビジネスモデルの差である。
しかし図は機会も指し示している。利益率が低いということは、改善余地が大きいということだ。AIがコンテンツ制作コスト、広告配信効率、クラウドの単位計算能力あたりコストを引き下げられれば、利益率の弾力性は直接バリュエーションに反映される。このロジックは米国株よりも香港株の方が安い。出発点が低いからだ。
二、マイクロソフトの設備投資は倍増、AI需要はいつまで支えられるか?
エヌビディアの売上高は結果であり、クラウド事業者の設備投資は原因だ。マイクロソフトの四半期設備投資はFY25Q1の149億ドルからFY26Q4の358億ドルへ増加し、8四半期で2倍以上になった。直近2四半期もなお加速している。
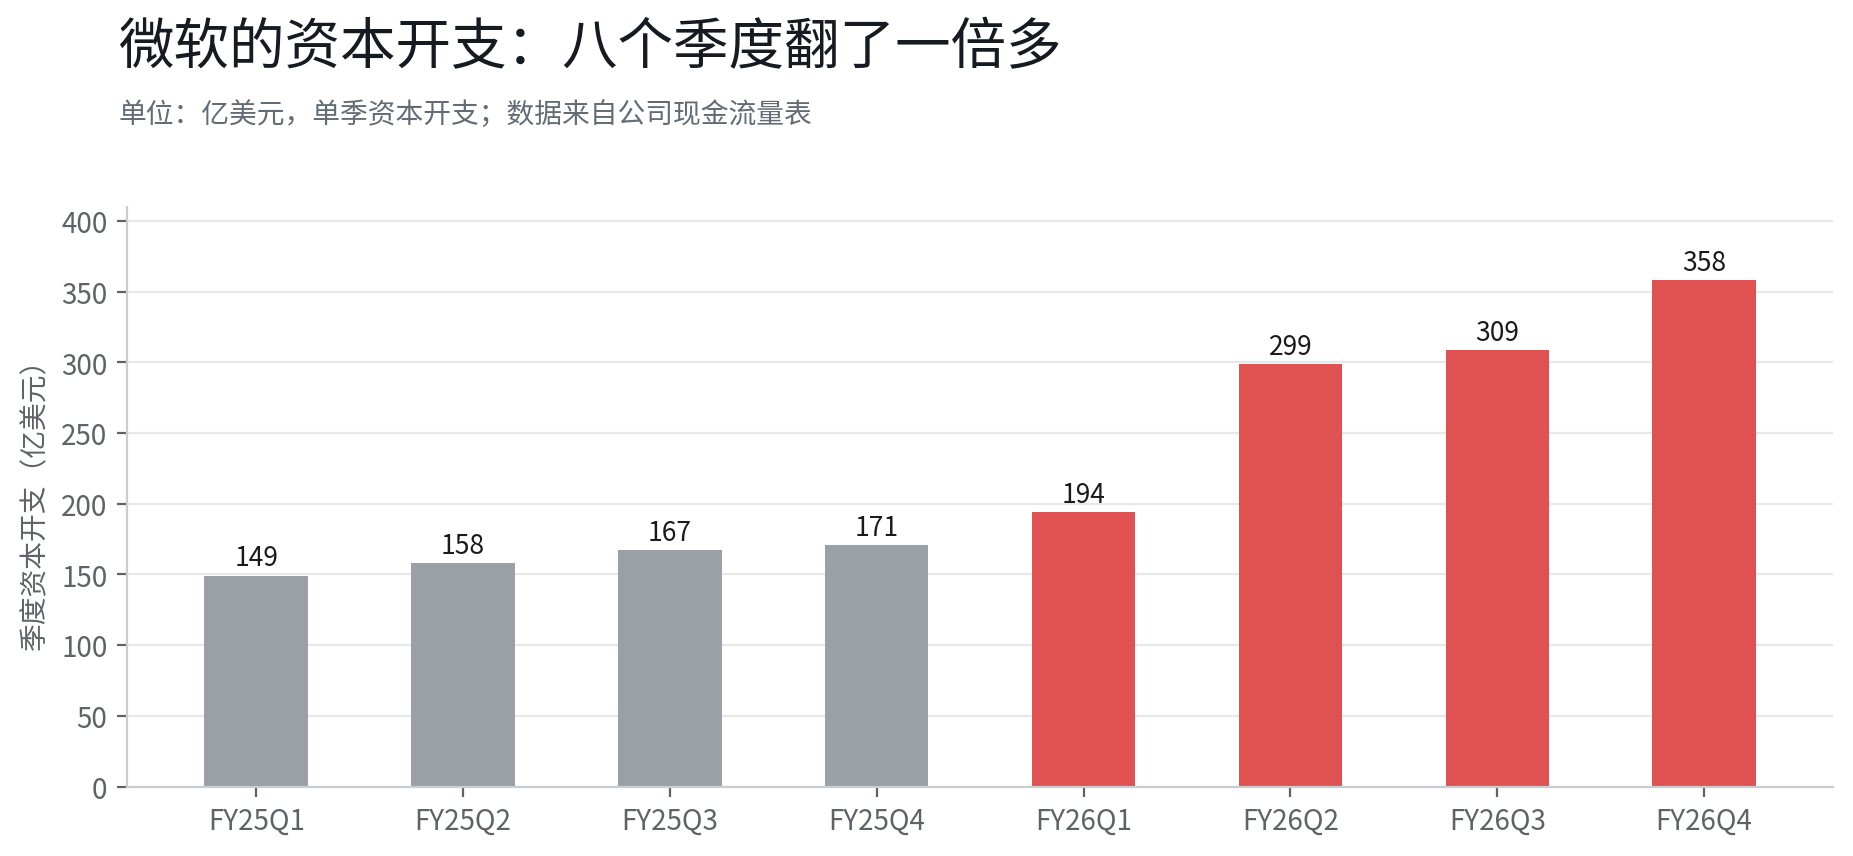
この曲線は両地にとって重要だ。エヌビディアにとっては受注、香港株のSMICや華虹にとっては成熟プロセスの関連需要、アリババクラウドやテンセントクラウドにとっては計算能力コストと产能の先行投資を意味する。計算能力の調達が、一時的なパルスではなく、クラウド事業者の年度予算に組み込まれたことを示している。
リスクもここにある。設備投資の伸び率がクラウド収入の伸び率を継続的に上回れば、減価償却が先に利益率を圧迫し、次にバリュエーションを圧迫する。米国株で注目すべきはエヌビディアのガイダンスだけでなく、マイクロソフトやMetaの設備投資とクラウド収入の相対的な速度だ。この比率が2四半期連続で悪化すれば、AIチェーンのバリュエーションは業績より先に反応する。
三、なぜ香港株のディスカウントは解消しにくいのか、それでもなぜ注目に値するのか
テンセントは2027年予想PER約14倍、Metaは約20倍、エヌビディアはTTMで約33倍。3つのデータは出所が異なり直接比較はできないが、方向性は明確だ。香港株のプラットフォーム大手は依然として世界のAI資産の中でバリュエーションの低い位置にある。





