






毎週編集部厳選 Weekly Editor's Picks(1017-1023)


- 核心的な見方:今週の市場はマクロリスクと暗号資産業界の構造的矛盾に注目が集まった。米中間選挙と財政闘争への警戒感が高まる中、金とドル・米国債が異例の乖離を見せた。また、HyperliquidなどのPerp DEXは巨額の手数料を生み出す一方で、個人投資家は大規模な損失を被っており、収益分配メカニズムに疑問の声が上がっている。
- 重要なポイント:
- トランプ氏の支持率が任期中最低に下落し、民主党が中間選挙で優位に立つが、2027年の債務上限と予算をめぐる攻防は避けられず、市場は動揺に直面する可能性がある。
- 金は8月以来の上昇分をすべて吐き出し、ドル・米国債の動きと乖離。世界のリスク資産が同時に圧迫され、ポジション解消の影響は依然として拡大している可能性がある。
- Hyperliquidの6大主要アプリで個人投資家の合計損失は2.8億ドルに達し、手数料が損失の半分以上を占める。大多数のユーザーは3か月目以降に取引を停止している。
- 38社のPerp DEXが過去30日間で約1.25億ドルの手数料を生み出し、Hyperliquidが独占的に8,455万ドルを占めた。上位5社の合計シェアは85.6%に達する。
- OCCはGENIUS法の最終規則を公表し、ステーブルコインの発行・準備金・償還要件を明確化。2027年1月に発効し、第三者報酬の取り決めが緩和される。
- MSCIの新規則により、Strategyなどの暗号資産トレジャリー企業が世界指数から除外される見通し。11月の審査で発効し、パッシブ資金の集中的な売りを引き起こす可能性がある。
- Circleは1ドルの収入につき7セントの純利益しか保持しておらず、その大部分を流通パートナーとコンプライアンス基盤に譲渡している。USDCはステーブルコイン取引量の約77%を占める。
情報の流れが速すぎて、深掘り分析記事はホットトピックに埋もれがちです。「毎週編集厳選」コーナーでは、判断価値のあるコンテンツを膨大な情報の中から拾い上げ、ノイズを濾過してインサイトと気づきをお届けします。
マクロ情勢
米中間選挙の3つの結末を全解説:トランプは何に直面するのか?2027年の財政大戦は避けられない
トランプ大統領の支持率は任期中最低水準まで下落し、世論調査でも民主党が選挙戦で有利な立場にあることが示されている。ただし、民主党が上院か下院のいずれか、あるいは両方を制したとしても、ホワイトハウスの行政権を直接掌握することはできない。トランプ大統領は依然として大統領拒否権を行使でき、関税、移民、外交政策などの分野で広範な行政権を行使し続けることができる。
どちらの政党が最終的に議会を掌握しても、2027年には債務上限引き上げと連邦政府予算措置をめぐる闘争が発生する可能性が高い。2人のエコノミストは、市場と投資家が激動の1年に直面すると予想している。
ドル・米国債との異例の乖離、金が急落して数カ月分の上昇を消失、一体何が起きたのか?
債券利回りは低下しているが、同じく貴金属を押し上げるには至っていない。金市場の動きは異常であり、円はすでに大幅に上昇している。これは市場で円高を促す介入行動が行われている可能性を示唆しており、通常はドルにとって弱材料となる。
金価格は8月以来の上昇分を吐き出し、上昇トレンドはほぼ完全に消し去られた。
世界的なリスク資産が一斉に圧迫され、ポジション解消の影響はまだ拡大している可能性がある。
AIバブルをヘッジする最も安価な選択肢は東京かもしれない:ゴールドマン・サックスはドル円の売りに注目を推奨
日本に蓄積された貯蓄は海外、特に米国の債券や株式へと流れ続け、米国資産市場の繁栄に重要な資金源を提供している。しかし、投資家が米国の経済成長期待を引き下げ始めれば、この巨大な資本の流れは方向転換する可能性があり、日本資金の国内回帰圧力も高まる可能性がある。円は上昇する可能性がある。
円の上昇は1カ月以上ぶりの最強水準まで続き、ハイテク株の売りが加速したことで、投資家は日本円、日本国債、米国債などの伝統的な安全資産へと資金を移している。
投資と起業
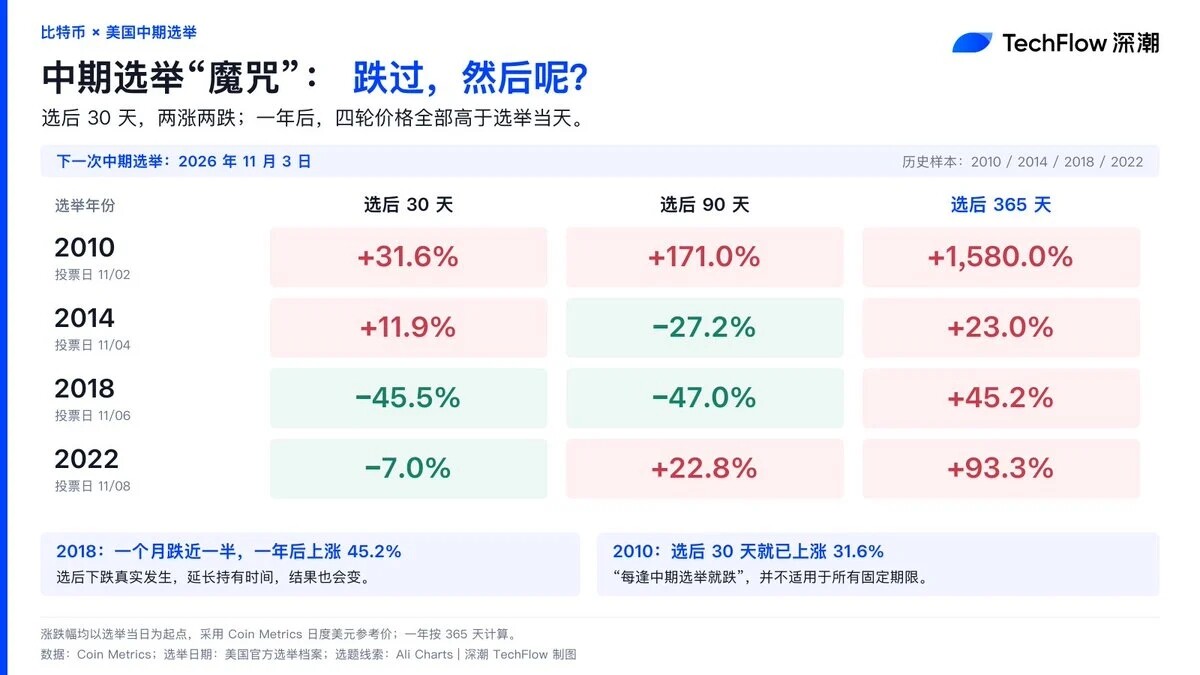
現在のBTCは、伝統的な金融チャネルに広く取り込まれ、ますます高ベータのリスク資産に近づいており、米国株、ドルの流動性、世界的なリスク選好との連動性が明らかに強まっている。したがって、中間選挙による政策期待の変化は、高い確率でBTCの相場に波及するだろう。ただし、BTCが選挙結果に直接連動するわけではないと理解すべきであり、今回のサイクルではBTCのマクロリスク選好への感応度が最大限に高まっていることが明らかに見て取れる。
HyperliquidのC向け大拡張の裏で、40万人の個人投資家が2.8億ドルを失った
C向けアプリが大きく稼ぐ一方で、そうしたアプリを通じて注文を出す個人投資家の状況はあまり良くなさそうだ——Hyperdashの共同創設者Hanson Birringer氏の調査によると、Hyperliquidに接続済みの6大主要アプリで、個人投資家は合計2.8億ドルの損失を出している。
損失は2つの側面から生じている——取引の損益と手数料だ。これらのアプリでは手数料が大部分を占め、1.26億ドルの損失額の半分をやや上回っている。BTCはユーザーの取引が最も多く、損失も最も深刻な市場だ。
これらのアプリは確かにBuilder Codeの設計意図——Hyperliquidに新たなトレーダー、取引量、手数料をもたらすこと——を実現した。しかし残念なことに、呼び込まれたユーザーは過剰取引、高額な手数料負担(fee drag)、ロスカットによって元本の大部分を失っている。彼らの大多数は3カ月目以降に取引を停止した。
Perp DEXは毎月1.25億ドルの手数料を生み出す、実際に報酬を得ているのは誰か?
過去30日間、PerpsAtlasの統計によると、38社のPerp DEXが約1.25億ドルのユーザー手数料を生み出した。Hyperliquid1社だけで8455万ドルを貢献し、上位5プラットフォームが合計85.6%を占めている。
トレーダーが取引コストを負担し手数料を貢献する一方で、プラットフォームは収入をトークン買い戻しに充て、実際に収入を生み出す人ではなく、トークン保有者を優先的に報酬する。Tokenomicsはプラットフォームトークンに価値の裏付けを与えることはできるが、Trader Economicsの代わりにはならない。
エアドロップ狙いのユーザーはすでに確定したコストを支払っているが、回収できるかどうかは自分では決められないトークン評価に依存する。しかもこの計算は、プロジェクトが最終的にトークンを発行できるという前提の上に成り立っている。
PopDEXが強調するTrader-firstとは、技術投資が最終的に、より競争力のある総合取引コスト、より安定した執行、より効率的な資金使用体験へと変換されなければならないということだ。
IOSG:Papertradeの日次収入はTetherに次ぐ、勝者ではなく敗者に手数料の9割を還元するカジノ
トレーダーの純損失6320万ドルのうち、5410万ドル(86%)がPAPERステーキング者に分配された。LPにはさらに470万ドル、開発者は約450万ドル(7%)を受け取った。配当を受け取っているのはまさに損失を出している人々だ。上位1000のウォレットがPAPERの88%を保有し、全損失の81%を負担し、配当の91%を受け取っている。要するに、これはカジノの手数料を賭博者に還元するカジノである。
収入は取引量の水増しとともに波のようにやってくる。
PAPERには価格がついたが、非常に薄い。
支払能力は常に維持されてきた。
AI & ストレージ
AI資金の流れ図:NVIDIAが6900億ドルを取得、残り499社で3400億ドルを分け合う
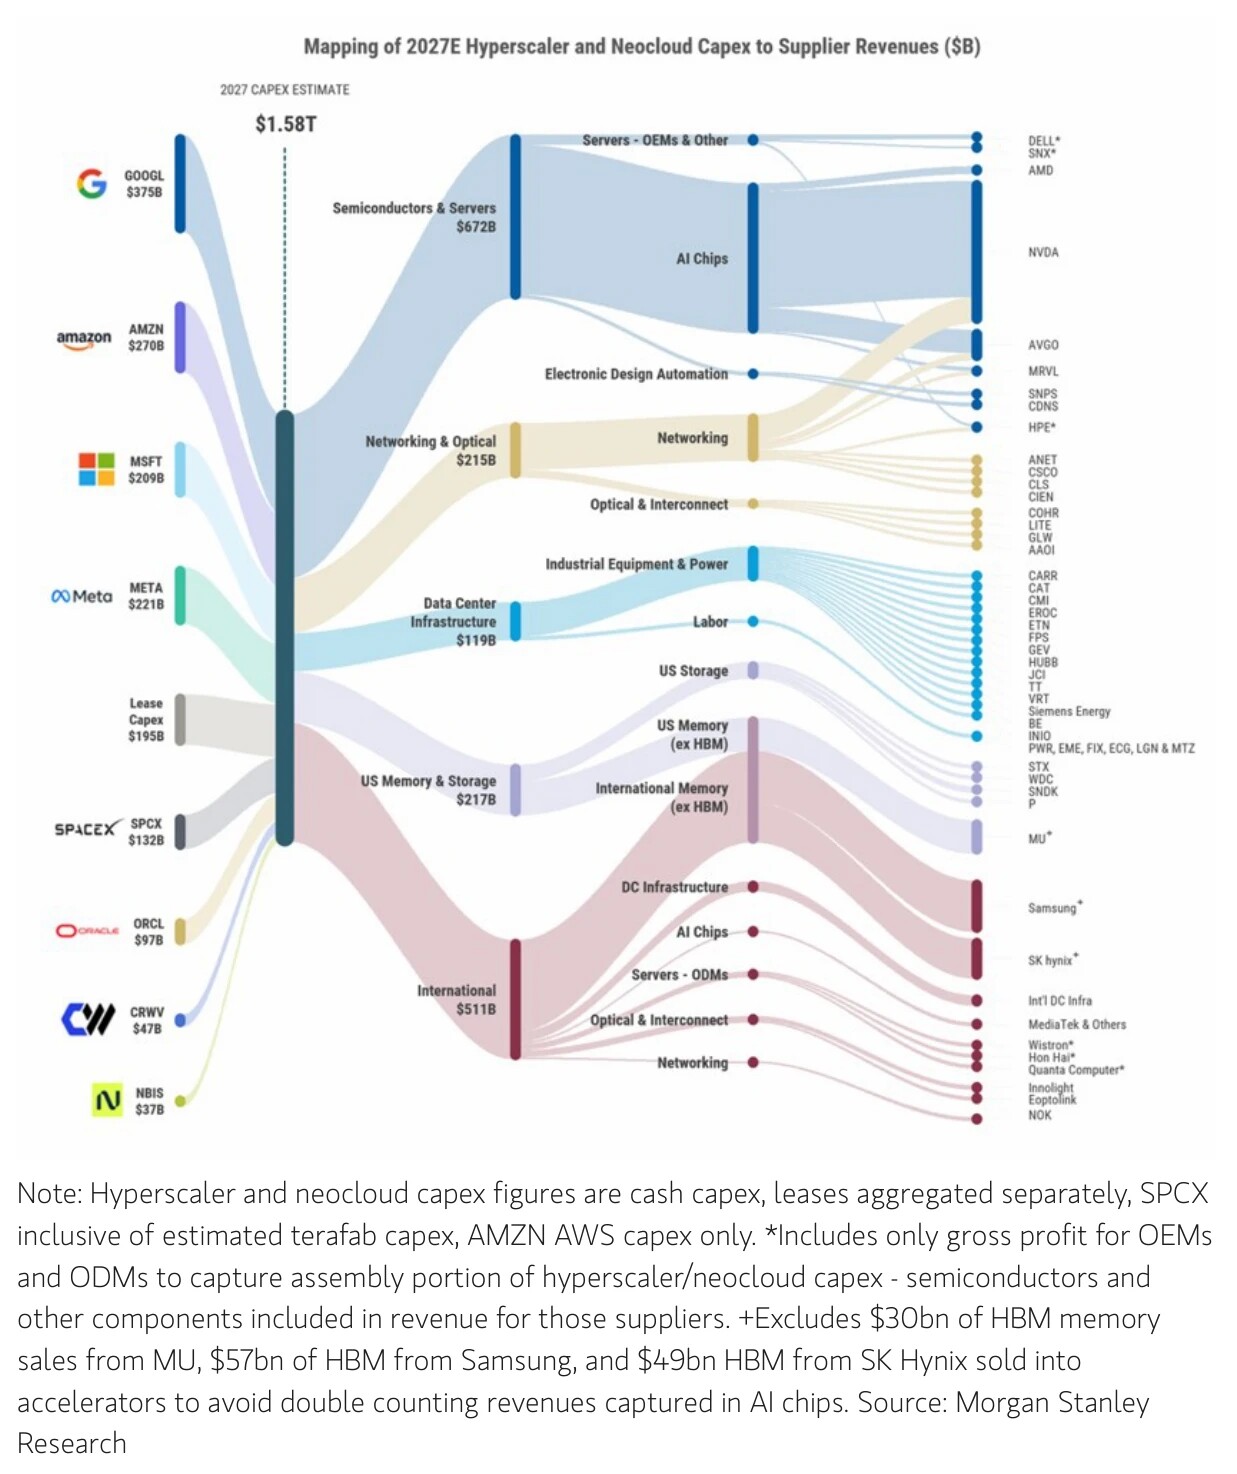
ハイパースケーラー1.58兆ドルの支出のうち、約3分の2のS&P 500受益額がNVIDIA1社に流れ、残り499銘柄の合計は約3390億ドルにとどまった。
AI設備投資はS&P 500の約25%の売上成長を直接けん引し、AI関連企業は2027年のS&P指数の利益成長の78%を貢献する見込みだ。
ハイパースケーラーはすでに1.1兆ドル超の未開始リース契約を開示している。この「合成設備投資」はどのキャッシュフロー計算書の設備投資項目にも計上されていないが、経済的実質においては債務融資と同等である。2027年はハイパースケーラーのフリーキャッシュフロー缺口が最大となる年であり、その際に債務融資圧力が著しく高まるだろう。
CoreWeaveの信用危機は2008年のサブプライム危機よりも、2023年のSVBパニックに近い?
CoreWeaveの無担保債券利回りは約15%まで急上昇し、CDSスプレッドは1000ベーシスポイントを突破し、AI設備投資サイクル全体のシステミックリスクに対する市場の強い疑問を引き起こしている。しかしCoreWeaveは、2023年のシリコンバレー銀行(SVB)が引き起こした段階的パニックに近い——極めて小規模で構造が非常に脆い金融商品が、市場によって兆ドル規模のAI設備投資サイクルのバロメーターとして扱われている。市場は参照枠を間違えている——無担保債券市場はCoreWeaveの実際の新規調達コストを代表するものではない。
暗号資産AIの「兆トークン」、1カ月の収入はわずか870万ドル
収入は主にモデル供給やユーザー入口を握るプラットフォームに集中している。多くのゲートウェイはOpenRouterやVeniceのインターフェースを暗号資産決済に包み、4%から30%の上乗せ価格をつけているだけであり、利用量が大きくなると上流に取って代わられやすい。ユーザーが多く支払う意思があるのは、主にプライバシーと検閲されないことのためだ。
この分野のプロジェクトの入れ替わりも非常に速い。
暗号資産AIのモデル呼び出し市場は確かに存在するが、現在毎月確認できる支払額は900万ドル未満であり、プロジェクト側が公表するトークン規模とは大きくかけ離れている。
政策とステーブルコイン
米通貨監督庁(OCC)はGENIUS法を実施する最終規則を公表し、管轄範囲内の決済型ステーブルコインの発行、準備金、償還、カストディ、リスク管理の要件を明確化し、2027年1月18日に発効する。今後、発行体は「準備金が十分かどうか」を証明するだけでなく、準備金を誰が保管するのか、ユーザーがどうやってドルに交換できるのか、集中的な償還が発生した場合にどう処理するのかを説明する必要がある。
草案と比較して、最終規則で最も注目された調整は、一部の第三者報酬措置の扱いを緩和したことだ。取引プラットフォームがステーブルコイン報酬を提供する余地は維持されたが、全面的に容認されたわけではない。
最初に恩恵を受けるのは、おそらくCircle、Coinbaseなどのステーブルコイン発行体と流通プラットフォームだろう。ステーブルコイン決済ももう一つの受益方向だ。オンチェーンに入る資金はDeFiやRWAにも流れる可能性がある。ステーブルコインを支えるパブリックチェーンにとって、より多くの送金、決済、金融活動が取引量、手数料、アプリケーション需要の成長をもたらすことが期待される。暗号資産市場にとって、より期待すべきはステーブルコイン普及による潜在的な買い圧力だ。
9月15日、上院はCLARITY Actの「動議討論」について採決を行い、結果は賛成49票、反対50票で60票の閾値に達しなかった。民主党上院議員は全員反対し、さらに数名の共和党議員も反対した。争点はトランプ家の暗号資産に関連する倫理条項と、ステーブルコインが利子を支払えるかどうかだった。
DLA Piperの判断によると、議会が今会期の残り期間でこの法案を再始動させる可能性は低く、次の窓口は2027年1月まで待つ必要があるかもしれない。
一方、行政部門では、交渉の調整を担当すべきホワイトハウス暗号資産委員会に、現在在职の人員は一人もいない。Bo HinesからPatrick Wittまで、この委員会は14カ月で4名の核心メンバー全員を送り出し、後続の人事は中間選挙の完了を待つ必要がある。
MSCI新規則が施行:Strategyなど5社が除外対象に、DAT危うし
10月15日、MSCIは「非事業会社」に対する新たなスクリーニング枠組みを採用すると発表した。事業資産、事業費用、キャッシュフローなどの指標を通じて、一部の上場企業が投資ツールに近いかどうかを判断する。関連する調整は11月の指数レビューに伴って実施され、最終的な影響を受ける企業リストは11月11日に公表され、11月30日の取引終了後に発効する。
MSCIの新規則は「投資ツールに近く、実質的な事業会社に見えない」上場企業をグローバル指数から除外する予定であり、Strategy、Metaplanet、Upexiの3社の暗号資産トレジャリー企業が潜在的削除リストに含まれている。
指数資格はパッシブ資金の配分に直結する。企業が削除された後、関連指数を追跡するファンドは保有銘柄を調整する必要があり、それによって集中的な売りが生じる可能性がある。トレジャリー企業にとって、より長期的な問題は、指数からの退出が評価プレミアムを圧縮し、ひいては融資によるビットコイン購入の効率を低下させるかどうかだ。





