






Hyperliquid C端大扩张的背后,40万散户亏了2.8亿美元


- 核心观点:Hyperdash研究显示,通过Phantom、MetaMask等六款主流C端应用接入Hyperliquid的近40万个散户钱包累计亏损达2.8亿美元,增长高度依赖拉新而非留存。
- 关键要素:
- 六款应用用户累计亏损2.8亿美元,其中约1.26亿美元发生在2025年11月10日之后,与这些应用规模快速扩张的时期吻合。
- 亏损主要由手续费和交易亏损构成,手续费占1.26亿美元亏损额的一半以上;各应用在基础费率上叠加Builder Fee,100美元订单成本为6.5至14.5美分。
- 用户以小型散户为主,五款应用的单钱包典型入金仅30至60美元;Rabby用户资金规模较大且最可能盈利。
- BTC占总交易量近一半且亏损最重,仅手续费一项就超过用户平仓收益;HIP-3市场(原油、白银、黄金等)已成第二大交易类别。
- 月活跃交易者数在11月至次年9月间增长超两倍,但约半数活跃者为新手,新交易者三个月留存率仅约七分之一。
本文来自:Hyperdash 联合创始人 Hanson Birringer
编译|Odaily 星球日报(@OdailyChina);译者|Azuma(@azuma_eth)
编者:MetaMask、Phantom、Rabby、OneKey、PumpFun……越来越多的 C 端应用已通过 Builder Code 机制接入 Hyperliquid,在前端直接向其用户提供永续合约交易服务。通过在上层收取一道额外的 Builder Fee,这些 C 端应用多了一条新的收入线,其中部分应用甚至已通过此路径赚取了上千万美元的收入。
然而,在 C 端应用大赚的同时,通过此类应用开单的散户们,情况似乎并不太好 —— Hyperdash 联合创始人 Hanson Birringer 研究发现,在已接入 Hyperliquid 的六大主流应用上,散户们已合计亏损了 2.8 亿美元。
以下为 Hanson Birringer 研究全文,由 Odaily 星球日报编译。
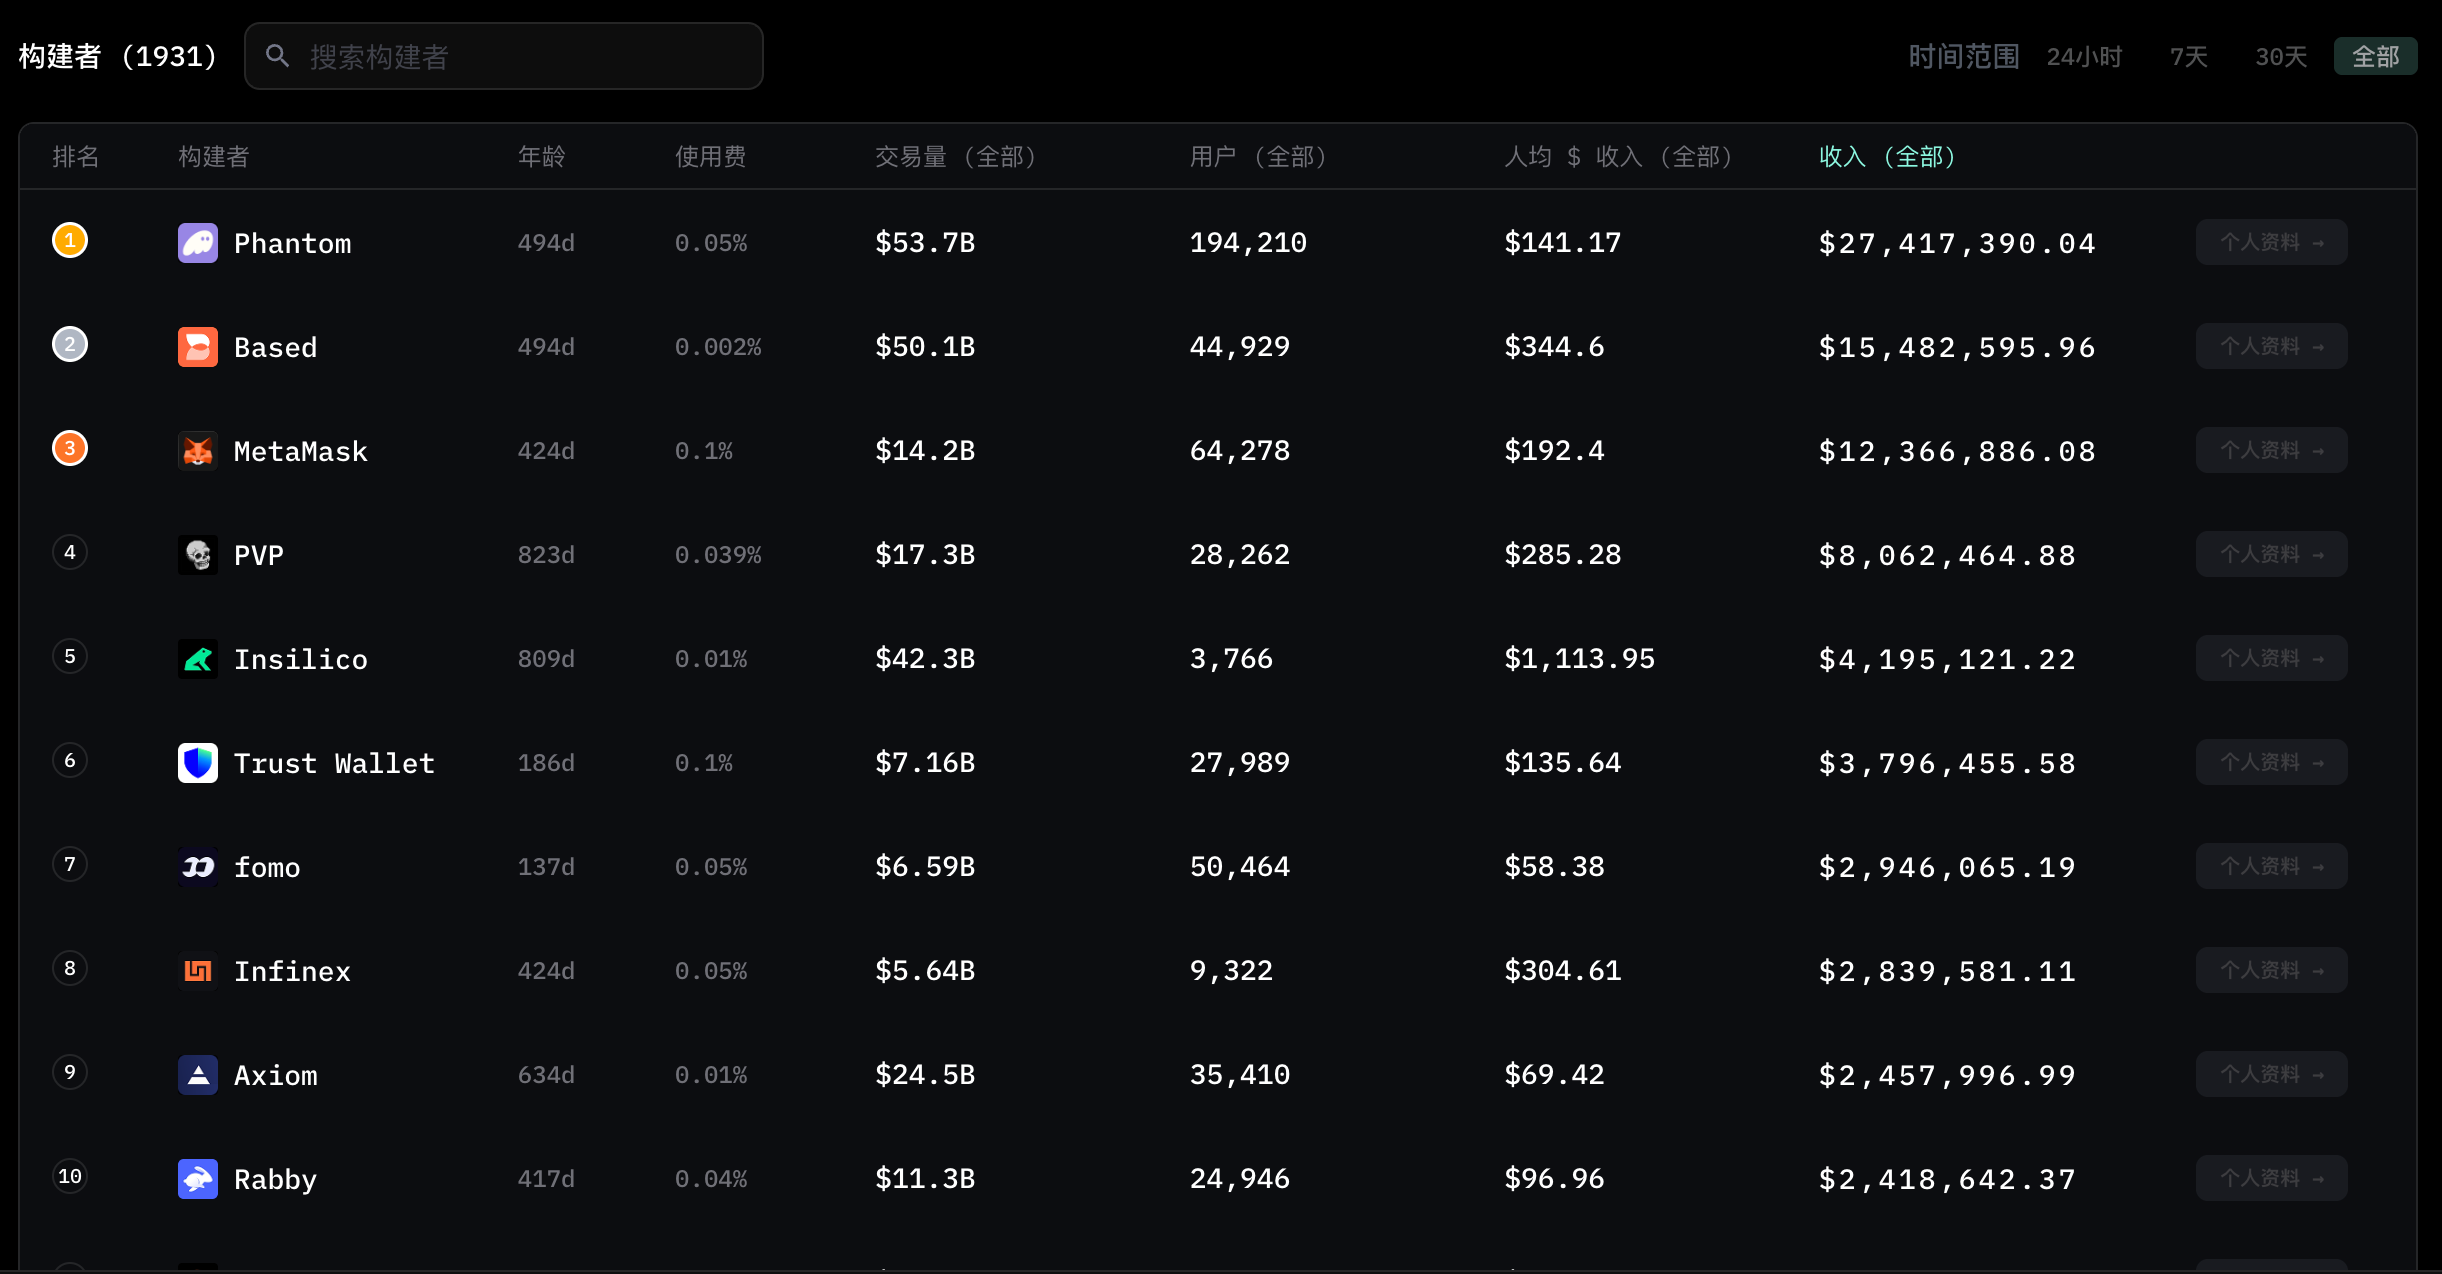
我们追踪了近 40 万个通过 Phantom、MetaMask、Rabby、Trust Wallet、Invo 和 fomo 这六款 C 端应用在 Hyperliquid 上交易永续合约的钱包。这些应用会通过 Builder Code(构建者代码)将用户接入 Hyperliquid,并从每笔交易中赚取手续费。
如今,这些 C 端应用已经成为 Hyperliquid 的一个重要用户获取渠道,每个月都为 Hyperliquid 带来更多交易者、交易量和手续费收入。然而,这些应用的用户在 Hyperliquid 上的累计亏损已达 2.8 亿美元,且很少有人能真正留存下来。
本文将分析这些交易者的构成、他们所交易的资产,以及他们在不同时期的交易表现。
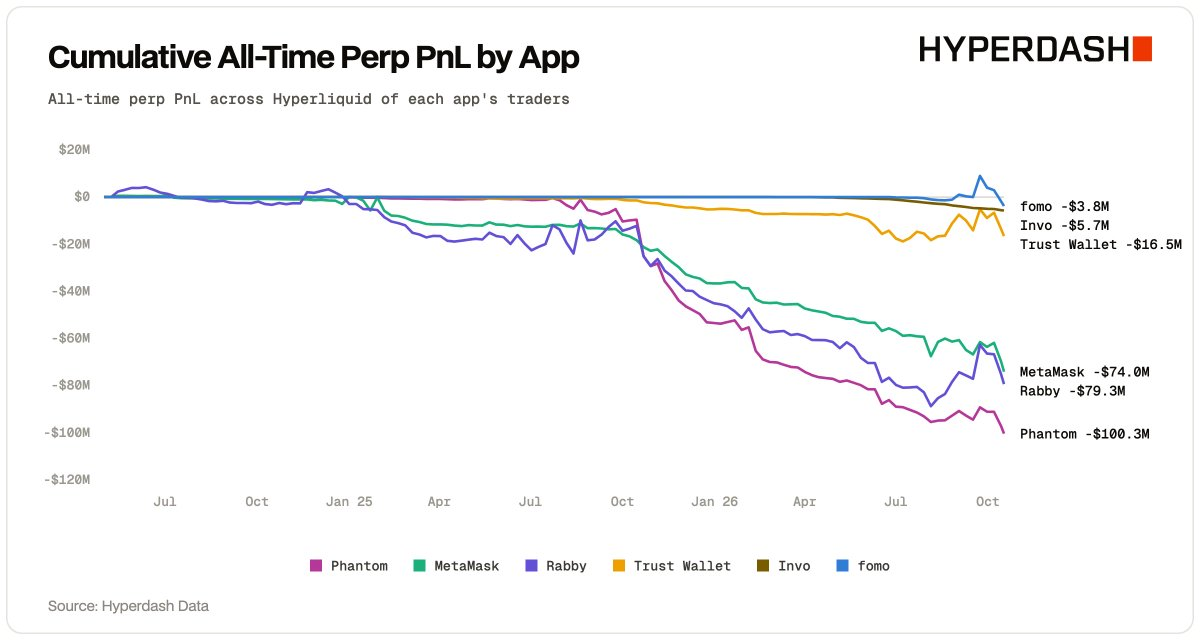
大部分亏损发生在过去一年,恰逢这些应用的规模迅速扩张之时。在 2.8 亿美元的亏损中,自 2025 年 11 月 10 日以来通过这些应用交易产生的亏损约为 1.26 亿美元;其余亏损则发生在 2025 年 11 月之前,或发生在 Hyperliquid 上、但并非通过这些应用进行的交易中。
交易者画像
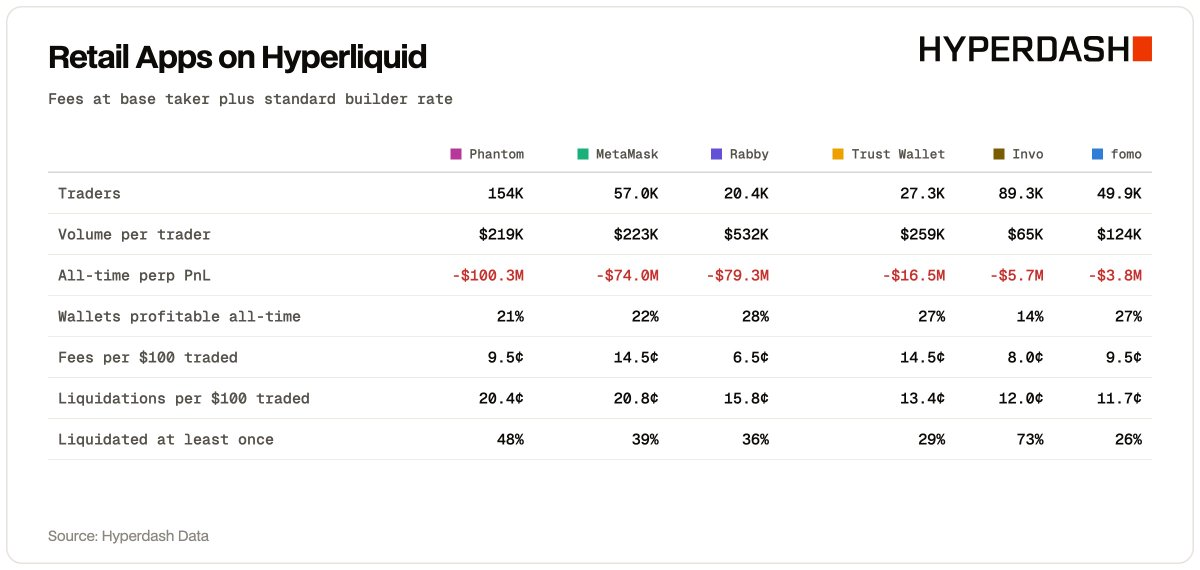
这些账户绝大多数是小型散户。在六款应用中,有五款的用户单个钱包典型的入金金额仅为 30 至 60 美元。Rabby 是个例外,其用户账户数量更少,但单个账户的资金规模明显更大,同时也是最有可能实现盈利的一群用户。
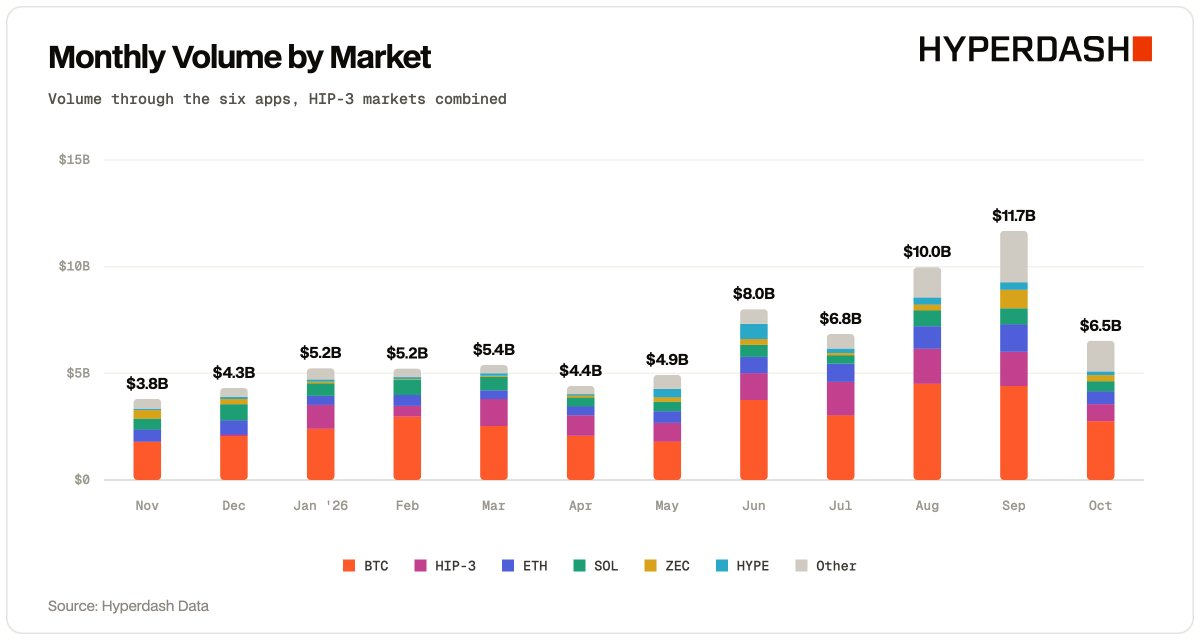
交易活动主要集中在散户熟悉的市场。BTC 占据了这些应用总交易量的近一半。紧随其后的是 HIP-3 市场,包括原油、白银和黄金等资产。这类市场在今年 1 月之前几乎没有通过这些应用进行交易,如今却已成为第二大交易类别。
资金都流向了哪里
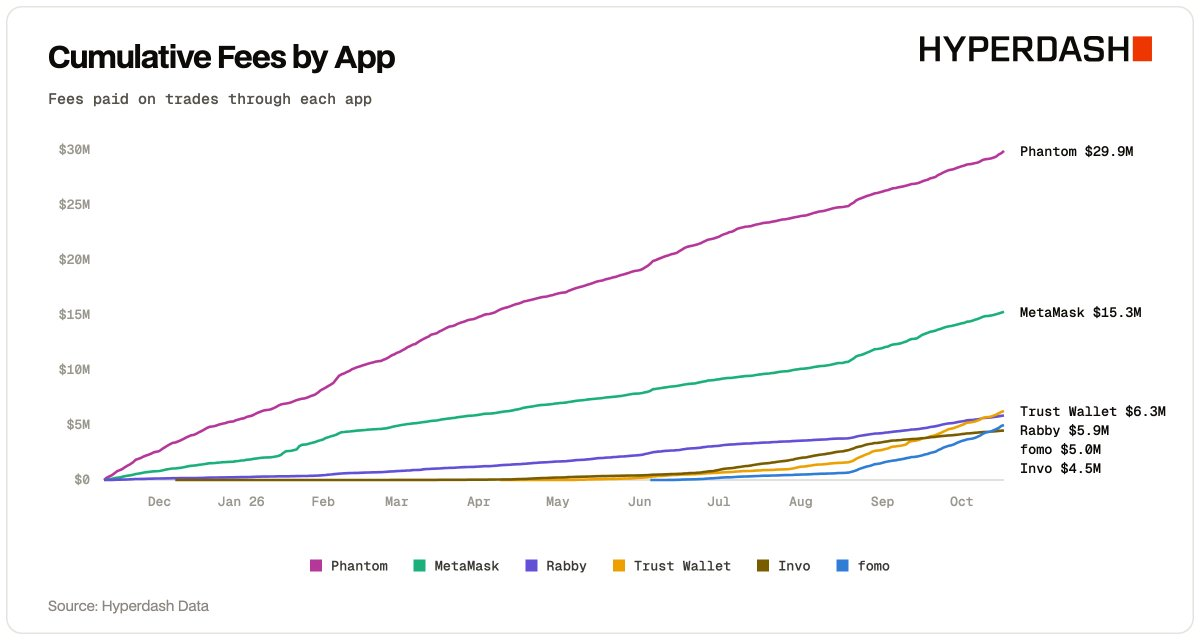
亏损来自两个方面 —— 交易盈亏和手续费。在这些应用中,手续费占了大头,略高于 1.26 亿美元亏损额的一半。
这在一定程度上是由这些应用的机制决定的。每款应用都会在 Hyperliquid 的基础交易费之上叠加自己的“构建者费用”(Builder Fee),因此一笔 100 美元的订单,根据应用的不同,手续费成本在 6.5 到 14.5 美分之间。对于频繁周转账户余额的小资金账户来说,这些成本会迅速产生复利效应。例如,Invo 的用户总共入金 1240 万美元,却刷出了 58 亿美元的交易量。
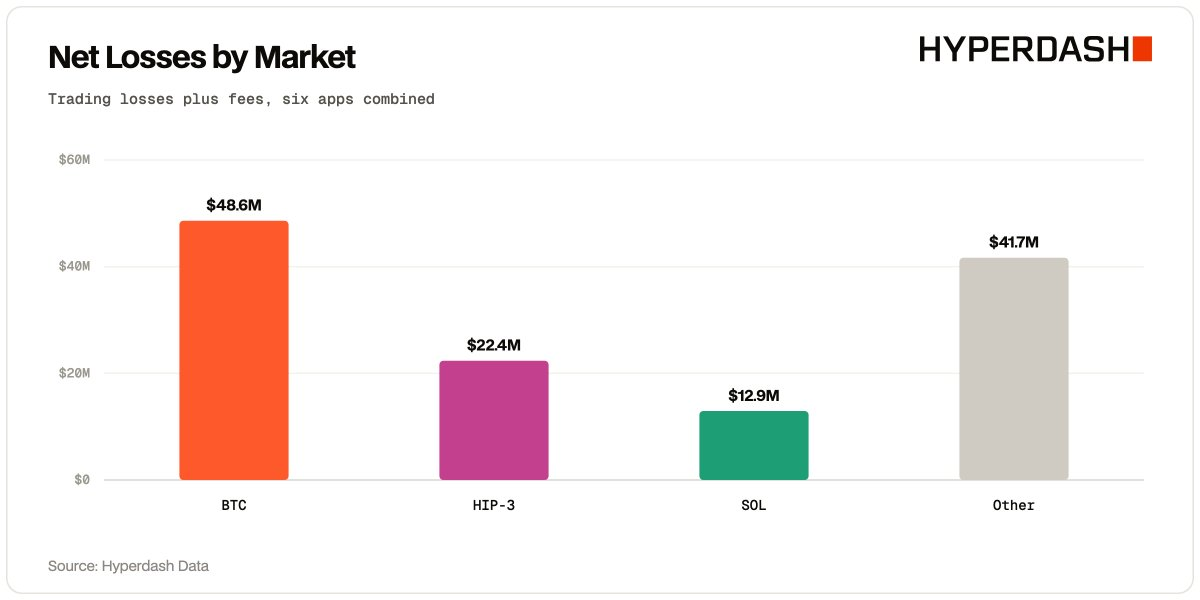
BTC 是用户交易最多、亏损也最惨重的市场。在 BTC 交易中,仅手续费一项就超过了用户平仓所赚取的收益。如果把交易亏损和手续费加在一起看,HIP-3 和小币种市场每交易 1 美元给用户造成的损耗,比 BTC 和 ETH 还要高。
获客与留存
从 11 月到次年 9 月,这六款应用的月活跃交易者数量增长了两倍多(超过原来的三倍),其中主要由 Invo 和 fomo 领涨 —— 这两款应用都在短短几个月内从“几乎没有交易者”增长到了数万人。
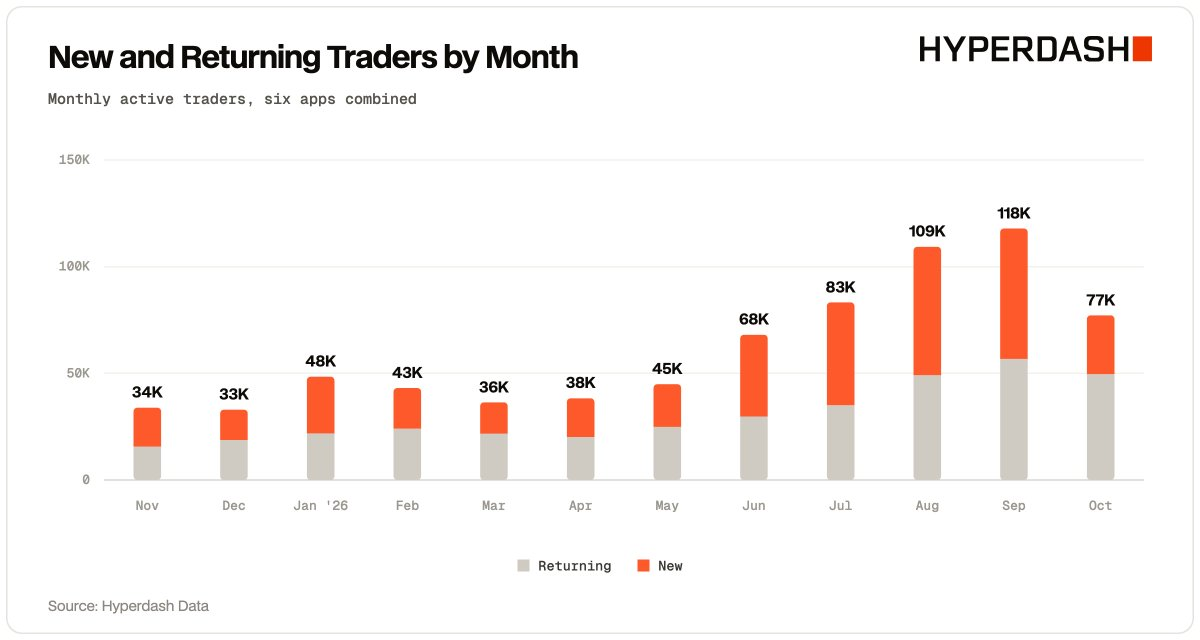
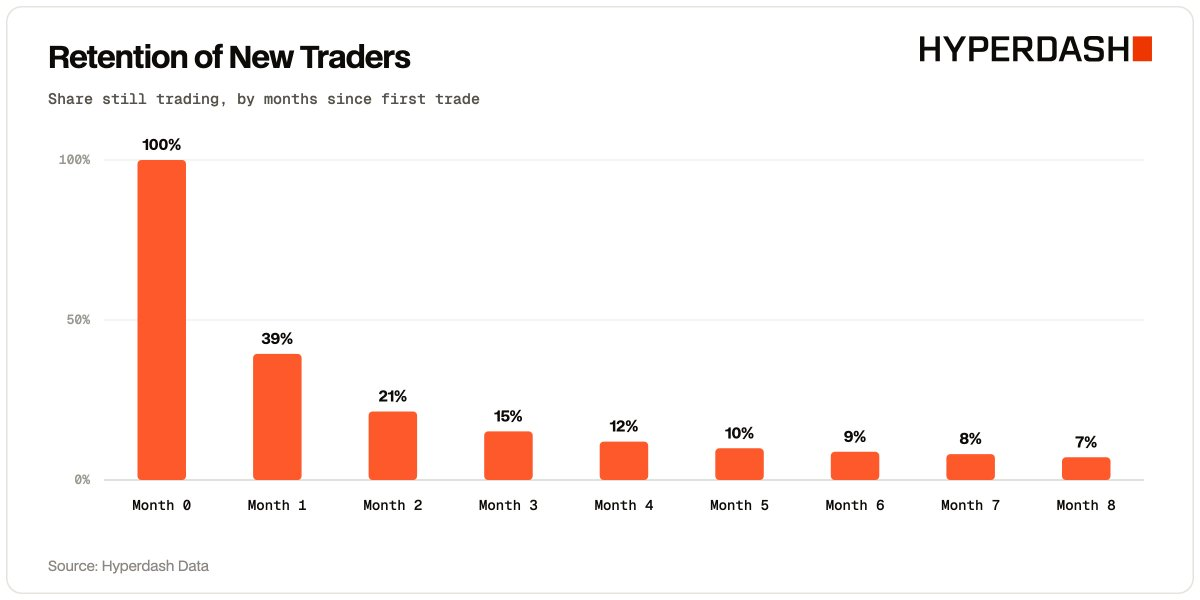
但用户留存率却没有跟上。每个月的活跃交易者中,约有一半是首次通过这些应用进行交易的新手,而新交易者在三个月后仍在继续交易的比例仅为七分之一左右。这种增长依靠的是源源不断地拉新,而非留存老用户。
结论
这些应用确实实现了 Builder Code 的设计初衷 —— 为 Hyperliquid 带来新交易者、交易量和手续费。但遗憾的是,被引入的用户正因为过度交易、高昂的手续费损耗(fee drag)和爆仓而亏掉大部分本金。他们中的大多数人在第 3 个月后就停止了交易。
这使得增长高度依赖于新钱包的持续供给。我们预计未来会有更多消费级应用通过构建者代码将其用户接入 Hyperliquid,但我们相信,真正能够长久立足的,将是那些不仅能拉新、更能留住交易者的应用。





