






AI資金フロー図:NVIDIAが6900億ドルを獲得、残り499社で3400億ドルを分け合う


- 核心的見解:モルガン・スタンレーが初めてAI設備投資の資金流向を1ドル単位で追跡し、2027年の1兆5800億ドルの支出がNVIDIAに高度に集中し、その多くが潜在的なリース契約と債務融資によって支えられていることを明らかにした。市場は数量と価格の同時下落リスクを過小評価している。
- 主要ポイント:
- 2027年のハイパースケーラー各社の設備投資額は1兆5800億ドルに達し、S&P500の約25%の売上成長と78%の利益成長を牽引する。
- S&P500が吸収する約1兆300億ドルのうち67%(約6900億ドル)がNVIDIA一社に流れ、これを除いた残り499社の貢献はわずか1.6%にとどまる。
- 署名済みで未着手のリースパイプラインは1兆1180億ドルに達し、2四半期で倍増した。経済的実質は債務融資と同等でありながら、設備投資には計上されていない。
- クラウド事業者は今年約2550億ドルの無担保債券を発行。オラクルとSpaceXの合併後のインタレスト・カバレッジ・レシオは、ストレステスト下で4.0倍から1.8倍に低下する可能性がある。
- 設備投資の伸び率は2027年の約60%から2028年には約14%へ急低下すると予測され、米国の2028年までの電力純不足は32GWに達する。
- 報告書は「調達を逃すことへの懸念」心理が反転する可能性を警告し、2022年のNANDサイクルでは出荷量がわずか5%減であったにもかかわらず、価格が20%~30%下落した事例を引用している。
原文の著者:趙穎
原文の出典:ウォール・ストリート・見聞
モルガン・スタンレーは初めて、2027年のAI設備投資の完全な資金の流れを示す図を作成し、高度に集中した収益構造を明らかにした。ハイパースケーラー(超大规模云服务商)の1兆5800億ドルの支出のうち、約3分の2に当たるS&P 500の受益額がエヌビディア1社に流れ、残りの499銘柄は合計で約3390億ドルしか分配されない。
モルガン・スタンレーのストラテジスト、ニック・レンティーニ氏、マイク・ウィルソン氏、および20人以上の業界アナリストが共同で発表したレポート「AI 1兆6000億ドルの資金の流れを追跡:設備投資ブームが生み出す収益マップの作成」は、初めてハイパースケーラーの設備投資を一件ごとに具体的な企業の収益報告書まで追跡した。レポートの核心的な結論は次のとおりだ:AI設備投資はS&P 500の売上成長の約25%を直接牽引し、AI関連企業は2027年のS&P指数の利益成長の78%を貢献する。
レポートは同時に、長らく見過ごされてきた潜在的なリスクを明らかにした。ハイパースケーラーは既に1兆1000億ドル超の未開始のリース契約を開示しているが、この「合成設備投資」はどのキャッシュフロー計算書にも設備投資項目として計上されておらず、経済的実質においては債務融資と同等である。モルガン・スタンレーのクレジット・ストラテジストは、2027年はハイパースケーラーのフリーキャッシュフロー(FCF)のギャップが最大となる年であり、その時点で債務融資の圧力が著しく高まると予想している。
1兆6000億ドルの全体像
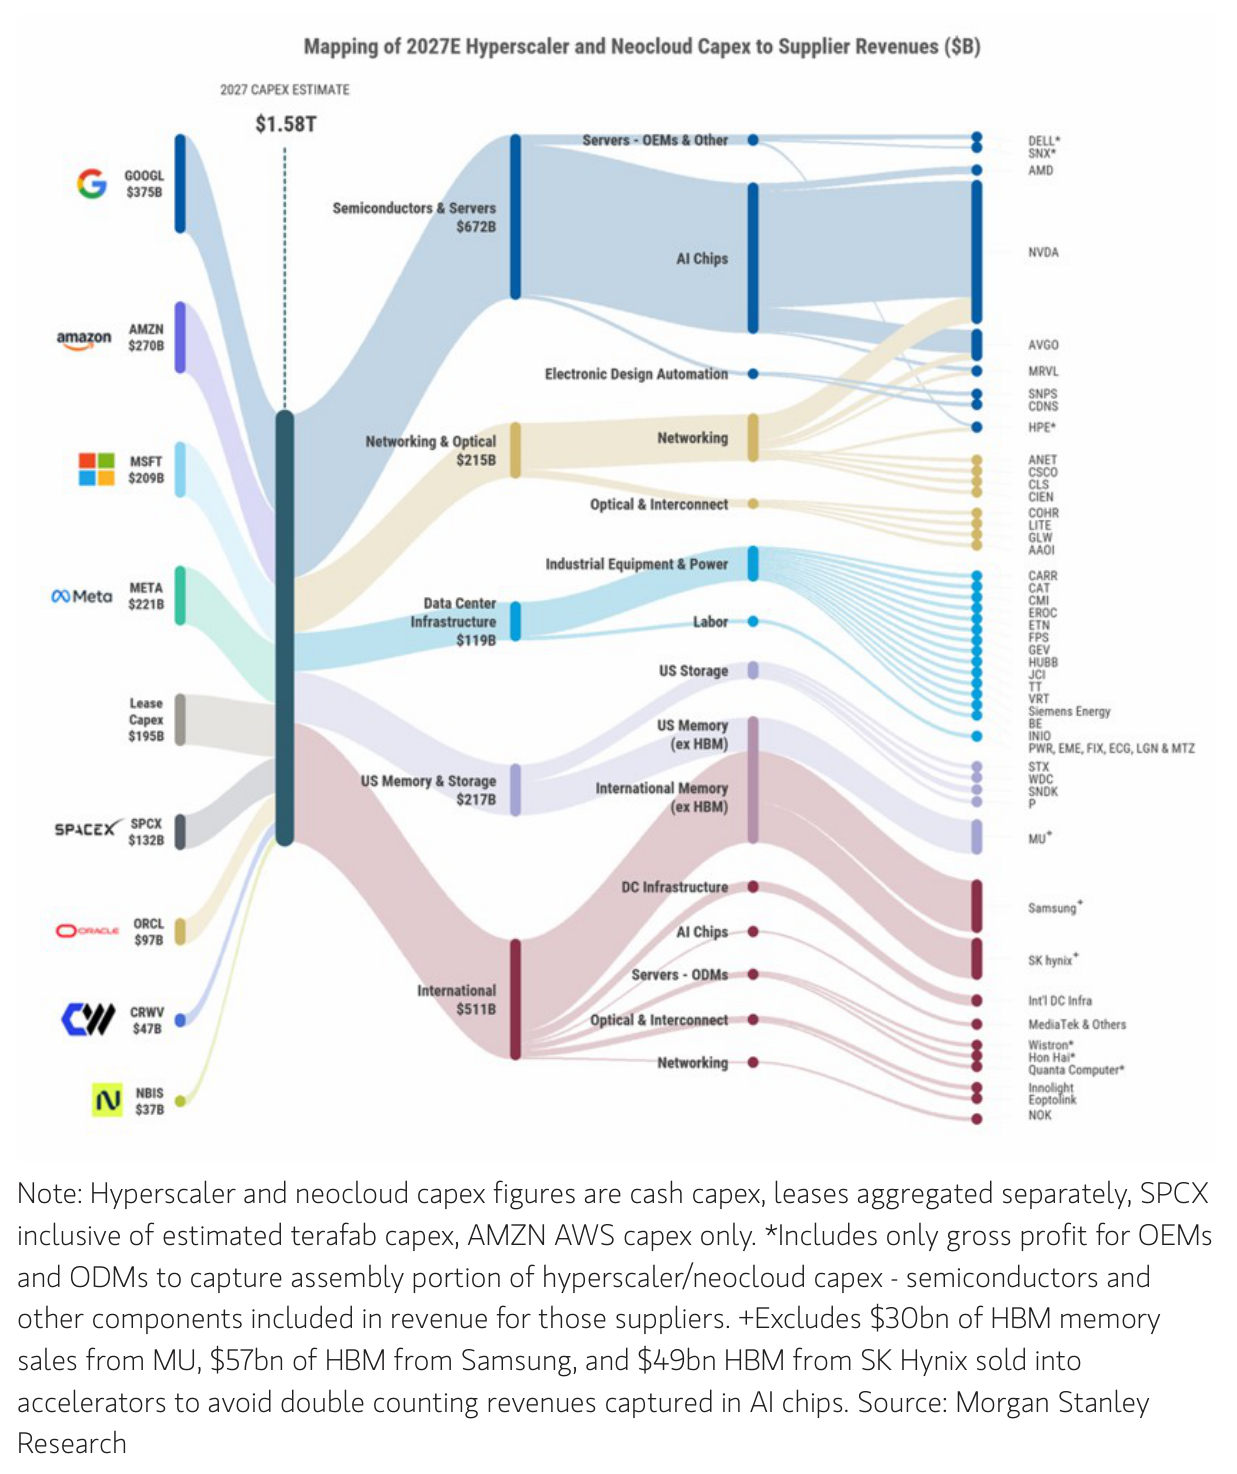
モルガン・スタンレーのレポートの核心は、サンキー図である。9大バイヤー――Alphabet、Amazon AWS、Microsoft、Meta、リースプール、SpaceX、Oracle、CoreWeave、Nebius――の合計1兆5800億ドルに上る2027年の支出を、半導体・サーバー、ネットワーク・光学、データセンターインフラ、ストレージ、国際サプライヤーへと段階的に追跡し、最終的に具体的なティッカーシンボルにまで落とし込んでいる。
9大バイヤーのうち、半導体・サーバーは最大の単一支出分野であり、6720億ドルを吸収し、その大部分がエヌビディアに流れる。第2の分野は「国際」サプライヤーで、規模は5110億ドルに達し、サムスン、SKハイニックス、TSMC関連インフラ、台湾のODMメーカーを含むが、これらの企業はいずれもS&P 500の構成銘柄ではない。
レポートはさらに、この全体図が1兆6000億ドルの設備投資を約1兆7000億ドルのサプライヤー収益にマッピングしていると指摘する。その差額は、非公開の新興クラウドサービスプロバイダーやビットコインマイナーによる顧客分割の影響、タイミングの差異、そして設備投資予測にまだ反映されていないサプライヤーの値上げに由来する。モルガン・スタンレーの見解は、次の設備投資の引き上げは既にサプライヤーのモデルに織り込まれているというものだ。
エヌビディアが3分の2を独占、残り499社で残りを分配
S&P 500がAI設備投資から吸収する約1兆300億ドルの収益のうち、67%がエヌビディアに流れ、約6900億ドルに相当する。これは1兆5800億ドルの設備投資予算全体の44%が1社の損益計算書に乗ることを意味する。エヌビディアを除くと、AI設備投資ブーム全体のS&P 500の売上への貢献はわずか1.6%にとどまる。
大まかに分解すると:約7000億ドルがエヌビディアに帰属し、約3400億ドルが残り499のS&P構成銘柄で共有され、さらに約5500億ドルが指数の外に流出し、韓国のストレージメーカー、台湾のODM、各種非公開企業に流れる。
個別銘柄のレベルでは、モルガン・スタンレーは各社の2027年収益のうちAIインフラ構築に関連する割合を調査した。エヌビディアが91.7%で首位、以下Erock(EROC)91%、Vertiv(VRT)90%、Applied Opto(AAOI)83%、ブロードコム(AVGO)81%、Bloom Energy(BE)80%が続く。Caterpillar(CAT)でさえ収益の21%がAI設備投資トレンドと関連しており、Seagate(STX)とWestern Digital(WDC)はいずれも60%に達する。
この構造は、少なくとも十数社の大企業にとって、「AI設備投資」と「収益」がほぼ同義語になっていることを意味する。上昇時には錦上添花となるが、下降時には設備投資のいかなる修正も直接利益の修正に転化し、他の事業で緩衝することはできない。
1950億ドルの潜在負債
レポートの最も重要な方法論的修正の一つは、リースを設備投資統計に組み込んだことである。モルガン・スタンレーは、企業が開示した署名済みだが未開始のリース、アナリストによる新規产能の予測、および1GWの新規产能に対応するリース設備投資比率を用いて、2027年の設備投資に1950億ドル、2028年に2460億ドルを上乗せした。
これにより2027年のAI設備投資総額は1兆3900億ドル(現金設備投資)から1兆5800億ドルへと引き上げられ、前年比成長率は約60%となる。2028年は1兆5700億ドルから1兆8100億ドルへと上昇する。
リース規模では、Oracleが570億ドルで首位、以下Microsoft(450億ドル)、Meta(370億ドル)、Amazon(280億ドル)、Alphabet(270億ドル)が続く。2026年第2四半期時点で、署名済みだが未開始のリースパイプラインは1兆1180億ドルに膨張し、わずか2四半期で2倍以上に増加した。Microsoft(3290億ドル)、Oracle(2880億ドル)、Meta(2790億ドル)が主要な契約者である。
モルガン・スタンレーの定性的判断は、データセンターのリースは経済的実質において債務融資による設備投資と完全に同一であり、ただGAAPの設備投資科目を迂回しているだけだというものだ。
債務:過小評価された第一の環
モルガン・スタンレーのクレジット・ストラテジスト、フェルナンダ・リマ氏とヴィシュワス・パトカー氏は、ハイパースケーラーと新興クラウドサービスプロバイダーのフリーキャッシュフローは2027年に最もマイナスが大きくなり、リース支払を加味すれば資金ギャップはさらに拡大すると予想している。
ハイパースケーラーは年初来で約2550億ドルの無担保債券を発行しており、これは2026年の推定設備投資の約30%に相当する。Amazon(980億ドル)とAlphabet(810億ドル)が先行し、総合利回りは年初来100~180ベーシスポイント上昇した。Oracleの10年債のスプレッド拡大が最も顕著で、180ベーシスポイントに達した。
モルガン・スタンレーのストレステストによれば、AA格のハイパースケーラーが7%の利率で4000億ドルの債券を発行した場合、インタレスト・カバレッジ・レシオは30.7倍から依然として余裕のある11.9倍に低下する。しかしOracleとSpaceXが8.5%の利率で1200億ドルを調達した場合、両者合算のインタレスト・カバレッジ・レシオは4.0倍から1.8倍へと急落する。
レポートは、新興クラウドサービスプロバイダーの債務融資への依存度が最も高く、「設備投資の野望を支えるためにほぼ完全に債務発行に依存している」と明確に指摘する。レポート発表の数日前、CoreWeaveの株価は大きく下落しており、同社はモルガン・スタンレーの設備投資マップにおいて470億ドルの支出規模に対応している。
成長鈍化と「電力の壁」
モルガン・スタンレーは、AI設備投資の成長率が2027年の約60%から2028年の約14%へと大幅に鈍化すると予想している。この背景のもと、レポートは設備投資の成長鈍化時にも価格決定力を持つ銘柄を選別しており、電力設備関連が主導し、ストレージ、HDD、冷却設備もリストに加わっている。
電力供給はもう一つの構造的制約である。モルガン・スタンレー独自の「AI電力供給」モデルによれば、各種の迅速な電力供給ソリューション(必要な97GWのうち34%をカバー)を考慮しても、米国本土は2028年までに32GWの純不足に直面し、2029年までには不足は約72GWに拡大する。レポートはこれを需要の崩壊ではなくタイミングのミスマッチと位置づけるが、ストレージ、ネットワーク、光学、ODM建設が電力供給の停滞に最も敏感であると指摘する。
下振れリスクについて、モルガン・スタンレーは異例に率直な表現を用いている。現在の市場には「調達を逃すことへの懸念」の心理があり、買い手が今日高値で買い急ぐのは明日さらに高くなると予想するためだが、供給が需要に追いつけばこの論理は反転する。レポートは2022年のNANDメモリサイクルを例に挙げ――出荷量はわずか約5%減少したが、価格は20~30%下落した――そして次のように結論づける。「我々は、現在の市場が量と価格の同時下落リスクを過小評価していると考える。」
モルガン・スタンレーのレポートは初めて、市場に1ドル単位で追跡したAI設備投資の資金の流れ図を提供し、S&P 500の売上成長の約25%と利益成長の78%が1兆6000億ドルの設備投資予算に依存していることを明確に示した。そしてこの予算のうち、指数レベルでの受益の3分の2が1社に集中し、ますます大きな割合が設備投資に計上されないリースと、借り換えによって初めて顕在化する債務によって支えられているのである。





