


今日のS&P500:歴史的高値、強気相場の底


- 核心的見解:原油価格の急騰、FRBの利上げ、インフレ高止まりというマクロ的な逆風に直面しながらも、S&P500指数は依然として歴史的高値に接近しており、「強気相場の中の弱気相場」という歴史的なパラドックスを呈している。むしろ市場の集中とテクノロジー株のバリュエーション・ディスカウントこそが重大な機会を構成している。
- 重要な要素:
- イラン戦争勃発から229日間で、S&P500指数は900ポイント上昇し、3月30日の底打ち後には約1500ポイント反発、時価総額は14兆ドル増加した。
- 市場の金利期待は175ベーシスポイントの劇的な変化が生じ、FRBはすでに1回の利上げを実施し、さらなる利上げが予想されているが、指数は依然として堅調である。
- 構成銘柄の84%が歴史的高値から少なくとも10%下落し、41%は30%超の下落となっている一方、指数の上昇分の70%はわずか10銘柄が寄与している。
- 2026年第2四半期のS&P500総合利益成長率は52%に達し、2021年以来の最高水準で、4兆ドル規模の刺激策時期に匹敵する。
- エヌビディアの株価は21%上昇したがPERは46%低下し、予想PERは約24倍で、S&P500全体の22倍とほぼ同水準である。
- 米国CPIインフレ率は67カ月連続で2%目標を上回り、ドルの購買力は2021年以降22.5%縮小し、投資家の株式や実物資産への配分増加を促している。
- イラン紛争が終結しエネルギー危機が緩和されれば、原油価格の下落、インフレ期待の後退、FRBのハト派転換、テクノロジー株のディスカウント解消という連鎖反応が引き起こされるだろう。
原文来自 The Kobeissi Letter
编译 / Odaily 星球日报 Golem(@web 3_golem)
The Kobeissi Letter は毎週何千件もの質問を受け取っているが、最近最も頻繁に寄せられる質問がある。原油価格が1バレル100ドルを超え、借入コストが2002年水準に戻り、インフレ率がFRBの2%目標のほぼ2倍である状況下で、なぜS&P 500指数は史上最高値からわずか約2%の位置にとどまることができるのか、というものだ。
もし、S&P 500指数が史上最高値に接近しながら、依然として「底」にいる可能性があると言ったら、どう感じるだろうか?しかし事実はまさにそうであり、The Kobeissi Letter はこれが今日の市場における最も重要な機会の一つであると確信している。
私たちは歴史的な市場のパラドックスを目撃している。それは「強気と弱気が共存する」市場状態である。以下、その真髄を詳しく述べる。
イラン戦争——第229日目

2月28日以降のS&P 500指数
今日はイラン戦争勃発から第229日目である。戦争開始以来、S&P 500指数は900ポイント上昇した。3月30日に安値をつけて以来、同指数はさらに約1500ポイント上昇し、時価総額は14兆ドル増加した。
229日前と比較して、今日の世界は劇的に変化している。インフレ率はほぼ2倍になり、FRBは利上げを行い、私たちは世界史上最悪のエネルギー危機に深く陥っていると同時に、世界史上最大規模の技術革命の只中にもいる。
しかし、ほとんどの投資家に尋ねれば、8ヶ月前と比べて現在の市場のファンダメンタルズは悪化していると一般的に答えるだろう。
マクロ経済——予想の歴史的転換
2026年初頭、市場はFRBが今年少なくとも3回、合計75ベーシスポイントの利下げを行うと予想していた。これは株式市場の強気シナリオを支える中核要素であり、投資家は資本コストの低下、投資活動の増加、そしてテクノロジー企業による設備投資(CapEx)の史上最高値更新を期待していた。
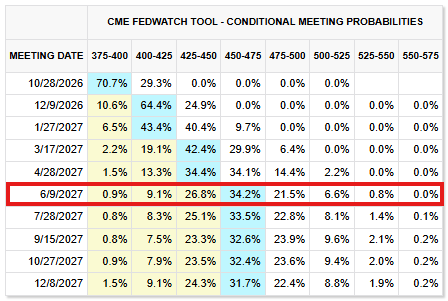
FRB金利予想(2026年10月15日)
今年に入り、FRBは1回の利上げを実施し、市場は2027年6月までにさらに3回の利上げを予想している。9月の利上げを加えると、合計利上げ幅は100ベーシスポイントに達する。これは金利予想が175ベーシスポイントという劇的な変動を起こしたことを意味する。しかし、S&P 500指数は依然として史上最高値圏にある。

ブレント原油、10年国債利回り、ディーゼル
この転換を促した要因は原油価格の歴史的急騰であり、ディーゼル価格は2026年1月の安値から80%以上上昇し、ブレント原油価格は1バレル106ドルに達した。インフレ率が倍増し、FRBが利上げを続け、さらに米国の財政赤字が2兆ドルに迫る中、借入コストは大幅に急騰している。それでもなお、S&P 500指数は史上最高値圏にある。
では、一体なぜなのか?
S&P 500指数の大多数の構成銘柄は不振
S&P 500指数は最高値を更新しているが、绝大多数の構成銘柄の取引価格は史上最高値には遠く及んでいない。
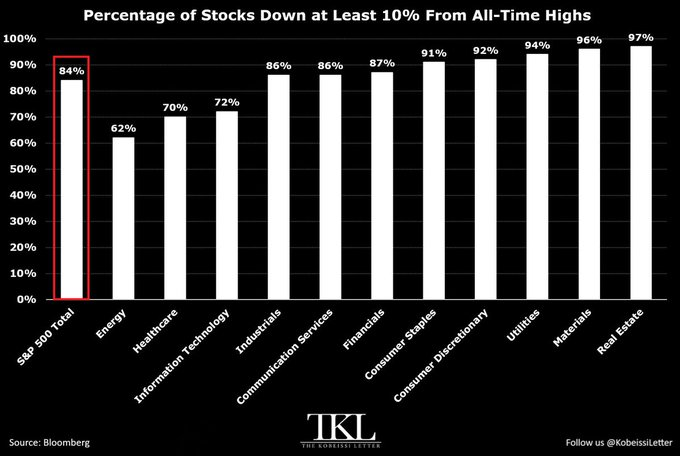
S&P 500指数における10%以上下落した銘柄の割合
上の図が示すように、現在S&P 500指数において、84%の銘柄がその史上最高値から少なくとも10%下落している。
不動産セクターが下落率で首位となり、97%の銘柄が少なくとも10%下落し、これに素材セクター(96%)、公益事業セクター(94%)、一般消費財セクター(92%)が続く。さらに、S&P 500指数の構成銘柄のうち、59%がそれぞれの高値から少なくとも20%下落し、41%が30%以上、17%が50%以上の下落となっている。
以下は、3月30日にS&P 500指数が底を打って以来のリターン貢献状況である。
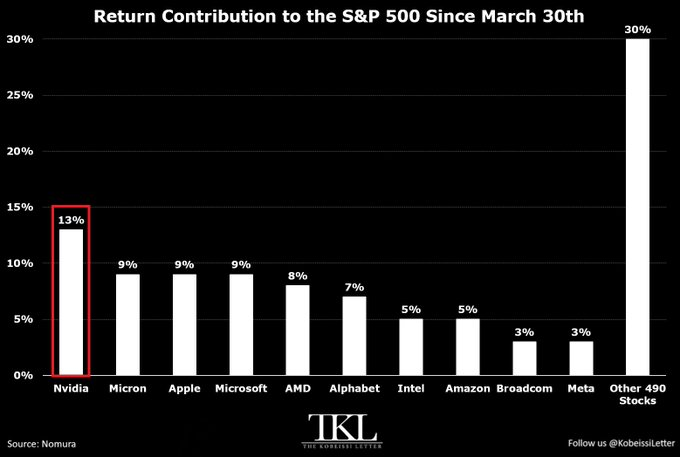
S&P 500指数のリターン貢献(3月30日の底打ち以降)
3月30日以来、S&P 500指数の上昇分の70%はわずか10銘柄が贡献したものである。この期間、S&P 500指数は累計23%上昇したが、この10銘柄だけでそのうち16ポイントを贡献した。中でもエヌビディア(NVDA)の贡献が最大で、S&P 500指数の上昇分の13%、すなわち3ポイントを贡献した。
次にマイクロン・テクノロジー(MU)、アップル(AAPL)、マイクロソフト(MSFT)がそれぞれS&P 500指数の上昇分の9%、すなわち各2ポイントを贡献した。AMD(AMD)とAlphabet(GOOGL)のリターン贡献割合はそれぞれ8%と7%であった。
一方、残りの490銘柄は3月30日以降のS&P 500指数の上昇分のうちわずか30%、7ポイントのみを贡献している。
したがって、S&P 500指数の「大多数」の構成銘柄は実際には弱気相場にあるが、私たちの見解では、S&P 500指数にとってこれは実は好材料である。その理由は以下で説明する。
S&P 500指数は本来9000ポイント超にあるべきだった
イラン戦争の影響がなければ、S&P 500指数は9000ポイント以上に達していた可能性がある。
これはおそらく史上最も resilience の強い銘柄である。インフレ率が4%近く、ガソリン価格が上昇を続け、FRBが利上げを行っているにもかかわらず、S&P 500指数は史上最高値からわずか2%の差しかない。考えてみてほしい。もしイラン戦争が終結し、原油価格が下落し、FRBが利下げ軌道に戻ったなら、S&P 500指数はどのような高みに達するだろうか?
イラン戦争が続く過去7ヶ月間、企業利益の伸びは前例のないものであり、2026年第2四半期のS&P 500指数の総合利益成長率は52%に達した。
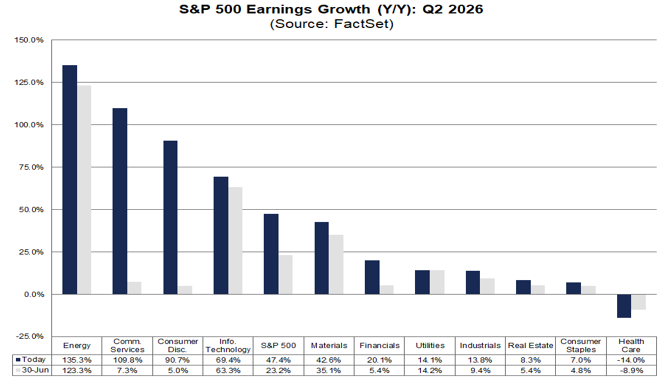
S&P 500指数の利益成長(2026年第2四半期)
これは2021年第2四半期以来の最高成長率である。当時、世界経済は歴史的なロックダウンから回復しつつあり、米国政府も総額4兆ドルの刺激策を打ち出していた。
言い換えれば、世界的なエネルギー危機とFRBの利上げサイクルという背景の中で、私たちが目にしている成長水準は、当時の4兆ドル超の刺激策と、世界経済がほぼ停滞状態から再始動したことによってもたらされた成長に匹敵するのである。
事実として、AIの見通しはほとんどの人が認識している以上に強力であり、インフレ率が67ヶ月連続で2%以上を維持しているにもかかわらず、企業利益の成長はこの明るい見通しを十分に支えている。
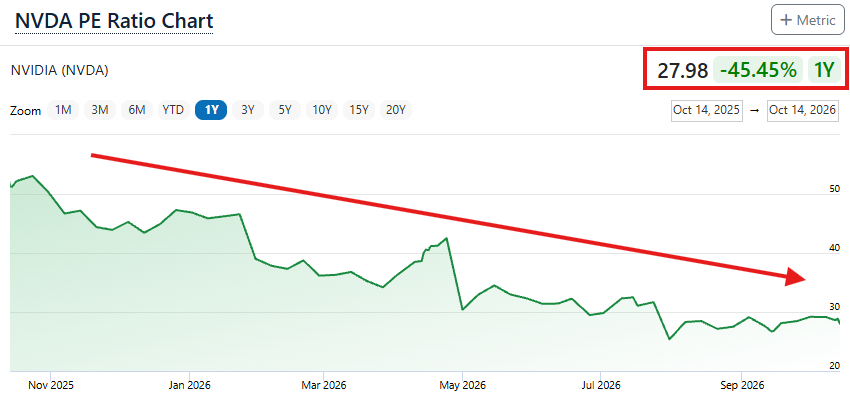
エヌビディアのPER
エヌビディアの過去12ヶ月のPERを例にとろう。この期間に株価は21%上昇したが、同社のPERはむしろ46%低下した。現在、エヌビディアの予想PERは約24倍であり、S&P 500指数の22倍とほぼ同水準であるが、考慮すべきは、エヌビディアが過去5年間で株価が累計900%上昇していることである。
多くの大型テクノロジー株が同様の状況にあり、まさにこれらの銘柄が市場全体を支えている。
以下の図が示すように、S&P 500指数とS&P 500情報技術セクターの現在の予想PERはほぼ同水準である。歴史的に見れば、これらの銘柄のバリュエーションは通常、S&P 500指数全体を上回っていた。

S&P 500指数とS&P 500情報技術セクターの予想PER
The Kobeissi Letter の見解では、株式市場を押し上げている大型テクノロジー株は、株価が史上最高値またはその付近にあるにもかかわらず、そのバリュエーションには実際にはかなりのディスカウントが既に織り込まれている。私たちは、過去7ヶ月間のマクロ経済要因がなければ、これらの銘柄の取引価格はもっと高かったはずだと考えている。
さらに、S&P 500指数の構成銘柄の80%以上が史上最高値から10%以上下落していることを加えれば、この見方はさらに説得力を持つ。市場の広がり(つまり上昇に参加する銘柄数)がわずかでも改善すれば、買い圧力は急速に高まるだろう。加えて、たとえこの転換を考慮しなくても、価格変動の大部分を支配してきた大型テクノロジー株は、S&P 500指数全体と比較して相対的に「割安」に見える。
これが、私たちがS&P 500指数にとって市場の集中は実際には好材料であり、少なくとも現段階では問題を構成しないと考える理由である。
3月30日の底打ちは投資家への「贈り物」
以前、S&P 500指数が6400ポイントを下回ったとき、The Kobeissi Letter は同指数ひいては株式市場全体に対して強い買いシグナルを発した。The Kobeissi Letter は当時の記事で、債券市場が強気の核となる理由の一つであり、さらに株式市場全体の下落を引き起こしたテクノロジー株の売りは非合理的であるように思われると指摘した。
その後、S&P 500指数は「V字」反発を見せ、The Kobeissi Letter はS&P 500指数の目標水準を7800ポイントに引き上げ、トランプ政権が債券市場に介入すると予測し続けた。
現在、トランプ政権は確かに債券市場への介入を試みている(まだ効果は出ていないが)、今後のさらなる介入措置は不可避である。結局のところ、今日の The Kobeissi Letter のS&P 500に対する強気の見方は3月30日に既に形成されており、私たちが2027年を見据えるにつれて、この見方はますます裏付けられつつある。
投資家はより多くの資産配分を求めている
前述の株式市場に既に存在する「ディスカウント」要因に加えて、米国で持続するインフレに直面し、投資家は各種資産の保有をより好むようになっている。
米国のCPIインフレ率は67ヶ月連続でFRBの2%目標を上回っている。米国のインフレ率が前回2%を下回ったのは2021年1月に遡り、当時世界経済はロックダウン状態にあった。
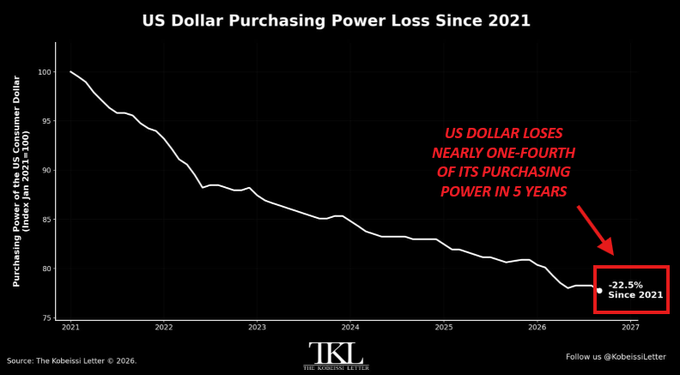
2021年以降のドルの購買力低下
この期間、ドルの価値は22.5%縮小した。言い換えれば、2021年に100ドルで買えた商品やサービスは、今日では129ドル必要となる。したがって、長期的に見れば、投資家は株式や実物資産の保有を減らすどころか、むしろ増やしたいと考えるだろう。
したがって、イラン紛争の終結や世界的なエネルギー危機の緩和の兆しが現れれば、一連の連鎖反応を引き起こし、市場を強気相場へと導くだろう。
エネルギー価格はそれに伴い下落し、インフレ予想も後退し、FRBの金融政策スタンスはより「ハト派」に傾く可能性があり、テクノロジー株に存在する「ディスカウント」要因は解消され、市場上昇の広がりもさらに拡大するだろう。同時に、AI革命は依然として加速しており、多くの大型テクノロジー株は株価が上昇しているにもかかわらず、予想利益に基づくバリュエーションはむしろ魅力的(つまりより「割安」)になっている。
さらに、マクロ背景から見ると、資産保有に対する市場の需要も歴史的高水準にある。
私たちは強気相場の中の底にいる
総じて、私たちはS&P 500指数が「強気相場の中の弱気相場」にあると考えている。
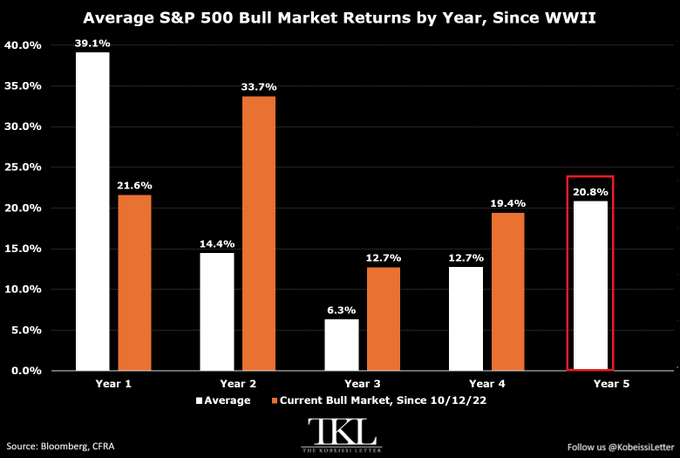
S&P 500指数の強気相場が5年目に突入
S&P 500指数の強気相場は既に5年目に突入しているが、The Kobeissi Letter は、現在の株式市場には依然として顕著な「ディスカウント」余地が存在すると考えている。このディスカウント現象は「見えない」弱気相場のようなもので、世界最大かつ最も成長の速い企業の株価バリュエーションを抑え込んでいる。
このような背景の中で、ひとたび条件が整えば、





